L'assurance invalidité de longue durée (ILD) est une forme de remplacement de revenu qui verse une prestation mensuelle si vous êtes incapable de travailler en raison d'une maladie grave, d'un accident ou d'une blessure. Au Canada, ces prestations remplacent généralement de 60 % à 70 % de votre revenu avant l'invalidité, certains régimes offrant jusqu'à 70 % ou plus. Cette couverture est cruciale car, selon les données de 2022, plus de 8 millions de Canadiens âgés de 15 ans et plus vivent avec au moins un handicap, ce qui souligne le risque important de perte de revenu. Comprendre le fonctionnement de l'assurance ILD, ses coûts et son interaction avec les prestations gouvernementales est essentiel pour la planification financière.
Fonctionnement de l'assurance invalidité de longue durée
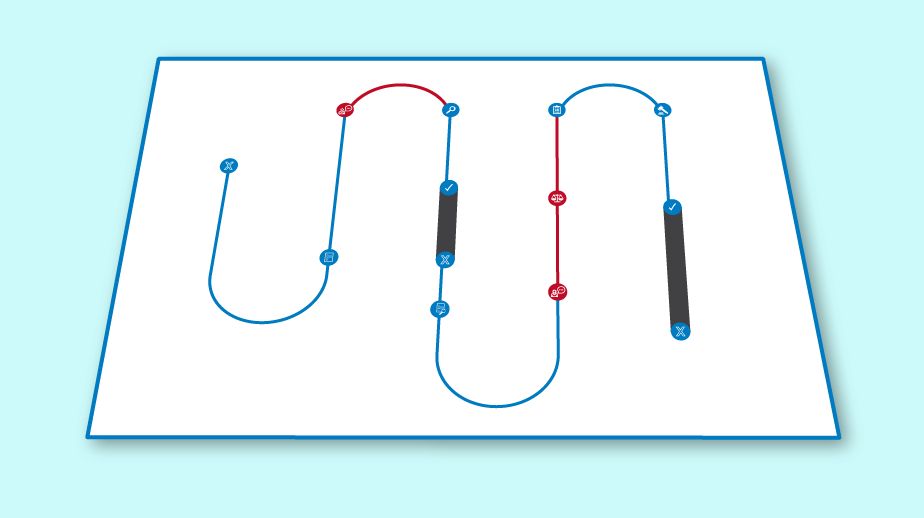
L'assurance invalidité de longue durée agit comme un filet de sécurité financier, versant une prestation mensuelle lorsque vous ne pouvez pas effectuer votre travail en raison d'une invalidité. La définition de l'invalidité est centrale au contrat, évoluant souvent avec le temps. Pendant les 24 à 36 premiers mois, vous êtes généralement considéré comme totalement invalide si vous ne pouvez pas accomplir les tâches de votre propre profession. Après cette période, la définition devient souvent plus stricte, exigeant que vous ne puissiez pas accomplir les tâches d'aucune profession pour laquelle vous êtes raisonnablement qualifié par votre éducation, votre formation ou votre expérience. Les prestations sont versées après une période d'attente, aussi appelée période d'élimination, qui coïncide souvent avec la fin des congés de maladie à court terme ou des avantages sociaux de l'employeur, comme 119 jours civils. La période de prestation, ou la durée pendant laquelle vous pouvez recevoir des paiements, s'étend souvent jusqu'à votre rétablissement, jusqu'à 65 ans ou jusqu'à votre décès. Les prestations sont généralement réduites des revenus reçus d'autres sources comme les régimes gouvernementaux d'invalidité pour éviter la surassurance. Les contrats exigent que vous restiez sous surveillance et traitement médicaux continus pour continuer à recevoir des prestations, et ils énumèrent des exclusions spécifiques pour lesquelles les prestations ne seront pas versées.
Montants de couverture et calcul des prestations
L'objectif principal de l'assurance ILD est de remplacer une partie de votre revenu perdu. La plupart des régimes collectifs parrainés par l'employeur et des régimes individuels remplaceront de 60 % à 70 % de vos gains bruts normaux. Il y a habituellement un plafond mensuel maximum, comme 8 500 $ par mois, qui peut être ajusté en fonction du coût de la vie selon l'indice des prix à la consommation. Si vous êtes partiellement invalide, c'est-à-dire que vous pouvez travailler partiellement mais pas toutes vos tâches, les prestations sont souvent réduites. Une structure courante consiste à verser 50 % de la prestation d'invalidité totale pendant les 24 premiers mois d'invalidité partielle, et parfois 25 % par la suite. Votre paiement de prestation total est calculé après prise en compte d'autres sources de revenu d'invalidité. Les assureurs coordonneront les prestations de sorte que votre revenu total de toutes sources, y compris les prestations d'invalidité du RPC ou du RRQ et l'indemnisation des accidentés du travail, ne dépasse pas un certain pourcentage de vos gains avant invalidité, souvent 85 % pour l'invalidité totale et 100 % pour l'invalidité partielle. Les augmentations ultérieures des montants provenant d'autres régimes, comme le RPC, ne réduisent généralement pas vos prestations d'ILD après le calcul initial.
La fiscalité de vos prestations d'ILD dépend de qui paie les primes d'assurance. Si votre employeur paie la prime complète pour votre couverture, toute prestation que vous recevez est considérée comme un revenu imposable. Si vous payez la prime vous-même, soit pour un régime individuel complet, soit pour une portion de rehaussement d'un régime collectif, les prestations que vous recevez sont non imposables. Certains régimes d'employeur offrent une option de base Bronze payée par l'employeur avec des rehaussements optionnels Argent ou Or payés par l'employé. Dans ces cas, la prestation de la portion payée par l'employeur est imposable, tandis que la prestation du rehaussement payé par l'employé est non imposable. Ce traitement fiscal est un facteur critique pour comprendre votre montant de prestation net.
Admissibilité et processus de demande
L'admissibilité à l'assurance invalidité de longue durée dépend de votre statut d'emploi et de votre santé. La plupart des Canadiens y ont accès par des régimes collectifs parrainés par l'employeur, où l'inscription est souvent automatique ou offerte pendant des périodes spécifiques. Les travailleurs autonomes, les contractuels et les employés à temps partiel doivent généralement acheter des polices individuelles. Pour faire une demande de police individuelle, vous devez remplir une demande qui inclut des questions sur la santé. Certains régimes simplifiés peuvent ne pas exiger d'examen médical pour une couverture de base « blessures seulement » et impliquent de répondre à quelques questions de base. Si vous devenez invalide et souhaitez réclamer des prestations en vertu d'une police existante, vous devez soumettre une demande à l'assureur avec une documentation justificative d'un médecin qualifié. L'assureur exige une preuve que vous êtes sous surveillance et traitement médicaux continus pour l'état invalidant. Les prestations ne seront pas versées pour les invalidités résultant d'exclusions spécifiques couramment énumérées dans les contrats.
- Exclusions courantes : Blessure auto-infligée, participation active à une émeute, commission d'une infraction criminelle, guerre ou acte de guerre, et grossesse ou accouchement normaux à moins que des complications ne surviennent.
- Documentation requise : Un formulaire de demande de l'assureur dûment rempli, des rapports médicaux de votre médecin, et souvent une preuve d'autres sources de revenu comme les demandes de RPC.
- Exigences continues : Vous devez continuer à fournir une preuve médicale d'invalidité sur demande de l'assureur pour maintenir les paiements de prestations.
- Appels : Si une réclamation est refusée, vous avez le droit d'en appeler la décision auprès de la compagnie d'assurance, en fournissant des preuves médicales supplémentaires pour appuyer votre cas.
Coûts et facteurs influençant les primes
Le coût de l'assurance invalidité de longue durée, exprimé comme une prime mensuelle ou annuelle, varie considérablement selon les circonstances individuelles. Pour les polices individuelles, les primes se situent généralement entre 1 % et 3 % de votre revenu annuel. Les régimes simplifiés ou « blessures seulement » peuvent commencer à aussi peu que 10,50 $ par mois. Plusieurs facteurs clés influencent le montant de la prime. Votre âge et votre état de santé actuel sont des déterminants principaux, les personnes plus jeunes et en meilleure santé payant généralement moins. Votre profession et sa classe de risque associée sont également critiques. Un travailleur de col blanc ou manuel léger reçoit généralement des taux plus bas que quelqu'un dans un emploi manuel à haut risque. Les caractéristiques spécifiques du contrat que vous choisissez, comme la durée de la période d'élimination, le montant de la prestation et l'inclusion d'options facultatives, ont un impact direct sur le coût. Pour les régimes collectifs où l'employeur paie la prime de base, les employés peuvent avoir l'option de payer pour une couverture améliorée, ce qui augmente leur coût mais fournit une prestation non imposable. Les primes pour les polices individuelles peuvent être structurées pour rester fixes pour la durée du contrat, tandis que certains régimes simplifiés peuvent avoir des primes pour les prestations de maladie qui augmentent tous les cinq ans.
| Facteur | Impact sur la prime |
|---|---|
| Âge & Santé | Les personnes plus jeunes et en meilleure santé paient des primes plus basses. |
| Risque de la profession | Les emplois à haut risque coûtent plus cher que les emplois à faible risque. Les travailleurs de la santé peuvent obtenir des rabais exclusifs. |
| Montant de la prestation | Une prestation mensuelle plus élevée entraîne une prime plus élevée. Des maximums s'appliquent souvent. |
| Période d'élimination | Une période d'attente plus longue abaisse la prime. |
| Période de prestation | Une couverture jusqu'à 65 ans coûte plus cher qu'une période de prestation plus courte. |
| Options du contrat | Ajouter des options comme un ajustement au coût de la vie ou une option de revenu futur augmente le coût. |
| Type de couverture | La couverture « blessures seulement » est moins chère qu'un contrat couvrant à la fois les blessures et la maladie. |
Différences clés : régimes collectifs vs polices individuelles
Comprendre les distinctions entre l'assurance collective offerte par un employeur et une police individuelle que vous achetez vous-même est vital pour une planification complète. L'assurance invalidité de longue durée collective est un avantage social courant où l'employeur choisit souvent les options de couverture de base et peut payer tout ou partie de la prime. Les montants de couverture sont généralement un pourcentage standard du salaire, et vous êtes habituellement couvert seulement tant que vous restez avec cet employeur, car la plupart des régimes parrainés par l'employeur prennent fin si vous quittez votre emploi. En revanche, une police d'assurance invalidité individuelle vous appartient personnellement. Vous choisissez le montant de couverture et la durée dont vous avez besoin, et la police reste en vigueur indépendamment des changements d'emploi, à condition que les primes soient payées. Les polices individuelles coûtent généralement plus cher que la portion payée par l'employé d'un régime collectif, mais elles offrent une portabilité et une personnalisation. De nombreux Canadiens utilisent une police individuelle pour compléter ou rehausser la couverture de base fournie par leur régime collectif, assurant un remplacement de revenu adéquat. Une police d'invalidité personnelle complète l'assurance collective, et ensemble elles peuvent aider à protéger votre famille et votre mode de vie.
- Assurance collective : La couverture est liée à votre emploi, souvent à un coût plus bas pour l'employé, mais offre moins de personnalisation. Votre employeur choisit souvent les options de couverture et les changements ne sont généralement permis qu'une fois par an ou après un événement marquant de la vie.
- Police individuelle : Portable, personnalisable et reste avec vous, mais vient généralement avec une prime plus élevée. Vous choisissez le montant de couverture et les options, et la couverture reste la même car elle n'est pas liée à un emploi.
- Fiscalité : Les prestations collectives sont souvent imposables si l'employeur paie. Les prestations de police individuelle sont non imposables si vous payez les primes. Dans les régimes collectifs hybrides, la portion de rehaussement payée par l'employé est non imposable.
- Sélection des risques : Les régimes collectifs ont souvent une sélection simplifiée ou garantie, tandis que les polices individuelles impliquent une évaluation de santé plus détaillée et des questions médicales.
Caractéristiques courantes des contrats et options facultatives
Au-delà de la prestation de base de remplacement de revenu, les contrats d'invalidité de longue durée incluent ou offrent souvent des caractéristiques supplémentaires conçues pour fournir une protection plus complète. Une prestation d'invalidité partielle est courante, versant un montant réduit si vous pouvez retourner au travail à temps partiel ou avec une capacité limitée. De nombreux contrats incluent des prestations de réadaptation ou d'aide au retour au travail, qui peuvent couvrir des services comme la reconversion professionnelle, les modifications du lieu de travail et le counseling professionnel pour vous aider à retourner à votre emploi plus rapidement. Les options d'ajustement au coût de la vie (ACV) sont une option précieuse qui augmente votre paiement de prestation mensuel annuellement en fonction d'un indice comme l'indice des prix à la consommation, aidant vos prestations à suivre l'inflation. Une autre option importante est l'option d'assurabilité future (OAF), qui vous permet d'augmenter votre montant de couverture à l'avenir sans subir une nouvelle sélection médicale, typiquement après un événement de vie comme un mariage ou la naissance d'un enfant. Certains assureurs offrent des options uniques, comme une prestation de soins compatissants pour la famille, qui fournit un soutien financier si vous devez prendre soin d'un conjoint ou d'un enfant atteint d'une maladie terminale. D'autres options courantes incluent une prestation de décès et mutilation accidentels, une fonction de remboursement de prime et une dispense de prime qui garantit que vous ne payez pas de primes pendant que vous recevez des prestations d'invalidité.
Coordination avec les prestations gouvernementales et autres
L'assurance invalidité de longue durée n'opère pas en vase clos. Elle est conçue pour s'intégrer aux programmes gouvernementaux d'invalidité et à d'autres sources de revenu. Le Régime de pensions du Canada (RPC) et le Régime de rentes du Québec (RRQ) fournissent des prestations d'invalidité, mais celles-ci sont limitées en montant et ont des critères d'admissibilité stricts exigeant que l'invalidité soit grave et prolongée. Les assureurs ILD réduiront presque toujours leur paiement du montant que vous êtes admissible à recevoir du RPC/RRQ, à moins que vous ne puissiez démontrer que votre demande a été refusée. Si votre invalidité est liée au travail, vous pourriez aussi être admissible aux prestations d'indemnisation des accidentés du travail, qui compenseraient également vos paiements d'ILD. La coordination assure que votre revenu total de toutes les sources d'invalidité ne dépasse pas un pourcentage prédéterminé de vos gains avant invalidité, souvent 85 % de vos gains mensuels bruts indexés avant invalidité pour l'invalidité totale. Il est crucial de faire une demande pour toutes les prestations gouvernementales auxquelles vous pourriez être admissible, car l'assureur ILD calculera votre prestation en supposant que vous les recevez. L'assureur prendra en compte le revenu des régimes gouvernementaux, d'autres assurances collectives, et tout régime de retraite que vous recevez en raison de l'invalidité lors du calcul de la compensation.
Principaux fournisseurs d'assurance et leurs offres
Plusieurs grandes compagnies d'assurance au Canada offrent une assurance invalidité de longue durée avec des caractéristiques distinctes. Selon un examen de 2026, les principaux fournisseurs incluent Canada Vie, Assurance RBC, Manuvie, Desjardins, Edge Benefits et Humania. Canada Vie est reconnue pour une couverture hautement personnalisable avec une large gamme d'options et d'ajouts, comme le décès et mutilation accidentels et le remboursement de prime, et est idéale pour les travailleurs de col blanc et manuels légers. Assurance RBC offre des régimes flexibles comme l'Assurance invalidité simplifiée RBC, qui est simple et abordable avec des primes commençant à aussi peu que 10,50 $ par mois pour une couverture « blessures seulement » et des prestations jusqu'à 1 500 $ par mois. RBC inclut également l'option de soins compatissants pour la famille dans certains régimes. Manuvie fournit une solution tout-en-un appelée Synergy, qui regroupe l'assurance invalidité, vie et maladies graves, la rendant adaptée aux Canadiens travailleurs autonomes ou ceux sans avantages collectifs. Lors du choix d'un fournisseur, il est important de comparer non seulement le coût, mais aussi la définition de l'invalidité, les options disponibles, la solidité financière de la compagnie, et tout rabais ou caractéristique spécifique à une profession qui pourrait s'appliquer à votre situation.
Questions fréquentes
Combien coûte l'assurance invalidité de longue durée au Canada ?
Le coût varie selon de multiples facteurs. Pour une police individuelle, les primes se situent généralement entre 1 % et 3 % de votre revenu annuel. Les régimes simplifiés ou de base « blessures seulement » peuvent commencer à aussi peu que 10,50 $ par mois. La prime finale est influencée par votre âge, votre santé, le risque de votre profession, le montant de prestation que vous choisissez et la durée de la période d'attente avant le début des prestations. Les primes des régimes collectifs payées par les employés sont souvent plus basses, mais la couverture n'est pas portable.
Les prestations d'invalidité de longue durée sont-elles imposables ?
Le statut fiscal de vos prestations dépend de qui a payé les primes d'assurance. Si votre employeur a payé la prime entière, les prestations que vous recevez sont considérées comme un revenu imposable. Si vous payez les primes vous-même, soit pour une police individuelle, soit pour un rehaussement optionnel sur un régime collectif, les prestations que vous recevez sont non imposables. Dans les régimes d'employeur hybrides, la prestation de base payée par l'employeur est imposable, tandis que toute prestation de rehaussement que vous payez n'est pas imposable.
Quelle est la période d'attente pour les prestations d'ILD ?
La période d'attente, ou période d'élimination, est le nombre de jours entre le début de votre invalidité et le moment où les paiements de prestations commencent. Cette période est souvent conçue pour coïncider avec la fin des congés de maladie à court terme ou des avantages sociaux de l'employeur. Une période d'attente courante dans les régimes collectifs est de 119 jours civils. Les polices individuelles peuvent offrir des choix, comme 60 ou 90 jours, où une période d'attente plus longue entraîne généralement une prime plus basse. Vous devez être invalide pendant toute cette période pour être admissible.
Quelles conditions sont couvertes par l'assurance invalidité de longue durée ?
L'assurance invalidité de longue durée couvre les invalidités qui vous empêchent de travailler en raison d'une maladie grave, d'un accident ou d'une blessure. Cela inclut les blessures physiques, les maladies et les problèmes de santé mentale. La douleur chronique ou un problème de santé mentale peut être considéré comme une invalidité. Le régime vous couvre si vous êtes totalement ou partiellement invalide et incapable d'accomplir vos tâches professionnelles. Des exclusions spécifiques sont énumérées dans les contrats, comme les invalidités résultant d'une blessure auto-infligée ou de la guerre.
Puis-je obtenir une assurance ILD si je suis travailleur autonome ?
Oui, les travailleurs autonomes, les contractuels et les employés à temps partiel peuvent et achètent souvent des polices d'invalidité de longue durée individuelles. Ces polices sont portables et non liées à un employeur. Des fournisseurs comme Assurance RBC et Manuvie offrent des régimes adaptés à ce marché. Le processus de demande implique de répondre à des questions sur la santé, et les régimes simplifiés peuvent offrir une qualification plus facile pour une couverture « blessures seulement ». Cette couverture est cruciale pour les travailleurs autonomes qui n'ont pas accès à un régime collectif parrainé par un employeur.
Comment fonctionne l'assurance ILD avec les prestations d'invalidité du RPC ?
Les prestations d'invalidité du Régime de pensions du Canada (RPC) et du Régime de rentes du Québec (RRQ) sont des programmes gouvernementaux qui fournissent un remplacement de revenu limité. Votre assureur ILD réduira le montant qu'il vous verse du montant que vous êtes admissible à recevoir du RPC/RRQ. Vous êtes généralement tenu de faire une demande pour ces prestations gouvernementales. La coordination assure que votre revenu total d'invalidité ne dépasse pas un pourcentage cible, souvent 85 %, de vos gains avant invalidité. Si votre demande de RPC est refusée, vous devez le démontrer à l'assureur ILD pour éviter la réduction.
Sources et lectures complémentaires
- Disability Insurance in Canada, Get a Quote rbcinsurance.com
- Disability insurance canadalife.com
- Long term disability insurance hrdocrh.uottawa.ca
- Long-term disability insurance securiancanada.ca
- Best disability insurance companies in Canada (2026) policyadvisor.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.