Un calculateur de marge de crédit est un outil financier qui vous aide à estimer vos paiements mensuels et le coût total des intérêts pour un compte de crédit renouvelable. Pour les Canadiens, l'utilisation d'un tel calculateur est cruciale pour établir un budget et comprendre le coût à long terme de l'emprunt. Il vous permet de comparer différents scénarios de taux d'intérêt et de stratégies de remboursement avant de vous engager dans un produit financier. Cette planification peut vous aider à gérer votre dette plus efficacement et à choisir l'option d'emprunt qui correspond à vos objectifs financiers.
Ce que fait un calculateur de marge de crédit
Un calculateur de marge de crédit fournit une estimation de vos paiements mensuels potentiels et du total des intérêts que vous paieriez au fil du temps. Il vous aide à visualiser le coût d'emprunt d'un montant spécifique selon un taux d'intérêt et un plan de remboursement donnés. Le calculateur est conçu à des fins d'illustration et d'information générale, car les résultats réels et les montants des paiements peuvent varier selon votre entente spécifique avec le prêteur. Utiliser cet outil vous permet de budgéter plus intelligemment en comparant différents scénarios d'emprunt avant de faire une demande de crédit. C'est une étape cruciale dans la planification financière pour des dépenses majeures ou une consolidation de dettes.
Le calculateur vous demande d'entrer plusieurs informations clés concernant votre marge de crédit proposée. Ces entrées incluent le montant que vous prévoyez emprunter, le taux d'intérêt annuel et votre stratégie de remboursement choisie. Sur la base de ces entrées, le calculateur effectue les calculs mathématiques nécessaires pour produire une estimation du paiement mensuel. Il montre également le total des intérêts payés pendant toute la période d'emprunt. Ce résultat vous aide à comprendre l'engagement financier à long terme que vous envisagez.
La plupart des calculateurs fonctionnent en supposant que le taux d'intérêt restera constant pendant toute la période de remboursement, bien qu'en réalité, les taux variables puissent fluctuer. Les calculs supposent également que tous les paiements sont effectués à l'échéance, sans aucun paiement manqué ni frais supplémentaire. Il est important de se rappeler que ces calculateurs fournissent des approximations et ne doivent pas être considérés comme des conseils financiers spécifiques. Pour des chiffres précis, vous devriez parler directement avec un spécialiste bancaire de votre institution financière choisie.
Entrées clés et leur impact sur vos résultats
Chaque entrée dans un calculateur de marge de crédit influence directement le paiement mensuel estimé et le coût total des intérêts. Modifier une seule variable peut considérablement altérer le résultat, c'est pourquoi il est utile de tester différents scénarios. Les entrées principales sont le solde impayé actuel ou proposé, le taux d'intérêt annuel et votre objectif de remboursement ou le montant du paiement. Comprendre comment chaque facteur fonctionne est essentiel pour utiliser le calculateur efficacement afin de planifier vos finances.
Le solde impayé est le montant principal sur lequel les intérêts sont calculés. Un solde plus élevé entraînera naturellement des paiements mensuels plus importants et plus d'intérêts totaux payés au fil du temps. Le taux annuel effectif global (TAEG) est le coût de l'emprunt exprimé en taux annuel. Un taux d'intérêt plus élevé augmente considérablement à la fois le paiement mensuel et le total des intérêts payés, même pour le même solde. Il est crucial d'utiliser un taux d'intérêt réaliste basé sur les conditions actuelles du marché et votre profil de crédit pour une estimation précise.
Votre stratégie de remboursement est un déterminant majeur de vos résultats. Vous pouvez entrer soit un objectif de remboursement en mois, soit un montant de paiement mensuel fixe avec lequel vous êtes à l'aise. Un objectif de remboursement plus court nécessite des paiements mensuels plus élevés mais entraîne le paiement de moins d'intérêts totaux. À l'inverse, effectuer seulement le paiement minimum, souvent composé uniquement des intérêts ou d'un petit pourcentage du solde, prolonge la période de remboursement et augmente les coûts totaux des intérêts. Certains calculateurs vous permettent également d'entrer les nouvelles charges prévues par mois, ce qui modélise l'effet de continuer à utiliser la marge de crédit tout en la remboursant.
Règles canadiennes pour les marges de crédit
Les marges de crédit au Canada fonctionnent selon des règles et des structures spécifiques établies par les institutions financières et régies par les règlements financiers fédéraux. Une règle fondamentale est que les intérêts ne sont facturés que sur le montant que vous utilisez réellement, et non sur votre limite de crédit approuvée au complet. Les intérêts sont généralement calculés quotidiennement sur votre solde impayé, puis facturés mensuellement. Cela diffère d'un prêt traditionnel où les intérêts sont facturés sur l'ensemble du principal à partir du jour où vous le recevez.
Les relevés mensuels détaillent le total des intérêts courus pour la période et le paiement minimum dû. Pour la plupart des marges de crédit personnelles, le paiement minimum est soit 2 % du solde impayé, soit 50 $, selon le montant le plus élevé. Ce paiement minimum sert souvent uniquement à couvrir les frais d'intérêts de la période, ce qui signifie que le solde principal ne diminue pas à moins que vous ne payiez plus que le minimum. Vous avez la flexibilité de mettre en place un montant de remboursement fixe selon un horaire récurrent, comme hebdomadaire, aux deux semaines, bimensuel ou mensuel, pour rembourser systématiquement votre solde.
Les prêteurs canadiens vous permettent généralement de rembourser votre marge de crédit en entier à tout moment sans pénalité de remboursement anticipé. Vous pouvez gérer cela par le biais des services bancaires en ligne, en visitant une succursale ou en appelant un conseiller. Les marges de crédit peuvent être assorties d'un taux d'intérêt fixe ou variable. Un taux variable fluctue en fonction des changements du taux préférentiel du prêteur, ce qui signifie que vos coûts d'intérêts peuvent augmenter et diminuer avec le temps. Vous avez généralement la possibilité de passer d'une structure de taux fixe à variable sur votre marge de crédit existante.
Fréquence de paiement et son impact sur les intérêts
La fréquence de paiement que vous choisissez a un impact direct sur le total des intérêts que vous paierez pendant la durée de votre solde de marge de crédit. Effectuer des paiements plus fréquents réduit le solde principal plus rapidement, ce qui à son tour réduit le montant des intérêts courus quotidiennement. Cette approche peut également raccourcir efficacement le temps nécessaire pour rembourser les fonds empruntés si vos paiements équivalent à un ou plusieurs paiements mensuels supplémentaires par année. Les institutions financières au Canada offrent couramment des options de fréquence de paiement mensuelle, bimensuelle, aux deux semaines ou hebdomadaire. Lorsque vous optez pour des paiements aux deux semaines ou hebdomadaires, vous effectuez plus de paiements par année comparativement à un horaire mensuel standard. Ce montant de paiement supplémentaire sert directement à réduire votre principal plus rapidement. Le calculateur peut démontrer comment le passage d'un horaire de paiement mensuel à un horaire aux deux semaines affecte votre total d'intérêts payés et votre échéancier de remboursement.
Il est important de coordonner votre fréquence de paiement avec votre horaire de revenus pour une gestion efficace de la trésorerie. La mise en place de paiements récurrents alignés sur vos jours de paie peut aider à vous assurer que vous avez toujours des fonds disponibles et à éviter les paiements manqués. Vous pouvez généralement ajuster le montant de votre paiement, l'horaire et la date d'échéance via la plateforme de services bancaires en ligne de votre institution financière. Utiliser le calculateur de marge de crédit pour modéliser différentes fréquences de paiement donne une image claire des économies d'intérêts potentielles, vous permettant de choisir la stratégie de remboursement la plus rentable.
Marge de crédit versus prêt personnel
Comprendre les différences entre une marge de crédit et un prêt personnel est essentiel pour choisir le bon produit d'emprunt pour vos besoins. Un prêt personnel fournit une somme forfaitaire unique d'argent au départ, que vous remboursez avec des paiements mensuels fixes pendant une durée déterminée. Les intérêts sur un prêt personnel sont facturés sur la totalité du montant principal à partir du jour où vous l'empruntez. Cette structure offre une prévisibilité, la rendant appropriée pour un besoin d'emprunt bien défini avec un objectif final spécifique, comme l'achat d'une voiture ou la consolidation de dettes en un seul paiement.
Une marge de crédit, en revanche, offre un bassin renouvelable de fonds jusqu'à une limite de crédit approuvée. Vous pouvez y puiser au besoin, la rembourser et y puiser à nouveau sans avoir à refaire une demande. Les intérêts ne sont facturés que sur le montant que vous utilisez réellement, et non sur la limite totale. Le paiement minimum est souvent composé uniquement des intérêts, offrant de la flexibilité mais exigeant de la discipline pour rembourser le principal. Cela fait de la marge de crédit une meilleure option si vous avez besoin de flexibilité pour divers besoins au fil du temps sans une somme forfaitaire importante unique au départ.
- Un prêt personnel vous donne une somme forfaitaire avec des paiements fixes.
- Une marge de crédit offre une limite de crédit renouvelable que vous pouvez utiliser à répétition.
- Les intérêts du prêt sont facturés sur le principal complet dès le premier jour.
- Les intérêts de la marge de crédit sont facturés seulement sur le montant que vous utilisez.
- Les prêts sont idéaux pour des dépenses ponctuelles et définies.
- Les marges de crédit conviennent à des besoins d'emprunt continus ou variables.
- Les deux produits peuvent offrir des taux d'intérêt fixes ou variables.
- Les deux permettent généralement un remboursement complet anticipé sans pénalité.
Le choix entre les deux se résume souvent à l'objectif des fonds et à votre structure de remboursement préférée. Si vous valorisez des paiements prévisibles et constants pour éliminer la dette à une certaine date, un prêt peut être préférable. Si vous avez besoin d'un accès continu à des fonds pour des coûts imprévus ou des projets dont le coût total est inconnu, une marge de crédit offre la flexibilité nécessaire. Utiliser un calculateur pour modéliser les deux options avec vos chiffres spécifiques peut mettre en lumière les différences de coût et aider à éclairer votre décision.
Exemple pratique avec des chiffres courants
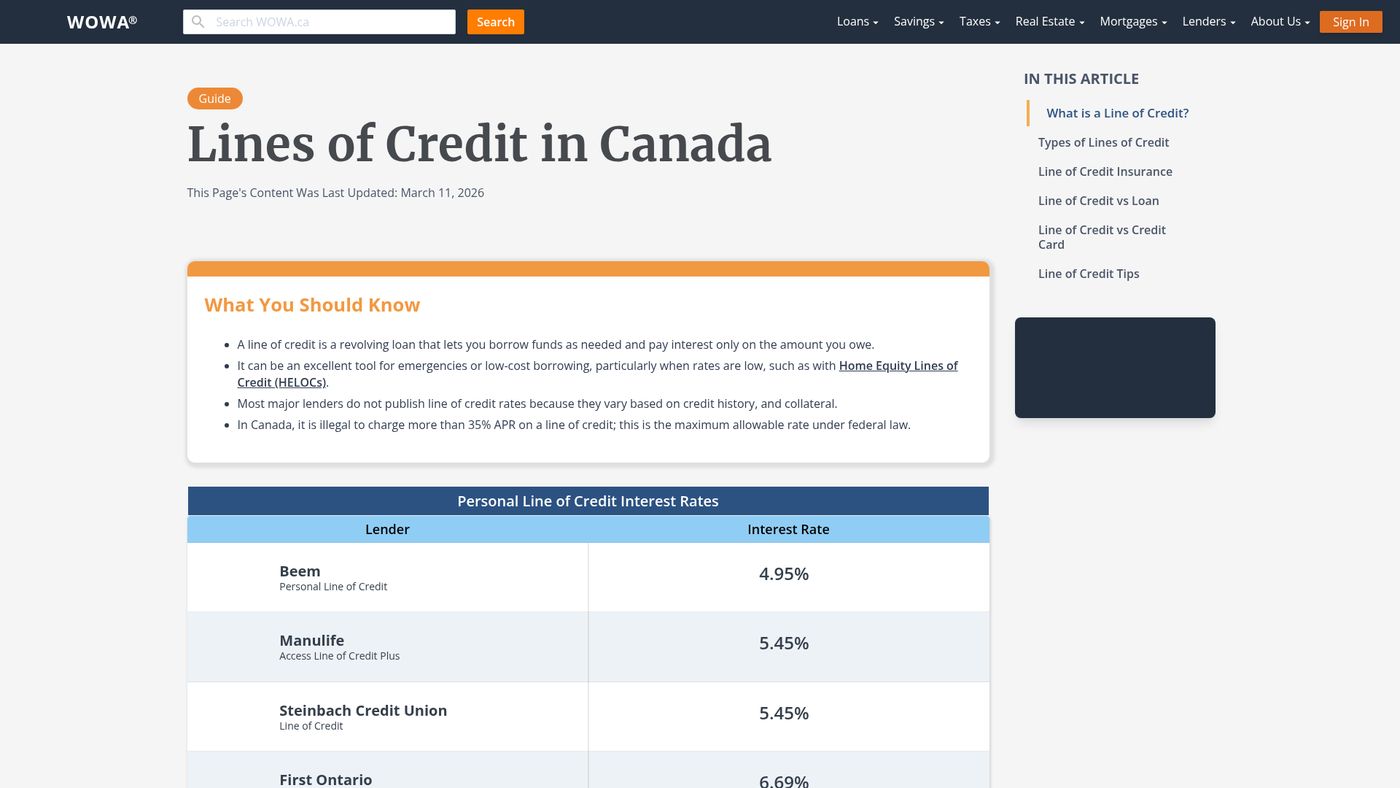
Le taux d'intérêt annuel est de 7 %, et vous effectuez actuellement le paiement mensuel minimum. Selon les règles courantes au Canada, le paiement minimum serait de 2 % du solde ou de 50 $, selon le montant le plus élevé. Si ce paiement ne couvre que les intérêts courus ce mois-là, le solde principal ne diminuerait pas. Le calculateur calculerait ensuite le paiement mensuel fixe requis pour atteindre cet objectif, qui serait plus élevé que le minimum mais entraînerait le paiement de moins d'intérêts totaux. Cet échéancier accéléré pourrait réduire le total des intérêts payés et potentiellement raccourcir encore légèrement la période de remboursement. Cet exemple illustre comment ajuster votre stratégie de paiement dans le calculateur peut révéler des économies significatives et vous aider à établir un budget réaliste.
Options d'assurance et de protection
De nombreuses institutions financières canadiennes offrent des produits d'assurance facultatifs pour protéger votre marge de crédit. Ceux-ci sont conçus pour aider à gérer la dette en cas d'événements de vie imprévus. L'assurance crédit pour les marges de crédit personnelles peut aider à rembourser ou à réduire votre solde en cas de décès. Elle peut également couvrir vos paiements minimums en cas d'invalidité, empêchant votre solde de croître en raison de paiements manqués pendant une période de perte de revenu. Les offres d'assurance spécifiques peuvent inclure l'assurance maladie grave, l'assurance vie et l'assurance invalidité.
Ces produits sont souscrits par des compagnies d'assurance comme The Canada Life Assurance Company. Il est important de revoir les conditions, les modalités et les coûts de tout produit d'assurance pour déterminer s'il répond à vos besoins personnels. Ajouter une assurance augmentera vos coûts mensuels, car les primes sont typiquement ajoutées à votre solde ou paiement de marge de crédit. Vous devriez parler avec un spécialiste bancaire ou d'assurance pour obtenir tous les détails sur la couverture, les exclusions et l'admissibilité à ces protections facultatives.
Ils peuvent vous aider à comprendre comment l'assurance s'intègre à vos paiements de marge de crédit et comment les primes sont calculées. Choisir une assurance appropriée est une décision personnelle basée sur votre situation financière, vos personnes à charge et votre tolérance au risque. L'assurance fournit un filet de sécurité mais représente un coût supplémentaire continu qui devrait être pris en compte dans votre budget global lorsque vous utilisez une marge de crédit. Ces produits sont un élément clé de la planification financière complète pour les emprunteurs.
Questions fréquentes
Quel est le paiement minimum sur une marge de crédit au Canada?
Le paiement minimum sur la plupart des marges de crédit personnelles au Canada est de 2 % du solde impayé ou de 50 $, selon le montant le plus élevé. Ce paiement est typiquement dû mensuellement. Il est crucial de comprendre que ce paiement minimum couvre souvent uniquement les intérêts courus pour la période. Pour réellement réduire votre dette principale, vous devez payer plus que le montant minimum requis.
Comment les intérêts sont-ils calculés sur une marge de crédit canadienne?
Les intérêts sur une marge de crédit sont calculés quotidiennement sur votre solde impayé, le montant que vous avez réellement emprunté de votre limite. Le montant d'intérêts quotidien est couru, puis totalisé et facturé sur votre relevé mensuel. Cette méthode signifie que les coûts d'intérêts peuvent changer quotidiennement à mesure que votre solde change. Comme ils sont composés, rembourser votre solde rapidement réduit les intérêts que vous paierez au fil du temps.
Puis-je rembourser ma marge de crédit à l'avance sans pénalité?
Oui, vous pouvez généralement rembourser votre marge de crédit en entier à tout moment sans aucune pénalité de remboursement anticipé. C'est une caractéristique standard offerte par les principales institutions financières canadiennes. Vous pouvez effectuer ce paiement forfaitaire via les services bancaires en ligne, en visitant une succursale ou en appelant un conseiller. Rembourser le solde à l'avance arrête toutes les futures charges d'intérêts, vous faisant économiser de l'argent.
Quelle est la différence entre une marge de crédit à taux fixe et à taux variable?
Une marge de crédit à taux variable a un taux d'intérêt qui fluctue en fonction des changements du taux préférentiel du prêteur. Cela signifie que vos coûts d'intérêts et vos paiements minimums peuvent augmenter ou diminuer avec le temps. Une marge de crédit à taux fixe verrouille le taux d'intérêt pour une période, offrant des paiements prévisibles. De nombreux prêteurs vous permettent de passer entre des options de taux fixe et variable sur votre marge de crédit existante.
Devrais-je choisir une marge de crédit ou un prêt personnel?
Un prêt personnel est un bon choix pour un besoin d'emprunt bien défini avec un objectif final particulier, comme acheter une voiture ou consolider des dettes. Il fournit une somme forfaitaire d'argent au départ avec des paiements prévisibles et stables sur une période fixe. Une marge de crédit est meilleure pour un emprunt flexible pour divers besoins sans avoir à refaire une demande à chaque fois, car vous avez accès à des fonds jusqu'à votre limite approuvée. Vous ne payez des intérêts que sur le montant que vous utilisez réellement, et à mesure que vous remboursez ce que vous avez emprunté, cet argent redevient disponible pour vous.
Comment un calculateur peut-il m'aider à gérer ma marge de crédit?
Un calculateur de marge de crédit vous aide à estimer vos paiements mensuels et vos intérêts totaux dans différents scénarios. Vous pouvez tester les effets de paiements plus élevés, de différents taux d'intérêt ou de divers échéanciers de remboursement. Cela vous permet de créer un plan de remboursement et un budget réalistes avant d'emprunter. C'est un outil précieux pour comparer le coût d'une marge de crédit avec d'autres options d'emprunt comme les prêts personnels.
Sources et lectures complémentaires
- Personal Loan & Line of Credit Payment Calculator rbcroyalbank.com
- Personal Loan and Line of Credit Payment Calculator td.com
- Loan and Line of Credit Calculator cibc.com
- Personal Loan Calculator scotiabank.com
- Line of Credit Payoff Calculator (Canadian) dinkytown.net
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.