Le test de résistance hypothécaire est une évaluation financière obligatoire pour la plupart des acheteurs canadiens et pour ceux qui refinancent leur hypothèque. Introduit par le régulateur bancaire fédéral, il exige que les emprunteurs prouvent qu'ils peuvent assumer leurs versements hypothécaires à un taux d'intérêt supérieur à leur taux contractuel réel. Cette règle s'applique aux hypothèques provenant de prêteurs réglementés par le gouvernement fédéral, comme les banques, et est conçue pour garantir que les emprunteurs peuvent résister à de futures hausses de taux. Comprendre le test de résistance est crucial pour quiconque prévoit acheter une maison ou refinancer au Canada, car il influence directement le montant maximal d'hypothèque qu'ils peuvent obtenir.
Qu'est-ce que le test de résistance hypothécaire
Un test de résistance hypothécaire est une exigence réglementaire qui évalue la capacité d'un emprunteur à assumer les versements hypothécaires dans un contexte de taux d'intérêt potentiellement plus élevés. Il est effectué par les prêteurs hypothécaires lorsqu'un emprunteur fait une demande pour une nouvelle hypothèque ou refinance une hypothèque existante. Le test ne modifie pas le taux d'intérêt réel du contrat hypothécaire, mais utilise un taux de qualification plus élevé pour calculer l'accessibilité financière. Cela garantit que les emprunteurs disposent d'une marge de sécurité financière pour faire face à d'éventuelles augmentations des coûts d'emprunt. Le test a été conçu pour empêcher les Canadiens de contracter une dette excessive et pour protéger la stabilité du système financier.
Le test de résistance a été introduit en 2018 par le Bureau du surintendant des institutions financières, le régulateur bancaire fédéral du Canada. Sa mise en œuvre a suivi des inquiétudes concernant le risque que la dette hypothécaire des ménages, en croissance rapide, faisait peser sur la stabilité économique. En exigeant que les emprunteurs se qualifient à un taux plus élevé, le test vise à réduire la probabilité de défauts de paiement hypothécaire lorsque les taux d'intérêt augmentent. Tous les prêteurs réglementés par le gouvernement fédéral, comme les banques, sont tenus d'effectuer ce test. Échouer au test de résistance signifie qu'un emprunteur n'est pas admissible à une hypothèque auprès de tout prêteur réglementé par le gouvernement fédéral.
Le mécanisme central du test de résistance est l'utilisation d'un taux de qualification, qui est un taux d'intérêt hypothétique utilisé pour les calculs d'accessibilité financière. Ce taux est le plus élevé de deux références : le taux hypothécaire contractuel réel de l'emprunteur plus deux points de pourcentage, ou un taux plancher fixé par le gouvernement fédéral. En 2026, ce taux plancher est de 5,25 %. Par exemple, si un emprunteur se voit offrir un taux contractuel de 4,39 %, le taux de qualification serait de 6,39 %, car il est supérieur au taux plancher de 5,25 %. Les prêteurs calculent ensuite les ratios d'endettement de l'emprunteur en utilisant ce taux plus élevé pour déterminer le montant maximal du prêt.
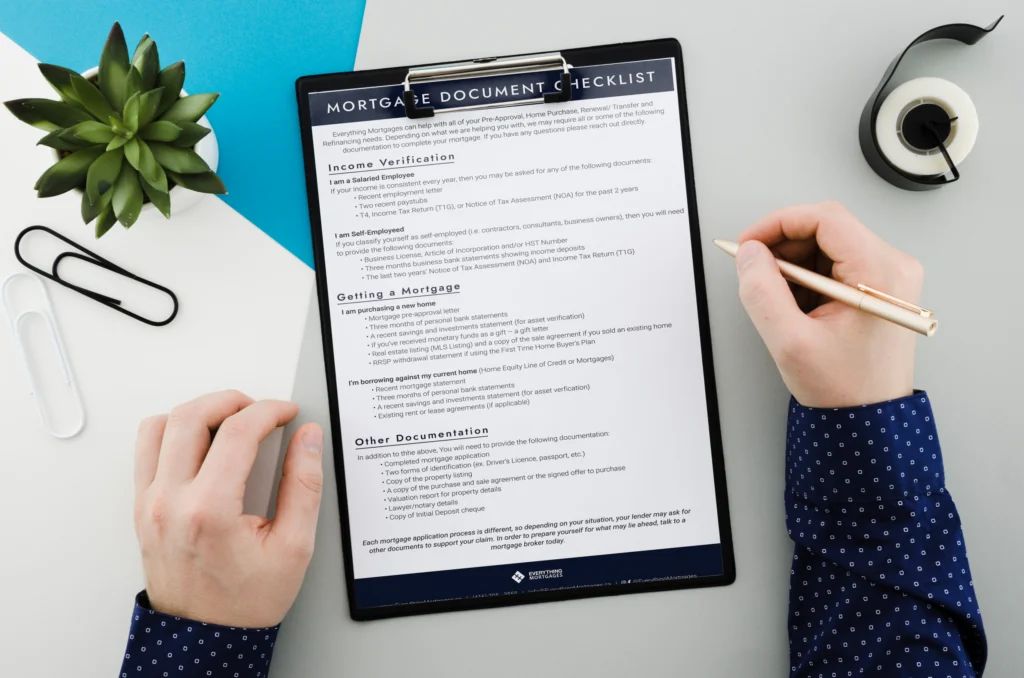
Fonctionnement et calcul du test de résistance
Le calcul du test de résistance s'intègre à deux formules standard de qualification hypothécaire : le ratio de revenu brut affecté aux dépenses de logement et le ratio de revenu brut affecté au service total de la dette. Le ratio RDB mesure les coûts du logement en pourcentage du revenu annuel brut, tandis que le ratio RDT mesure toutes les obligations de dette. Pour le test de résistance, les prêteurs calculent ces ratios en utilisant le taux de qualification plus élevé, et non le taux contractuel réel. Dans la plupart des cas, le ratio RDB maximal est de 39 % du revenu brut du ménage. Le ratio RDT maximal est généralement de 44 % du revenu brut du ménage, bien que cela puisse varier en fonction du crédit et d'autres facteurs.
Les dépenses de logement pour le calcul du RDB comprennent le versement hypothécaire au taux du test de résistance, les taxes foncières, les frais de chauffage et la moitié de toute charge de copropriété. Le calcul du RDT ajoute tous les autres remboursements mensuels de dettes, tels que les prêts automobiles, les paiements de cartes de crédit et les prêts étudiants. En utilisant le taux de qualification plus élevé, la composante du versement hypothécaire dans ces ratios augmente, ce qui réduit le montant maximal d'hypothèque qu'un emprunteur peut obtenir. Ce processus garantit que même si les taux d'intérêt augmentent jusqu'au niveau du taux de qualification, le fardeau total de la dette de l'emprunteur resterait dans des limites gérables selon les ratios standards.
Pour illustrer, prenons un emprunteur avec un salaire brut annuel de 90 000 $ et aucune autre dette. Si le taux de qualification est de 6,39 %, le versement hypothécaire maximal autorisé est calculé sur la base de la limite de 39 % pour le RDB. Ce versement, combiné à des estimations pour les taxes foncières et le chauffage, détermine le principal hypothécaire maximal que l'emprunteur peut se permettre. Le test de résistance réduit effectivement le montant pour lequel un emprunteur peut se qualifier par rapport à l'utilisation du taux contractuel réel. Cette réduction peut être significative, ce qui signifie souvent que les acheteurs doivent envisager des maisons moins chères ou épargner une mise de fonds plus importante.
Qui doit subir le test de résistance
Le test de résistance hypothécaire s'applique à la plupart des emprunteurs qui cherchent une hypothèque auprès d'une institution financière réglementée par le gouvernement fédéral. Cette catégorie comprend toutes les grandes banques comme RBC, TD, Banque Scotia, BMO, CIBC et Banque Nationale, ainsi que la plupart des sociétés de fiducie. Le test s'applique à la fois aux hypothèques assurées, où la mise de fonds est inférieure à 20 %, et aux hypothèques non assurées ou conventionnelles, où la mise de fonds est de 20 % ou plus. C'est une étape obligatoire du processus de demande d'hypothèque auprès de ces prêteurs.
Le test est requis dans plusieurs scénarios spécifiques au-delà d'un achat de maison standard. Il s'applique lors du refinancement d'une hypothèque existante, ce qui implique d'augmenter le solde hypothécaire ou de prolonger l'amortissement. Il s'applique également lors du changement de prêteur pour une hypothèque assurée. Cependant, il existe des exceptions importantes. Les emprunteurs qui renouvellent leur hypothèque avec le même prêteur n'ont pas à subir un nouveau test de résistance. De plus, depuis septembre 2024, une nouvelle règle stipule que les propriétaires ayant une hypothèque non assurée qui changent pour un nouveau prêteur sans augmenter le montant du prêt ou l'amortissement, ce qu'on appelle un transfert simple, sont également exemptés d'un nouveau test de résistance.
- Nouvelles hypothèques pour l'achat d'une maison auprès de prêteurs réglementés par le gouvernement fédéral.
- Demandes de refinancement qui augmentent le montant du prêt ou la durée.
- Changement de prêteur pour une hypothèque assurée.
- Changement de prêteur pour une hypothèque non assurée si le montant du prêt ou l'amortisation change.
Il est crucial de comprendre que le test de résistance est un règlement bancaire fédéral, et non une loi canadienne universelle. Les prêteurs réglementés par les provinces, comme la plupart des caisses populaires, ne sont pas légalement tenus d'appliquer le test de résistance fédéral. En pratique, beaucoup appliquent des normes internes similaires, mais elles peuvent offrir plus de flexibilité. Les prêteurs hypothécaires privés ne sont pas non plus liés par le test de résistance, bien qu'ils facturent généralement des taux d'intérêt beaucoup plus élevés, dépassant parfois 10 %. Ces prêteurs alternatifs peuvent être une option pour les emprunteurs qui échouent au test de résistance dans une banque.
Historique et évolution des règles
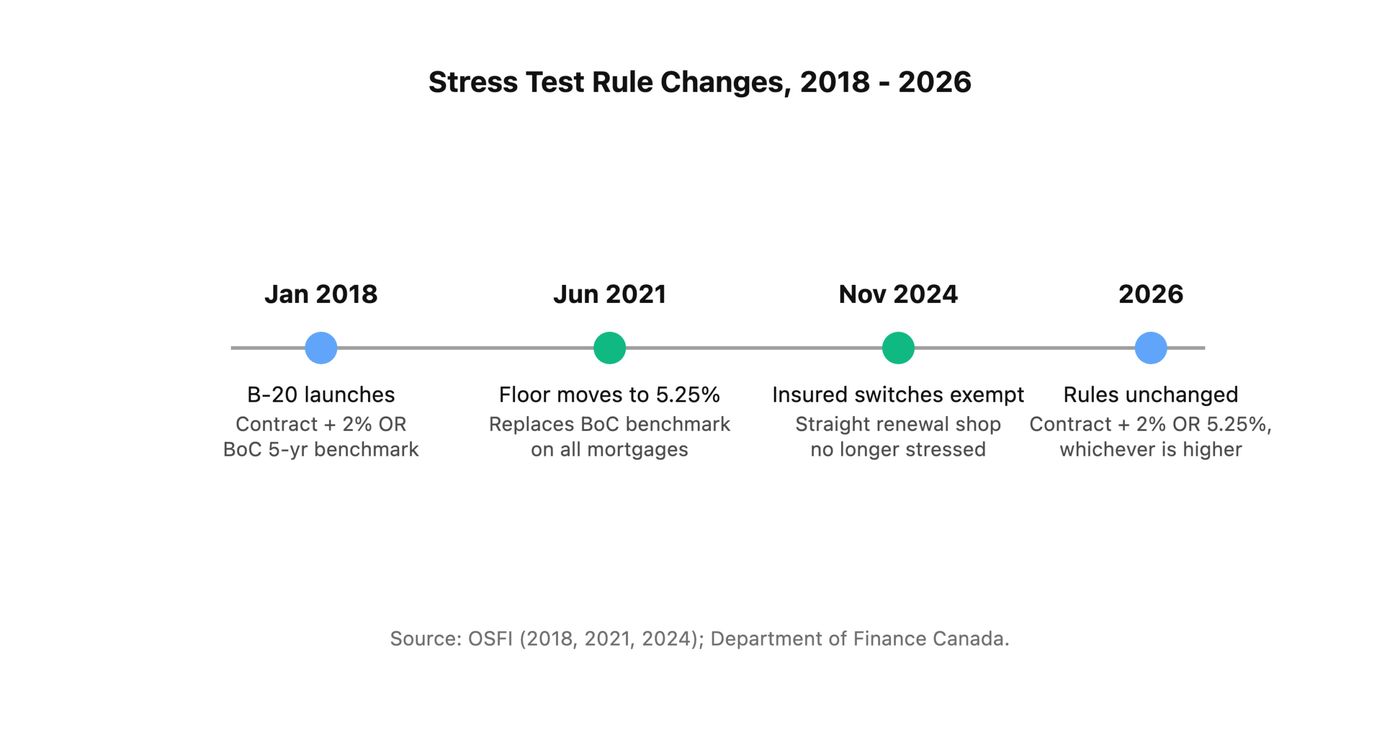
Le test de résistance hypothécaire a été officiellement introduit en janvier 2018 par le BSIF sous la ligne directrice B-20 pour les hypothèques non assurées. En même temps, le gouvernement fédéral a étendu un test équivalent aux hypothèques assurées. La règle initiale exigeait que les emprunteurs se qualifient au taux le plus élevé entre le taux de référence quinquennal de la Banque du Canada ou leur taux contractuel plus deux points de pourcentage. Il s'agissait d'un changement important par rapport aux pratiques antérieures, où les emprunteurs ne devaient prouver qu'ils pouvaient assumer les versements à leur taux contractuel réel.
En juin 2021, les règles ont été mises à jour, établissant un nouveau taux de qualification minimum fixe. Le taux du test de résistance est devenu le plus élevé entre le taux contractuel de l'emprunteur plus 2 % ou un plancher fixé à 5,25 %. Ce taux plancher a remplacé le système précédent basé sur le taux de référence. Le plancher de 5,25 % est resté en place jusqu'en 2026. Le BSIF examine le taux de qualification minimum, y compris le plancher et la marge de 2 %, au moins une fois par an. Le régulateur base ses décisions sur les données des institutions financières, les indicateurs de vulnérabilité du marché immobilier et des consultations avec le ministère des Finances Canada et la Banque du Canada.
| Année | Changement clé |
|---|---|
| 2018 | Introduction du test de résistance pour les hypothèques assurées et non assurées. |
| Juin 2021 | Taux plancher fixé à 5,25 %, remplaçant le taux de référence. |
| Septembre 2024 | Exemption introduite pour les transferts simples d'hypothèques non assurées. |
| Décembre 2024 | Inadmissibilité à l'assurance hypothécaire pour les propriétés de 1,5 million $ et plus. |
D'autres changements de politiques connexes se sont produits parallèlement au test de résistance. En décembre 2024, la Société canadienne d'hypothèques et de logement a mis à jour sa politique de sorte que les propriétés coûtant 1,5 million $ ou plus ne sont plus admissibles à l'assurance hypothécaire. De plus, la SCHL n'accepte pas les mises de fonds financées par une dette supplémentaire, comme des prêts personnels. Ces règles en évolution reflètent les efforts continus pour gérer les risques sur le marché immobilier canadien et le système financier.
Impact sur les emprunteurs et le marché immobilier
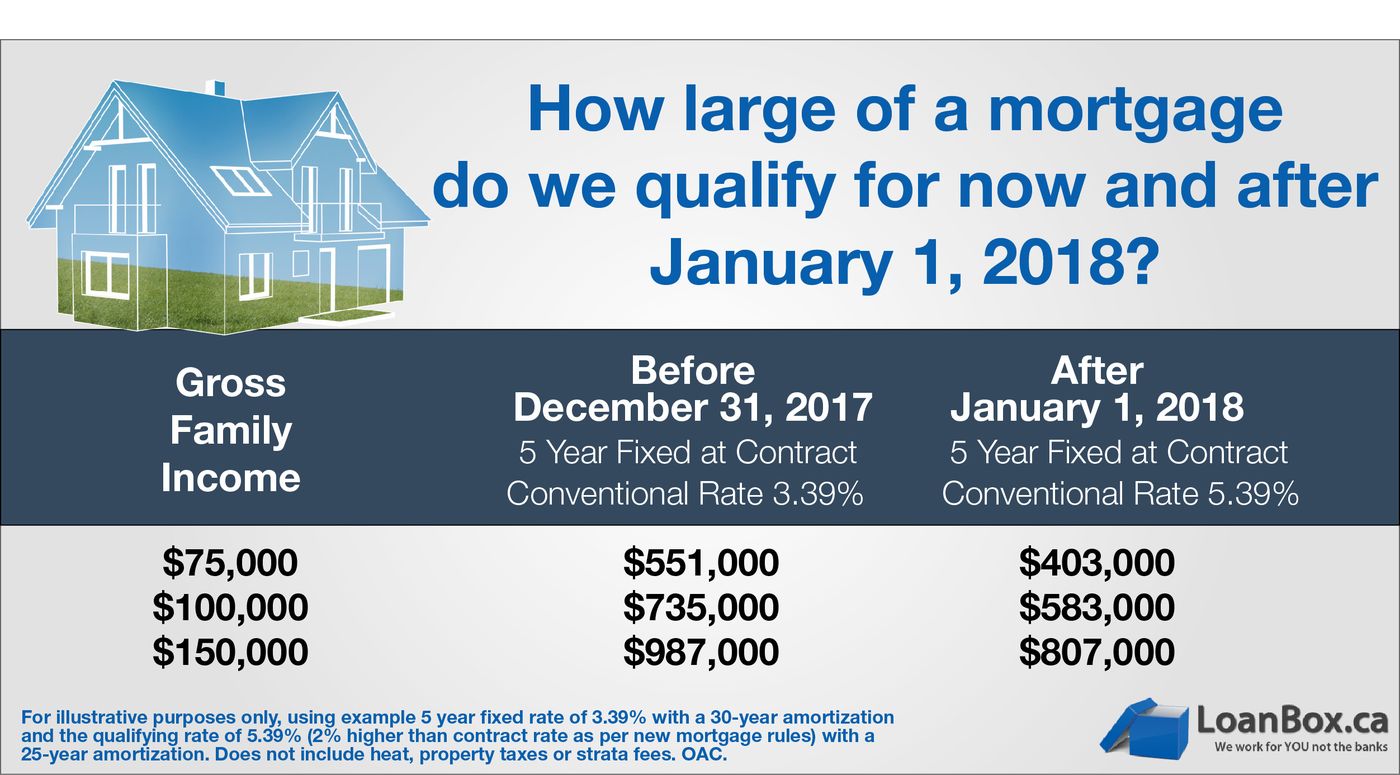
L'impact principal du test de résistance sur les emprunteurs individuels est une réduction du montant hypothécaire maximal pour lequel ils peuvent se qualifier. Parce que les prêteurs évaluent l'accessibilité financière à un taux d'intérêt plus élevé, le même revenu soutient un prêt plus petit. Cela peut être particulièrement difficile pour les acheteurs d'une première maison dans les marchés coûteux, car cela limite leur pouvoir d'achat. Cela signifie souvent que les acheteurs doivent ajuster leurs attentes, épargner pour une mise de fonds plus importante ou envisager des propriétés moins chères.
À plus grande échelle, le test de résistance vise à refroidir la demande de logements et à ralentir la hausse des prix des maisons en limitant le montant de la dette que les acheteurs peuvent contracter. En s'assurant que les emprunteurs peuvent résister à des hausses de taux, il vise également à les protéger contre le défaut de paiement si leur situation financière se détériore ou si les taux d'intérêt augmentent. Le test aborde l'un des plus grands risques pour les institutions financières : le risque de prêt garanti par un bien immobilier. Des défauts de paiement hypothécaire généralisés pourraient nuire au système financier canadien, de sorte que le test de résistance agit comme une mesure préventive.
Les critiques de cette politique soutiennent qu'elle affecte de manière disproportionnée les acheteurs d'une première maison, les empêchant potentiellement d'accéder à la propriété. Ils notent également qu'elle peut pousser certains emprunteurs vers des prêteurs privés non réglementés, qui facturent des taux d'intérêt nettement plus élevés. Les partisans rétorquent que le test favorise la stabilité financière à long terme, à la fois pour les emprunteurs et pour l'économie. Le test est incontestablement devenu une caractéristique permanente et influente du paysage hypothécaire canadien, façonnant la capacité d'emprunt et la dynamique du marché.
Règles clés et critères de qualification
Plusieurs règles et critères spécifiques régissent l'application du test de résistance hypothécaire. La règle centrale est la formule du taux de qualification : les emprunteurs doivent se qualifier au taux le plus élevé entre leur taux hypothécaire contractuel plus deux points de pourcentage ou le taux plancher du BSIF, qui est de 5,25 % en 2026. Ce taux est utilisé pour calculer les ratios d'endettement de l'emprunteur. Le ratio de revenu brut affecté aux dépenses de logement standard ne doit pas dépasser 39 %, et le ratio de revenu brut affecté au service total de la dette ne doit généralement pas dépasser 44 %, bien que les prêteurs puissent ajuster ces valeurs en fonction de la solvabilité.
Pour les hypothèques qui nécessitent une assurance hypothécaire, obligatoire pour les mises de fonds inférieures à 20 %, le même test de résistance s'applique. Les assureurs, la SCHL, Sagen et Canada Guaranty, ont des politiques de qualification légèrement différentes, mais tous exigent le test de résistance. Comme indiqué, les propriétés dont le prix d'achat est de 1,5 million $ ou plus ne sont pas admissibles à cette assurance depuis décembre 2024. Pour les hypothèques conventionnelles non assurées, le test de résistance est appliqué sous la ligne directrice B-20 du BSIF, qui fixe les attentes pour les prêteurs réglementés par le gouvernement fédéral.
- Taux de qualification : Le plus élevé entre le taux contractuel + 2 % ou 5,25 %.
- Limite RDB : Généralement 39 % du revenu brut.
- Limite RDT : Généralement 44 % du revenu brut.
- S'applique à : Nouveaux achats, refinancements et certains changements de prêteur.
- Exemptions : Renouvellements avec le même prêteur, transferts simples d'hypothèques non assurées.
- Limite des hypothèques assurées : Prix d'achat inférieur à 1,5 million $.
Il est important pour les emprunteurs de savoir que leur accessibilité hypothécaire dépend de trois facteurs clés : leur revenu brut du ménage, leurs obligations mensuelles totales de dette et le taux de qualification du test de résistance. Les prêteurs recueilleront des documents sur tous ces éléments pendant le processus de demande. Les emprunteurs devraient se préparer en comprenant ces ratios et en calculant leur propre situation avant de faire une demande. Cette préparation peut aider à éviter les mauvaises surprises et à améliorer les chances de succès d'une demande d'hypothèque.
Questions fréquentes
Quel est le taux actuel du test de résistance hypothécaire au Canada pour 2026 ?
Le taux de qualification actuel du test de résistance est déterminé par une formule spécifique. C'est le plus élevé entre votre taux hypothécaire contractuel réel plus deux points de pourcentage, ou un taux plancher fixe de 5,25 %. En 2026, avec des taux contractuels typiques supérieurs à 4 %, le taux contractuel plus 2 % est généralement le chiffre le plus élevé. Par exemple, si votre taux offert est de 4,39 %, votre taux de qualification pour le test de résistance serait de 6,39 %. Le plancher de 5,25 % a été fixé en juin 2021 et n'a pas changé depuis.
Qui doit réussir le test de résistance hypothécaire ?
La plupart des emprunteurs qui cherchent une hypothèque auprès d'un prêteur réglementé par le gouvernement fédéral doivent réussir le test de résistance. Cela inclut les clients de toutes les grandes banques et de la plupart des sociétés de fiducie. Le test s'applique à la fois aux nouveaux achats de maison et aux demandes de refinancement où le montant du prêt augmente. Il s'applique aux hypothèques assurées avec une mise de fonds inférieure à 20 % et aux hypothèques conventionnelles non assurées. Les principales exceptions sont les emprunteurs qui renouvellent leur hypothèque avec le même prêteur et, depuis septembre 2024, les propriétaires ayant des hypothèques non assurées qui effectuent un transfert simple vers un nouveau prêteur sans changer le montant du prêt ou l'amortissement.
Comment le test de résistance réduit-il le montant hypothécaire que je peux obtenir ?
Le test de résistance réduit le montant hypothécaire pour lequel vous pouvez vous qualifier en utilisant un taux d'intérêt plus élevé pour calculer vos ratios d'endettement. Les prêteurs déterminent combien vous pouvez emprunter en fonction de votre revenu et des ratios RDB et RDT maximum autorisés. En calculant votre versement hypothécaire hypothétique au taux de qualification plus élevé au lieu de votre taux réel, le montant du versement augmente. Ce versement plus important consomme une plus grande partie de votre ratio d'endettement autorisé, laissant moins de place pour le montant principal du prêt. Par conséquent, l'hypothèque maximale que vous obtenez est inférieure à ce qu'elle serait si elle était calculée à votre taux contractuel réel.
Dois-je réussir le test de résistance lorsque je renouvelle mon hypothèque ?
Non, vous n'avez pas à réussir un nouveau test de résistance lorsque vous renouvelez votre hypothèque avec votre prêteur actuel. Les règles du test de résistance s'appliquent uniquement aux nouveaux contrats de prêt hypothécaire. Un renouvellement avec le même prêteur, aux mêmes conditions, n'est pas considéré comme un nouveau contrat. Cependant, si vous refinancez votre hypothèque en augmentant le montant du prêt ou en prolongeant l'amortisation, vous devrez repasser le test de résistance. De même, si vous transférez votre hypothèque à un autre prêteur, vous devrez généralement repasser un nouveau test de résistance, à moins que vous n'ayez une hypothèque non assurée et que vous effectuiez un transfert simple tel que défini par l'exemption de 2024.
Que se passe-t-il si j'échoue au test de résistance hypothécaire ?
Échouer au test de résistance hypothécaire signifie que vous n'êtes pas admissible à une hypothèque auprès d'aucun prêteur réglementé par le gouvernement fédéral au Canada, y compris toutes les grandes banques. Si vous échouez, vous devrez peut-être explorer d'autres options de prêt. Les prêteurs réglementés par les provinces, comme certaines caisses populaires, ne sont pas légalement tenus d'appliquer le test de résistance fédéral, bien qu'ils aient souvent leurs propres normes. Les prêteurs hypothécaires privés n'appliquent pas non plus le test de résistance, mais ils facturent généralement des taux d'intérêt beaucoup plus élevés, dépassant parfois 10 %, et peuvent avoir des exigences de crédit plus flexibles. Échouer au test indique généralement que, selon les normes du régulateur, votre budget pourrait ne pas résister à une augmentation significative des taux d'intérêt.
Quels sont les ratios RDB et RDT pour le test de résistance ?
Le ratio de revenu brut affecté aux dépenses de logement et le ratio de revenu brut affecté au service total de la dette sont des mesures clés utilisées dans le calcul du test de résistance. Le ratio RDB mesure vos coûts de logement, y compris le versement hypothécaire au taux du test de résistance, la taxe foncière, le chauffage et la moitié des frais de copropriété, en pourcentage de votre revenu annuel brut. Le maximum est généralement de 39 %. Le ratio RDT mesure toutes vos obligations mensuelles de dette, y compris les coûts de logement du test de résistance plus d'autres dettes comme les prêts automobiles et les paiements de cartes de crédit, par rapport à votre revenu brut. Le RDT maximum est généralement de 44 %. Les prêteurs utilisent ces ratios avec le taux de qualification plus élevé pour déterminer votre versement hypothécaire et votre montant de prêt maximum abordables.
Sources et lectures complémentaires
- Mortgage Stress-Test Calculator | 2026 Updates wowa.ca
- What is the Canadian mortgage stress test? | Posts scotiabank.com
- New Mortgage Qualification Rules (Stress Test) td.com
- Mortgage Stress Test Canada 2026, How It Works lendsimpl.ca
- Minimum qualifying rate for uninsured mortgages osfi-bsif.gc.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.