La Taxe sur les produits et services (TPS) est une taxe fédérale à valeur ajoutée qui s'applique à la plupart des biens et services vendus au Canada. Introduite en 1991 à un taux de 7 %, la TPS actuelle est de 5 % depuis le 1er janvier 2008. La taxe est administrée par l'Agence du revenu du Canada et a représenté 11,2 % du total des revenus du gouvernement fédéral pour l'exercice 2023-2024. Comprendre la TPS est essentiel pour les consommateurs et les entreprises canadiennes, car elle affecte les prix, la conformité des entreprises et les revenus gouvernementaux.
Fonctionnement de la TPS en tant que taxe à valeur ajoutée
La Taxe sur les produits et services est une taxe à valeur ajoutée (TVA) perçue sur la fourniture de la plupart des biens et services achetés au Canada. Elle s'applique à chaque étape de la chaîne d'approvisionnement, de la fabrication au détail. Les entreprises inscrites à la TPS perçoivent la taxe auprès de leurs clients sur les ventes taxables, ce qu'on appelle la taxe de sortie. Ces mêmes entreprises peuvent réclamer le remboursement de la TPS qu'elles paient sur leurs propres achats et dépenses d'entreprise, appelés crédits de taxe sur les intrants, lorsqu'elles versent la taxe perçue à l'Agence du revenu du Canada. Ce système empêche la cascade fiscale, où une taxe est appliquée plusieurs fois sur le même bien au fil de sa production. Par conséquent, le fardeau complet de la TPS retombe finalement sur le consommateur final. L'assiette fiscale comprend la plupart des produits et services, avec des exceptions spécifiques pour les produits de première nécessité politiquement sensibles. Les biens exportés sont détaxés, ce qui signifie qu'ils sont imposés à un taux de 0 %, ce qui permet aux exportateurs de récupérer la TPS payée sur les intrants. Le seuil d'inscription à la TPS est de 30 000 $ de ventes aux consommateurs canadiens annuellement, calculé sur un seul trimestre civil ou les quatre derniers trimestres consécutifs.
Fournitures taxables, détaxées et exonérées
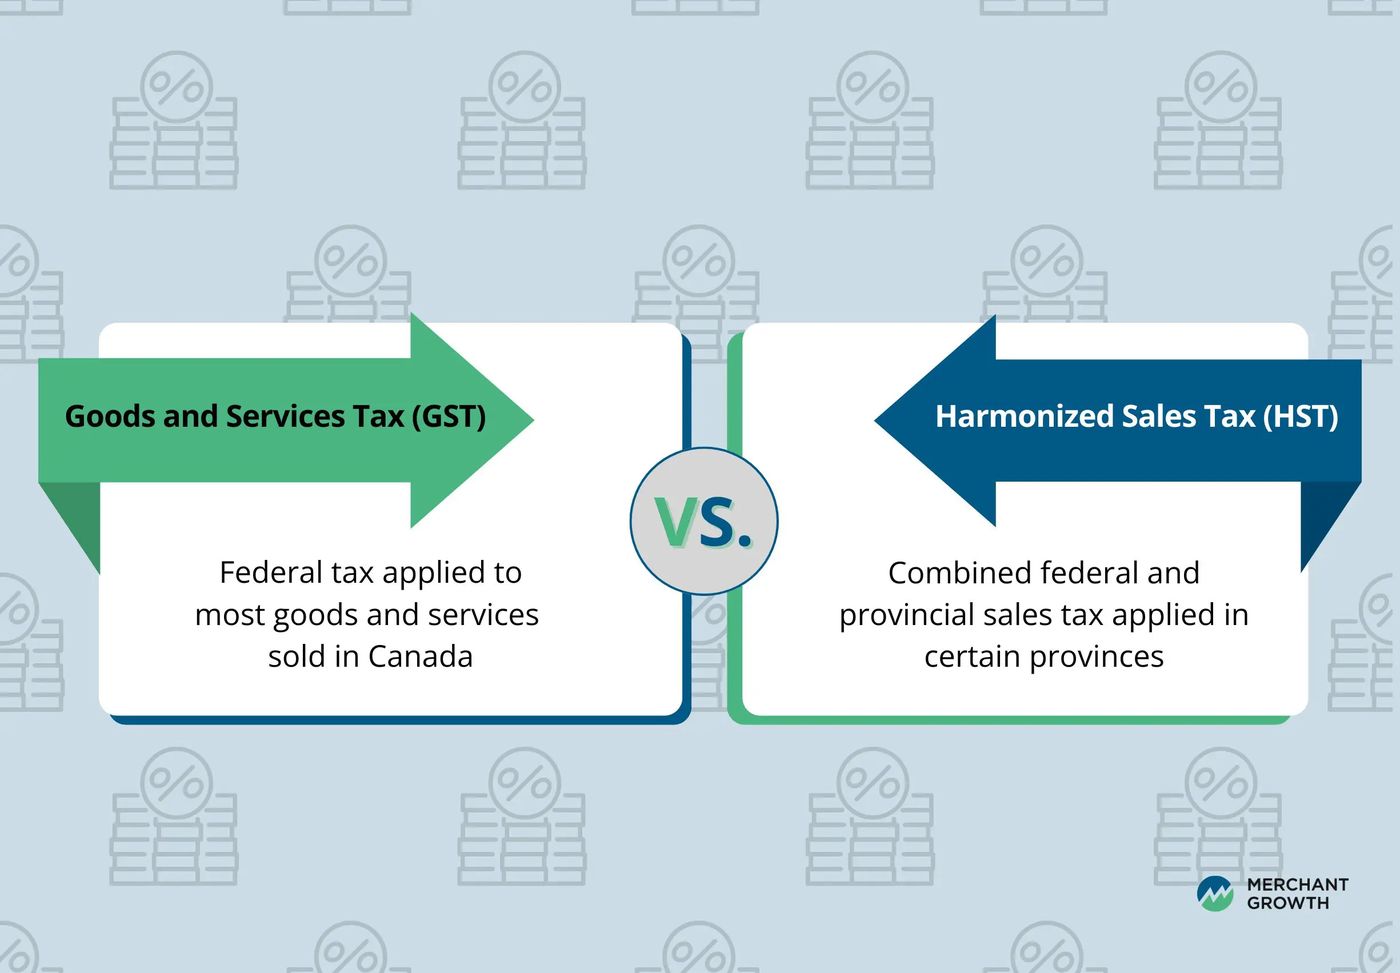
Les fournitures aux fins de la TPS sont classées comme taxables, détaxées ou exonérées, ce qui détermine comment la taxe est appliquée. Les fournitures taxables sont assujetties à la TPS au taux standard de 5 % ou au taux applicable de la Taxe de vente harmonisée. Cette catégorie englobe la majorité des biens et services vendus au Canada, y compris les produits physiques, les services professionnels, les repas au restaurant, l'hébergement et les produits numériques comme les logiciels, les abonnements et les services de diffusion en continu. Les fournitures détaxées sont imposées à un taux de 0 %, ce qui signifie qu'aucune TPS n'est facturée au client. Cependant, la vente est toujours considérée comme taxable, ce qui permet au fournisseur de récupérer toute TPS payée sur les intrants utilisés pour produire cette fourniture. Les articles détaxés courants comprennent les produits d'épicerie de base, les médicaments sur ordonnance, les dispositifs médicaux admissibles, les produits d'hygiène féminine et la plupart des exportations de biens et services. Les fournitures exonérées ne sont pas assujetties à la TPS du tout, et les fournisseurs ne peuvent pas facturer de taxe sur celles-ci. De plus, les entreprises qui effectuent des fournitures exonérées n'ont généralement pas droit au remboursement de la TPS payée sur les dépenses connexes. Cette catégorie comprend les loyers résidentiels à long terme, la plupart des services de soins de santé et dentaires fournis par des professionnels, les services éducatifs de base, les services de garde et la plupart des services financiers. La distinction entre ces catégories est essentielle pour que les entreprises assurent une perception et une conformité fiscales correctes.
Histoire et controverse politique
La Taxe sur les produits et services a été introduite par le gouvernement progressiste-conservateur du premier ministre Brian Mulroney et du ministre des Finances Michael Wilson. Elle est entrée en vigueur le 1er janvier 1991, remplaçant la taxe fédérale de vente des fabricants (TVF) de 13,5 % et la taxe fédérale sur les télécommunications de 11 %. Le gouvernement soutenait que la TVF nuisait à la compétitivité à l'exportation du secteur manufacturier et que la TPS rendrait le Canada plus compétitif. La proposition initiale était pour une taxe de vente nationale de 9 %, mais elle a été adoptée à un taux de 7 %. L'introduction a été très controversée et a fait face à une forte désapprobation publique et à une opposition parlementaire. Le Sénat à majorité libérale a d'abord refusé d'adopter la législation, ce qui a conduit le premier ministre Mulroney à utiliser une disposition constitutionnelle pour nommer temporairement huit sénateurs supplémentaires, donnant ainsi à son parti une majorité. Malgré l'opposition et une obstruction parlementaire, la taxe a été mise en œuvre. Lors de l'élection de 1993, le Parti libéral sous Jean Chrétien a remporté une majorité après avoir promis d'abroger la TPS. Au lieu de l'abroger, le gouvernement Chrétien a tenté de la fusionner avec les taxes de vente provinciales en une Taxe de vente harmonisée, un plan que seules trois provinces de l'Atlantique ont initialement adopté. Cette promesse non tenue a causé une controverse interne au parti, avec le député John Nunziata qui a voté contre le budget et a été expulsé, et la ministre du Patrimoine Sheila Copps qui a démissionné et a cherché à se faire réélire.
Systèmes et taux de taxe de vente provinciaux
La taxe de vente au Canada implique une combinaison de la TPS fédérale et de divers systèmes provinciaux, ce qui entraîne des taux d'imposition totaux différents à travers le pays. Le taux fédéral de la TPS est de 5 % et s'applique dans toutes les provinces et tous les territoires. Cependant, les provinces choisissent d'administrer la taxe de vente de l'une des trois façons suivantes. Cinq provinces ont pleinement harmonisé leur taxe de vente provinciale avec la TPS pour créer une seule Taxe de vente harmonisée administrée par l'Agence du revenu du Canada. Trois provinces perçoivent une Taxe de vente provinciale distincte en plus de la TPS, administrée par leurs propres autorités provinciales. L'Alberta et les trois territoires n'imposent que la TPS de 5 % sans taxe de vente provinciale supplémentaire. Le Québec a un système unique où il administre à la fois la TPS fédérale et sa propre Taxe de vente du Québec. La taxe totale facturée à un client dépend entièrement de la province ou du territoire où la fourniture est considérée comme étant effectuée.
La Taxe fédérale sur les produits et services s'applique à un taux de 5 % partout au Canada. Dans cinq provinces, cette TPS est combinée avec une taxe de vente provinciale en une Taxe de vente harmonisée. Ces provinces sont la Nouvelle-Écosse, le Nouveau-Brunswick, Terre-Neuve-et-Labrador, l'Ontario et l'Île-du-Prince-Édouard. La Colombie-Britannique a eu une TVH de 2010 à 2013, mais l'a ensuite supprimée. Les provinces de la Colombie-Britannique, du Manitoba et de la Saskatchewan facturent une Taxe de vente provinciale distincte en plus de la TPS. L'Alberta et les trois territoires ont la TPS mais pas de taxe de vente provinciale ou territoriale.
| Province/Territoire | Système | Taux total |
|---|---|---|
| Ontario | TVH | 13 % |
| Nouvelle-Écosse | TVH | 15 % |
| Nouveau-Brunswick | TVH | 15 % |
| Terre-Neuve-et-Labrador | TVH | 15 % |
| Île-du-Prince-Édouard | TVH | 14 % |
| Colombie-Britannique | TPS + TVP | 5 % + 7 % = 12 % |
| Manitoba | TPS + TVP | 5 % + 7 % = 12 % |
| Saskatchewan | TPS + TVP | 5 % + 6 % = 11 % |
| Alberta | TPS seulement | 5 % |
| Yukon, T.N.-O., Nunavut | TPS seulement | 5 % |
La Taxe de vente harmonisée simplifie l'administration pour les entreprises puisqu'elles traitent avec une seule autorité fiscale et produisent une seule déclaration. Dans les provinces avec une TVP distincte, les entreprises doivent souvent s'inscrire séparément auprès de l'autorité fiscale provinciale et se conformer à des règles distinctes. Les taxes de vente provinciales sont des taxes de vente au détail et ne sont pas récupérables sous forme de crédits d'intrants, ce qui signifie que la TVP payée sur les achats d'entreprise devient un coût. Le taux de TVP en Colombie-Britannique et au Manitoba est de 7 %, tandis que celui de la Saskatchewan est de 6 %, et chaque province a sa propre législation et ses propres exemptions.
Inscription et conformité des entreprises
Les entreprises opérant au Canada doivent comprendre quand elles sont tenues de s'inscrire et de facturer la TPS, la TVH et la TVP. Pour la TPS et la TVH, le seuil clé est la limite du petit fournisseur de 30 000 $ de ventes taxables mondiales sur un seul trimestre civil ou les quatre derniers trimestres consécutifs. Une fois qu'une entreprise dépasse ce seuil, l'inscription auprès de l'Agence du revenu du Canada devient obligatoire, et l'entreprise doit facturer la TPS ou la TVH sur toutes les ventes taxables au Canada. Les entreprises en dessous du seuil ne sont pas tenues de s'inscrire mais peuvent choisir de le faire volontairement pour récupérer les crédits de taxe sur les intrants. Certaines entreprises, comme les exploitants de taxi et de limousine, doivent s'inscrire quel que soit leur volume de ventes. L'inscription crée un numéro de TPS lié au numéro d'entreprise fédéral. Les fournisseurs non-résidents effectuant des fournitures taxables au Canada sont également généralement tenus de s'inscrire une fois qu'ils dépassent le seuil de 30 000 $, même sans présence physique dans le pays. Pour la Taxe de vente provinciale, les règles d'inscription sont établies par chaque province et varient. Par exemple, la Colombie-Britannique exige que les fournisseurs hors province s'inscrivent pour la TVP si leurs revenus annuels provenant des ventes en C.-B. dépassent 10 000 $. Les facilitateurs de marché qui facilitent les ventes pour des tiers sont également tenus de percevoir et de verser la TVP dans les provinces concernées. La conformité implique de facturer la taxe correcte en fonction de l'emplacement du client, de tenir des registres appropriés, de produire des déclarations périodiques et de verser la taxe nette perçue.
Changements clés et débats actuels
La TPS a subi des changements importants depuis son introduction, notamment en ce qui concerne son taux et son harmonisation avec les taxes provinciales. Le taux original de 7 % a été réduit à 6 % le 1er juillet 2006, puis au taux actuel de 5 % le 1er janvier 2008, par le gouvernement conservateur de Stephen Harper. Ces réductions étaient estimées diminuer les revenus fédéraux d'environ 6 milliards de dollars et ont été critiquées pour avantager de manière disproportionnée les plus gros dépensiers. L'harmonisation a été un thème majeur, la Taxe de vente harmonisée ayant été mise en œuvre pour la première fois dans trois provinces de l'Atlantique en 1997. L'Ontario a adopté la TVH en 2010, et l'Île-du-Prince-Édouard en 2013. La Colombie-Britannique a brièvement eu une TVH de 2010 à 2013, date à laquelle elle a été supprimée après un référendum provincial. Un débat continu entoure la visibilité de la taxe. Contrairement à de nombreux pays avec une TVA, la loi canadienne n'exige pas que les prix affichés incluent la TPS parce que la compétence en matière d'affichage des prix relève des provinces. Les provinces ont choisi de ne pas exiger de prix taxes incluses, de sorte que les consommateurs voient généralement des prix avant taxes avec la TPS et la TVP ajoutées à la caisse, ce qui contribue à la notoriété de la taxe. Les changements de taxes provinciales se produisent également, comme en Colombie-Britannique, qui en 2026 a mis en pause une expansion planifiée de la TVP aux services professionnels mais a mis en œuvre d'autres changements pour les services taxables comme la télévision par câble et la réparation de vêtements. La TPS a rapporté environ 52,5 milliards de dollars de revenus en 2025, constituant environ 10 % du total des revenus fédéraux.
Risques de fraude notables et intégrité du système
La conception de la TPS en tant que taxe à valeur ajoutée, bien qu'elle vise à empêcher la cascade fiscale, crée également des opportunités de fraude qui ont mis à l'épreuve l'intégrité du système. Le mécanisme des crédits de taxe sur les intrants, où les entreprises déduisent la TPS payée sur les intrants de la TPS perçue sur les ventes, peut être exploité. Des criminels ont fraudé le système en réclamant des crédits de taxe sur les intrants de la TPS pour des ventes fictives provenant d'entreprises inexistantes, recevant essentiellement des remboursements frauduleux du gouvernement. Ce type de fraude souligne que le système n'est pas complètement efficace dans tous les cas. L'Agence du revenu du Canada emploie diverses mesures de conformité et de vérification pour détecter et prévenir de telles activités frauduleuses. L'agence administre également des programmes de remboursement, comme le crédit pour la TPS/TVH pour les personnes à faible revenu, qui est calculé conjointement avec les déclarations de revenus. Ces crédits sont conçus pour compenser la nature régressive de la taxe à la consommation pour les ménages à faible revenu. Maintenir l'intégrité du système de la TPS reste une priorité administrative continue pour le gouvernement fédéral, et l'agence doit équilibrer une perception efficace des taxes avec des mesures antifraude robustes.
Questions fréquentes
Quel est le taux actuel de la TPS au Canada ?
Le taux fédéral actuel de la Taxe sur les produits et services au Canada est de 5 %. Ce taux est en vigueur depuis le 1er janvier 2008. La TPS a été introduite à l'origine à un taux de 7 % en 1991. Il s'agit d'une taxe à valeur ajoutée administrée par l'Agence du revenu du Canada sur la plupart des biens et services vendus dans le pays.
Quelle est la différence entre la TPS, la TVH et la TVP ?
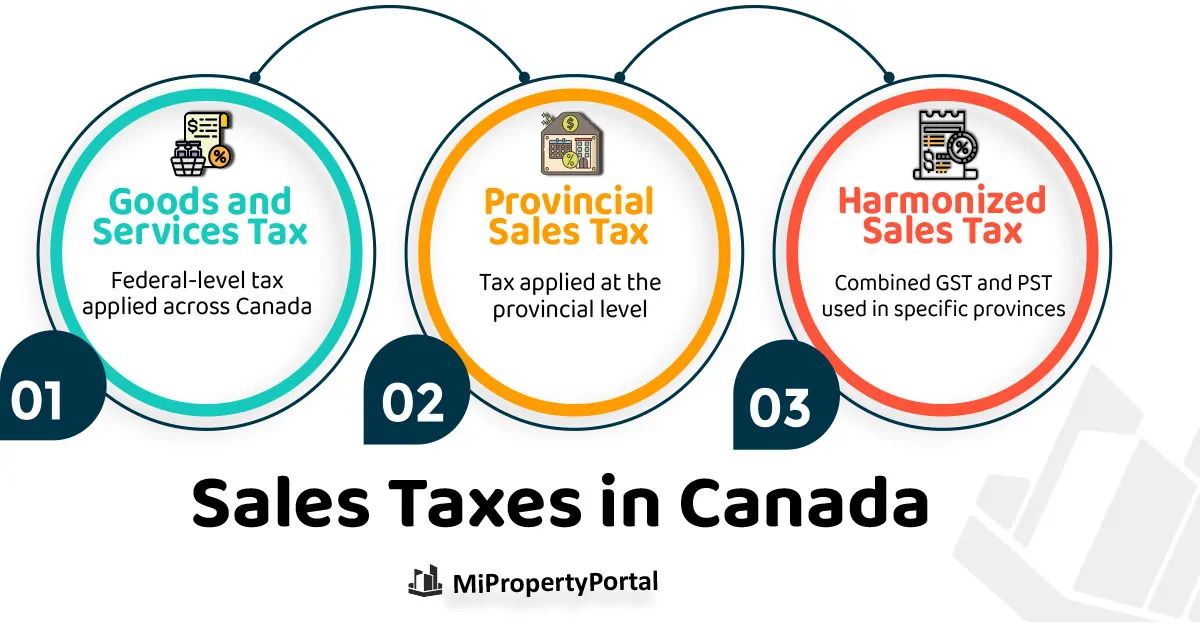
La TPS est la Taxe fédérale sur les produits et services perçue à un taux de 5 %. La TVH est la Taxe de vente harmonisée, qui combine la TPS fédérale avec une taxe de vente provinciale en une seule taxe dans certaines provinces. La TVP est une Taxe de vente provinciale, qui est une taxe distincte perçue dans certaines provinces en plus de la TPS. La TVH est administrée par l'Agence du revenu du Canada, tandis que la TVP est administrée par les autorités provinciales respectives.
Quand une entreprise doit-elle s'inscrire à la TPS/TVH ?
Une entreprise doit s'inscrire à la TPS et à la TVH une fois qu'elle n'est plus un petit fournisseur. Cela se produit lorsque ses ventes taxables mondiales dépassent 30 000 $ dans un seul trimestre civil ou au cours des quatre derniers trimestres consécutifs. Une fois inscrite, l'entreprise doit facturer la TPS ou la TVH sur toutes les ventes taxables au Canada. Certaines entreprises, comme les exploitants de taxi, doivent s'inscrire quel que soit leur volume de ventes.
Les produits d'épicerie sont-ils assujettis à la TPS au Canada ?
Les produits d'épicerie de base sont détaxés pour la TPS, ce qui signifie qu'ils sont imposés à un taux de 0 %. Cette catégorie comprend des articles comme le lait, le pain et les légumes. Cependant, les aliments préparés, les repas au restaurant et les collations sont taxables. Les fournitures détaxées permettent aux entreprises de récupérer la TPS payée sur les intrants, retirant effectivement la taxe du coût final de ces produits de première nécessité.
Comment fonctionne la taxe de vente pour les ventes en ligne aux clients canadiens ?
Pour les ventes en ligne, la taxe facturée dépend de la province ou du territoire du client. Les vendeurs doivent facturer 5 % de TPS aux clients en Alberta et dans les territoires. Dans les provinces à TVH, le taux de TVH applicable est facturé. Dans les provinces à TVP, les vendeurs doivent facturer 5 % de TPS plus le taux de TVP provincial s'ils sont inscrits ou tenus de s'inscrire à la TVP dans cette province. Les vendeurs non-résidents peuvent également avoir des obligations de TPS/TVH une fois que leurs ventes aux consommateurs canadiens dépassent 30 000 $ annuellement.
Quelles provinces utilisent la Taxe de vente harmonisée (TVH) ?
Les provinces utilisant la Taxe de vente harmonisée sont la Nouvelle-Écosse, le Nouveau-Brunswick, Terre-Neuve-et-Labrador, l'Ontario et l'Île-du-Prince-Édouard. La TVH a été adoptée pour la première fois par trois provinces de l'Atlantique en 1997, l'Ontario se joignant en 2010 et l'Île-du-Prince-Édouard en 2013. Il s'agit d'une taxe unique qui combine la Taxe fédérale sur les produits et services avec la taxe de vente provinciale. L'Agence du revenu du Canada administre la TVH, et les revenus perçus sont répartis entre les gouvernements fédéral et provinciaux participants selon une formule établie. La Colombie-Britannique a également eu une TVH de 2010 à 2013, date à laquelle elle a été supprimée après un référendum provincial.
Sources et lectures complémentaires
- Goods and Services Tax (Canada) (Wikipedia) en.wikipedia.org
- Sales Tax in Canada: What Are GST, HST and PST? taxually.com
- GST Tax in Canada: Rates, Rules, and Registration stripe.com
- Canada, Corporate, Other taxes, Worldwide Tax Summaries taxsummaries.pwc.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.