Un calculateur de taxes de vente vous aide à déterminer le montant de taxe sur un achat ou une vente au Canada. Il peut calculer le prix total incluant les taxes à partir d'un prix de base, ou calculer à rebours le prix d'origine et le montant de la taxe à partir d'un total. C'est essentiel pour que les consommateurs comprennent leurs coûts finaux et pour que les entreprises fixent correctement le prix des biens et respectent les règles fiscales. La taxe de vente canadienne comprend des composantes fédérales et provinciales, avec des taux et des structures qui varient considérablement d'un bout à l'autre du pays.
Comment fonctionne le calculateur de taxes de vente
Le calculateur est conçu pour effectuer deux calculs principaux, souvent présentés dans des onglets séparés. La première fonction calcule le montant total et les taxes de vente à partir d'un sous-total, c'est-à-dire le prix avant taxes. Vous entrez le prix de base, sélectionnez la province ou le territoire applicable, et le calculateur applique les bons taux de taxe fédéraux et provinciaux pour déterminer le montant de la TPS, de la TVH, de la TVP ou de la TVQ et le prix total final. La deuxième fonction agit comme un calculateur de taxes de vente inversé, ce qui est utile lorsque vous ne connaissez que le prix final incluant les taxes. Vous entrez le montant total payé, et le calculateur détermine le prix d'origine avant taxes et le montant exact de taxe qui était inclus dans ce total. Ce calcul inversé est courant pour la comptabilité des entreprises lorsqu'elles traitent des reçus incluant les taxes ou pour les consommateurs qui tentent de comprendre la ventilation des taxes sur une facture.
Les formules mathématiques qui alimentent ces calculs sont simples. Pour calculer la taxe à partir d'un prix de base, vous multipliez le prix de base par le taux de taxe applicable divisé par 100. Par exemple, le montant de la TPS est trouvé en calculant Prix de base multiplié par 5 divisé par 100. Dans une province avec une TVP distincte, vous effectueriez un calcul similaire pour le taux provincial, puis additionneriez les deux montants de taxe pour trouver la taxe totale. Le prix total est simplement le prix de base plus le montant total de la taxe. Pour le calcul inversé, le prix avant taxes est trouvé en divisant le prix incluant les taxes par un plus le taux de taxe exprimé en décimal. Si vous avez un total de 113 $ dans une province avec un taux de TVH de 13 %, le prix avant taxes est de 113 $ divisé par 1,13, ce qui équivaut à 100 $. La taxe incluse est alors le total moins le prix de base calculé, soit 13 $.
Comprendre les structures de taxes de vente canadiennes
Le Canada utilise un système de taxe de vente à plusieurs niveaux avec une taxe fédérale et diverses taxes provinciales. La taxe fédérale sur les produits et services (TPS) est une taxe sur la valeur ajoutée fixée à un taux de 5 % qui s'applique à la plupart des biens et services dans tout le pays. La TPS a été introduite le 1er janvier 1991, à un taux initial de 7 % avant d'être réduite à son niveau actuel. Les provinces et territoires imposent ensuite leurs propres taxes de vente, qui peuvent être structurées de trois manières principales. Certaines provinces ont harmonisé leur taxe de vente provinciale avec la TPS fédérale pour créer une seule taxe de vente harmonisée (TVH). D'autres provinces perçoivent une taxe de vente provinciale (TVP) distincte, parfois appelée taxe de vente au détail (TVD) en Ontario, en plus de la TPS. Une province, le Québec, administre sa propre taxe de vente du Québec (TVQ), qui est similaire à une taxe harmonisée mais perçue séparément.
La taxe de vente harmonisée combine la portion fédérale de la TPS avec une portion provinciale en un seul taux de taxe. Le taux total de la TVH et la répartition entre les composantes fédérale et provinciale varient selon la province participante. Par exemple, le taux de la TVH en Ontario est de 13 %, composé de la TPS fédérale de 5 % et d'une portion provinciale de 8 %. Cela a remplacé l'ancienne TPS distincte de 5 % et la taxe de vente au détail de 8 % lorsque la TVH a été adoptée en Ontario le 1er juillet 2010. Les provinces utilisant actuellement le système de TVH sont le Nouveau-Brunswick, Terre-Neuve-et-Labrador, la Nouvelle-Écosse, l'Ontario et l'Île-du-Prince-Édouard. La Colombie-Britannique a brièvement mis en œuvre la TVH en 2010 mais est ensuite revenue à un système TPS/TVP. Il est important de sélectionner la bonne province dans le calculateur, car il applique automatiquement le taux de TVH combiné approprié ou sépare les calculs de TPS et de TVP au besoin.
Taux actuels de taxes de vente à travers le Canada
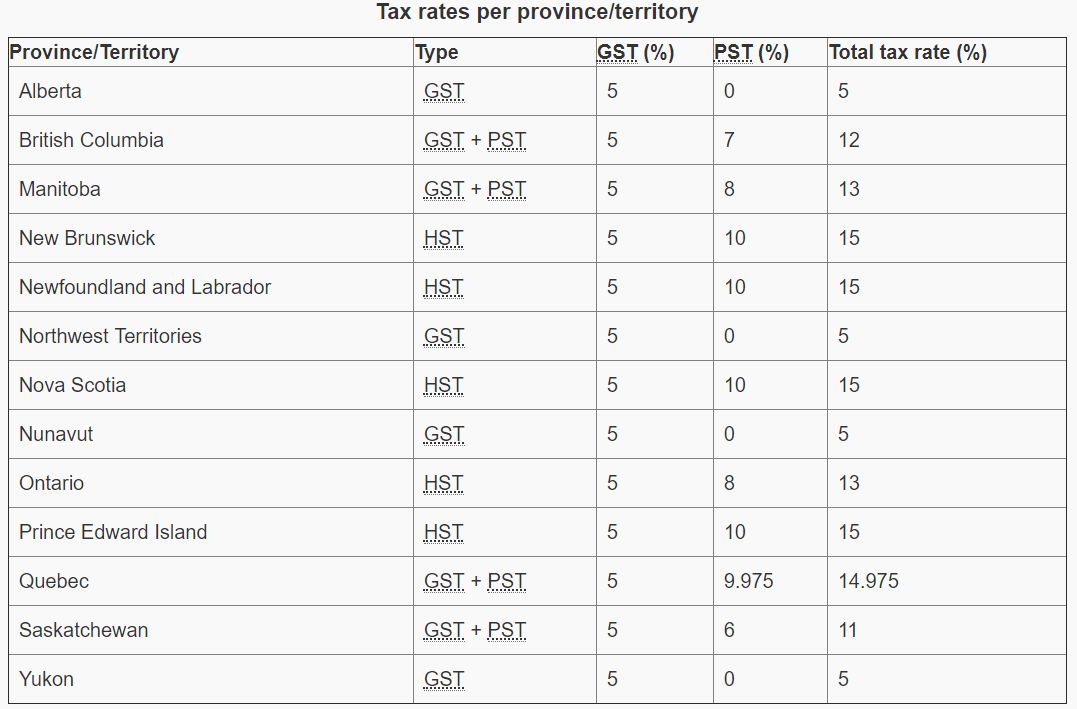
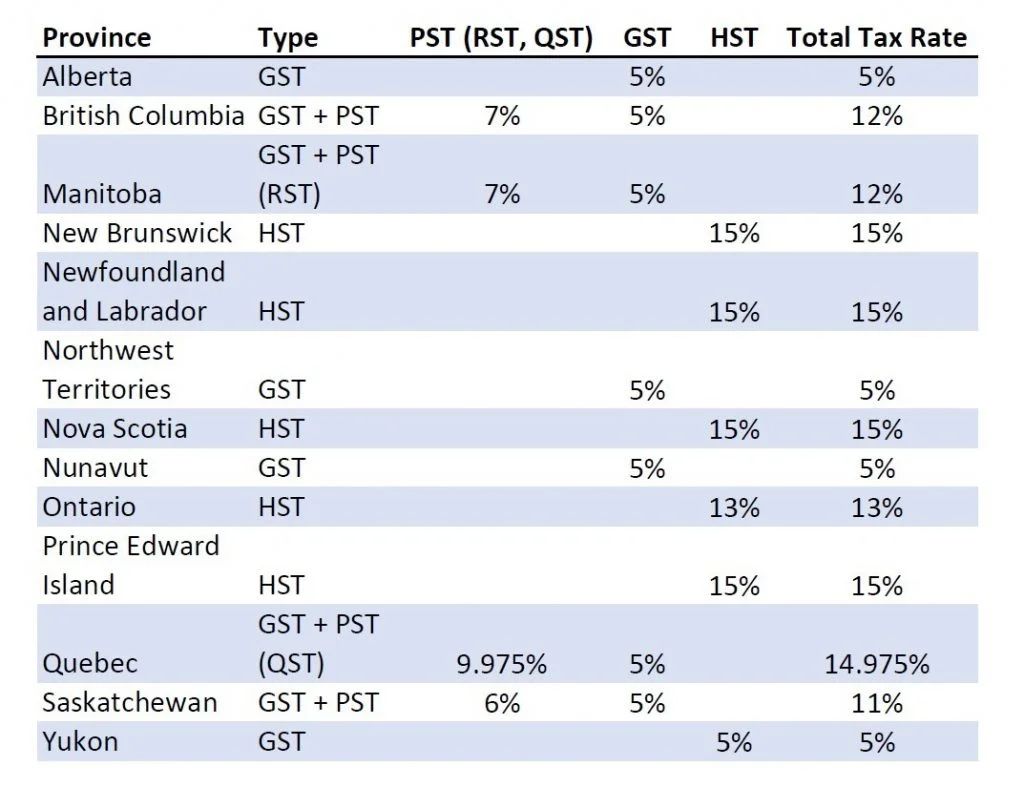
Les taux de taxe de vente ne sont pas uniformes à travers le Canada et peuvent changer, il est donc crucial d'utiliser un calculateur à jour. Le taux fédéral de la TPS de 5 % est une composante constante à l'échelle nationale. Les taux provinciaux, cependant, diffèrent et ont connu des ajustements ces dernières années. Pour les provinces avec une TVP distincte, les taux sont fixés indépendamment. Le Manitoba, par exemple, a réduit sa TVP de 8 % à 7 % en 2019. Dans les provinces avec TVH, le taux combiné est ce que les consommateurs paient au point de vente. La Nouvelle-Écosse a réduit son taux de TVH de 15 % à 14 % à compter du 1er avril 2025, donc les transactions à partir de cette date utilisent le nouveau taux. En 2026, aucun changement n'a été apporté aux taux de TVH, TVP ou TPS dans aucune province ou territoire. Le tableau suivant présente les systèmes fiscaux généraux et les taux totaux pour chaque province, bien que des exemptions spécifiques puissent s'appliquer pour certains biens et services.
| Province/Territoire | Système fiscal | Taux de taxe total |
|---|---|---|
| Ontario | TVH | 13 % |
| Colombie-Britannique | TPS + TVP | 5 % + 7 % |
| Alberta | TPS seulement | 5 % |
| Saskatchewan | TPS + TVP | 5 % + 6 % |
| Manitoba | TPS + TVP | 5 % + 7 % |
| Nouveau-Brunswick | TVH | 15 % |
| Nouvelle-Écosse (2025+) | TVH | 14 % |
| Île-du-Prince-Édouard | TVH | 15 % |
| Terre-Neuve-et-Labrador | TVH | 15 % |
Ce tableau donne un aperçu général, mais des exemptions ou des remboursements spécifiques peuvent s'appliquer à certains biens et services. De plus, certaines juridictions ont annoncé des changements futurs. Certains services professionnels sélectionnés deviendront assujettis à la TVP de 7 % de la Colombie-Britannique à partir du 1er octobre 2026. Lorsque vous utilisez le calculateur, assurez-vous de sélectionner la bonne province pour appliquer automatiquement ces taux spécifiques. La conception du calculateur tient compte de ces variations, vous n'avez donc pas besoin d'ajouter ou de combiner manuellement les taxes dans la plupart des cas.
Règles et seuils clés pour les entreprises
Pour les entreprises opérant au Canada, comprendre quand facturer et percevoir la taxe de vente est régi par des règles spécifiques. La règle principale est le seuil du petit fournisseur. La plupart des entreprises canadiennes sont tenues de s'inscrire à la TPS/TVH auprès de l'Agence du revenu du Canada une fois que leurs fournitures imposables annuelles mondiales, y compris les fournitures détaxées, dépassent 30 000 $ sur quatre trimestres civils consécutifs. Il ne s'agit pas d'un seuil optionnel mais d'une exigence obligatoire pour les entreprises qui l'atteignent ou le dépassent. Une fois inscrite, l'entreprise doit commencer à facturer la TPS ou la TVH applicable sur les fournitures imposables et doit produire des déclarations régulières. Les entreprises dont les revenus sont inférieurs à ce seuil ne sont généralement pas tenues de s'inscrire, mais elles peuvent choisir de le faire volontairement, ce qui peut leur permettre de réclamer des crédits de taxe sur les intrants pour récupérer la TPS/TVH qu'elles paient sur les dépenses d'entreprise.
Les règles sur le lieu de fourniture déterminent quel taux de taxe provincial s'applique à une vente, ce qui est crucial pour les entreprises qui vendent au-delà des frontières provinciales. Généralement, le taux est basé sur l'endroit où les biens sont livrés ou le service est exécuté. Pour les ventes en ligne, cela signifie souvent appliquer le taux de taxe de la province du client. Le calculateur aide à cela en permettant à l'utilisateur de sélectionner la province de destination pour appliquer le bon taux. Il est également important pour les entreprises d'être conscientes de ce qui constitue une fourniture imposable. Bien que la plupart des biens et services soient imposables, certains sont détaxés, ce qui signifie que la taxe est appliquée à un taux de 0 %, et d'autres sont exonérés, ce qui signifie qu'aucune taxe n'est facturée et que les crédits de taxe sur les intrants ne peuvent pas être réclamés. Des exemples de fournitures détaxées comprennent les produits d'épicerie de base, les médicaments sur ordonnance et certains dispositifs médicaux. Les fournitures exonérées comprennent le loyer résidentiel, la plupart des services de santé et dentaires, et certains services financiers.
Cas particuliers et nuances provinciales
Au-delà des taux standards, plusieurs cas particuliers et nuances provinciales affectent la façon dont la taxe de vente est calculée. En Ontario, bien que la TVH de 13 % s'applique à la plupart des transactions, certains articles spécifiques sont assujettis à une taxe de vente au détail (TVD) distincte. Cela comprend les ventes de véhicules d'occasion, les bateaux et les aéronefs, ainsi que les primes d'assurance. Lorsque vous achetez un véhicule d'occasion en Ontario, vous payez une TVD de 13 % lors de l'immatriculation du véhicule dans un centre ServiceOntario, basée sur le plus élevé du prix d'achat ou de la valeur de gros du véhicule. Cette taxe est distincte de la TVH, et tous les revenus vont directement au gouvernement de l'Ontario. Elle s'applique même si la TVH a été payée sur le véhicule par un propriétaire précédent, ce qui signifie que la taxe peut être payée plusieurs fois au cours de la vie d'un véhicule. Les véhicules neufs, cependant, ont la TVH standard de 13 % appliquée au point de vente par le concessionnaire.
Divers remboursements et exemptions existent pour compenser les coûts pour des groupes spécifiques ou pour certains biens. Les acheteurs admissibles d'une première habitation peuvent demander un allégement fédéral de la TPS/TVH allant jusqu'à 50 000 $ sur les habitations neuves admissibles. En Ontario, les membres inscrits des Premières Nations bénéficient de remboursements sur les portions fédérale de 5 % et provinciale de 8 % de la TVH sur de nombreux articles, y compris les vêtements pour adultes, de nombreux articles ménagers, les véhicules et les médicaments en vente libre, même pour les achats effectués hors réserve. De plus, le crédit de taxe de vente de l'Ontario fournit un paiement annuel pour aider les personnes et les familles à faible et moyen revenu à compenser les coûts de la taxe de vente, avec un maximum de 371 $ par personne pour 2025. Ces remboursements et crédits signifient que la taxe effectivement payée peut être inférieure au taux annoncé pour les personnes et les achats admissibles, bien que le calculateur fournisse la responsabilité fiscale initiale avant l'application de tout remboursement.
Contexte historique des taux de taxe de vente
Le paysage de la taxe de vente canadienne a considérablement évolué depuis l'introduction de la TPS fédérale. La TPS elle-même a été lancée le 1er janvier 1991, à un taux de 7 %. Ce taux a été réduit les années suivantes, pour se fixer au taux actuel de 5 %. Le mouvement vers l'harmonisation a commencé en 1997 lorsque la taxe de vente harmonisée a été introduite dans trois provinces de l'Atlantique : le Nouveau-Brunswick, Terre-Neuve-et-Labrador et la Nouvelle-Écosse. L'objectif était de simplifier l'administration fiscale en combinant les prélèvements fédéraux et provinciaux. Ce modèle s'est étendu, l'Ontario et la Colombie-Britannique mettant en œuvre la TVH en 2010. Cependant, la Colombie-Britannique a ensuite tenu un référendum et est revenue à son système TPS/TVP. L'Île-du-Prince-Édouard a harmonisé sa taxe en 2013, adoptant la TVH. La liste suivante met en lumière les dates et changements clés de l'histoire de la taxe de vente canadienne, qui sont importants pour comprendre les transactions passées ou pour les entreprises traitant des données financières historiques.
- 1991 : Introduction de la TPS fédérale à 7 %.
- 1997 : Introduction de la TVH au N.-B., T.-N.-L. et N.-É.
- 2010 : Mise en œuvre de la TVH en Ontario et en Colombie-Britannique.
- 2013 : L'Île-du-Prince-Édouard met en œuvre la TVH.
- 2016 : Le taux de la TVH passe de 13 % à 15 % au Nouveau-Brunswick et à Terre-Neuve-et-Labrador.
- 2016 : Le taux de la TVH de l'Île-du-Prince-Édouard passe de 14 % à 15 %.
- 2019 : La TVP du Manitoba est réduite de 8 % à 7 %.
- 2025 : La TVH de la Nouvelle-Écosse est réduite de 15 % à 14 % le 1er avril.
La Nouvelle-Écosse a réduit son taux de taxe de vente harmonisée de 15 % à 14 % le 1er avril 2025. Un calculateur de taxes de vente appliquerait le taux actuel de 14 % pour les transactions après cette date. Pour les transactions avant le 1er avril 2025, un taux historique différent peut s'appliquer. En janvier 2026, aucun changement n'a été apporté aux taux de TVH, TVP ou TPS dans aucune province ou territoire au Canada.
Exemple pratique d'un calcul de taxe de vente
Supposons que vous achetez une Honda Civic 2020 d'occasion en Ontario pour 12 000 $. En Ontario, les véhicules d'occasion sont assujettis à la taxe de vente au détail (TVD), et non à la TVH, lors de l'immatriculation. La taxe est calculée sur le plus élevé du prix d'achat ou de la valeur de gros du véhicule. Selon l'exemple, la valeur de gros du véhicule (Red Book) est d'environ 15 000 $, ce qui est supérieur au prix d'achat. Par conséquent, la base d'imposition est de 15 000 $. Le taux de la TVD en Ontario pour les véhicules d'occasion est de 13 %. Ces 1 950 $ de TVD sont payés lorsque vous immatriculez le véhicule dans un centre ServiceOntario, et non au vendeur.
Pour un exemple plus standard impliquant la TVH, considérez le calcul de la taxe sur un achat de 100 $ en Ontario. En utilisant le calculateur, vous entreriez 100 $ comme montant avant taxes et sélectionneriez l'Ontario. Le calculateur applique le taux de TVH de 13 %. Le prix total incluant les taxes est de 100 $ plus 13 $, totalisant 113 $. Si vous n'aviez qu'un reçu montrant un total de 113 $ et que vous deviez trouver le prix avant taxes et le montant de la taxe, vous utiliseriez la fonction de calcul inversé. Entrer 113 $ comme prix incluant les taxes et sélectionner l'Ontario donnerait un prix avant TVH de 100 $ et un montant de TVH de 13 $, confirmant la ventilation. Cela démontre l'utilité du calculateur pour les calculs directs et inversés dans les contextes quotidiens et commerciaux.
Questions fréquentes
Quelle est la différence entre la TPS, la TVH et la TVP?
La TPS est la taxe fédérale sur les produits et services, une taxe de 5 % appliquée partout au Canada. La TVP est une taxe de vente provinciale perçue par certaines provinces en plus de la TPS. La TVH est la taxe de vente harmonisée, utilisée dans certaines provinces, qui combine la TPS fédérale et la taxe de vente provinciale en un seul taux fusionné. Par exemple, la TVH de l'Ontario est de 13 %, ce qui comprend la TPS de 5 % et une portion provinciale de 8 %.
Comment fonctionne le calculateur de taxes de vente inversé?
Le calculateur de taxes de vente inversé calcule le prix d'origine avant taxes et le montant de la taxe à partir d'un prix total qui inclut déjà les taxes. Vous entrez le montant total payé et sélectionnez la province. Le calculateur utilise la formule : Prix avant taxes = Prix total / (1 + Taux de taxe). Il soustrait ensuite le prix avant taxes calculé du total pour montrer le montant de la taxe qui était inclus. C'est utile pour analyser des reçus ou pour la comptabilité des entreprises.
Quel est le seuil du petit fournisseur pour la TPS/TVH?
La plupart des entreprises canadiennes doivent s'inscrire à la TPS/TVH après avoir dépassé le seuil du petit fournisseur de 30 000 $. Le seuil s'applique aux revenus imposables annuels mondiaux sur quatre trimestres civils consécutifs. Les entreprises en dessous de ce seuil ne sont pas tenues de s'inscrire mais peuvent choisir de le faire volontairement. L'inscription permet à une entreprise de commencer à facturer la taxe et de réclamer des crédits de taxe sur les intrants.
Est-ce que je paie la taxe de vente sur l'achat d'une voiture d'occasion en Ontario?
Oui, en Ontario vous payez une taxe de vente au détail (TVD) de 13 % lorsque vous immatriculez un véhicule d'occasion, ce qui est distinct de la TVH. La taxe est calculée sur le plus élevé de votre prix d'achat ou de la valeur de gros du véhicule (valeur Red Book). Vous payez cette taxe dans un centre ServiceOntario, et non au vendeur. Cela s'applique même si la TVH a été payée sur le véhicule par un propriétaire précédent.
Quelles provinces canadiennes utilisent la taxe de vente harmonisée (TVH)?
Cinq provinces canadiennes utilisent actuellement la taxe de vente harmonisée. Ces provinces sont le Nouveau-Brunswick, Terre-Neuve-et-Labrador, la Nouvelle-Écosse, l'Ontario et l'Île-du-Prince-Édouard. La Colombie-Britannique a utilisé la TVH à partir de 2010 mais l'a ensuite remplacée par un système TPS/TVP. La TVH combine la TPS fédérale de 5 % avec une portion provinciale, et le taux total varie selon la province participante.
Le taux de la TVH en Nouvelle-Écosse a-t-il changé récemment?
Oui, la Nouvelle-Écosse a réduit son taux de TVH de 15 % à 14 %, effectif le 1er avril 2025. Par conséquent, pour les transactions à compter de cette date, le taux de TVH applicable est de 14 %. Le calculateur utiliserait ce taux pour les sélections de la Nouvelle-Écosse, reflétant ce changement. Avant le 1er avril 2025, le taux historique de 15 % s'appliquerait.
Sources et lectures complémentaires
- Canadian Sales Tax Calculator (GST, HST, PST) helpsme.com
- Harmonized sales tax calculator GST / PST or HST 2026 calculconversion.com
- GST Calculator Canada | HST, PST & Reverse Sales Tax gstcalculator.ca
- Ontario Sales Tax (HST) Calculator 2026 wowa.ca
- HST Calculator / Harmonized Sales Tax Calculator hstcalculator.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.