Une calculatrice inversée de la TVH est un outil qui extrait le prix d'origine avant taxes et le montant de la taxe d'un total qui inclut déjà la taxe de vente. Ce processus est essentiel pour les entreprises canadiennes, les travailleurs autonomes et les consommateurs qui doivent vérifier des reçus, préparer des registres comptables précis ou réclamer des dépenses. La calculatrice applique automatiquement la bonne combinaison de taxe de vente harmonisée (TVH), de taxe sur les produits et services (TPS), de taxe de vente provinciale (TVP) ou de taxe de vente du Québec (TVQ) en fonction de la province ou du territoire sélectionné. Comprendre comment calculer à rebours la taxe de vente assure la précision financière et la conformité avec le système fiscal canadien.
Fonctionnement d'une calculatrice inversée de taxe de vente
Une calculatrice inversée de taxe de vente effectue un calcul à rebours à partir d'un montant total connu qui inclut la taxe. La formule mathématique centrale utilisée est : le montant avant taxes est égal au montant total divisé par un plus le taux de taxe exprimé en décimal. Par exemple, si le total est de 113 $ et que le taux de taxe est de 13 %, le montant avant taxes est de 113 $ divisé par 1,13, ce qui équivaut à 100 $. Le montant de la taxe est ensuite trouvé en soustrayant le montant avant taxes du total, ce qui donne 13 $. Cette méthode est correcte parce que le taux de taxe est appliqué au prix d'origine avant taxes, et non au total final. Multiplier le total par le taux de taxe, par exemple 113 $ par 13 %, donnerait incorrectement 14,69 $, ce qui n'est pas la taxe réellement payée. La calculatrice automatise cette division et cette soustraction précises, garantissant des résultats exacts pour n'importe quel taux de taxe canadien.
La calculatrice nécessite deux entrées principales : le montant total incluant la taxe et la sélection d'une province ou d'un territoire. Le montant total est le chiffre final vu sur un reçu ou une facture après que toutes les taxes applicables ont été ajoutées. La sélection d'une province déclenche l'application par la calculatrice de la bonne structure et du bon taux de taxe pour cette juridiction. Par exemple, choisir l'Ontario applique un seul taux de TVH de 13 %, tandis que choisir le Québec applique un taux combiné de 5 % de TPS plus 9,975 % de TVQ. Le résultat affiche le prix avant taxes calculé et le montant exact de la taxe qui était inclus dans le total. Ce processus élimine les erreurs de calcul manuel et fait gagner un temps précieux aux utilisateurs qui traitent de multiples transactions.
De petites différences d'arrondissement d'environ un cent peuvent parfois apparaître entre le résultat de la calculatrice et les montants sur les reçus officiels. Cette variation se produit parce que les systèmes comptables ou de point de vente des entreprises peuvent arrondir les calculs de taxe à différentes étapes, par exemple au niveau de chaque article ou au niveau du sous-total de la facture. La calculatrice elle-même utilise des formules mathématiques précises sans arrondissement intermédiaire. Une différence de plus ou moins un cent est courante et n'indique pas une erreur dans le taux de taxe appliqué. Les utilisateurs doivent en être conscients lorsqu'ils rapprochent le résultat de la calculatrice avec leurs propres registres financiers ou les factures de leurs fournisseurs.
Structures et taux des taxes de vente canadiennes
Le Canada utilise trois principaux types de taxes de vente : la taxe fédérale sur les produits et services, la taxe de vente harmonisée et les taxes de vente provinciales. La taxe sur les produits et services est une taxe fédérale de 5 % appliquée à la plupart des biens et services vendus à travers le pays. Dans les provinces qui utilisent la taxe de vente harmonisée, cette TPS de 5 % est combinée avec une portion provinciale en un seul taux de taxe fusionné. La taxe de vente provinciale et la taxe de vente du Québec sont perçues séparément de la TPS dans les provinces qui ne sont pas harmonisées. La calculatrice inversée gère toutes ces structures en appliquant le bon taux effectif total une fois qu'un lieu est sélectionné.
Les taux spécifiques varient considérablement selon la province et ont changé au fil du temps. En 2026, l'Ontario applique un taux de TVH de 13 %. Le Nouveau-Brunswick, Terre-Neuve-et-Labrador et l'Île-du-Prince-Édouard appliquent une TVH de 15 %. Le taux de TVH de la Nouvelle-Écosse a été réduit de 15 % à 14 %, en vigueur le 1er avril 2025. La Colombie-Britannique, la Saskatchewan et le Manitoba facturent la TPS de 5 % plus une TVP distincte. La TVP de la Colombie-Britannique est de 7 %, celle de la Saskatchewan est de 6 %, et celle du Manitoba a été réduite de 8 % à 7 % en 2019. Le Québec facture 5 % de TPS plus 9,975 % de TVQ. L'Alberta, le Yukon, les Territoires du Nord-Ouest et le Nunavut ne facturent que la TPS fédérale de 5 % sans taxe de vente provinciale.
Il est crucial d'utiliser le bon taux historique si vous traitez avec des reçus de transactions passées. Les taux de la calculatrice sont à jour en 2026, mais une transaction datant d'avant le 1er avril 2025 en Nouvelle-Écosse aurait utilisé l'ancien taux de TVH de 15 %. De même, les transactions au Manitoba avant 2019 utilisaient un taux de TVP de 8 %. La taxe facturée peut aussi dépendre du type de fourniture, du lieu de fourniture et de l'acheteur. Par exemple, les produits alimentaires de base sont détaxés, les vêtements pour enfants en Ontario peuvent bénéficier d'une remise au point de vente, et le loyer résidentiel est typiquement exempté. La calculatrice est conçue pour les fournitures imposables standard et applique le taux général.
Exemple de calcul manuel étape par étape
Effectuer un calcul de taxe inversé manuellement implique quelques étapes claires. Premièrement, identifiez le montant total qui inclut la taxe, comme le montant final sur un reçu. Deuxièmement, déterminez le bon taux de taxe total pour la province où l'achat a eu lieu. Troisièmement, convertissez ce taux en pourcentage en décimal et ajoutez-en un. Finalement, divisez le montant total par ce chiffre décimal pour trouver le prix avant taxes. Le montant de la taxe est simplement le total moins le prix avant taxes. Cette méthode fonctionne pour n'importe quel taux de taxe, qu'il s'agisse d'une TVH unique ou d'une combinaison de TPS et de TVP.
Considérez un exemple détaillé utilisant des chiffres de l'Ontario. Un reçu montre un total de 226,00 $. Le taux de TVH en Ontario est de 13 %. Pour trouver le prix avant taxes, convertissez 13 % en décimal (0,13) et ajoutez un, ce qui donne 1,13. Ensuite, divisez le total par ce nombre : 226,00 $ divisé par 1,13 équivaut à 200,00 $. Ces 200,00 $ représentent le prix d'origine avant l'application de la taxe. Pour trouver le montant de la TVH, soustrayez le prix avant taxes du total : 226,00 $ moins 200,00 $ équivaut à 26,00 $. Par conséquent, le reçu inclut 26,00 $ de TVH. Cela confirme que la taxe est de 13 % du montant avant taxes de 200,00 $, et non de 13 % du total de 226,00 $.
Une erreur courante est de multiplier le total par le taux de taxe. En utilisant le même exemple, multiplier 226,00 $ par 13 % (0,13) donne 29,38 $, ce qui est incorrect. Cette erreur se produit parce que le taux de taxe est appliqué au prix de base, et non au total qui contient déjà la taxe. La formule correcte utilise toujours la division par un plus le taux. Pour un reçu de 113,00 $ en Ontario, la TVH est de 13,00 $, trouvée par 113,00 $ divisé par 1,13 équivaut à 100,00 $, puis 113,00 $ moins 100,00 $ équivaut à 13,00 $. La méthode incorrecte suggérerait 14,69 $, ce qui est faux. La calculatrice inversée automatise cette division correcte pour prévenir de telles erreurs.
Changements historiques clés des taxes de vente canadiennes
Les taux et structures des taxes de vente canadiennes ont évolué, avec plusieurs changements importants affectant les calculs inversés pour les transactions historiques. La taxe fédérale sur les produits et services a été introduite le 1er janvier 1991 à un taux initial de 7 %. Le taux de TPS de 5 % s'applique maintenant uniformément à travers le Canada, bien qu'il soit perçu soit dans le cadre de la TVH, soit séparément aux côtés des taxes provinciales. Ces changements de taux fédéraux sont pertinents pour analyser de très vieux reçus ou comprendre la composante fiscale dans les contrats à long terme.
La taxe de vente harmonisée a sa propre histoire complexe d'adoption et d'ajustements de taux. La TVH a d'abord été introduite en 1997 dans trois provinces de l'Atlantique : le Nouveau-Brunswick, Terre-Neuve-et-Labrador et la Nouvelle-Écosse. L'Ontario et la Colombie-Britannique ont mis en œuvre la TVH en 2010. L'Île-du-Prince-Édouard a harmonisé sa TVP avec la TPS pour mettre en œuvre la TVH en 2013, bien que la Colombie-Britannique soit ensuite revenue à un système TPS/TVP. Des augmentations significatives de taux sont survenues le 1er juillet 2016, lorsque le taux de TVH est passé de 13 % à 15 % au Nouveau-Brunswick et à Terre-Neuve-et-Labrador. L'Île-du-Prince-Édouard a augmenté son taux de TVH de 14 % à 15 % le 1er octobre 2016.
Des modifications plus récentes continuent de façonner le paysage fiscal. Le Manitoba a réduit son taux de taxe de vente provinciale de 8 % à 7 % en 2019. La Nouvelle-Écosse a réduit son taux de TVH de 15 % à 14 %, en vigueur le 1er avril 2025. Un changement futur est prévu pour le 1er octobre 2026, lorsque certains services professionnels deviendront assujettis à la TVP de 7 % de la Colombie-Britannique. Ces ajustements provinciaux signifient que le taux applicable pour un calcul inversé dépend entièrement de la date et du lieu de la transaction. La calculatrice utilise les taux les plus récents, mais les utilisateurs doivent sélectionner manuellement le bon taux pour les transactions historiques en dehors de la période actuelle. La liste suivante détaille les principaux changements de taux fédéraux de la TPS :
Applications pratiques et utilisateurs de la calculatrice
La calculatrice inversée de la TVH sert un large éventail d'utilisateurs à travers le Canada. Les travailleurs autonomes et les pigistes reçoivent souvent des paiements qui incluent la TVH ou la TPS et doivent séparer la portion de taxe pour une déclaration de revenus précise et un versement à l'Agence du revenu du Canada. Les propriétaires de petites entreprises utilisent l'outil pour vérifier les factures des fournisseurs, s'assurant que la taxe correcte a été facturée avant de réclamer des crédits de taxe sur les intrants. Les comptables et les teneurs de livres utilisent les calculs inversés pour rapprocher les relevés bancaires, préparer les registres financiers et remplir les formulaires fiscaux qui nécessitent des montants nets avant taxes. Toute personne qui doit analyser des reçus pour des réclamations de dépenses ou des fins budgétaires trouvera l'outil inestimable. Des scénarios réels courants mettent en lumière son utilité. Les consommateurs qui veulent comprendre combien de taxe ils ont payé sur un achat important, comme des meubles ou de l'électronique, peuvent extraire cette information de leur reçu final. La calculatrice fournit une clarté immédiate sans calcul manuel complexe.
L'outil est particulièrement critique pour la conformité avec les règles du petit fournisseur TPS/TVH. La plupart des entreprises canadiennes doivent s'inscrire à la TPS/TVH après que leurs revenus imposables dépassent le seuil de 30 000 $ sur quatre trimestres civils consécutifs. Une fois inscrites, elles doivent facturer, percevoir et verser la taxe. Une calculatrice inversée aide ces entreprises à suivre avec précision la composante fiscale de leurs ventes brutes, ce qui est essentiel pour produire les déclarations. Elle aide aussi à vérifier si les fournisseurs facturent correctement la taxe, ce qui affecte la capacité de l'entreprise à réclamer des crédits de taxe sur les intrants. Pour les entreprises opérant dans plusieurs provinces, la sélection automatique du taux par la calculatrice assure des calculs corrects pour les règles de chaque juridiction. Les groupes d'utilisateurs clés incluent :
- Les travailleurs autonomes et les pigistes.
- Les propriétaires et opérateurs de petites entreprises.
- Les comptables et les teneurs de livres.
- Les consommateurs analysant des reçus.
- Les vendeurs en ligne gérant des ventes interprovinciales.
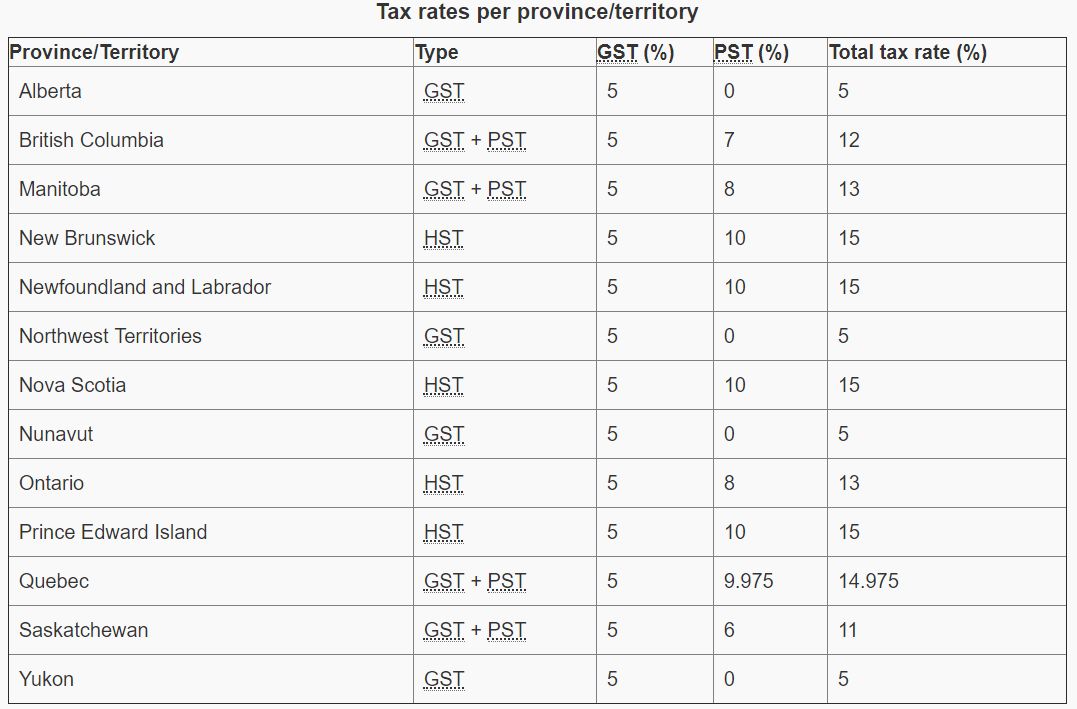
Taux actuels de taxe de vente par province et territoire
Le tableau suivant décrit les structures de taxe de vente et les taux effectifs totaux pour chaque province et territoire canadien en 2026. Ce sont les taux appliqués par la calculatrice inversée lorsque la province correspondante est sélectionnée. L'Ontario utilise un seul taux de taxe de vente harmonisée (TVH) de 13 pour cent. La Nouvelle-Écosse utilise un taux de TVH de 14 pour cent, qui a été réduit de 15 pour cent le 1er avril 2025. La Colombie-Britannique applique une taxe sur les produits et services (TPS) de 5 pour cent plus une taxe de vente provinciale (TVP) de 7 pour cent, et appliquera la TVP à certains services professionnels à partir du 1er octobre 2026. Le Québec utilise une TPS de 5 pour cent plus une taxe de vente du Québec (TVQ) de 9,975 pour cent. L'Alberta et les territoires ne facturent que la TPS fédérale de 5 pour cent.
| Province/Territoire | Structure fiscale | Taux total |
|---|---|---|
| Ontario | TVH | 13 % |
| Nouveau-Brunswick | TVH | 15 % |
| Terre-Neuve-et-Labrador | TVH | 15 % |
| Nouvelle-Écosse (à partir du 1er avril 2025) | TVH | 14 % |
| Île-du-Prince-Édouard | TVH | 15 % |
| Colombie-Britannique | TPS + TVP | 5 % + 7 % |
| Saskatchewan | TPS + TVP | 5 % + 6 % |
| Manitoba (à partir de 2019) | TPS + TVP | 5 % + 7 % |
| Québec | TPS + TVQ | 5 % + 9,975 % |
| Alberta | TPS seulement | 5 % |
| Yukon, T.N.-O., Nunavut | TPS seulement | 5 % |
Comprendre les exemptions fiscales et les fournitures détaxées
Pas tous les biens et services au Canada sont assujettis aux taux standards de taxe de vente, ce qui affecte le moment où un calcul inversé est applicable. Les fournitures sont catégorisées comme imposables, détaxées ou exemptées. Les fournitures imposables sont assujetties à la TPS/TVH/TVP au taux standard ou à un taux réduit. Les fournitures détaxées sont taxées à un taux de 0 %, ce qui signifie qu'aucune taxe n'est facturée sur la vente. Des exemples incluent les produits alimentaires de base, les médicaments sur ordonnance et certains dispositifs médicaux. Les fournitures exemptées ne sont pas assujetties à la TPS/TVH. Des exemples courants incluent le loyer résidentiel, la plupart des services de santé et dentaires, et certains services éducatifs. Les règles provinciales peuvent ajouter d'autres exemptions ou remises.
La calculatrice inversée est conçue pour les fournitures imposables standard. Si un achat est pour un article détaxé ou exempté, le montant total sur le reçu devrait être égal au prix avant taxes, car aucune taxe n'a été ajoutée. Un calcul inversé est inutile. Cependant, certains reçus pour des achats mixtes peuvent montrer un seul total qui inclut la taxe pour les articles imposables et aucune taxe pour les articles exemptés, rendant l'extraction complexe. Dans de tels cas, la calculatrice ne peut qu'estimer en fonction du taux général. Les utilisateurs devraient consulter les directives officielles de l'ARC sur les fournitures détaxées et les autorités fiscales provinciales pour les détails spécifiques des remises, comme la remise au point de vente de l'Ontario sur les vêtements pour enfants.
Les entreprises doivent comprendre ces distinctions pour un versement précis de la taxe. Facturer une taxe sur une fourniture exemptée est une erreur, tandis que ne pas facturer de taxe sur une fourniture imposable peut entraîner des pénalités. Lors de l'utilisation de la calculatrice inversée pour la comptabilité d'entreprise, assurez-vous que le reçu d'origine était pour une transaction imposable standard. Si le total inclut un mélange d'articles imposables et non imposables, le montant avant taxes et le montant de la taxe calculés seront approximatifs. Pour une comptabilité précise, surtout pour les crédits de taxe sur les intrants, les entreprises devraient maintenir des registres détaillés qui séparent les ventes imposables des ventes exemptées ou détaxées plutôt que de se fier uniquement aux calculs inversés à partir de totaux forfaitaires. Les principales catégories de fournitures non imposables sont :
- Fournitures détaxées : Taxées à 0 % (p. ex., produits alimentaires de base, médicaments sur ordonnance).
- Fournitures exemptées : Non assujetties à la TPS/TVH (p. ex., loyer résidentiel, la plupart des services de santé).
- Fournitures avec remises au point de vente (p. ex., vêtements pour enfants en Ontario).
Erreurs courantes et considérations importantes
Lors de l'utilisation d'une calculatrice inversée de taxe, plusieurs erreurs courantes et considérations peuvent affecter la précision du résultat. L'erreur la plus fréquente est de tenter de trouver le montant de la taxe en multipliant le total par le taux de taxe, ce qui produit un chiffre incorrect. Par exemple, multiplier un total de 113 $ par 13 % donne 14,69 $, alors que la TVH correcte est de 13,00 $. Cette erreur se produit parce que la taxe est un pourcentage du montant avant taxes, et non du total. La méthode correcte implique toujours de diviser le total par un plus le taux de taxe pour trouver d'abord le prix de base. Une autre considération est la sélection du mauvais taux provincial ou historique, ce qui mènera à un calcul incorrect du prix avant taxes.
Les utilisateurs doivent aussi être conscients du seuil du petit fournisseur de 30 000 $ pour l'inscription à la TPS/TVH. Si une entreprise n'a pas dépassé ce seuil sur quatre trimestres civils consécutifs, elle n'est peut-être pas tenue de facturer de taxe. Par conséquent, un paiement total d'un tel fournisseur pourrait ne pas inclure de TVH ou de TPS, rendant un calcul inversé pour la taxe inapproprié. De plus, le traitement fiscal de biens et services spécifiques varie selon la province, certains articles étant détaxés, exemptés ou assujettis à des remises au point de vente. Appliquer le calcul inversé standard à un reçu pour ces articles ne reflétera pas la véritable situation fiscale. Il est essentiel de connaître la nature de la fourniture avant d'utiliser la calculatrice.
Les pratiques d'arrondissement dans différents systèmes logiciels peuvent causer des écarts d'environ un cent entre le résultat de la calculatrice et un reçu officiel. C'est normal et ce n'est pas une erreur dans le taux. Pour les transactions historiques, les utilisateurs doivent appliquer manuellement le taux de taxe qui était en vigueur au moment de l'achat, car la calculatrice utilise par défaut les taux actuels. Par exemple, un reçu de la Nouvelle-Écosse daté de mars 2025 utiliserait un taux de TVH de 15 %, et non le taux actuel de 14 %. Finalement, la calculatrice est un outil d'estimation et de vérification. Pour les déclarations fiscales officielles et les rapports financiers, les entreprises devraient s'appuyer sur leurs registres comptables détaillés et consulter l'Agence du revenu du Canada ou un professionnel de la fiscalité.
Questions fréquentes
Que signifie 'inversée' dans une calculatrice de taxe de vente ?
Dans une calculatrice de taxe de vente, 'inversée' signifie partir du montant total final qui inclut déjà la taxe et travailler à rebours pour déterminer le prix d'origine avant taxes et le montant exact de la taxe payée. C'est l'opposé du calcul direct plus courant, où vous ajoutez la taxe à un prix de base. La méthode inversée est essentielle lorsque vous n'avez que le total d'un reçu, d'une facture ou d'un chiffre de ventes brutes et que vous devez extraire la composante fiscale pour la tenue de livres, les réclamations de dépenses ou la vérification. Le calcul utilise la formule : montant avant taxes est égal au montant total divisé par un plus le taux de taxe.
La calculatrice fonctionne-t-elle pour toutes les provinces canadiennes ?
Oui, la calculatrice inversée de taxe de vente fonctionne pour toutes les provinces et tous les territoires canadiens. Elle applique automatiquement la bonne combinaison fiscale une fois que vous sélectionnez votre lieu. Pour les provinces avec taxe de vente harmonisée comme l'Ontario, elle utilise le seul taux de TVH. Pour les provinces comme la Colombie-Britannique et la Saskatchewan, elle calcule en utilisant les taux séparés de TPS et de TVP. Pour le Québec, elle applique la combinaison TPS et TVQ, et pour l'Alberta et les territoires, elle utilise le taux TPS seulement. L'outil est mis à jour avec les taux actuels, y compris les changements comme la réduction à 14 % de la TVH en Nouvelle-Écosse.
Pourquoi mon résultat pourrait-il différer d'un cent par rapport à un reçu ?
Une différence de plus ou moins un cent entre le résultat de la calculatrice et un reçu est courante et généralement due à l'arrondissement. Les logiciels comptables d'entreprise et les systèmes de point de vente peuvent arrondir les montants de taxe à différentes étapes, par exemple en arrondissant chaque article individuellement versus en arrondissant le sous-total final de la facture. La calculatrice utilise des formules mathématiques précises sans arrondissement intermédiaire. Cette légère variation n'indique pas une erreur dans le taux de taxe appliqué et est un écart accepté dans le rapprochement financier.
Comment calculer la TVH à rebours manuellement ?
Pour calculer manuellement la TVH à rebours, prenez le montant total incluant la taxe et divisez-le par un plus le taux de taxe exprimé en décimal. Pour la TVH de 13 % de l'Ontario, vous diviseriez le total par 1,13. Par exemple, un total de 113 $ divisé par 1,13 équivaut à un prix avant taxes de 100 $. Le montant de la TVH est le total moins le prix avant taxes, ce qui donne 13 $. N'oubliez pas de ne pas multiplier le total par le taux de taxe, car cette méthode incorrecte donnerait 14,69 $ pour un total de 113 $.
Quel est le seuil du petit fournisseur pour la TPS/TVH ?
Le seuil du petit fournisseur pour l'inscription à la TPS/TVH est de 30 000 $. La plupart des entreprises canadiennes doivent s'inscrire à la TPS/TVH une fois que leurs revenus imposables totaux provenant de fournitures mondiales dépassent 30 000 $ sur quatre trimestres civils consécutifs. Les entreprises en dessous de ce seuil ne sont généralement pas tenues de s'inscrire, bien qu'elles puissent choisir de le faire volontairement. Lors de l'inscription, elles doivent commencer à facturer, percevoir et verser la TPS/TVH applicable sur leurs fournitures imposables.
Quand le taux de TVH de la Nouvelle-Écosse a-t-il changé à 14 % ?
Le taux de taxe de vente harmonisée de la Nouvelle-Écosse a été réduit de 15 % à 14 %, en vigueur le 1er avril 2025. Ce changement s'applique aux transactions survenant à partir de cette date. Pour les reçus ou factures datés avant le 1er avril 2025, le taux de TVH applicable pour la Nouvelle-Écosse aurait été de 15 %. Lors de l'exécution d'un calcul inversé pour une transaction historique, il est important d'utiliser le taux de taxe qui était en vigueur au moment de l'achat.
Sources et lectures complémentaires
- Reverse Sales Tax Calculator for Canada HST, GST & PST ... calculconversion.com
- Reverse HST Calculator, Remove Tax, Find Pre-Tax Price ibill.ca
- GST Calculator Canada | HST, PST & Reverse Sales Tax gstcalculator.ca
- HST Calculator, Add or Reverse GST, PST & QST (Canada ... chatgpt.ca
- HST Calculator / Harmonized Sales Tax Calculator hstcalculator.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.