La taxe de vente harmonisée (TVH) est une taxe à la consommation utilisée dans cinq provinces canadiennes, combinant la taxe fédérale sur les produits et services (TPS) avec une taxe de vente provinciale en une seule taxe sur la valeur ajoutée. Elle est administrée par l'Agence du revenu du Canada, qui perçoit la taxe et reverse la portion provinciale aux gouvernements participants. La TVH simplifie l'administration fiscale pour les entreprises qui opèrent au-delà des frontières provinciales en remplaçant deux taxes distinctes par une seule. Sa mise en œuvre et les changements de taux ont été des événements économiques et politiques importants dans les provinces canadiennes.
Fonctionnement de la TVH
La taxe de vente harmonisée est une taxe unique sur la valeur ajoutée qui remplace la TPS fédérale distincte et la taxe de vente provinciale dans les provinces participantes. Elle est perçue par l'Agence du revenu du Canada au nom des gouvernements fédéral et provinciaux. Les entreprises inscrites à la TVH la facturent sur les fournitures imposables de biens et services et produisent des déclarations auprès de l'ARC, qui reverse ensuite la portion provinciale appropriée à chaque gouvernement. La TVH s'applique à la plupart des biens et services, bien qu'il existe des exemptions et des remboursements spécifiques aux niveaux fédéral et provincial. Ce système réduit la complexité administrative pour les entreprises qui opèrent dans plusieurs provinces en traitant avec une seule autorité fiscale au lieu de plusieurs.
Le taux de la TVH varie selon la province, car chacune fixe sa propre composante provinciale. La portion fédérale de la TPS est fixée à 5 % à l'échelle nationale. En Ontario, le taux total de la TVH est de 13 %, composé de la TPS de 5 % et d'une taxe de vente provinciale de 8 %. En Nouvelle-Écosse, au Nouveau-Brunswick, à Terre-Neuve-et-Labrador et à l'Île-du-Prince-Édouard, le taux total de la TVH est de 15 %, combinant la TPS de 5 % avec une portion provinciale de 10 %. La TVH s'applique généralement à la fois aux biens et aux services, alors que les anciennes taxes de vente provinciales qu'elle a remplacées ne s'appliquaient souvent qu'aux biens. Cet élargissement de l'assiette fiscale pour inclure les services a été un point majeur de débat public lors de l'introduction de la TVH en Ontario et en Colombie-Britannique.
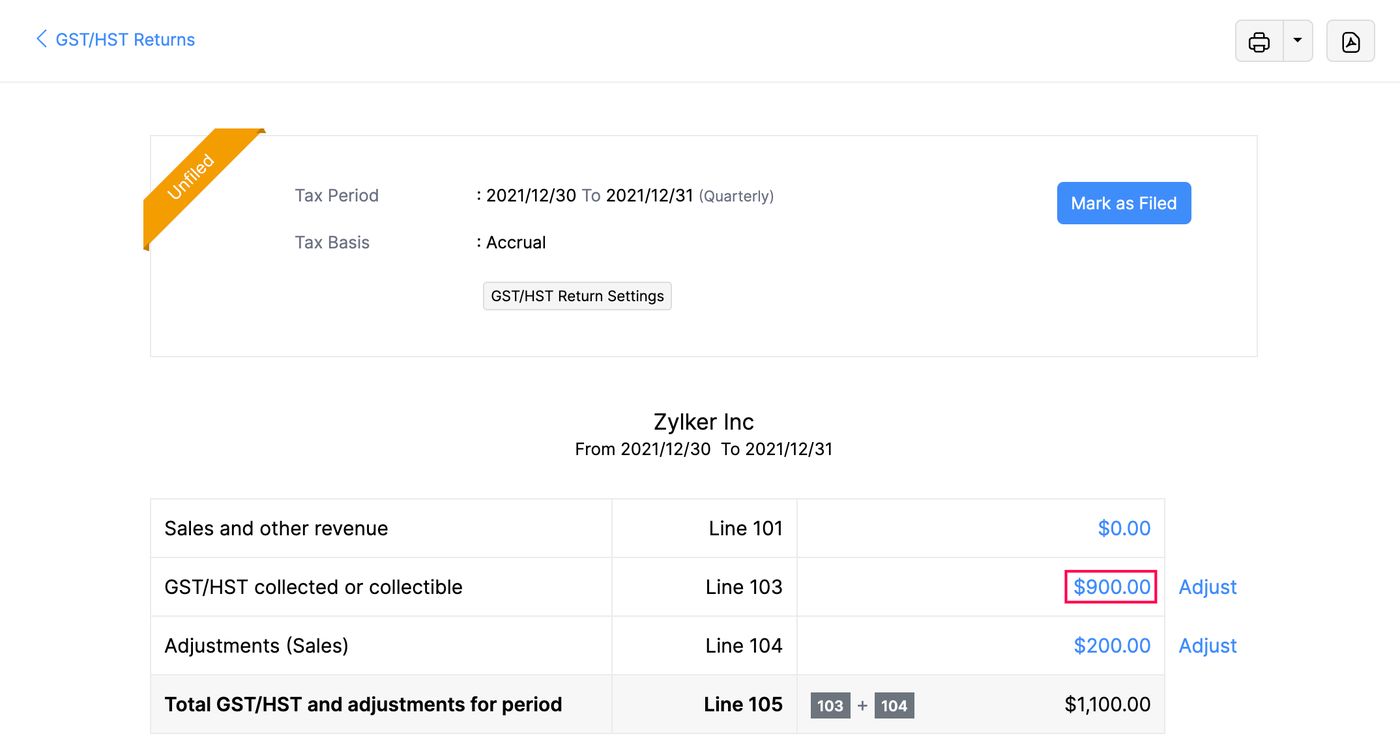
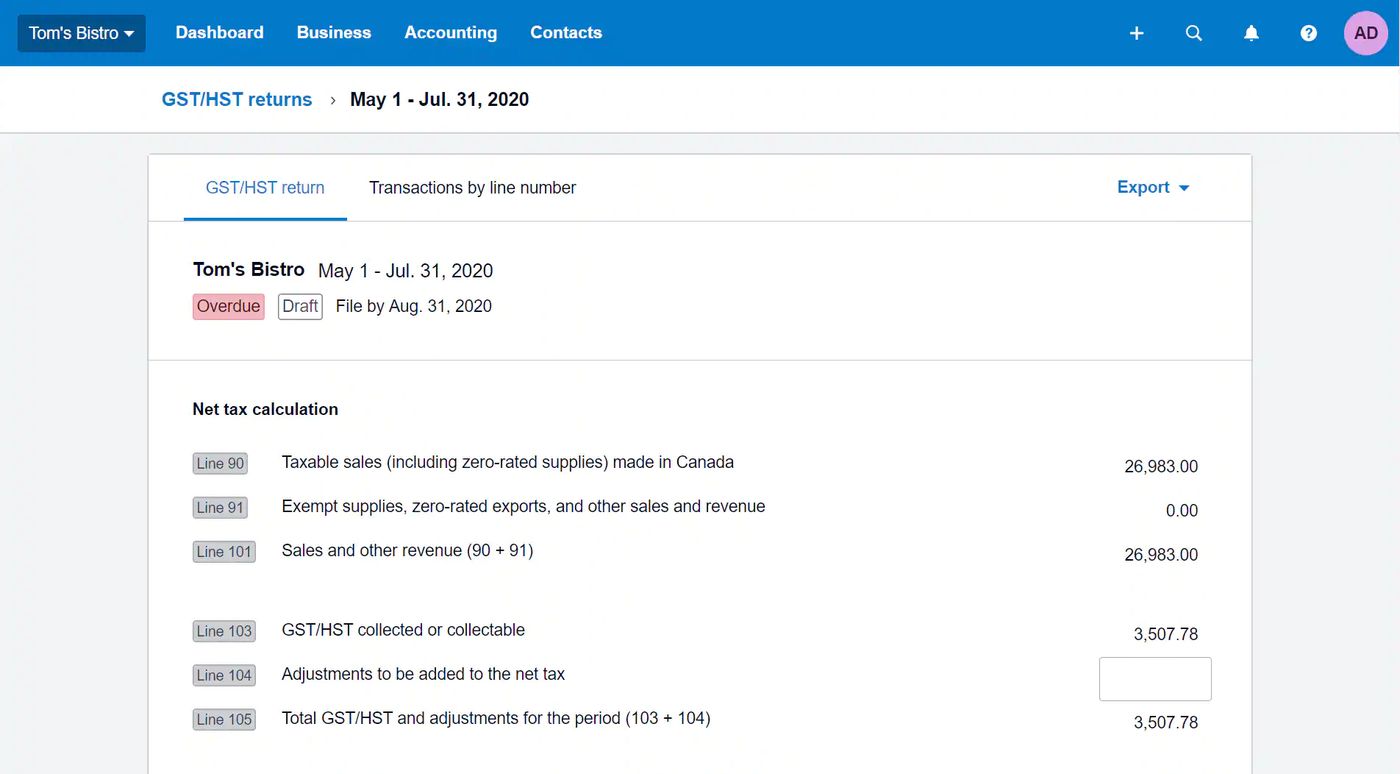
Les entreprises doivent produire des déclarations de TVH mensuellement, trimestriellement ou annuellement, selon leur revenu annuel. L'ARC administre tous les aspects de la taxe, y compris l'inscription, la perception, la vérification et les programmes de remboursement. Pour les consommateurs, la TVH est incluse dans le prix final de la plupart des achats. Les personnes et les familles à faible revenu peuvent recevoir une aide financière par le biais du crédit fédéral pour la TPS/TVH, qui a été renommé Prestation canadienne pour l'épicerie et les produits essentiels en juillet 2026. Ce paiement trimestriel non imposable est conçu pour compenser l'impact des taxes à la consommation.
Taux de TVH par province
Le taux total de la TVH n'est pas uniforme à travers le Canada, car chaque province participante détermine sa propre composante de taxe de vente provinciale. Le gouvernement fédéral fixe le taux de la TPS, qui est de 5 % depuis le 1er janvier 2008. Les portions provinciales s'ajoutent à ce taux de base pour créer la TVH combinée. Le tableau suivant montre les taux actuels de la TVH et leur composition dans chaque province participante.
| Province | Taux total de la TVH | Composante provinciale | Composante fédérale (TPS) |
|---|---|---|---|
| Ontario | 13 % | 8 % | 5 % |
| Nouvelle-Écosse | 15 % | 10 % | 5 % |
| Nouveau-Brunswick | 15 % | 10 % | 5 % |
| Terre-Neuve-et-Labrador | 15 % | 10 % | 5 % |
| Île-du-Prince-Édouard | 15 % | 10 % | 5 % |
Ces taux ont changé au fil du temps en raison des décisions politiques provinciales et des réductions fédérales de la TPS. Par exemple, la Nouvelle-Écosse a augmenté sa portion provinciale à 10 % en 2010, restaurant son taux global à 15 % après que la TPS fédérale eut été réduite. L'Île-du-Prince-Édouard a introduit sa TVH à un taux de 14 % en 2013, qui a ensuite été augmenté à 15 %. Les provinces qui ne participent pas à la TVH, comme la Colombie-Britannique, la Saskatchewan, le Manitoba et le Québec, ont des systèmes distincts de TPS et de taxe de vente provinciale, tandis que l'Alberta et les trois territoires ne perçoivent que la TPS de 5 %.
Exemptions et remboursements
Bien que la TVH s'applique largement, il existe des exemptions et des remboursements importants pour des biens, des services et des groupes de personnes spécifiques. Ces mesures visent à réduire le fardeau fiscal sur les articles essentiels et à soutenir les ménages à faible revenu. Les exemptions peuvent être directes, ce qui signifie que l'article n'est pas assujetti à la taxe, ou impliquer un remboursement au point de vente qui supprime effectivement la portion provinciale de la TVH. Les provinces ont le pouvoir d'établir leurs propres exemptions dans le cadre de la TVH.
Les exemptions fédérales courantes qui s'appliquent sous la TVH comprennent les produits d'épicerie de base, les médicaments sur ordonnance, certains dispositifs médicaux et le loyer résidentiel. La plupart des provinces sous la TVH exemptent également les livres de la taxe, soit par une exemption pure et simple, soit par un remboursement au point de vente. Les exemptions provinciales varient considérablement. La Nouvelle-Écosse exempte de la TVH les sources de chauffage résidentiel telles que le mazout, l'électricité utilisée pour le chauffage, le bois de chauffage et les granules de bois. L'Ontario offre des remboursements au point de vente sur la portion provinciale de 8 % de la TVH pour des articles spécifiques, y compris les vêtements et les chaussures pour enfants, les sièges d'auto, les couches et les produits d'hygiène féminine.
Plusieurs programmes de remboursement importants sont liés au logement. En Ontario, un remboursement sur les maisons neuves signifie que les premiers 400 000 $ du prix d'achat ne sont pas assujettis à la portion provinciale de la TVH. Pour la portion supérieure à 400 000 $, la TVH complète s'applique, mais les acheteurs peuvent recevoir un remboursement allant jusqu'à 24 000 $, quel que soit le prix de la maison. Il existe également un remboursement distinct de la TVH pour les logements locatifs neufs en Ontario, offrant un remboursement allant jusqu'à 24 000 $ sur l'achat d'un immeuble d'habitation neuf utilisé pour la première fois comme logement locatif. Les détenteurs d'une carte de statut des Premières Nations en Ontario sont exemptés de la partie provinciale de la TVH pour les achats admissibles hors réserve, en plus des allégements existants de la TPS/TVH pour les achats dans les réserves.
Historique de la TVH au Canada
La taxe de vente harmonisée a une histoire par étapes au Canada, commençant dans les provinces de l'Atlantique et s'étendant plus tard à l'Ontario et à l'Île-du-Prince-Édouard. Son introduction a représenté un passage d'anciens systèmes de taxe de vente en cascade à un modèle moderne de taxe sur la valeur ajoutée. Le gouvernement fédéral a activement encouragé les provinces à adopter la TVH, la considérant comme une mesure pour améliorer la compétitivité des entreprises. La chronologie des événements clés comprend la mise en œuvre initiale, les changements de taux, et l'adoption notable et le rejet subséquent par la Colombie-Britannique.
- 1er avril 1997 : La TVH est mise en œuvre pour la première fois au Nouveau-Brunswick, à Terre-Neuve-et-Labrador et en Nouvelle-Écosse. Le taux combiné était de 15 %, combinant une TPS fédérale de 7 % avec une portion provinciale de 8 %.
- 1er juillet 2006 : La TPS fédérale est réduite à l'échelle nationale à 6 %, abaissant la TVH dans les trois provinces de l'Atlantique à 14 %.
- 1er janvier 2008 : La TPS fédérale est réduite à nouveau à son taux actuel de 5 %, résultant en une TVH de 13 % dans les provinces de l'Atlantique.
- 1er juillet 2010 : L'Ontario et la Colombie-Britannique mettent en œuvre la TVH. Le taux de l'Ontario est fixé à 13 %, tandis que celui de la Colombie-Britannique est de 12 % avec un plan pour le réduire à 10 % d'ici 2014.
- 1er juillet 2010 : La Nouvelle-Écosse augmente sa portion provinciale à 10 %, restaurant son taux global de TVH à 15 %.
- Août 2011 : Un référendum en Colombie-Britannique aboutit à un vote pour abolir la TVH.
- 1er avril 2013 : La Colombie-Britannique revient au système TPS/TVP, et l'Île-du-Prince-Édouard rejoint la TVH à un taux de 14 %, plus tard augmenté à 15 %.
- 2016 : Le Nouveau-Brunswick et Terre-Neuve-et-Labrador augmentent leurs taux de TVH à 15 %.
La poussée pour l'harmonisation a pris de l'ampleur après que le budget fédéral de 2008 l'a qualifiée de mesure la plus importante que les provinces puissent prendre pour améliorer la compétitivité des entreprises. Les responsables fédéraux ont fait pression sur les provinces non-TVH pour qu'elles abandonnent leurs systèmes distincts de TVP. La décision de l'Ontario d'adopter la TVH a été annoncée dans son budget de 2009, entrant en vigueur au milieu de 2010. L'expérience de la Colombie-Britannique a été particulièrement controversée, conduisant à une pétition citoyenne, à un recours en justice et finalement à un référendum contraignant qui a vu la taxe rejetée après seulement trois ans.
Impact et réception
L'introduction de la TVH a été l'un des changements de politique fiscale les plus débattus de l'histoire récente du Canada. Les partisans soutiennent qu'elle rend les entreprises plus compétitives en réduisant les coûts administratifs et en leur permettant de récupérer les taxes sur intrants sur leurs achats, ce qui encourage l'investissement. Les opposants l'ont souvent considérée comme une augmentation de la fiscalité qui a accru les coûts pour les consommateurs sur des services auparavant non taxés. La réception publique a varié considérablement selon la province, l'expérience en Colombie-Britannique démontrant les risques politiques d'un tel changement.
Les études sur l'impact économique ont présenté des conclusions mitigées. Un rapport du groupe de travail Roger Martin a suggéré que la TVH réduirait les taxes globalement parce que l'augmentation des revenus de la taxe harmonisée était assortie de réductions des impôts des sociétés et des particuliers et de crédits d'impôt. La recherche de Jack Mintz de l'Université de Calgary a projeté que la TVH combinée à un taux d'imposition des sociétés plus bas pourrait créer près de 600 000 nouveaux emplois sur dix ans. Cependant, d'autres analyses ont souligné l'augmentation des coûts pour les consommateurs. Un panel indépendant en Colombie-Britannique a conclu en 2011 qu'à moins qu'une famille ne fasse partie des 15 % ayant un revenu inférieur à 10 000 $ par an, elle payait plus de taxe de vente sous la TVH, en moyenne environ 350 $ par famille.
Les sondages d'opinion publique ont constamment montré une forte opposition avant la mise en œuvre. En novembre 2009, 82 % des Britanno-Colombiens et 74 % des Ontariens s'opposaient aux plans de leurs gouvernements provinciaux d'harmoniser la taxe de vente. Seulement 39 % du public croyait que la TVH serait bénéfique pour les entreprises, et seulement 10 % convenaient qu'elle créerait plus d'emplois. La perception en Colombie-Britannique a été particulièrement endommagée parce que le premier ministre Gordon Campbell avait nié tout plan de mise en œuvre de la TVH avant les élections de 2009, pour l'introduire peu après avoir remporté un gouvernement majoritaire. Cela a contribué à une pétition citoyenne réussie et à un référendum qui a finalement abrogé la taxe.
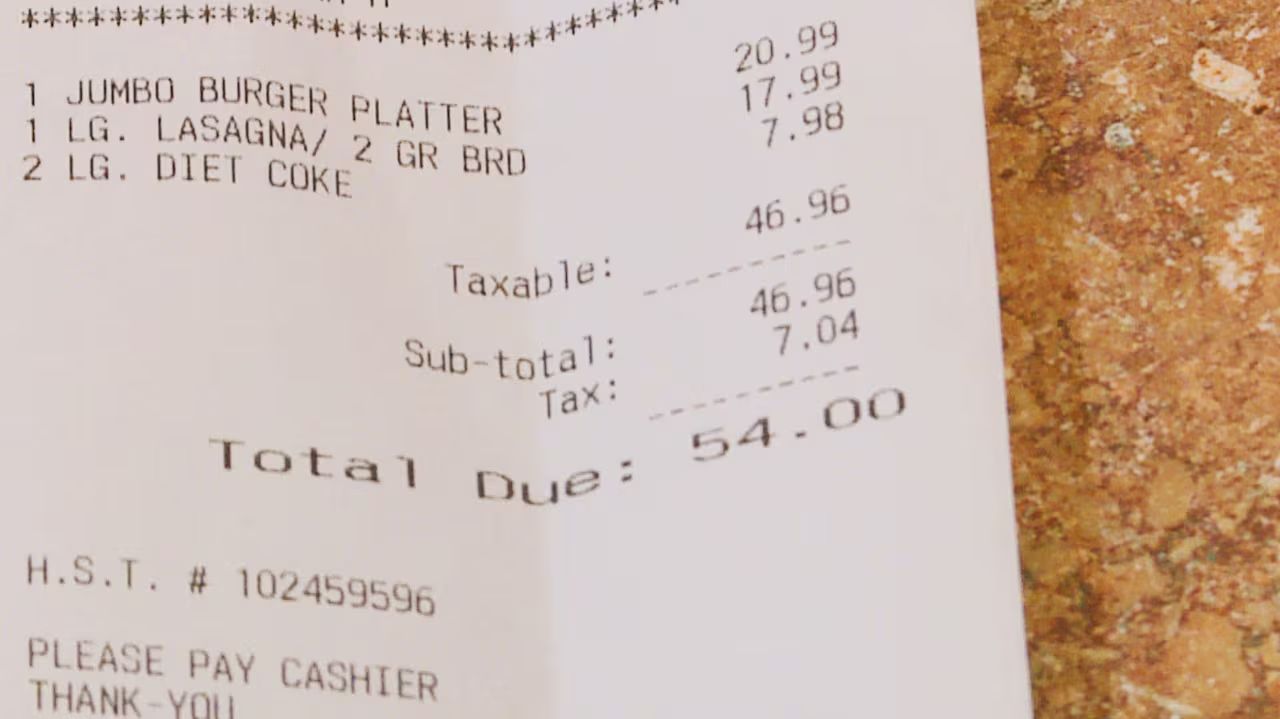
Comparaison avec d'autres taxes de vente canadiennes
Le Canada emploie un patchwork de systèmes de taxe de vente à travers ses provinces et territoires. La TVH coexiste avec le modèle distinct TPS/TVP et le système de taxe de vente du Québec. Comprendre les différences est crucial pour les entreprises et les consommateurs qui opèrent dans plusieurs juridictions. La distinction fondamentale réside dans la façon dont la taxe provinciale est administrée et à quoi elle s'applique.
Dans les provinces TVH, il y a une taxe combinée unique administrée uniquement par l'Agence du revenu du Canada. Les entreprises produisent une seule déclaration et traitent avec une seule autorité fiscale. Dans les provinces non TVH, les entreprises doivent généralement s'inscrire, percevoir et verser à la fois la TPS fédérale et une taxe de vente provinciale distincte, chacune avec ses propres règles et exigences de déclaration. Par exemple, en Colombie-Britannique, les entreprises facturent 5 % de TPS et 7 % de TVP sur la plupart des biens imposables et certains services, nécessitant une conformité avec les règles de l'ARC et les règles provinciales. Au Québec, Revenu Québec administre à la fois la TPS de 5 % et la TVQ de 9,975 %.
L'assiette fiscale diffère également. Les taxes de vente provinciales dans les provinces non TVH comme la Colombie-Britannique, la Saskatchewan et le Manitoba s'appliquaient traditionnellement principalement aux biens, de nombreux services étant exemptés. La TVH, en revanche, s'applique généralement à la fois aux biens et aux services, bien que les provinces puissent exempter des articles spécifiques. En octobre 2026, la Colombie-Britannique facture sa TVP de 7 % sur certains articles nouvellement imposables comme la télévision par câble, les services téléphoniques et la réparation de vêtements, mais a mis en pause une expansion planifiée aux services professionnels tels que la comptabilité et l'ingénierie. L'Alberta et les trois territoires n'ont pas de taxe de vente provinciale, donc seule la TPS de 5 % s'applique.
Règles pour les entreprises et conformité
Les entreprises effectuant des fournitures imposables au Canada doivent suivre un ensemble complexe de règles pour facturer, percevoir et verser les taxes de vente. Les exigences diffèrent selon que l'entreprise opère dans une province TVH, une province TVP ou vend au-delà des frontières provinciales. Le seuil clé pour l'inscription à la TPS/TVH est la limite du petit fournisseur, qui est basée sur le revenu annuel d'une entreprise provenant des ventes imposables mondiales. Une entreprise doit s'inscrire à la TPS/TVH une fois qu'elle cesse d'être un petit fournisseur, ce qui se produit lorsque ses ventes imposables dépassent 30 000 $ dans un seul trimestre civil ou au cours des quatre derniers trimestres consécutifs.
Une fois inscrite, l'entreprise doit facturer la TPS ou la TVH sur toutes les ventes imposables au Canada, sauf celles qui sont exemptées ou détaxées. Les entreprises dans les provinces TVH facturent le taux de TVH provincial applicable sur les fournitures faites aux clients de ces provinces. Elles produisent une seule déclaration de TPS/TVH auprès de l'ARC, déclarant toutes les ventes imposables et réclamant des crédits de taxe sur intrants pour la TPS/TVH payée sur leurs dépenses d'entreprise. Pour les entreprises vendant dans des provinces avec une TVP distincte, comme la Colombie-Britannique, le Manitoba, la Saskatchewan ou le Québec, une inscription distincte et une conformité avec chaque autorité fiscale provinciale sont généralement requises.
Chaque province avec une TVP distincte a ses propres seuils d'inscription et règles. Par exemple, en Colombie-Britannique, une entreprise peut avoir besoin de s'inscrire à la TVP si elle vend des biens ou services imposables dans la province, même si elle n'y est pas physiquement située. La conformité implique d'émettre des factures appropriées, de conserver des dossiers pendant six ans et de produire des déclarations périodiques. L'ARC administre la TPS et la TVH, tandis que les ministères des Finances provinciaux administrent leur propre TVP, TVR ou TVQ. Les entreprises opérant dans plusieurs juridictions fiscales doivent comprendre et appliquer les règles correctes pour chaque province où elles ont des clients.
Questions fréquentes
Quel est le taux actuel de la TVH en Ontario ?
Le taux actuel de la TVH en Ontario est de 13 %. Il est composé de la TPS fédérale de 5 % et d'une composante de taxe de vente provinciale de 8 %. L'Ontario offre des remboursements au point de vente sur la portion provinciale de 8 % pour des articles spécifiques comme les vêtements pour enfants, les couches et les produits d'hygiène féminine. La taxe est administrée par l'Agence du revenu du Canada, qui la perçoit et reverse la portion provinciale au gouvernement de l'Ontario.
Quels articles sont exemptés de la TVH ?
Les exemptions de la TVH comprennent les produits d'épicerie de base, les médicaments sur ordonnance, certains dispositifs médicaux et le loyer résidentiel. Les provinces ont également leurs propres exemptions spécifiques. Par exemple, la Nouvelle-Écosse exempte les sources de chauffage résidentiel comme le mazout et l'électricité. L'Ontario exempte la portion provinciale de la TVH sur les vêtements pour enfants, les livres, les sièges d'auto et les couches. La plupart des provinces TVH exemptent également les livres de la taxe, soit par une exemption directe, soit par un remboursement.
Qu'est-ce qu'un numéro de TVH et comment l'obtenir ?
Un numéro de TVH est un numéro d'entreprise avec un compte de programme TPS/TVH émis par l'Agence du revenu du Canada. Les entreprises qui sont tenues de s'inscrire à la TPS/TVH doivent obtenir ce numéro. L'inscription est obligatoire une fois que les ventes imposables d'une entreprise dépassent 30 000 $ dans un seul trimestre ou sur quatre trimestres consécutifs. Le numéro est utilisé pour produire des déclarations, verser la taxe perçue et réclamer des crédits de taxe sur intrants. Les entreprises peuvent s'inscrire en ligne via le site Web de l'ARC ou par téléphone.
Qu'est-ce que la taxe de vente harmonisée (TVH) ?
La taxe de vente harmonisée est une taxe à la consommation au Canada qui combine la taxe fédérale sur les produits et services avec une taxe de vente provinciale régionale en une seule taxe sur la valeur ajoutée. Elle est utilisée dans les provinces où ces deux taxes ont été fusionnées. La TVH est perçue par l'Agence du revenu du Canada, qui reverse ensuite les montants appropriés aux provinces participantes. Cette taxe a remplacé un système de taxe en cascade par une taxe sur la valeur ajoutée comme la TPS. La TVH s'applique généralement à la fois aux biens et aux services, contrairement à la TVP qui s'appliquait principalement aux biens. Son taux varie selon la province, car chacune fixe sa propre portion provinciale au sein de la TVH.
En quoi la TVH diffère-t-elle de la TVP ?
La TVH est une taxe unique et combinée sur la valeur ajoutée administrée au niveau fédéral, tandis que la TVP est une taxe de vente provinciale distincte. L'introduction de la TVH a changé la TVP d'un système de taxe en cascade à une taxe sur la valeur ajoutée. Une différence clé est que la TVP était traditionnellement applicable uniquement aux biens, tandis que la TVH est généralement applicable à la fois aux biens et aux services. Cela signifie que les articles de service comme les coupes de cheveux qui ne comprenaient auparavant que la TPS ont vu leurs coûts augmenter sous la TVH. Les entreprises dans les provinces TVH produisent des déclarations auprès d'une seule autorité, tandis que dans les provinces TVP, elles doivent se conformer à la fois aux règles de la TPS et aux règles distinctes de la TVP.
Sources et lectures complémentaires
- Harmonized Sales Tax (Wikipedia) en.wikipedia.org
- Sales Tax in Canada: What Are GST, HST and PST? taxually.com
- Harmonized Sales Tax ontario.ca
- Canada Sales Tax (GST/HST) Calculator wowa.ca
- Canadian GST rates and GST compliance avalara.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.