Le Remboursement de la taxe carbone (RTC) était un programme fédéral conçu pour retourner aux ménages et aux petites entreprises les recettes du système fédéral de tarification de la pollution. Pour les particuliers, il offrait des paiements en argent trimestriels aux résidents des provinces sous le système fédéral de redevance sur les combustibles pour aider à compenser le coût de la tarification du carbone. Le programme pour les particuliers a pris fin le 15 mars 2025, lorsque la redevance fédérale sur les combustibles et les remboursements connexes ont été arrêtés. Pour les petites entreprises, une distribution finale des fonds de remboursement restants a été annoncée pour la fin de 2025, avec des critères d'admissibilité spécifiques basés sur la structure de l'entreprise et le nombre d'employés.
Qu'était le Remboursement de la taxe carbone
Le Remboursement de la taxe carbone, anciennement connu sous le nom de paiement de l'Incitatif à l'action pour le climat, était une prestation en argent fournie par le gouvernement du Canada. Son objectif principal était de retourner aux ménages une partie des revenus perçus par le système fédéral de tarification du carbone, connu sous le nom de redevance sur les combustibles. Le remboursement visait à aider à compenser les coûts associés à la tarification fédérale de la pollution pour les dépenses quotidiennes comme le chauffage domestique et le transport. Le programme fonctionnait sur le principe que la plupart des ménages recevraient plus d'argent qu'ils n'en payaient en coûts directs de la taxe carbone. Il était offert aux résidents des provinces où le système fédéral de redevance sur les combustibles s'appliquait, c'est-à-dire celles qui n'avaient pas leur propre système de tarification du carbone jugé équivalent à la norme fédérale. Le programme pour les particuliers était versé sous forme de paiements trimestriels directement dans les comptes bancaires ou par chèque, et il a été fermé le 15 mars 2025.
Comment fonctionnait le remboursement pour les particuliers
Pour les particuliers et les familles, le Remboursement de la taxe carbone était un paiement trimestriel automatique. L'admissibilité était principalement basée sur la résidence dans une province sous le système fédéral de redevance sur les combustibles et la production d'une déclaration de revenus personnelle. L'Agence du revenu du Canada utilisait les informations des déclarations de revenus pour déterminer l'admissibilité et calculer les montants des paiements. Les paiements étaient émis quatre fois par an, généralement en janvier, avril, juillet et octobre. Le montant qu'un ménage recevait dépendait de la taille de la famille et de la province de résidence, les familles plus nombreuses recevant des montants plus élevés. Pour l'année de prestation 2024-25, une famille de quatre personnes pouvait recevoir jusqu'à 1 800 $ annuellement répartis sur les quatre paiements. Les paiements étaient non imposables, ce qui signifie que les bénéficiaires n'avaient pas à les déclarer comme revenu dans leur déclaration de revenus. Le gouvernement estimait que huit ménages sur dix recevaient plus en remboursements qu'ils ne payaient en coûts directs de la taxe carbone.
Le programme pour les petites entreprises
Une composante distincte du Remboursement de la taxe carbone était conçue pour les petites entreprises admissibles. Le gouvernement a annoncé que 623 millions de dollars en paiements de remboursement restants pour la période 2024-25 seraient retournés aux petites entreprises avant la fin de 2025. L'admissibilité à ce remboursement était strictement limitée aux sociétés privées sous contrôle canadien, ce qui signifie que les entreprises individuelles et les sociétés de personnes n'étaient pas admissibles. Un critère clé était que l'entreprise devait avoir employé 499 employés ou moins à travers le Canada pendant la période pertinente. Le montant du remboursement était calculé en fonction du nombre d'employés, y compris les travailleurs à temps plein, à temps partiel et saisonniers, tel que déclaré sur les feuillets T4. Il n'y avait pas de processus de demande distinct, car l'ARC évaluait automatiquement l'admissibilité en utilisant les déclarations de revenus des sociétés et les informations des T4. Une loi adoptée en mars 2026 a assuré que ces remboursements étaient non imposables pour les entreprises bénéficiaires.
Règles d'admissibilité et détails des paiements
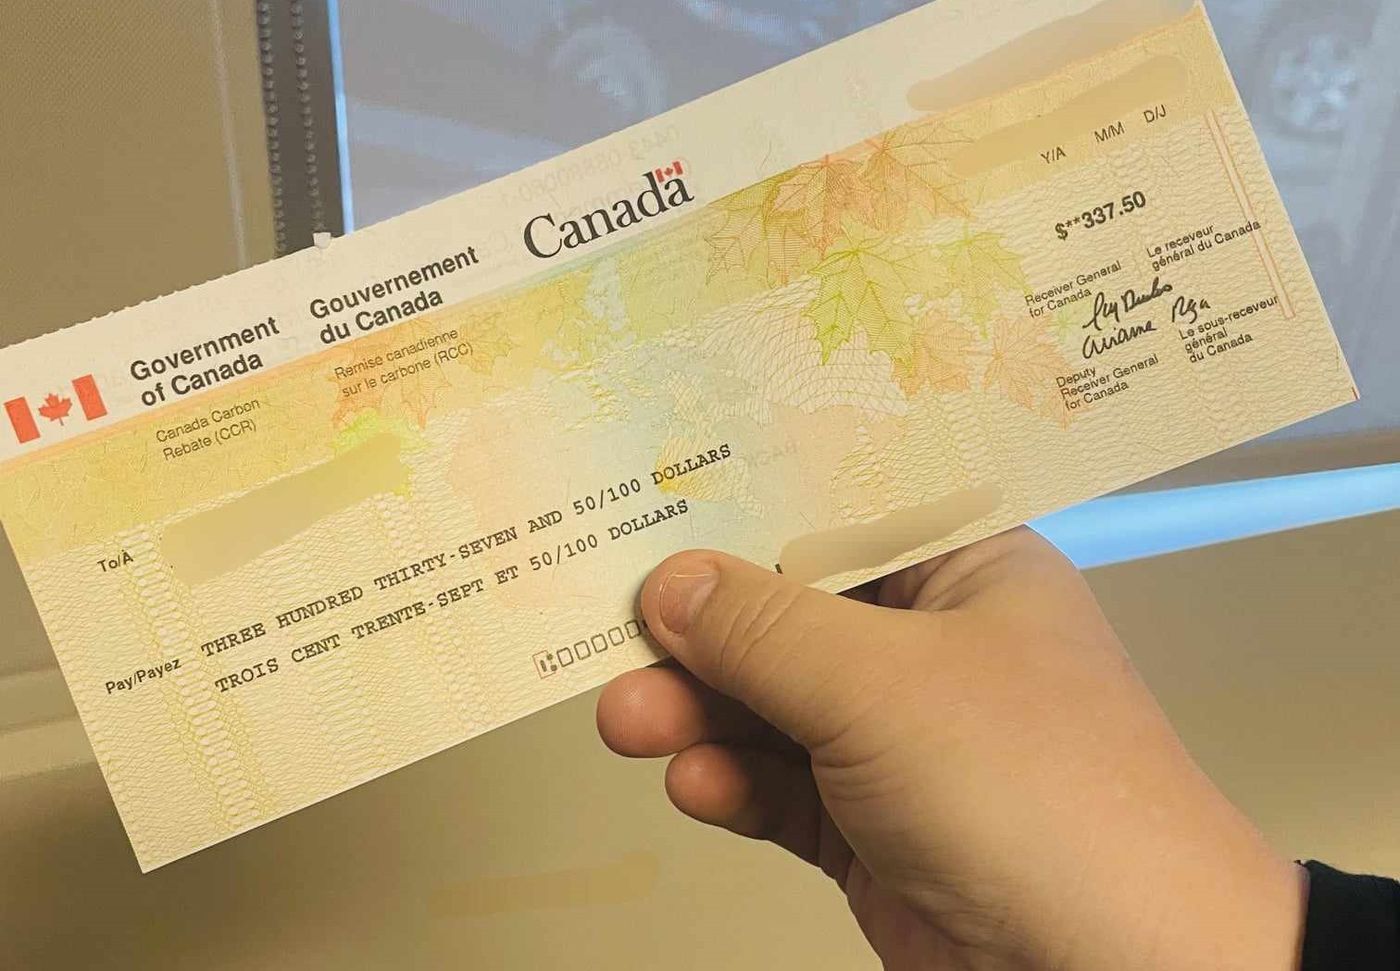
Des règles spécifiques régissaient l'admissibilité pour le remboursement maintenant fermé pour les particuliers et la distribution en cours pour les petites entreprises. Pour les particuliers, les résidents devaient produire une déclaration de revenus et de prestations T1 pour l'année pertinente et vivre dans une province sous le système fédéral. Pour le remboursement aux petites entreprises, la société devait avoir produit sa déclaration de revenus des sociétés pour l'année d'imposition 2023 avant le 15 juillet 2024 pour être admissible aux paiements rétroactifs. L'entreprise devait également avoir au moins un employé travaillant dans une province désignée pendant l'année de la redevance sur les combustibles. Même si une société mère avait plus de 500 employés, ses filiales individuelles avec 499 employés ou moins pouvaient être admissibles indépendamment. Les entreprises en Colombie-Britannique et au Québec, qui ont leurs propres systèmes provinciaux de tarification du carbone, pouvaient quand même être admissibles au remboursement fédéral si elles répondaient à tous les autres critères. L'ARC émettait les paiements par dépôt direct ou chèque, les paiements finaux aux petites entreprises étant prévus entre le 2 et le 16 décembre 2025.
- L'admissibilité des particuliers nécessitait la résidence en Alberta, en Saskatchewan, au Manitoba, en Ontario, au Nouveau-Brunswick, en Nouvelle-Écosse, à l'Île-du-Prince-Édouard ou à Terre-Neuve-et-Labrador.
- L'admissibilité des petites entreprises nécessitait le statut de société privée sous contrôle canadien (SPCC).
- Le décompte des employés de 499 ou moins inclut tout le personnel à temps plein, à temps partiel et saisonnier.
- L'évaluation de l'admissibilité était automatique, basée sur les déclarations T2 des sociétés et les feuillets T4 produits.
- Les paiements étaient émis directement par l'Agence du revenu du Canada.
- Les montants des remboursements constituaient un revenu non imposable pour les bénéficiaires.
Contexte historique et évolution du programme
Le Remboursement de la taxe carbone a évolué à partir du paiement de l'Incitatif à l'action pour le climat. Le gouvernement a commencé à verser ces paiements sur une base trimestrielle à partir de juillet 2022, passant d'un crédit annuel réclamé dans la déclaration de revenus à des versements plus réguliers. Ce changement visait à fournir aux ménages des fonds tout au long de l'année pour aider avec les coûts courants. La tarification fédérale du carbone elle-même était fixée à 80 $ par tonne d'équivalent de dioxyde de carbone en avril 2024, avec une augmentation prévue à 170 $ par tonne d'ici 2030. En Colombie-Britannique, un programme provincial distinct appelé le crédit d'impôt pour la climat de la C.-B. offrait également des paiements trimestriels, mais a pris fin avec son dernier paiement en avril 2025. Le programme fédéral pour les particuliers s'est conclu le 15 mars 2025, parallèlement à la cessation de la redevance fédérale sur les combustibles. Le processus de remboursement pour les petites entreprises a connu des changements législatifs en 2026 pour confirmer son statut non imposable et pour potentiellement prolonger les délais de production des déclarations pour l'admissibilité.
Montants des paiements et calculs
Les montants des remboursements variaient selon l'année, la province et la catégorie de bénéficiaire. Pour les particuliers lors de l'année de prestation 2024-25, le montant annuel total pour une famille de quatre personnes pouvait atteindre jusqu'à 1 800 $ dans les provinces sous le système fédéral. Ces montants étaient payés en quatre versements trimestriels. Pour les petites entreprises, le calcul du remboursement était basé sur le nombre d'employés tel que déclaré sur les feuillets T4. Les taux de paiement par employé différaient selon la province. Une forte rotation du personnel pouvait affecter le calcul, car chaque T4 émis comptait comme un employé distinct, augmentant potentiellement le décompte et le montant du remboursement, mais risquant aussi de faire dépasser à l'entreprise le seuil d'admissibilité de 499 employés. Le gouvernement utilisait les meilleures données disponibles pour les calculs, notant que les remboursements réels pouvaient différer des estimations. Les montants historiques des remboursements pour les années précédentes peuvent être consultés à l'aide d'outils comme le calculateur de remboursement de la taxe carbone pour les années 2019 à 2023.
| Province | Statut pour les paiements finaux 2024-25 |
|---|---|
| Alberta | Admissible au remboursement pour petites entreprises |
| Saskatchewan | Admissible au remboursement pour petites entreprises |
| Manitoba | Admissible au remboursement pour petites entreprises |
| Ontario | Admissible au remboursement pour petites entreprises |
| Nouveau-Brunswick | Admissible au remboursement pour petites entreprises |
| Nouvelle-Écosse | Admissible au remboursement pour petites entreprises |
| Île-du-Prince-Édouard | Admissible au remboursement pour petites entreprises |
| Terre-Neuve-et-Labrador | Admissible au remboursement pour petites entreprises |
Considérations clés et fermeture du programme
La fermeture du programme de remboursement pour les particuliers le 15 mars 2025 a marqué un changement de politique important. Les Canadiens ont reçu leur dernier paiement trimestriel prévu à partir du 22 avril de cette année. Pour les petites entreprises, le processus s'est poursuivi avec la distribution des fonds restants, soulignant l'importance d'une déclaration de revenus exacte et opportune pour l'admissibilité. Les entreprises devaient s'assurer que leurs déclarations de revenus des sociétés T2 et leurs feuillets T4 étaient à jour, car ces documents étaient cruciaux pour l'évaluation de l'ARC. Le gouvernement a proposé de prolonger la date limite de production des déclarations de revenus des sociétés au 31 décembre 2024 pour l'admissibilité au remboursement, sous réserve d'une approbation législative. Il est important de noter que l'ARC ne contacte pas les particuliers ou les entreprises au sujet du remboursement par message texte, et de telles communications doivent être traitées comme une fraude potentielle. Les particuliers ayant des questions sur les paiements passés ou l'admissibilité pour les années d'imposition fermées devraient contacter l'ARC directement ou consulter leurs déclarations de revenus.
Questions fréquentes
Quel était le montant du paiement du Remboursement de la taxe carbone?
Les montants des paiements variaient. Pour l'année de prestation 2024-25, une famille de quatre personnes pouvait recevoir jusqu'à 1 800 $ annuellement, payés en versements trimestriels. Pour les petites entreprises, le montant du remboursement est calculé en fonction du nombre d'employés et des taux de paiement applicables dans leur province. Les chiffres exacts dépendent de la composition familiale spécifique ou des données de paie de l'entreprise.
Le Remboursement de la taxe carbone est-il toujours disponible?
Le Remboursement de la taxe carbone pour les particuliers est fermé depuis le 15 mars 2025, lorsque la redevance fédérale sur les combustibles et le remboursement connexe pour les particuliers ont cessé. Cependant, le gouvernement a annoncé que les 623 millions de dollars restants en paiements de Remboursement de la taxe carbone pour la période 2024-25 seront retournés aux petites entreprises admissibles avant la fin de 2025. Les particuliers peuvent encore être admissibles à des remboursements s'ils produisent des déclarations de revenus pour les années d'imposition 2021 à 2024, car ces paiements étaient basés sur les déclarations des années précédentes. Le programme était anciennement connu sous le nom de paiement de l'Incitatif à l'action pour le climat.
Le remboursement de la taxe carbone était-il un revenu imposable?
Non, le Remboursement de la taxe carbone était un revenu non imposable. Les bénéficiaires n'avaient pas à inclure les paiements de remboursement comme revenu dans leur déclaration de revenus. Cela s'appliquait aux remboursements pour les particuliers et les entreprises. Une loi a été adoptée le 16 mars 2026 pour s'assurer spécifiquement que les remboursements pour les petites entreprises sont non imposables, remplissant ainsi une promesse gouvernementale.
Comment les paiements de remboursement étaient-ils émis?
Les paiements étaient émis automatiquement par l'Agence du revenu du Canada sans demande distincte. Pour les particuliers, les paiements étaient versés trimestriellement par dépôt direct ou chèque. Pour les petites entreprises, les paiements finaux 2024-25 sont émis aux sociétés admissibles entre le 2 décembre 2025 et le 16 décembre 2025. Les entreprises inscrites au dépôt direct verraient le paiement étiqueté comme Remboursement de la taxe carbone, tandis que les autres recevraient un chèque.
Qu'est-ce que le Remboursement de la taxe carbone (RTC)?
Le Remboursement de la taxe carbone était un paiement en argent aux ménages pour aider à compenser le coût de la tarification fédérale de la pollution. C'était une prestation trimestrielle pour les résidents de provinces spécifiques où la redevance fédérale sur les combustibles s'appliquait. Le programme était anciennement connu sous le nom de paiement de l'Incitatif à l'action pour le climat. Le gouvernement a versé ces paiements sur une base trimestrielle à partir de juillet 2022, retournant régulièrement les recettes de la redevance sur les combustibles aux ménages. Le programme pour les particuliers a été fermé le 15 mars 2025, lorsque la redevance fédérale sur les combustibles et le remboursement pour les particuliers ont été arrêtés.
Combien une famille pouvait-elle recevoir du Remboursement de la taxe carbone?
Dans les provinces où la redevance fédérale sur les combustibles s'appliquait, une famille de quatre personnes pouvait recevoir jusqu'à 1 800 $ dans le cadre du Remboursement de base de la taxe carbone pour la période 2024-25. Ce montant annuel était versé en quatre paiements trimestriels tout au long de l'année. Le premier de ces paiements trimestriels pour la période 2024-25 a été émis en avril 2024, avec les paiements suivants en juillet 2024, octobre 2024 et janvier 2025. Le gouvernement a déclaré que 8 ménages sur 10 recevaient plus d'argent qu'ils n'en payaient grâce à ce système.
Sources et lectures complémentaires
- Carbon Tax Rebate, what you need to know cfib-fcei.ca
- Canada Carbon Rebate amounts for 2024-25 climateactionmuskoka.org
- Climate action tax credit, Province of British Columbia www2.gov.bc.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.