Le Régime enregistré d'épargne-invalidité (REEI) est un programme d'épargne à long terme établi par le gouvernement du Canada pour aider les personnes handicapées et leur famille à épargner en vue de leur sécurité financière future. Le régime permet aux cotisations de croître à l'abri de l'impôt et donne accès à des subventions et des bons du gouvernement pour stimuler l'épargne. L'admissibilité dépend de la qualification au crédit d'impôt pour personnes handicapées, et le régime est conçu pour fonctionner de concert avec les prestations d'invalidité provinciales sans les affecter. Le REEI est un outil financier clé pour de nombreux Canadiens handicapés, offrant une voie structurée vers l'indépendance à long terme.
Qu'est-ce qu'un REEI?
Le Régime enregistré d'épargne-invalidité est un véhicule d'épargne spécialisé destiné à aider les Canadiens ayant des déficiences mentales ou physiques graves et prolongées à épargner pour leurs besoins financiers à long terme. Il fonctionne de manière similaire à d'autres régimes enregistrés comme le Régime enregistré d'épargne-études, où la croissance des investissements s'accumule à l'abri de l'impôt. Le régime est établi pour une seule personne, appelée le bénéficiaire, qui doit être approuvée pour le crédit d'impôt fédéral pour personnes handicapées. L'objectif principal du REEI est de fournir une sécurité financière plus tard dans la vie, aidant à éviter la pauvreté et permettant l'indépendance des personnes handicapées. Le régime n'est pas une alternative à d'autres outils de planification successorale comme les fiducies, mais est conçu pour être utilisé conjointement avec eux afin de bâtir une stratégie financière complète. Les fonds dans le REEI peuvent être investis dans des produits comme l'argent comptant, les fonds communs de placement et les certificats de placement garanti (CPG), et ils croissent sans impôt jusqu'au retrait.
Admissibilité et titulaires du régime
Pour ouvrir un REEI, le bénéficiaire doit répondre à plusieurs critères stricts. Il doit être admissible au crédit d'impôt pour personnes handicapées, ce qui nécessite d'être limité de façon marquée dans les activités de base de la vie quotidienne comme la marche, l'alimentation ou les fonctions mentales. Le bénéficiaire doit également être résident du Canada, avoir un numéro d'assurance sociale valide et avoir 59 ans ou moins au 31 décembre de l'année d'ouverture du régime. Un seul REEI peut être établi par personne admissible. La personne qui ouvre et gère le REEI est appelée le titulaire du régime. Si le bénéficiaire est mineur, une personne admissible comme un parent légal ou un tuteur peut établir le régime. Un bénéficiaire adulte ayant la capacité mentale de conclure un contrat doit établir le régime lui-même, bien que la famille ou les amis puissent cotiser avec sa permission. Si un bénéficiaire adulte n'a pas cette capacité, une personne admissible ou un représentant légalement autorisé doit agir comme titulaire du régime. Il peut y avoir plus d'un titulaire, comme des cotitulaires, et le titulaire du régime peut être changé en tout temps. Les titulaires individuels du régime doivent également avoir un numéro d'assurance sociale valide.
Fonctionnement des cotisations et de l'aide gouvernementale
Il n'y a pas de limite annuelle aux cotisations personnelles à un REEI, mais il y a une limite de cotisation à vie de 200 000 $ par bénéficiaire. N'importe qui peut cotiser au régime avec le consentement du titulaire, y compris la famille et les amis. Les cotisations sont faites avec des dollars après impôt et ne sont pas déductibles d'impôt. L'incitatif puissant pour utiliser un REEI provient de deux programmes fédéraux : la Subvention canadienne pour l'épargne-invalidité et le Bon canadien pour l'épargne-invalidité. La Subvention fournit des cotisations de contrepartie basées sur le montant cotisé et le revenu familial net du bénéficiaire. Le Bon fournit des fonds directement aux REEI des personnes à faible et moyen revenu, même si aucune cotisation personnelle n'est faite. La Subvention et le Bon ne sont versés que jusqu'au 31 décembre de l'année où le bénéficiaire atteint 49 ans, bien que les cotisations personnelles puissent continuer jusqu'à 59 ans. Les droits inutilisés à la Subvention et au Bon peuvent être reportés jusqu'à 10 ans, permettant des cotisations de rattrapage. Si des cotisations de contrepartie maximales sont faites à partir du 18e anniversaire d'un enfant, les 90 000 $ complets en subventions et bons disponibles peuvent être reçus au moment où il atteint 38 ans.
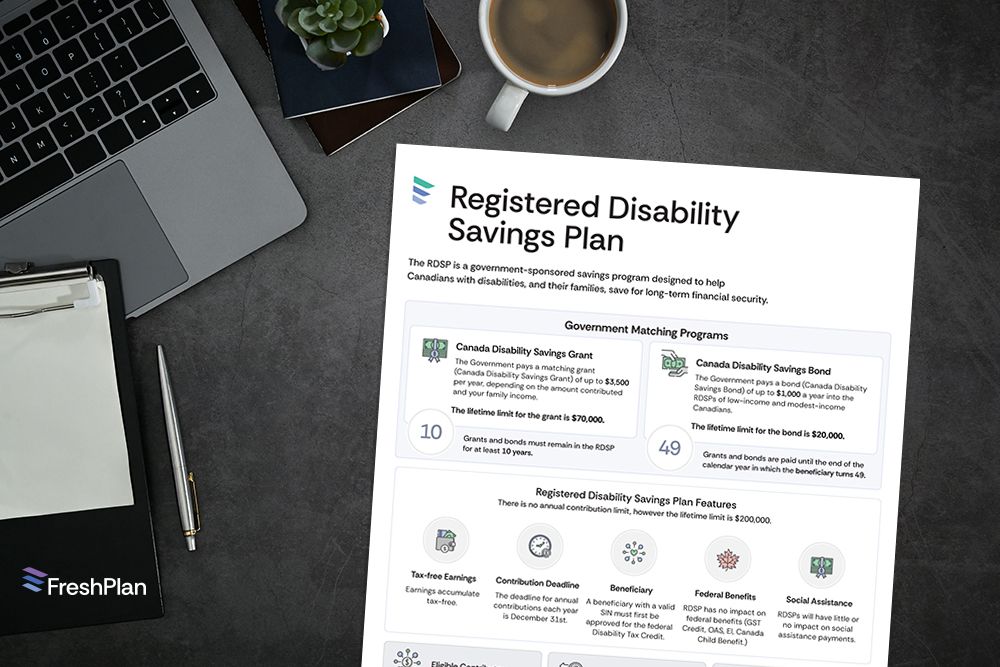
La Subvention canadienne pour l'épargne-invalidité fournit des cotisations de contrepartie à un REEI en fonction du revenu familial et du montant cotisé. La subvention peut fournir jusqu'à 3 500 $ par année, avec un maximum à vie de 70 000 $. Le Bon canadien pour l'épargne-invalidité fournit du financement aux REEI des bénéficiaires à faible revenu, avec jusqu'à 1 000 $ par année et un maximum à vie de 20 000 $. Les subventions et bons gouvernementaux sont versés jusqu'au 31 décembre de l'année où le bénéficiaire atteint 49 ans.
| Programme | Montant annuel maximum | Maximum à vie | Soumis à un test de revenu |
|---|---|---|---|
| Subvention canadienne pour l'épargne-invalidité (SCEI) | 3 500 $ | 70 000 $ | Oui |
| Bon canadien pour l'épargne-invalidité (BCEI) | 1 000 $ | 20 000 $ | Oui |
Le taux de contrepartie spécifique pour la Subvention dépend du revenu familial net. Pour un revenu familial net supérieur à 75 769 $, le taux de contrepartie est de 100 % sur les cotisations jusqu'à 1 000 $. Une cotisation initiale de 1 500 $ d'un bénéficiaire à faible revenu peut ainsi générer les 3 500 $ complets en argent de subvention. Le Bon est disponible pour les bénéficiaires dont le revenu familial net est inférieur à un certain seuil, qui était de 21 287 $ pour les années récentes. Aucune cotisation n'est requise pour recevoir le Bon, ce qui en fait un soutien direct pour les personnes à faible revenu.
Traitement fiscal et règles de retrait
Les revenus de placement, les subventions et les bons dans un REEI croissent à l'abri de l'impôt jusqu'à leur retrait. Lorsque les fonds sont retirés, ils sont considérés comme un mélange de cotisations personnelles non imposables et de montants imposables comprenant les subventions, les bons et les revenus de placement. La partie imposable doit être déclarée comme revenu par le bénéficiaire l'année du retrait. Une caractéristique cruciale est que les actifs et les retraits du REEI n'affectent généralement pas l'admissibilité aux prestations fédérales comme la Sécurité de la vieillesse ou les crédits pour la TPS, ni n'affectent la plupart des programmes d'aide à l'invalidité provinciaux. Les retraits doivent commencer au moment où le bénéficiaire atteint 60 ans, et ils sont soumis à une formule qui établit un montant de paiement annuel maximum. Les retraits peuvent être effectués avant 60 ans, mais cela déclenche la règle de remboursement sur 10 ans, qui peut exiger qu'une partie de l'aide gouvernementale soit remboursée. Le régime est conçu comme un véhicule de retraite, le moment idéal pour retirer de l'argent étant après 60 ans lorsqu'il n'y a pas de pénalités ni de remboursements obligatoires de l'argent gouvernemental. Les paiements du REEI sont mélangés sur une base proportionnelle, ce qui signifie que chaque retrait contient une partie de fonds imposables et non imposables.
La règle des 10 ans et les régimes d'épargne-invalidité désignés
Une règle centrale régissant les REEI est la règle de retenue de l'aide sur 10 ans. Tout argent de subvention ou de bon versé dans le régime au cours des 10 dernières années est susceptible d'être remboursé si un retrait est effectué. Pour chaque dollar retiré, jusqu'à trois dollars d'aide gouvernementale peuvent devoir être remboursés, selon le montant d'aide reçu au cours de la décennie précédente. Cette règle rend les retraits précoces potentiellement coûteux et souligne la conception du régime comme un véhicule d'épargne à long terme. Une exception importante existe pour les bénéficiaires ayant une espérance de vie raccourcie par l'entremise d'un Régime d'épargne-invalidité désigné (REID). Une fois qu'un REEI est désigné comme REID, aucune autre cotisation ne peut être faite, aucune nouvelle subvention ou bon n'est versé, et les paiements doivent commencer avant la fin de l'année civile suivante. Cette disposition permet une plus grande flexibilité pour accéder aux fonds pour ceux qui ont des problèmes de santé importants. En cas de décès du bénéficiaire, la valeur du régime est versée à sa succession, toujours soumise à cette règle de retenue de l'aide sur 10 ans pour toute contribution gouvernementale récente.
Historique et changements législatifs
Le REEI a été annoncé pour la première fois dans le budget fédéral de 2007 et est devenu disponible pour les Canadiens en 2008. Il a été créé suite aux recommandations d'un groupe d'experts sur la sécurité financière des enfants ayant des handicaps graves. Un changement législatif important est survenu dans le budget de 2019, qui a éliminé l'exigence précédente de fermer le REEI si le bénéficiaire n'était plus admissible au crédit d'impôt pour personnes handicapées. Selon les nouvelles règles, le régime peut rester ouvert, bien qu'aucune nouvelle cotisation ne puisse être faite et qu'aucune nouvelle subvention ou bon ne soit versé. Les fonds existants peuvent continuer à croître à l'abri de l'impôt jusqu'au retrait. Ce changement a fourni une plus grande sécurité aux bénéficiaires dont l'état médical pourrait s'améliorer ou fluctuer avec le temps. Le ministre fédéral des Finances avait commandé un rapport d'un groupe d'experts intitulé Un nouveau départ, qui a aidé à façonner le développement du programme pour mieux servir les familles.
Institutions financières offrant des REEI
Les comptes de REEI sont offerts par une variété de banques, de sociétés de fiducie et de caisses populaires à travers le Canada. Les titulaires de régime peuvent généralement investir dans une gamme de produits à l'intérieur du régime, y compris les dépôts d'épargne, les certificats de placement garanti (CPG), les fonds communs de placement et les solutions de portefeuille. Certains fournisseurs offrent également des options d'investissement autogérées et des plans de cotisation préautorisés pour automatiser l'épargne. Voici une liste de certains principaux fournisseurs qui offrent des comptes de REEI.
- Banque de Montréal (BMO)
- Banque Scotia
- Banque Canadienne Impériale de Commerce (CIBC)
- Banque Royale du Canada (RBC)
- TD Waterhouse Canada Inc.
- Desjardins
- Central 1 Credit Union / Central 1 Trust Company
- Community Trust Company
- Credential Qtrade Securities
- Investors Group Trust Co. Ltd.
- Mackenzie Financial Corporation
- Natcan Trust Company
- ATB Securities Inc.
Les frais, les options d'investissement et les services pour un REEI varient selon le fournisseur institution financière. Certains fournisseurs peuvent facturer des frais de transfert si un REEI est déplacé vers une institution en dehors de leur groupe corporatif. Par exemple, un fournisseur facture 150 $ pour un tel transfert. Les titulaires de régime potentiels devraient comparer les caractéristiques offertes par les différents fournisseurs de REEI. Des conseils gratuits sont souvent disponibles auprès d'organismes sans but lucratif dédiés à la planification pour les personnes handicapées.
Considérations clés et étapes de planification
Ouvrir un REEI tôt est très avantageux car cela maximise la période pendant laquelle les subventions et bons gouvernementaux peuvent être reçus. Si des cotisations maximales sont faites à partir de 18 ans, les 90 000 $ complets en subventions et bons disponibles pourraient être reçus à 38 ans. Le régime est conçu comme un véhicule de retraite, les fonds devant idéalement rester investis jusqu'à 60 ans pour bénéficier de la capitalisation à long terme. Il est crucial de coordonner l'épargne du REEI avec d'autres éléments d'un plan financier, comme les fiducies Henson ou les produits d'assurance, pour assurer un soutien complet. En cas de décès du bénéficiaire, la valeur du régime est versée à sa succession, soumise à la règle de retenue de l'aide sur 10 ans pour toute contribution gouvernementale récente. De nombreux organismes sans but lucratif à travers le Canada offrent des conseils gratuits et des lignes d'assistance pour aider les familles à comprendre et à accéder au REEI.
Il y a plusieurs étapes concrètes que les individus devraient suivre lors de la planification avec un REEI. Premièrement, confirmer l'admissibilité au crédit d'impôt pour personnes handicapées, car c'est la porte d'entrée vers le régime. Deuxièmement, choisir une institution financière parmi la liste des fournisseurs et ouvrir le compte. Troisièmement, développer une stratégie de cotisation pour maximiser la contrepartie gouvernementale, surtout en utilisant la disposition de report sur 10 ans pour les droits inutilisés à la subvention et au bon. Quatrièmement, sélectionner des placements appropriés à l'intérieur du REEI en fonction de l'horizon temporel et de la tolérance au risque du bénéficiaire. Cinquièmement, comprendre à fond les règles de retrait pour éviter la coûteuse règle de remboursement sur 10 ans pour un accès précoce. Sixièmement, réviser régulièrement le régime, surtout si le statut du crédit d'impôt pour personnes handicapées du bénéficiaire ou le revenu familial change. Finalement, intégrer le REEI dans un plan financier et successoral plus large qui peut inclure des fiducies et d'autres véhicules d'épargne.
Scénarios courants et gestion de compte
Gérer un REEI implique de comprendre des règles spécifiques pour différentes situations de vie. Si un bénéficiaire perd son admissibilité au crédit d'impôt pour personnes handicapées après 2019, le REEI n'a pas besoin d'être fermé. Le compte reste ouvert, aucune nouvelle cotisation n'est permise, et aucune nouvelle subvention ou bon n'est versé, mais les fonds existants continuent de croître à l'abri de l'impôt. Si un bénéficiaire retrouve son admissibilité au CIPH, les cotisations et l'aide gouvernementale peuvent reprendre. Les transferts entre fournisseurs de REEI sont permis à condition que tous les fonds soient déplacés et que certaines conditions soient respectées, bien qu'un frais puisse s'appliquer. Dans les cas où un bénéficiaire adulte n'a pas la capacité légale, le titulaire du régime doit être la partie légalement autorisée à agir en son nom, comme un tuteur nommé par le tribunal. Les fonds peuvent être retirés pour toute fin qui bénéficie à la personne handicapée, offrant une flexibilité pour les besoins qui surviennent. Il est également possible pour la famille et les amis de cotiser au régime avec le consentement écrit du titulaire du régime, permettant un soutien collectif pour l'avenir du bénéficiaire. Un autre scénario implique le changement de titulaire du régime, ce qui peut être fait en tout temps à condition que le nouveau titulaire réponde aux exigences d'admissibilité.
Questions fréquentes
Combien puis-je cotiser à un REEI?
Il n'y a pas de limite de cotisation annuelle pour un REEI. Cependant, il y a une limite de cotisation à vie de 200 000 $ par bénéficiaire. Les cotisations peuvent être faites par n'importe qui, y compris la famille et les amis, avec le consentement du titulaire du régime. Vous pouvez cotiser jusqu'à la fin de l'année où le bénéficiaire atteint 59 ans.
Que sont la Subvention canadienne pour l'épargne-invalidité et le Bon canadien pour l'épargne-invalidité?
La Subvention canadienne pour l'épargne-invalidité est une cotisation de contrepartie du gouvernement fédéral. Selon le revenu familial, elle peut égaler les cotisations personnelles à 100 %, 200 % ou 300 %, jusqu'à un maximum de 3 500 $ par année et 70 000 $ sur une vie. Le Bon canadien pour l'épargne-invalidité fournit jusqu'à 1 000 $ par année (20 000 $ à vie) aux REEI des personnes à faible revenu, même si aucune cotisation personnelle n'est faite. Les deux ne sont versés que jusqu'à la fin de l'année où le bénéficiaire atteint 49 ans.
Qui est admissible pour ouvrir un REEI?
Une personne est admissible pour ouvrir un REEI si elle est admissible au crédit d'impôt pour personnes handicapées, est résidente du Canada, a un numéro d'assurance sociale valide et a 59 ans ou moins au 31 décembre de l'année en cours. Pour être admissible au crédit d'impôt pour personnes handicapées, la personne doit être limitée de façon marquée dans au moins une activité de base de la vie quotidienne en raison d'une déficience grave et prolongée. Un seul compte de REEI peut être établi par personne admissible. Le régime peut être ouvert par le bénéficiaire lui-même s'il a la capacité mentale, ou par un membre de la famille admissible ou un tuteur légal en son nom s'il ne l'a pas.
Puis-je retirer de l'argent de mon REEI avant d'avoir 60 ans?
Oui, vous pouvez retirer de l'argent de votre REEI avant d'avoir 60 ans, mais ces retraits sont soumis à des règles complexes. Plus précisément, la règle de retenue de l'aide sur 10 ans peut exiger le remboursement de l'argent de subvention et de bon gouvernement versé dans le régime au cours de la décennie précédente. Pour chaque dollar retiré, jusqu'à trois dollars d'aide gouvernementale peuvent devoir être remboursés, ce qui peut rendre les retraits précoces financièrement désavantageux. Les retraits doivent autrement respecter les conditions du régime, et les paiements au bénéficiaire doivent commencer au moment où il atteint 60 ans.
Un REEI affecte-t-il les prestations d'invalidité provinciales?
Dans la plupart des cas, un REEI n'affecte pas les prestations d'invalidité provinciales. Les actifs dans un REEI et le revenu qui en est retiré sont généralement exclus des tests d'actifs et des tests de ressources pour les programmes d'aide à l'invalidité provinciaux ou territoriaux. Cela signifie qu'une personne recevant de telles prestations peut établir et détenir un REEI sans que cela affecte son admissibilité ou le montant de ses prestations. Le REEI est conçu pour fournir une sécurité financière à long terme sans créer un piège de pauvreté.
Sources et lectures complémentaires
- Registered Disability Savings Plan (Wikipedia) en.wikipedia.org
- Registered Disability Savings Plans (RDSPs) scotiabank.com
- Registered Disability Savings Plan (RDSP) inclusioncanada.ca
- Registered Disability Savings Plan (RDSP) rbcroyalbank.com
- Registered Disability Savings Plan rdsp.com
- How Registered Disability Savings Plans work getsmarteraboutmoney.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.