Un prêt hypothécaire inversé est un prêt destiné aux propriétaires canadiens âgés de 55 ans ou plus qui leur permet de convertir une partie de la valeur nette de leur maison en argent non imposable sans vendre leur domicile ni effectuer de versements hypothécaires mensuels. Le prêt, plus les intérêts accumulés, est remboursé lorsque le propriétaire vend, déménage de façon permanente ou décède. Cet outil financier est conçu pour offrir une flexibilité de revenu à la retraite tout en permettant aux aînés de rester dans leur maison. Au Canada, les prêts hypothécaires inversés sont offerts par des prêteurs spécialisés et incluent des protections pour les consommateurs, comme une garantie de non-négativité de la valeur nette.
Qu'est-ce qu'un prêt hypothécaire inversé
Un prêt hypothécaire inversé est un type de prêt hypothécaire garanti par une propriété résidentielle qui permet aux propriétaires âgés d'accéder à la valeur nette qu'ils ont accumulée. Contrairement à une hypothèque traditionnelle où le propriétaire effectue des versements au prêteur, avec un prêt hypothécaire inversé, c'est le prêteur qui paie le propriétaire. L'emprunteur reçoit les fonds sous forme de somme forfaitaire, de versements mensuels réguliers, d'une marge de crédit ou d'une combinaison de ces options. Aucun versement hypothécaire mensuel n'est requis, mais l'emprunteur demeure responsable des taxes foncières, de l'assurance habitation et de l'entretien de la maison. Le prêt, ainsi que tous les intérêts et frais accumulés, devient exigible et payable lorsque l'emprunteur décède, vend la maison ou déménage de façon permanente. Comme aucun versement n'est requis, les intérêts sont ajoutés au solde du prêt chaque mois, ce qui fait augmenter la dette totale au fil du temps.
Comment fonctionnent les prêts hypothécaires inversés au Canada
Au Canada, les prêts hypothécaires inversés sont spécifiquement conçus pour les propriétaires âgés de 55 ans et plus. Le montant maximal qu'un propriétaire peut emprunter, appelé le ratio prêt-valeur, peut atteindre jusqu'à 59 % de la valeur estimée actuelle de la maison, bien que certains prêteurs annoncent jusqu'à 55 %. Le montant exact disponible dépend de l'âge de l'emprunteur, de la valeur de la propriété, de son emplacement et du programme spécifique du prêteur. Les fonds reçus sont considérés comme un prêt, et non comme un revenu, et sont donc non imposables. Cela signifie que l'argent n'affecte pas les prestations gouvernementales comme la Sécurité de la vieillesse ou le Supplément de revenu garanti. Une caractéristique essentielle des prêts hypothécaires inversés canadiens est la garantie de non-négativité de la valeur nette, qui assure que l'emprunteur ou sa succession ne devra jamais plus que la juste valeur marchande de la maison au moment du remboursement du prêt, à condition que toutes les obligations hypothécaires soient respectées.
Le processus de demande implique une évaluation de la propriété et un examen de l'âge du propriétaire et des soldes hypothécaires existants. Les prêteurs n'exigent pas de preuve de revenu ni de vérification de crédit pour l'approbation, ce qui rend ces produits accessibles aux retraités ayant des revenus fixes. Cependant, une protection obligatoire pour les consommateurs est que tous les demandeurs doivent obtenir un conseil juridique indépendant (CJI) d'un avocat non associé au prêteur avant de finaliser le prêt. Cette étape est conçue pour s'assurer que l'emprunteur comprend pleinement les termes, conditions et implications à long terme du contrat. Une fois approuvé, les propriétaires peuvent choisir comment recevoir leurs fonds, et ils continuent de posséder et de vivre dans leur maison tant qu'ils respectent leurs obligations concernant les taxes, l'assurance et l'entretien.
Admissibilité et processus de demande
Pour être admissible à un prêt hypothécaire inversé au Canada, les propriétaires doivent répondre à plusieurs critères spécifiques. L'exigence principale est que tous les emprunteurs inscrits sur le titre de propriété doivent avoir au moins 55 ans. La propriété doit être la résidence principale de l'emprunteur et doit atteindre un seuil de valeur minimum, que certains prêteurs fixent à 200 000 $. Les soldes hypothécaires existants sur la maison sont généralement autorisés, mais ils sont habituellement remboursés à l'aide des fonds provenant du prêt hypothécaire inversé, laissant ce dernier comme seule dette garantie contre la propriété. Les types de propriétés admissibles comprennent généralement les maisons individuelles, les condominiums et certaines maisons manufacturées, selon les directives du prêteur.
Le processus de demande commence généralement par un outil d'estimation en ligne sur le site Web d'un prêteur, qui donne une idée préliminaire du montant de prêt disponible. Une demande formelle nécessite ensuite une évaluation professionnelle pour déterminer la valeur marchande actuelle de la maison. Les prêteurs évalueront l'âge du plus jeune emprunteur, l'état et l'emplacement de la propriété, ainsi que tout privilège existant. Un aspect unique du processus canadien est le conseil juridique indépendant obligatoire. Les emprunteurs doivent consulter un avocat indépendant qui examine les documents hypothécaires pour confirmer que l'emprunteur comprend l'engagement et n'est soumis à aucune pression pour signer. Une fois toutes les conditions satisfaites et le conseil juridique documenté, les fonds peuvent être versés selon le plan de paiement choisi.
Fournisseurs, taux et coûts
Le marché canadien du prêt hypothécaire inversé est desservi par un petit nombre d'institutions financières spécialisées, car la plupart des grandes banques n'offrent pas ces produits directement. Les trois principaux fournisseurs sont HomeEquity Bank, qui offre le Prêt hypothécaire inversé CHIP disponible à l'échelle nationale, Equitable Bank, qui offre des produits principalement en Ontario, en Colombie-Britannique, en Alberta et au Québec, et Bloom Financial. Ces prêteurs opèrent à la fois directement et par l'intermédiaire de courtiers hypothécaires. Les taux d'intérêt pour les prêts hypothécaires inversés sont généralement plus élevés que ceux des hypothèques conventionnelles, reflétant le risque du prêteur en raison de la structure de remboursement différé. Les taux varient généralement d'environ 6 % à 10 %, et peuvent être fixes ou variables.
En plus des intérêts, les emprunteurs peuvent encourir divers frais uniques qui sont souvent ajoutés au solde du prêt, ce qui signifie qu'ils accumulent également des intérêts au fil du temps. Les coûts courants comprennent des frais de demande ou d'établissement, qui peuvent atteindre 995 $, ainsi que des frais pour l'évaluation de la propriété, les services juridiques et l'enregistrement de l'hypothèque. Certains prêteurs peuvent également facturer des frais de service mensuels. Equitable Bank a une politique d'égalisation des taux, où si un concurrent affiche un taux inférieur pour un produit comparable à la date de la demande, ils offriront un meilleur taux. Le tableau suivant illustre les fourchettes de taux d'intérêt typiques de deux principaux fournisseurs canadiens.
| Prêteur | Exemple de produit | Fourchette de taux d'intérêt |
|---|---|---|
| HomeEquity Bank | Prêt hypothécaire inversé CHIP | Envir. 7 % - 10 % |
| Equitable Bank | Reverse Mortgage Flex | Envir. 6 % - 9 % |
Un prêt hypothécaire inversé ne nécessite pas de versements hypothécaires mensuels. Au lieu de cela, les intérêts sont ajoutés au solde du prêt chaque mois. Cela signifie que le coût total du prêt dépend fortement de la durée pendant laquelle l'emprunteur vit dans la maison, car les intérêts se composent sur le solde croissant au fil du temps. Les emprunteurs ont toutefois la possibilité d'effectuer des remboursements anticipés volontaires sur le capital ou les intérêts, sous réserve des conditions spécifiques du prêteur. Effectuer de tels remboursements peut aider à gérer le coût à long terme du prêt.
Règles clés et protections des consommateurs
Les prêts hypothécaires inversés canadiens sont régis par un cadre de règles et de protections des consommateurs conçu pour protéger les propriétaires âgés. Une caractéristique standard et vitale de ce cadre est la garantie de non-négativité de la valeur nette. Cette garantie assure que l'emprunteur ou sa succession ne devra jamais plus que la juste valeur marchande de la maison au moment du remboursement, à condition que les taxes foncières et l'assurance soient payées à jour et que la maison soit entretenue. Cela protège les héritiers d'être responsables d'un solde de prêt dépassant la valeur de la maison. Une autre protection essentielle est la protection du conjoint, qui permet à un conjoint survivant qui était un coemprunteur de rester dans la maison sans avoir à se requalifier pour le prêt ou à le rembourser immédiatement après le décès de l'autre emprunteur. L'exigence de conseil juridique indépendant obligatoire est une étape réglementaire critique qui assure qu'un professionnel juridique impartial explique les implications à long terme du contrat, y compris l'impact sur la succession du propriétaire.
L'argent reçu d'un prêt hypothécaire inversé est considéré comme un prêt et non comme un revenu imposable. Ce traitement préserve l'admissibilité de l'emprunteur aux prestations fédérales assujetties à un test de revenu comme la Sécurité de la vieillesse. Les emprunteurs demeurent entièrement responsables de toutes les obligations du propriétaire, y compris les taxes foncières et l'assurance habitation. Le défaut de payer ces coûts ou d'entretenir la propriété peut constituer un défaut de paiement sur le prêt. Un tel défaut peut potentiellement conduire à une saisie, comme pour d'autres types d'hypothèques.
Utilisations, avantages et inconvénients potentiels
Les propriétaires utilisent les fonds d'un prêt hypothécaire inversé pour une grande variété de raisons afin d'améliorer la liquidité et la qualité de vie à la retraite. Les utilisations courantes incluent le supplément au revenu de pension pour couvrir les dépenses de la vie quotidienne. Les fonds sont également utilisés pour rembourser une hypothèque conventionnelle existante afin d'éliminer les versements mensuels. D'autres utilisations courantes sont le financement de rénovations ou de réparations domiciliaires et la couverture des coûts de soins de santé. L'argent peut également être utilisé pour aider les membres de la famille avec des cadeaux financiers ou des mises de fonds et pour financer des voyages.
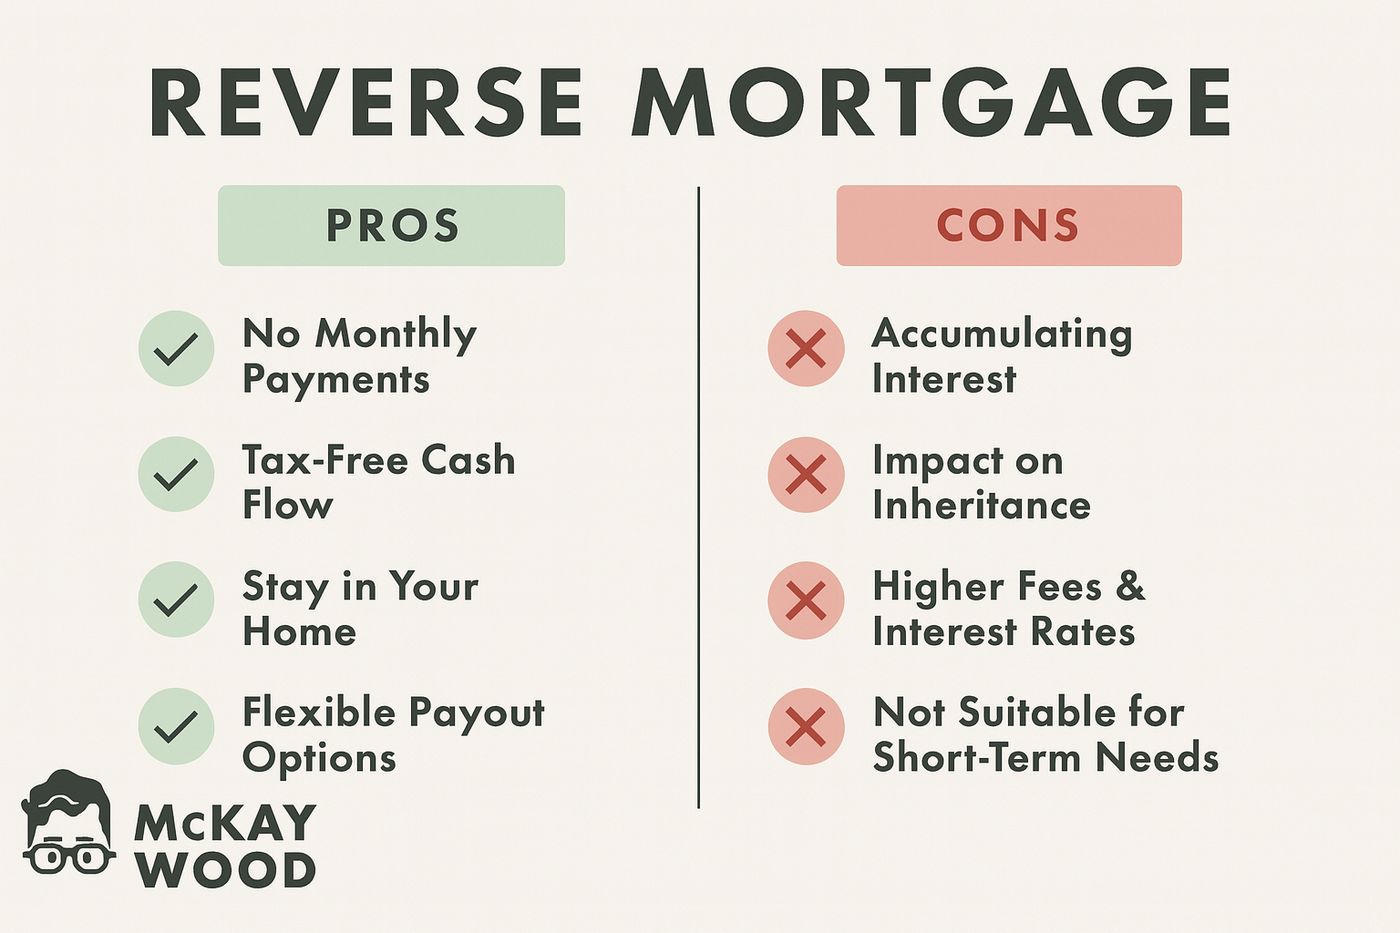
Les principaux avantages d'un prêt hypothécaire inversé sont l'accès à de l'argent non imposable sans versements mensuels et la possibilité de rester dans sa maison. Il offre un soulagement financier aux retraités ayant des revenus fixes qui pourraient ne pas être admissibles à d'autres prêts en raison d'exigences de revenu. Cependant, il y a des inconvénients potentiels importants à considérer. Les intérêts composés font croître le solde du prêt au fil du temps, ce qui peut réduire considérablement la valeur nette restant dans la maison pour les héritiers. Les taux d'intérêt sont plus élevés que sur les hypothèques traditionnelles. De plus, en réduisant la valeur nette de la maison, l'emprunteur dispose d'une moins grande marge de manœuvre financière pour les besoins futurs. La décision implique un compromis entre la flexibilité financière immédiate et le transfert de richesse à long terme, ce qui rend une considération attentive et des conseils financiers essentiels.
Comparaison avec d'autres pays et contexte du marché
Les structures et réglementations des prêts hypothécaires inversés diffèrent notablement entre le Canada et d'autres pays comme les États-Unis et l'Australie. Aux États-Unis, le produit principal est le Home Equity Conversion Mortgage (HECM) assuré par la FHA, disponible pour les emprunteurs âgés de 62 ans et plus. Le HECM inclut une assurance hypothécaire fédérale, qui protège l'emprunteur contre la négativité de la valeur nette mais facture une prime initiale de 2 % de la valeur de la maison. Les États-Unis mandatent également un counseling auprès d'un conseiller approuvé par le HUD avant la demande. En Australie, les prêts hypothécaires inversés sont réglementés par la National Consumer Credit Protection Act et l'Australian Securities & Investments Commission, avec une garantie de non-négativité de la valeur nette obligatoire pour tous les contrats rédigés depuis septembre 2012. Les prêts australiens ne peuvent pas avoir de taux d'intérêt fixes selon les règles actuelles.
Au Canada, les prêts hypothécaires inversés ne sont pas assurés par le gouvernement. Le produit est offert par des prêteurs du secteur privé, et l'accent réglementaire est mis sur le conseil juridique obligatoire et la garantie contractuelle de non-négativité de la valeur nette. Le modèle canadien met l'accent sur la protection des consommateurs par le biais d'une surveillance juridique plutôt que par un pool d'assurance gouvernemental. Cette approche façonne les coûts, les risques et l'accessibilité du produit dans le paysage de la planification de la retraite.
Questions fréquentes
Puis-je perdre ma maison avec un prêt hypothécaire inversé?
Vous ne perdrez pas votre maison tant que vous y vivez et respectez les obligations du prêt, qui incluent le paiement des taxes foncières et de l'assurance ainsi que l'entretien de la propriété. Vous conservez la propriété. Le prêt devient exigible si vous vendez, déménagez de façon permanente ou décédez. Le défaut de payer les taxes ou l'assurance peut entraîner un défaut de paiement et une saisie potentielle, comme pour toute hypothèque.
Qu'advient-il de mon prêt hypothécaire inversé lorsque je décède?
Lorsque le dernier emprunteur décède, le prêt hypothécaire inversé devient exigible. Votre succession devra rembourser le solde du prêt, y compris tous les intérêts accumulés, généralement par la vente de la maison. En raison de la garantie de non-négativité de la valeur nette, votre succession ne devra jamais plus que la juste valeur marchande de la maison. Toute valeur nette restante après le remboursement du prêt appartient à vos héritiers.
Quels sont les principaux risques d'un prêt hypothécaire inversé?
Les principaux risques incluent les intérêts composés, qui font croître le solde du prêt et réduisent la valeur nette de votre maison au fil du temps, laissant potentiellement moins d'héritage pour les héritiers. Les taux d'intérêt sont plus élevés que sur les hypothèques conventionnelles. Il y a aussi un risque de défaut de paiement si vous ne payez pas les taxes foncières ou l'assurance. Examiner attentivement les conditions et obtenir des conseils indépendants est crucial pour comprendre ces risques.
Dois-je effectuer des versements mensuels sur un prêt hypothécaire inversé au Canada?
Non, les prêts hypothécaires inversés au Canada ne nécessitent pas de versements hypothécaires mensuels. C'est une caractéristique déterminante de ce produit de prêt, permettant aux emprunteurs d'accéder à la valeur nette de leur maison sans versements continus de capital ou d'intérêts. Les intérêts s'accumulent et sont ajoutés au solde du prêt chaque mois, ce qui se compose au fil du temps. Le montant total du prêt, y compris tous les intérêts et frais accumulés, ne devient exigible et payable que lorsque l'emprunteur décède, vend la propriété ou déménage de façon permanente de la maison. Cependant, les emprunteurs demeurent légalement responsables de tous les coûts continus de propriété, y compris les taxes foncières, l'assurance habitation et l'entretien de la propriété, pour éviter un défaut de paiement potentiel.
Un prêt hypothécaire inversé affectera-t-il mes prestations de Sécurité de la vieillesse (SV)?
Non, un prêt hypothécaire inversé n'affectera pas vos prestations de Sécurité de la vieillesse ou de Supplément de revenu garanti. Les fonds reçus d'un prêt hypothécaire inversé sont légalement considérés comme une avance de prêt, et non comme un revenu imposable. Par conséquent, cet argent n'est pas compté comme un revenu dans le cadre du test de revenu du gouvernement pour ces programmes de prestations spécifiques. Cela permet aux aînés canadiens d'accéder à la valeur nette de leur maison pour améliorer leur liquidité sans compromettre ces droits de soutien du revenu cruciaux. Il est important de noter que ce traitement non imposable s'applique aux produits du prêt eux-mêmes, bien que tout intérêt gagné sur les produits investis pourrait potentiellement être considéré comme un revenu.
Combien puis-je emprunter avec un prêt hypothécaire inversé?
Le montant que vous pouvez emprunter avec un prêt hypothécaire inversé au Canada dépend de plusieurs facteurs clés. Le montant maximal du prêt est principalement déterminé par votre âge, la valeur marchande estimée actuelle de votre maison et son emplacement géographique. Les prêteurs permettent généralement aux emprunteurs d'accéder jusqu'à 55 % de la valeur de leur maison, certains plans annonçant des maximums allant jusqu'à 59 % ou 60 %. Généralement, plus le plus jeune emprunteur est âgé et plus la valeur de la propriété est élevée, plus le montant de prêt disponible est important. Le pourcentage spécifique est calculé à l'aide d'une formule qui prend en compte ces facteurs ainsi que les taux d'intérêt actuels pour déterminer la limite principale.
Sources et lectures complémentaires
- Reverse mortgage (Wikipedia) en.wikipedia.org
- Reverse Mortgage Pros & Cons | Equitable Bank eqbank.ca
- How Does a Reverse Mortgage Work innovationcu.ca
- What is a reverse mortgage? ratehub.ca
- How does a reverse mortgage work in Canada? wise.com
- What Is a Reverse Mortgage? wowa.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.