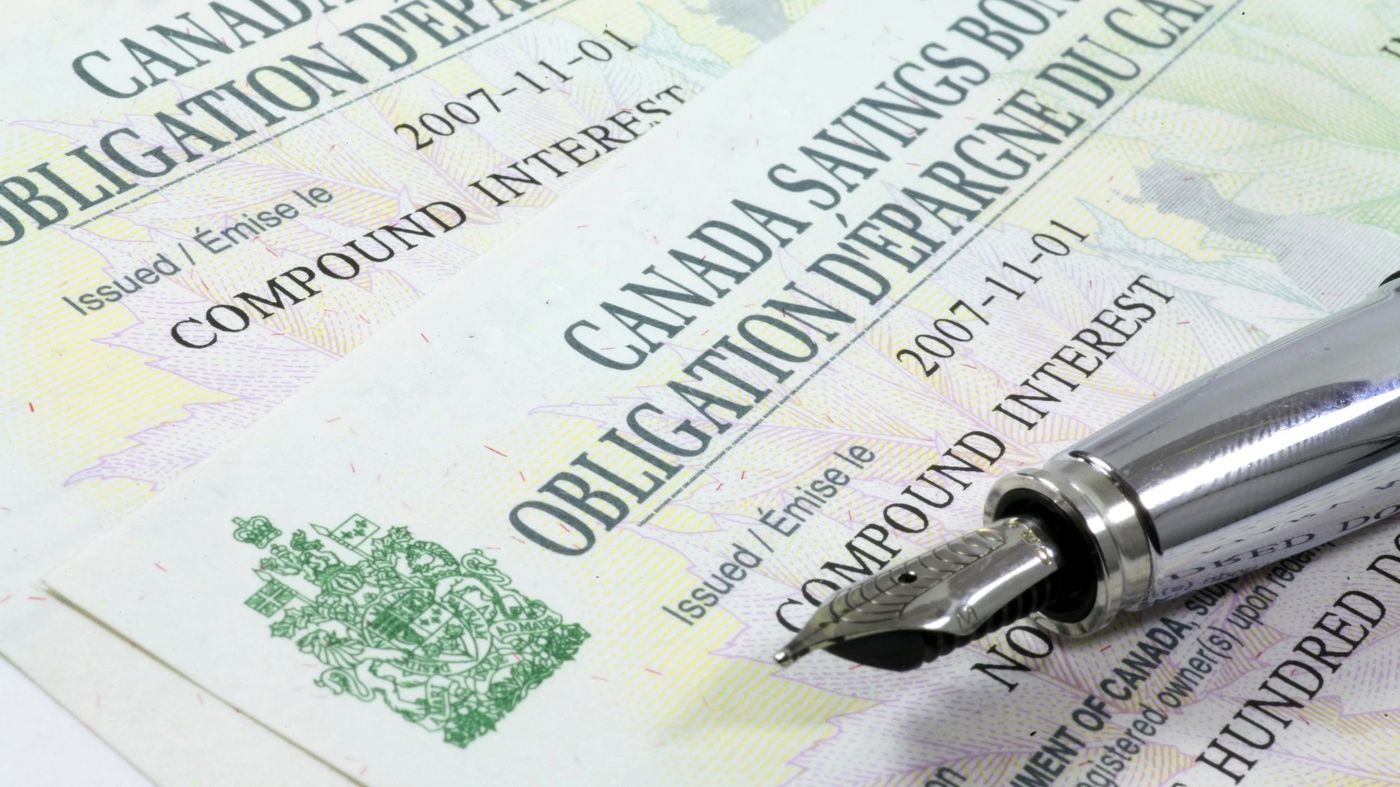
L'obligation d'épargne du Canada (OEC) était un titre de créance émis par le gouvernement du Canada de 1945 à 2017. Elle permettait aux particuliers canadiens de prêter de l'argent directement au gouvernement fédéral en échange de paiements d'intérêts. Le programme était géré par la Banque du Canada et visait à offrir un rendement garanti et concurrentiel, servant de véhicule d'épargne populaire et sécuritaire pour des générations. Sa vente a été interrompue en 2017, bien que les obligations existantes continuent d'être honorées jusqu'à leur remboursement.
Qu'était une obligation d'épargne du Canada
Une obligation d'épargne du Canada était un moyen pour le gouvernement du Canada d'emprunter de l'argent directement aux particuliers canadiens. Lorsqu'un investisseur achetait une OEC, il prêtait essentiellement de l'argent au gouvernement fédéral. En retour, le gouvernement s'engageait à rembourser le montant principal à l'échéance plus les intérêts. Ces obligations étaient commercialisées auprès de tous les Canadiens, contrairement aux autres obligations du gouvernement du Canada qui étaient principalement destinées aux institutions financières. Les obligations visaient à offrir un taux d'intérêt concurrentiel et comportaient un taux d'intérêt minimum garanti, ce qui en faisait l'un des investissements les plus sûrs disponibles. Elles étaient vendues annuellement entre le début octobre et le 1er décembre. Le programme était une réplique directe des campagnes réussies d'obligations de la Victoire utilisées pendant les guerres mondiales, adaptées à l'épargne en temps de paix.
Développement historique et déclin
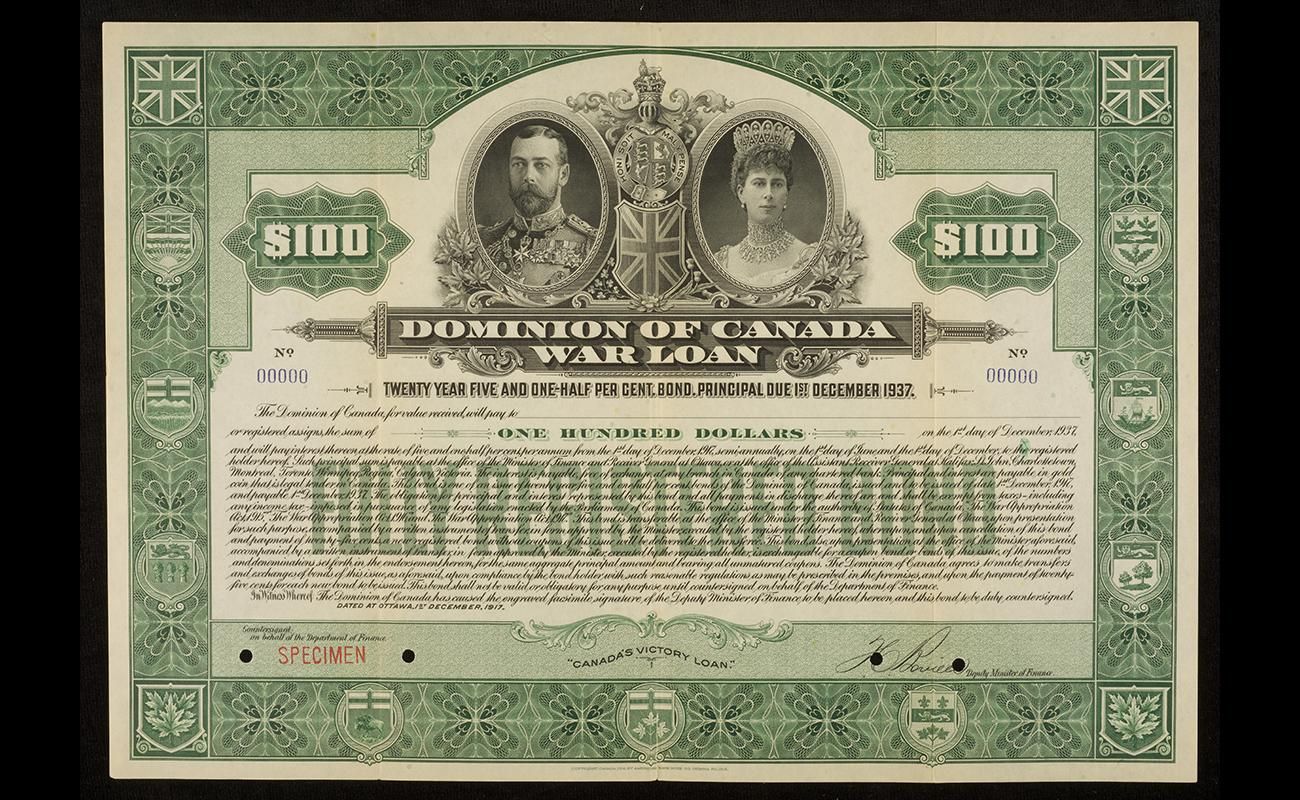
Le concept de vendre des obligations directement aux citoyens est né avec les obligations de la Victoire, d'abord vendues en 1917 pour financer l'effort du Canada pendant la Première Guerre mondiale. Cinq campagnes d'obligations ont eu lieu entre 1915 et 1919, et le programme utilisait une publicité intensive, des défilés et des appuis de célébrités pour encourager les achats. Les membres de la communauté qui achetaient beaucoup d'obligations de la Victoire recevaient un drapeau d'honneur de l'emprunt de la Victoire en signe de gratitude. Le programme a été relancé pour la Seconde Guerre mondiale. S'appuyant sur ce succès, le programme d'obligations d'épargne du Canada a été lancé en 1945 pour offrir un instrument d'épargne sécuritaire d'après-guerre aux Canadiens et une source de financement fiable pour le gouvernement. Pendant des décennies, le programme a été très populaire, les émissions atteignant un sommet de 55 milliards $ en 1987. Cependant, sa pertinence a diminué à mesure que le système financier canadien évoluait. En 2015, la valeur des émissions annuelles était tombée à un peu plus de 6 milliards $. Une étude commandée par le gouvernement et réalisée par KPMG en juin 2015 estimait que le programme coûtait 58 millions $ par année aux contribuables et recommandait son annulation. Malgré cela, le ministère des Finances a initialement exclu de mettre fin au programme. Ce n'était pas la première revue, car des consultants avaient remis au ministère des Finances un rapport en 2004 suggérant d'abandonner le programme pour des économies d'environ 650 millions $ sur neuf ans, mais le ministre des Finances de l'époque, Ralph Goodale, l'avait rejeté, optant plutôt pour rendre le programme plus concurrentiel. Suite à une revue ultérieure, le budget fédéral annoncé le 22 mars 2017 a indiqué que la vente de nouvelles OEC serait interrompue, les dernières ventes se terminant en 2017 et le programme fermant à compter du 1er novembre 2017.
Types d'obligations d'épargne du Canada
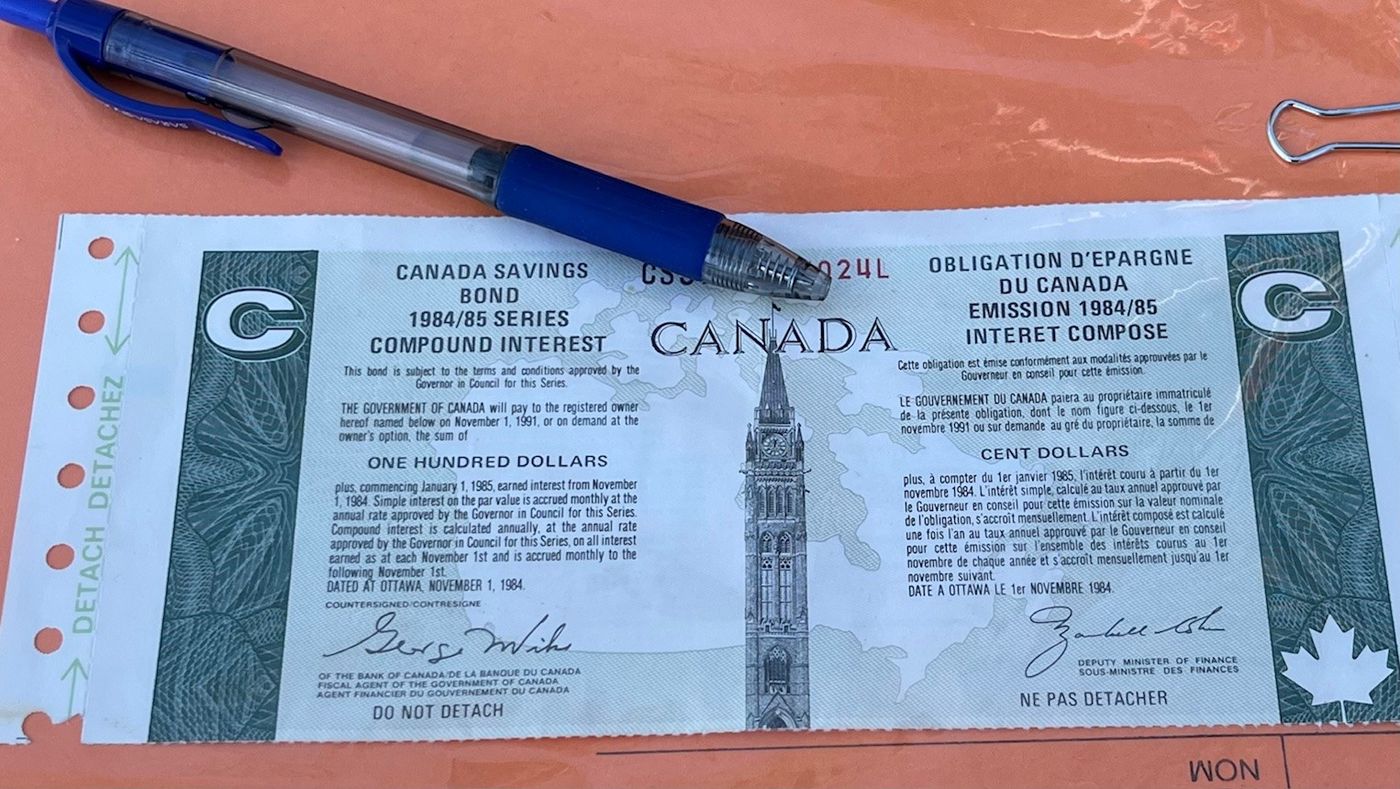
Au cours de son histoire, le programme a offert trois principaux types d'obligations, chacun avec des caractéristiques distinctes. Tous les types étaient disponibles en deux modes de paiement des intérêts : les intérêts réguliers, qui payaient les intérêts directement au détenteur, et les intérêts composés, qui ajoutaient les intérêts au principal pour les calculs futurs, ne payant qu'au remboursement. Les obligations à intérêts réguliers pour les obligations d'épargne du Canada avaient à l'origine des coupons physiques que les investisseurs détachaient et échangeaient contre des paiements d'intérêts périodiques, bien que les coupons physiques n'aient pas été utilisés dans les dernières années. Pour les obligations à intérêts composés, les intérêts de chaque période étaient ajoutés au principal pour calculer les intérêts de la période suivante, le total étant payé au remboursement.
L'obligation d'épargne du Canada était une obligation standard d'une durée de dix ans. Son taux d'intérêt était garanti pour la première année. Le taux d'intérêt pouvait ensuite fluctuer avec les conditions du marché pour les neuf années restantes jusqu'à son échéance. Ces obligations étaient remboursables en tout temps. Elles étaient disponibles en types à intérêts réguliers et à intérêts composés.
L'obligation à prime du Canada a été introduite en 1997. Elle avait également une durée de dix ans et était disponible en types à intérêts réguliers et composés. Elle différait de l'obligation d'épargne régulière en offrant un taux d'intérêt plus élevé qui était fixe pour les trois premières années. Le taux d'intérêt fluctuait ensuite pour les sept années restantes avec les conditions du marché jusqu'à son échéance. Ces obligations n'étaient remboursables qu'à la date anniversaire de l'émission ou pendant les trente jours suivant cette date.
L'obligation de placement du Canada était une obligation non remboursable avec une échéance de trois ans. Il s'agissait d'une obligation à plus court terme disponible uniquement par l'entremise de courtiers en placement. Ces obligations ont été offertes du 1er octobre 2003 au 1er avril 2004. Seulement six séries ont été émises avant leur interruption.
Comment les obligations fonctionnaient pour les investisseurs
Les Canadiens pouvaient acheter des obligations d'épargne du Canada par l'entremise d'institutions financières ou via des programmes de retenue sur la paie offerts par de nombreux employeurs. Les obligations étaient entièrement garanties par le gouvernement fédéral, représentant l'obligation de la plus haute qualité et la plus sécuritaire disponible. Les investisseurs recevaient des paiements d'intérêts périodiques, soit en encaissant des coupons physiques attachés aux anciennes obligations, soit par chèque ou dépôt direct dans les dernières années. Si un investisseur ne recevait pas un paiement d'intérêts, il devait s'assurer que l'administrateur des OEC avait ses informations correctes dans son dossier. Pour les obligations à intérêts composés, tous les intérêts accumulés étaient payés lorsque l'obligation était remboursée. Pour maximiser les rendements, les obligations pouvaient être détenues dans des régimes enregistrés comme les régimes enregistrés d'épargne-retraite (REER) ou les comptes d'épargne libre d'impôt (CELI) pour protéger les intérêts de l'impôt. Les obligations étaient enregistrées au nom du propriétaire, offrant une protection si elles étaient perdues ou volées, car des remplacements pouvaient être émis. Le tableau ci-dessous décrit les principales caractéristiques opérationnelles des principaux types d'obligations.
| Type d'obligation | Durée | Caractéristique du taux d'intérêt | Règles de remboursement |
|---|---|---|---|
| Obligation d'épargne du Canada (OEC) | 10 ans | Taux garanti pour la 1re année, variable pour les 9 suivantes | Remboursable en tout temps |
| Obligation à prime du Canada (OPC) | 10 ans | Taux fixe pour les 3 premières années, variable pour les 7 suivantes | Remboursable seulement à la date anniversaire + 30 jours |
| Obligation de placement du Canada (OPC) | 3 ans | Taux fixe pour toute la durée | Non remboursable avant l'échéance |
Toutes les OEC et OPC ont maintenant atteint leur échéance et ont cessé de rapporter des intérêts. Les détenteurs d'obligations doivent encaisser leurs certificats dans une institution financière pour recevoir leur principal et leurs intérêts finaux. La Banque du Canada fournit un outil en ligne de calcul de la valeur de remboursement et d'autres ressources pour que les institutions financières puissent traiter ces remboursements. Les rendements affichés pour les obligations d'épargne du Canada sur le site Web de la Banque du Canada sont à titre indicatif seulement et sont utilisés pour calculer certains prêts commerciaux, car les obligations ne sont pas négociées sur aucun marché secondaire.
Contexte de placement et comparaison avec d'autres obligations
Les obligations sont un moyen de prêter de l'argent aux gouvernements ou aux entreprises en échange de paiements d'intérêts réguliers et du remboursement du principal à l'échéance. Elles sont généralement considérées comme moins risquées que les actions, mais comportent tout de même des risques comme les changements de taux d'intérêt et la défaillance de l'émetteur. L'obligation d'épargne du Canada était un type spécifique d'obligation gouvernementale, et comprendre sa place nécessite une vue du marché obligataire plus large disponible pour les Canadiens. Les obligations peuvent avoir des taux de rendement à la fois fixes et variables, et certaines obligations émises par le gouvernement sont garanties à 100 %, comme l'étaient les OEC.
- Obligations du gouvernement du Canada : Elles sont émises par le gouvernement fédéral et sont considérées comme les obligations de la plus haute qualité et les plus sécuritaires disponibles. Les obligations traditionnelles du gouvernement du Canada, comme les obligations à 5 ans et 10 ans, sont principalement commercialisées auprès des institutions financières.
- Obligations provinciales : Émises par les gouvernements provinciaux, elles ne sont pas aussi sécuritaires que les obligations fédérales, mais offrent souvent des taux de rendement plus élevés.
- Obligations municipales : Émises par les gouvernements municipaux, leurs taux peuvent être plus élevés ou plus bas que les obligations provinciales.
- Obligations corporatives : Elles comprennent les obligations de catégorie investissement (notées BBB- ou Baa3 et plus) et les obligations à rendement élevé et à risque plus élevé, souvent appelées obligations de pacotille. Elles comportent un risque de crédit et de défaut lié à la santé financière de l'entreprise émettrice.
- Coupons strip et obligations résiduelles : Il s'agit de parties séparées d'une obligation où les paiements d'intérêts (coupons strip) et le principal (obligation résiduelle) sont vendus individuellement.
Le programme d'obligations d'épargne du Canada était commercialisé auprès de tous les Canadiens. C'était un moyen pour le gouvernement du Canada d'emprunter de l'argent. Les obligations étaient émises par la Banque du Canada et offraient un taux d'intérêt concurrentiel avec une garantie gouvernementale. Le programme a été interrompu en 2017. Les Canadiens ont maintenant d'autres options de placement comme les comptes d'épargne et les fonds communs de placement.
Programmes d'obligations d'épargne provinciaux
Inspirés par le modèle fédéral, plusieurs provinces canadiennes ont lancé leurs propres programmes d'obligations d'épargne de détail. Ceux-ci étaient généralement limités aux résidents de la province émettrice et offraient des caractéristiques adaptées aux investisseurs locaux. L'existence de ces programmes démontrait l'attrait du modèle d'obligations de détail pour les gouvernements régionaux cherchant un financement direct de leurs citoyens. Ces obligations provinciales n'étaient pas aussi sécuritaires que les obligations du gouvernement du Canada, mais offraient souvent des taux de rendement plus élevés.
- Obligations d'épargne de l'Ontario : Émises de 1995 jusqu'en 2018, ces obligations n'étaient disponibles que pour les résidents de l'Ontario. Elles se présentaient en trois variétés : des obligations à taux d'intérêt variable de trois ans où les taux changeaient annuellement, des obligations à échelons de cinq ans où le taux d'intérêt augmentait chaque année jusqu'à l'échéance, et des obligations à taux fixe offertes avec des échéances de 3 ans, 7 ans et 10 ans. Les obligations à taux fixe ne pouvaient être remboursées qu'à l'échéance, tandis que les obligations à échelons pouvaient être remboursées semestriellement pour des périodes de deux semaines commençant le 21 juin et le 21 décembre. Les obligations à taux variable pouvaient être remboursées chaque année pendant deux semaines à partir du 21 juin.
- Obligations d'épargne de la Saskatchewan : Ce programme était limité aux résidents de la Saskatchewan, et son émission a cessé en 2010.
- Obligations d'épargne du Québec : Émises par Épargne Placements Québec, ces obligations sont toujours offertes. Ce sont des obligations de 10 ans avec des taux d'intérêt fixés annuellement.
Certaines provinces ont imité le programme d'obligations d'épargne du Canada. Les obligations d'épargne de l'Ontario ont été émises de 1995 jusqu'en 2018. Les obligations d'épargne de la Saskatchewan ont également été émises, et leur achat était limité aux résidents de la Saskatchewan. Le programme du Québec, Épargne Placements Québec, continue de fonctionner comme une offre provinciale unique.
Raisons de la fin du programme
La décision de mettre fin au programme d'obligations d'épargne du Canada a été motivée par plusieurs facteurs convergents. La raison principale était une baisse importante et soutenue des ventes, passant de 55 milliards $ en 1987 à un peu plus de 6 milliards $ en 2015. Cela reflétait un changement majeur dans le paysage financier canadien où les banques et autres institutions financières ont pris une place dominante dans le système. Le gouvernement a constaté qu'il pouvait financer sa dette plus efficacement et à moindre coût en vendant des obligations directement aux grandes institutions financières plutôt qu'en administrant un programme de détail coûteux. Simultanément, les Canadiens ont eu accès à un éventail plus large et plus concurrentiel d'options de placement et d'épargne, y compris les comptes d'épargne à intérêt élevé, les certificats de placement garanti (CPG), les fonds communs de placement, les fonds négociés en bourse (FNB) et les actions à dividendes, ce qui a réduit l'attrait unique des OEC. Une étude de KPMG de 2015 a souligné que le programme coûtait environ 58 millions $ par année à administrer, une dépense importante pour une base d'actifs en diminution. Malgré une résistance initiale suite aux revues de 2004 et 2015, le gouvernement fédéral a conclu que le programme n'était plus un outil rentable pour lever des capitaux ou répondre aux besoins des investisseurs. En octobre 2016, le gouvernement libéral envisageait de mettre fin au programme, conduisant à l'annonce officielle dans le budget de mars 2017.
Remboursement des obligations et état actuel
Bien qu'aucune nouvelle obligation d'épargne du Canada n'ait été vendue depuis 2017, les obligations existantes restent valides. Toutes les OEC et OPC ont atteint leurs dates d'échéance finales et ont cessé de rapporter des intérêts. Les détenteurs d'obligations doivent encaisser de manière proactive leurs certificats d'obligations dans une institution financière pour recevoir leur principal et tout intérêt final dû. La Banque du Canada maintient un outil de recherche de statut des obligations et un outil en ligne de calcul de la valeur de remboursement pour que les institutions financières puissent traiter ces transactions. Si un certificat d'obligation est perdu, volé ou détruit, le propriétaire peut le signaler comme perdu en appelant le programme d'obligations d'épargne du Canada au 1‑800‑575‑5151, en fournissant des détails comme le numéro de l'obligation, la série, la date d'émission et les informations d'enregistrement pour initier un remplacement et un remboursement. Les investisseurs qui détenaient des OEC ou des OPC dans les comptes de retraite enregistrés propriétaires du programme, connus sous le nom de Canada REER ou Canada FERR, doivent transférer ces fonds vers un autre compte enregistré dans une institution financière ou les retirer, en notant qu'un retrait compte comme un revenu imposable. Ces comptes ne rapportent également plus d'intérêts. Les rendements affichés pour les obligations d'épargne du Canada sur le site Web de la Banque du Canada sont à titre indicatif seulement et sont utilisés pour calculer certains prêts commerciaux, car les obligations ne sont pas négociées sur aucun marché secondaire. Ces taux sont valides pour la durée restante de l'émission et pourraient avoir des conditions différentes et, par conséquent, des taux différents.
Questions fréquentes
Quelle était la différence entre une obligation d'épargne du Canada et une obligation à prime du Canada ?
Les deux étaient des obligations de 10 ans garanties par le gouvernement fédéral. Les principales différences concernaient la stabilité du taux d'intérêt et les règles de remboursement. Les obligations à prime du Canada offraient un taux d'intérêt plus élevé fixe pour les trois premières années, mais ne pouvaient être remboursées qu'à leur date anniversaire ou dans les 30 jours suivant celle-ci. Les obligations d'épargne du Canada régulières avaient un taux garanti seulement pour la première année, mais pouvaient être remboursées en tout temps.
Pourquoi le gouvernement a-t-il cessé de vendre des obligations d'épargne du Canada ?
Le programme a été arrêté en raison de ventes en déclin et de coûts élevés. Les émissions annuelles sont passées de 55 milliards $ en 1987 à un peu plus de 6 milliards $ en 2015. Une étude de 2015 estimait que le programme coûtait 58 millions $ par année à faire fonctionner. Le gouvernement a constaté qu'il pouvait emprunter de l'argent à moindre coût auprès des institutions financières, et les Canadiens avaient de nombreuses autres options de placement disponibles.
Des provinces avaient-elles des programmes d'obligations d'épargne similaires ?
Oui, plusieurs provinces avaient des programmes calqués sur l'OEC. L'Ontario offrait des obligations d'épargne de l'Ontario de 1995 à 2018, et la Saskatchewan offrait des obligations d'épargne de la Saskatchewan jusqu'en 2010. Le Québec continue d'offrir des obligations d'épargne du Québec par l'entremise d'Épargne Placements Québec. Ces programmes étaient généralement réservés aux résidents de la province respective.
Les obligations d'épargne du Canada sont-elles toujours vendues ?
Non, les obligations d'épargne du Canada ne sont plus vendues. Le budget fédéral annoncé le 22 mars 2017 a indiqué que la vente de nouvelles obligations d'épargne du Canada serait interrompue la même année. Aucun achat d'obligations n'a été permis depuis 2017. Le programme, qui avait fonctionné annuellement depuis 1945, a officiellement pris fin. Cette décision a suivi une étude commandée par le gouvernement et des années de baisse de la valeur des émissions, passée de 55 milliards $ en 1987 à un peu plus de 6 milliards $ en 2015.
J'ai de vieilles obligations d'épargne du Canada. Que devrais-je faire ?
Vous devriez rembourser vos vieilles obligations d'épargne du Canada. Toutes les obligations d'épargne du Canada et les obligations à prime du Canada ont atteint leur échéance et ont cessé de rapporter des intérêts. Vous pouvez encaisser vos certificats d'obligations physiques en les apportant à votre institution financière. Si vos obligations sont perdues, volées ou détruites, vous pouvez les signaler en appelant le 1‑800‑575‑5151 pour organiser le remboursement. La Banque du Canada, qui a émis les obligations, continue de les honorer jusqu'à leur remboursement.
Les obligations d'épargne du Canada pouvaient-elles être détenues dans un REER ?
Oui, les obligations d'épargne du Canada pouvaient être détenues dans des comptes enregistrés. Les obligations d'épargne du Canada et les obligations à prime du Canada pouvaient être achetées sous des abris fiscaux comme les régimes enregistrés d'épargne-retraite (REER) et les comptes d'épargne libre d'impôt (CELI). Cela permettait aux intérêts gagnés de croître à l'abri de l'impôt ou en franchise d'impôt. Le programme d'obligations d'épargne du Canada offrait également ses propres comptes enregistrés appelés Canada REER et Canada FERR, bien que ces comptes ne rapportent plus d'intérêts et que les fonds doivent être transférés vers un autre compte enregistré.
Sources et lectures complémentaires
- Canada Savings Bond (Wikipedia) en.wikipedia.org
- What are bonds and how do they work? | TD Direct Investing td.com
- Yield, Government of Canada bonds Canada Savings ... desjardins.com
- Canada Savings Bonds wowa.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.