Une marge de crédit hypothécaire (HELOC) est un prêt garanti renouvelable qui utilise la propriété d'un propriétaire comme garantie, semblable à une deuxième hypothèque. Au Canada, les HELOC offrent un moyen flexible d'accéder à des fonds pour des dépenses importantes comme des rénovations domiciliaires, des études ou le regroupement de dettes, souvent à des taux d'intérêt inférieurs à ceux des produits de crédit non garantis. Leur popularité a explosé au début des années 2000 parallèlement à la hausse des valeurs immobilières, ce qui a entraîné d'importants changements réglementaires pour gérer les risques. Pour les propriétaires canadiens, comprendre les règles, les limites et les risques inhérents aux HELOC est crucial lorsqu'ils envisagent cette forme d'emprunt.
Qu'est-ce qu'une HELOC et comment ça fonctionne
Une marge de crédit hypothécaire est un type de prêt garanti renouvelable où le prêteur accepte de prêter jusqu'à un montant maximum, en utilisant la propriété de l'emprunteur comme garantie. Elle fonctionne de manière similaire à une deuxième hypothèque et est classée comme telle dans l'industrie du prêt. La caractéristique clé d'une HELOC est sa flexibilité, permettant aux emprunteurs de retirer des fonds, de les rembourser et de les retirer à nouveau au besoin pendant la période de retrait, en ne payant des intérêts que sur le solde impayé. Cette nature renouvelable la distingue d'un prêt sur valeur domiciliaire conventionnel, qui fournit une somme forfaitaire initiale. Parce que le prêt est garanti par une maison, les prêteurs le considèrent généralement comme peu risqué, ce qui se traduit souvent par des taux d'intérêt plus attrayants que les options de crédit non garanti comme les cartes de crédit ou les prêts personnels.
La durée d'une HELOC est divisée en deux périodes distinctes. La première est la période de retrait, qui dure généralement 10 ans, pendant laquelle l'emprunteur peut accéder à des fonds jusqu'à sa limite de crédit. Pendant ce temps, les paiements sont souvent constitués d'intérêts seulement sur le montant utilisé. Vient ensuite la période de remboursement, où le solde impayé plus les intérêts devient exigible. Le remboursement pendant cette phase peut être structuré comme un paiement forfaitaire final (balloon payment) ou selon un calendrier d'amortissement de prêt, exigeant des paiements sur le capital et les intérêts. Les emprunteurs peuvent généralement effectuer des remboursements anticipés à tout moment pendant la durée, en choisissant de payer le minimum d'intérêts seulement ou le montant total retiré plus les intérêts.
Les prêteurs déterminent le montant maximum de la HELOC en fonction de deux variables principales : la valeur de la propriété et la solvabilité de l'emprunteur. Cela s'exprime par un ratio prêt-valeur combiné (RVC). Au Canada, le Bureau du surintendant des institutions financières (BSIF) plafonne le ratio prêt-valeur maximum pour une HELOC seule à 65 % de la valeur de la maison. Cependant, l'emprunt total combiné, y compris la première hypothèque et la HELOC, ne peut dépasser 80 % de la valeur totale estimée de la maison. Ce cadre réglementaire est conçu pour atténuer les risques et garantir que les propriétaires conservent une marge de valeur nette.
Historique et croissance du marché au Canada
Le marché des HELOC au Canada a connu une croissance rapide au début des années 2000, s'étendant d'environ 20 % par année. La valeur totale des HELOC est passée de 35 milliards $ en 2000 à environ 186 milliards $ en 2012. Pendant cette période, la part des HELOC dans la dette à la consommation non hypothécaire a augmenté de façon spectaculaire, passant de 10 % à 40 %, tandis que les cartes de crédit représentaient constamment environ 15 % du marché. Cette poussée a été alimentée par les faibles taux d'intérêt et les augmentations soutenues des prix des propriétés, qui ont donné aux propriétaires une valeur nette croissante pour garantir des prêts plus importants. La flexibilité du produit et la perception qu'il était plus favorable qu'une « deuxième hypothèque » ont également contribué à sa popularité.
La crise financière de 2008 et la récession qui a suivi ont incité le gouvernement canadien à mettre en œuvre des mesures pour atténuer les risques associés aux HELOC. La croissance s'est stabilisée après 2008, avec une moyenne d'environ 2 % par année, en raison d'une demande plus faible, de taux hypothécaires exceptionnellement bas et d'un marché plus réglementé. Les principaux changements réglementaires comprenaient une décision de 2011 rendant les HELOC inadmissibles à l'assurance de portefeuille garantie par le gouvernement, que les prêteurs utilisaient pour titriser des hypothèques regroupées. De plus, le BSIF a introduit un plafond limitant le ratio RVC maximum pour les HELOC à 65 % et a appliqué des règles de souscription plus strictes par le biais de la Ligne directrice sur les pratiques et procédures de souscription de prêts hypothécaires résidentiels. Ces actions ont été prises pour limiter l'effet de levier des propriétaires et assurer la stabilité du système financier.
Le marché des HELOC au Canada est mature et bien établi, surtout par rapport à d'autres pays. Par exemple, le Royaume-Uni n'avait pas de produit similaire avant qu'une fintech n'en introduise un en 2021, et le Brésil a vu sa première HELOC offerte par une fintech seulement en 2023. Le développement du marché canadien et sa réglementation subséquente servent de modèle sur la façon dont ces produits de crédit évoluent en réponse aux cycles économiques et à la dynamique du marché immobilier. L'histoire montre un schéma d'adoption rapide suivi d'un resserrement réglementaire pour prévenir le genre de risques systémiques observés sur d'autres marchés.
Règles, limites et qualification au Canada
Les propriétaires canadiens doivent respecter des règles et des limites spécifiques pour se qualifier pour une HELOC. La limite réglementaire principale, fixée par le BSIF, stipule qu'une HELOC seule ne peut dépasser 65 % de la valeur de prêt de la maison. De plus, le total combiné du solde de l'hypothèque et de la HELOC d'un propriétaire ne peut dépasser 80 % de la valeur totale estimée de la maison. Pour calculer le montant maximum accessible, on prend 80 % de la valeur de la maison, on soustrait le solde hypothécaire actuel, et on s'assure que le résultat ne dépasse pas 65 % de la valeur totale de la maison. Par exemple, un propriétaire avec une maison de 600 000 $ et une hypothèque de 200 000 $ pourrait accéder jusqu'à 280 000 $ via une HELOC, ce qui représente 46,7 % de la valeur de la maison et est dans la limite de 65 %.
Pour se qualifier pour une HELOC, il faut prouver la valeur nette de la maison, avoir un bon historique de crédit et un revenu stable. Les demandeurs doivent également réussir un test de résistance administré par le prêteur. Le test de résistance évalue la capacité de l'emprunteur à effectuer des paiements à un taux d'intérêt plus élevé, en utilisant soit le taux de qualification fixé par le BSIF de 5,25 %, soit le taux contractuel plus 2 %, selon le plus élevé. Ce test est similaire à celui utilisé pour les approbations hypothécaires et est conçu pour s'assurer que les emprunteurs peuvent faire face à d'éventuelles hausses de taux pendant la durée du prêt. Les prêteurs exigent également généralement que les emprunteurs maintiennent un niveau minimum de valeur nette dans la maison, souvent entre 15 % et 20 %, comme condition pour accorder la marge de crédit. Cette valeur nette agit comme une marge de sécurité pour l'emprunteur et le prêteur.
- Ratio prêt-valeur maximum pour HELOC seule : 65 % de la valeur de la maison (règle du BSIF).
- Ratio prêt-valeur combiné maximum (hypothèque + HELOC) : 80 % de la valeur de la maison.
- Taux du test de résistance : Le plus élevé entre 5,25 % ou taux contractuel + 2 %.
- Exigence typique de valeur nette minimale : 15-20 %.
- Durée courante de la période de retrait : 10 ans.
- Type d'intérêt courant : Taux variable lié au taux préférentiel du prêteur.
Le défaut de rembourser une HELOC ou de respecter ses exigences peut entraîner une saisie parce que le prêt est garanti par la maison de l'emprunteur. Les prêteurs exigent généralement que les emprunteurs maintiennent un certain niveau de valeur nette dans la maison comme condition pour accorder la marge de crédit. Au Canada, des mesures réglementaires comme un plafond du ratio prêt-valeur maximum pour les HELOC visent à atténuer les risques. Ces règles sont conçues pour réduire la probabilité de conséquences négatives pour les propriétaires.
Types de HELOC disponibles au Canada
Les institutions financières canadiennes offrent principalement deux types de HELOC : combinée (ou réutilisable) et autonome. Une HELOC combinée, comme le Plan Homeline de RBC ou le Plan Scotia Total Equity (STEP) de la Banque Scotia, intègre une hypothèque traditionnelle et une marge de crédit hypothécaire sous une seule limite de crédit. Ces produits permettent aux emprunteurs d'accéder jusqu'à 80 % de la valeur de leur maison au total, la portion HELOC étant plafonnée à 65 %. À mesure que l'hypothèque est remboursée, le crédit disponible sur la portion HELOC augmente automatiquement, offrant un accès continu à la valeur nette sans nouvelle demande. Ces plans permettent souvent d'inclure plusieurs composantes hypothécaires avec des termes et des taux différents dans la même structure, offrant une flexibilité importante pour la gestion financière.
Une HELOC autonome n'est pas liée à l'hypothèque principale de l'emprunteur et peut être obtenue même si l'hypothèque est détenue par un autre prêteur. Il s'agit d'une marge de crédit renouvelable garantie uniquement par la valeur nette de la maison. La limite d'emprunt pour une HELOC autonome est également soumise au plafond de 65 % du ratio prêt-valeur. Ce type convient aux propriétaires qui ne souhaitent pas refinancer leur hypothèque existante mais veulent accéder à leur valeur nette. Les deux types de HELOC fonctionnent avec des taux d'intérêt variables, généralement fixés au taux préférentiel du prêteur plus une marge, qui peut aller de taux préférentiel + 1,00 % et plus selon le profil de crédit de l'emprunteur et le prêteur.
Certains prêteurs offrent des produits HELOC spécialisés avec des caractéristiques uniques. Le produit Tout-en-un de la Banque Nationale, par exemple, combine une hypothèque et une marge de crédit, permettant d'accéder au capital remboursé jusqu'à 65 % de la valeur de la propriété. Ces produits intégrés visent à offrir une flexibilité financière et des avantages de consolidation, comportant souvent des frais mensuels fixes pour l'intégration du compte et des relevés consolidés. D'autres exemples incluent des produits de la Banque EQ et de la Banque HomeEquity, qui répondent à différents besoins des emprunteurs, démontrant la variété et l'innovation au sein du marché canadien des HELOC.
Comparaison avec d'autres options d'emprunt
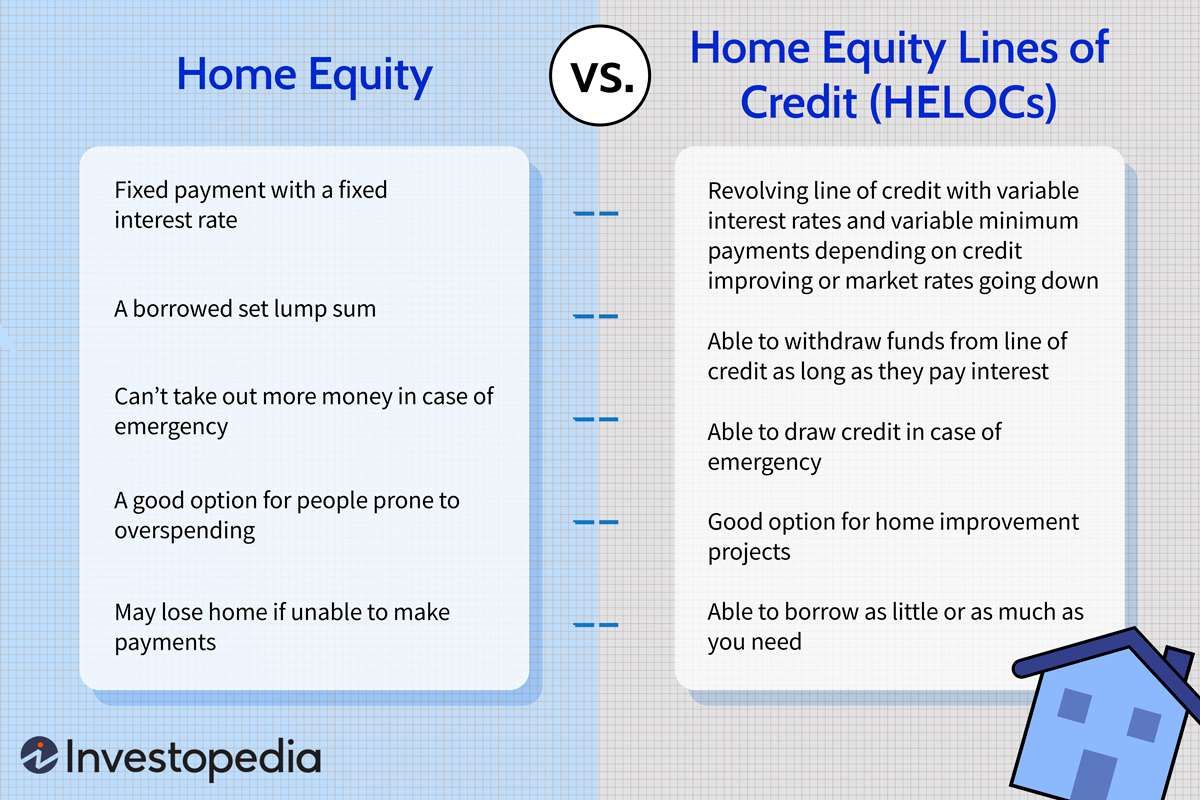
Lorsqu'ils envisagent de financer une dépense importante, les Canadiens pèsent souvent une HELOC contre des alternatives comme un prêt sur valeur domiciliaire ou un prêt personnel. Un prêt sur valeur domiciliaire fournit une somme forfaitaire unique avec un taux d'intérêt fixe ou variable, et il est remboursé en versements réguliers sur une durée déterminée. Le total emprunté, y compris l'hypothèque existante, peut également atteindre 80 % de la valeur de la maison. Cette option convient à ceux qui connaissent le montant exact nécessaire et préfèrent des paiements prévisibles. En revanche, une HELOC offre un crédit renouvelable avec un taux variable, idéal pour des coûts continus ou incertains où des fonds sont nécessaires de façon intermittente dans le temps.
La comparaison d'une HELOC avec un prêt personnel non garanti met en lumière des différences importantes dans la structure, le risque et le coût. Les prêts personnels ne sont pas garantis par une propriété, donc ils ne risquent pas la saisie, mais ils viennent avec des taux d'intérêt plus élevés et des limites d'emprunt plus basses, souvent plafonnées autour de 50 000 $. Les HELOC offrent généralement des taux d'intérêt plus bas parce qu'elles sont garanties, mais elles mettent la maison de l'emprunteur en risque si les paiements ne sont pas effectués. Le choix entre elles dépend du besoin de flexibilité de l'emprunteur, du montant requis et de son confort à utiliser sa maison comme garantie. Une HELOC est généralement conseillée pour les propriétaires ayant au moins 20 % de valeur nette qui valorisent la flexibilité et anticipent avoir besoin de fonds sur une période prolongée.
| Caractéristique | HELOC | Prêt personnel |
|---|---|---|
| Type de crédit | Renouvelable | Prêt à terme |
| Taux d'intérêt | Variable (taux préférentiel + marge) | Habituellement fixe |
| Mode de remboursement | Intérêts seulement pendant le retrait. Capital + intérêts pendant le remboursement | Paiements fixes (capital + intérêts) |
| Montant maximum | Jusqu'à 65 % de la valeur de la maison | ~50 000 $ (varie) |
| Garantie | Maison (garantie) | Aucune (non garanti) |
Un prêt personnel diffère d'une HELOC car il fournit à l'emprunteur une somme fixe initiale plutôt qu'une marge de crédit renouvelable. Un prêt personnel est typiquement non garanti, ce qui signifie qu'il n'est pas garanti par une propriété comme une maison. Ce type de prêt vient habituellement avec un plan de remboursement structuré dès le début. Les consommateurs devraient considérer ces différences lorsqu'ils choisissent un produit qui correspond à leurs besoins financiers.
Risques et considérations pour les emprunteurs canadiens
Le risque principal d'une HELOC est qu'elle est garantie par la maison de l'emprunteur. Le défaut de rembourser le prêt ou de respecter ses conditions peut mener à une saisie, où le prêteur peut saisir la propriété pour récupérer la dette. Ce risque est accru parce que les HELOC ont des taux d'intérêt variables. Les paiements peuvent augmenter si la Banque du Canada relève son taux directeur, ce qui influence directement les taux préférentiels des prêteurs. Les emprunteurs doivent être préparés à des augmentations potentielles de paiements, surtout s'ils ne font que des paiements d'intérêts seulement pendant la période de retrait, car cela ne réduit pas le solde du capital. Une hausse significative des taux pourrait donc rendre la dette beaucoup plus coûteuse à servir.
Une autre considération importante est le potentiel de sur-emprunt. La flexibilité d'une HELOC peut tenter les propriétaires de l'utiliser pour des dépenses quotidiennes ou discrétionnaires, ce qui n'est pas son but premier. Utiliser la valeur nette de la maison pour des achats non essentiels peut éroder la sécurité financière et augmenter les niveaux d'endettement globaux. De plus, lorsque la période de retrait se termine et que la période de remboursement commence, les emprunteurs peuvent faire face à une augmentation significative des paiements mensuels lorsqu'ils commencent à rembourser le capital plus les intérêts, ce qui peut mettre à rude épreuve les budgets s'ils ne sont pas planifiés à l'avance. Ce changement peut être un choc pour ceux habitués à ne faire que des paiements d'intérêts minimaux.
Les mesures réglementaires au Canada, comme le plafond de 65 % du ratio prêt-valeur et les tests de résistance, sont conçues pour atténuer ces risques en s'assurant que les emprunteurs maintiennent une valeur nette et peuvent résister à des taux plus élevés. Cependant, les emprunteurs devraient évaluer personnellement leur discipline financière, la stabilité de leurs revenus futurs et l'objectif des fonds. Il est également crucial de comprendre tous les frais associés, tels que les frais de compte mensuels (p. ex., 7 $ par mois), les coûts d'évaluation ou les frais juridiques, qui peuvent s'ajouter au coût global de la HELOC. Une évaluation attentive de ces facteurs est essentielle avant de s'engager dans une marge de crédit hypothécaire.
Paysage actuel et offres des prêteurs
En 2026, le taux directeur de la Banque du Canada influence les taux des HELOC à travers le pays. Les taux d'intérêt des HELOC sont généralement exprimés comme le taux préférentiel du prêteur plus une marge. Par exemple, les offres peuvent être listées comme « Taux préférentiel + 1,00 % », résultant en un taux variable qui change avec le taux préférentiel. Les grandes banques et institutions financières canadiennes, y compris TD Canada Trust, RBC, Banque Scotia, Banque EQ et Banque Nationale, offrent divers produits HELOC, chacun avec des caractéristiques, des frais et des structures de taux spécifiques. Les emprunteurs peuvent trouver des produits adaptés à différents besoins, des plans hypothécaires intégrés aux marges de crédit autonomes.
TD Canada Trust offre la Home Equity FlexLine, permettant d'accéder jusqu'à 80 % de la valeur de la maison. Le Plan Homeline de RBC combine une hypothèque et une HELOC, également jusqu'à 80 % de la valeur de la maison. Le STEP de la Banque Scotia fournit un plan d'emprunt flexible qui peut inclure plusieurs composantes hypothécaires et marges de crédit sous une première hypothèque prioritaire. Le produit Tout-en-un de la Banque Nationale comporte des frais mensuels fixes et permet d'accéder au capital remboursé. La Banque EQ et d'autres prêteurs offrent des HELOC autonomes avec des taux compétitifs. Ces produits démontrent la maturité du marché et la variété d'options disponibles pour les propriétaires canadiens cherchant à tirer parti de leur valeur nette.
Le marché canadien des HELOC reste actif, avec des produits qui évoluent continuellement pour offrir plus d'intégration avec les opérations bancaires quotidiennes et la gestion financière. La stabilité des taux hypothécaires et un environnement réglementé aident à maintenir un équilibre entre l'accessibilité pour les emprunteurs et la gestion des risques financiers systémiques. Il est conseillé aux propriétaires de comparer les offres de plusieurs prêteurs, en se concentrant non seulement sur le taux d'intérêt, mais aussi sur les frais, les conditions de remboursement et la possibilité de convertir les soldes à des taux fixes si désiré. Cette diligence raisonnable garantit qu'ils sélectionnent un produit qui correspond le mieux à leur stratégie financière à long terme.
Questions fréquentes
Qu'est-ce qu'une HELOC et comment ça fonctionne au Canada ?
Une marge de crédit hypothécaire (HELOC) est une marge de crédit renouvelable garantie par votre maison, fonctionnant comme une deuxième hypothèque. Au Canada, vous pouvez emprunter jusqu'à une limite, rembourser et emprunter à nouveau pendant une période de retrait (typiquement 10 ans), en effectuant des paiements d'intérêts seulement. Après la période de retrait, vous entrez dans une période de remboursement où vous devez rembourser le capital et les intérêts. Le maximum que vous pouvez emprunter via une HELOC seule est de 65 % de la valeur de votre maison, et votre dette hypothécaire totale plus la HELOC ne peut dépasser 80 % de la valeur de votre maison.
Combien puis-je emprunter avec une HELOC au Canada ?
Le montant que vous pouvez emprunter dépend de la valeur nette de votre maison. Les régulateurs plafonnent la portion HELOC seule à 65 % de la valeur de prêt de votre maison. Cependant, votre emprunt total combiné (première hypothèque plus HELOC) ne peut dépasser 80 % de la valeur estimée de votre maison. Pour calculer votre maximum, trouvez 80 % de la valeur de votre maison, soustrayez le solde hypothécaire actuel, et assurez-vous que ce résultat n'est pas supérieur à 65 % de la valeur totale de votre maison. Les prêteurs considèrent également votre cote de crédit et votre revenu lors de l'approbation.
Quels sont les risques d'obtenir une HELOC ?
Le risque principal est que votre maison sert de garantie. Le défaut de remboursement peut mener à une saisie. Les HELOC ont également des taux d'intérêt variables, donc vos paiements peuvent augmenter si les taux d'intérêt montent. Il y a un risque de sur-emprunt dû à la flexibilité du produit, utilisant potentiellement la valeur nette pour des achats non essentiels. Lorsque la période de retrait se termine, le passage aux remboursements de capital plus intérêts peut augmenter significativement votre paiement mensuel, ce qui doit être planifié pour éviter des difficultés financières.
Quelle est la différence entre une HELOC et un prêt sur valeur domiciliaire ?
Une HELOC est une marge de crédit renouvelable dont vous pouvez retirer à plusieurs reprises, habituellement avec un taux d'intérêt variable et des paiements d'intérêts seulement initialement. Un prêt sur valeur domiciliaire fournit une somme forfaitaire unique avec un taux fixe ou variable, remboursé en versements réguliers de capital et d'intérêts dès le début. Les deux sont garantis par votre maison et peuvent totaliser jusqu'à 80 % de sa valeur lorsqu'ils sont combinés avec votre hypothèque. Une HELOC offre de la flexibilité pour des besoins continus, tandis qu'un prêt sur valeur domiciliaire est mieux pour une dépense unique et connue.
Dois-je réussir un test de résistance pour une HELOC ?
Oui, se qualifier pour une HELOC au Canada exige de réussir un test de résistance. Les prêteurs doivent tester votre capacité à effectuer des paiements à un taux d'intérêt plus élevé. Ils utilisent soit le taux de qualification fixé par le BSIF, qui est de 5,25 %, soit votre taux contractuel plus 2 %, selon le plus élevé. Ce test garantit que vous pouvez gérer les paiements si les taux d'intérêt augmentent pendant la durée de votre HELOC, similaire au test de résistance appliqué pour les approbations hypothécaires.
Puis-je obtenir une HELOC si mon hypothèque est avec une autre banque ?
Oui, vous pouvez obtenir une HELOC autonome d'un prêteur différent du détenteur de votre hypothèque. Une HELOC autonome est une marge de crédit renouvelable garantie par la valeur nette de votre maison séparément de votre hypothèque principale. Elle est toujours soumise à la même limite de 65 % du ratio prêt-valeur pour la portion HELOC. Certains propriétaires préfèrent cette option pour éviter de refinancer leur hypothèque existante tout en accédant à leur valeur nette. Vous devrez faire une demande et vous qualifier en fonction de votre valeur nette, de votre crédit et de votre revenu auprès du nouveau prêteur.
Sources et lectures complémentaires
- Home equity line of credit (Wikipedia) en.wikipedia.org
- Home Equity Line of Credit or Loan rbcroyalbank.com
- HELOC rates Canada, Best Home Equity Line of Credit rates ratehub.ca
- How to choose between a home equity loan or ... scotiabank.com
- Home Equity Line of Credit (HELOC) nbc.ca
- What is a Home Equity Line of Credit (HELOC)? innovationcu.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.