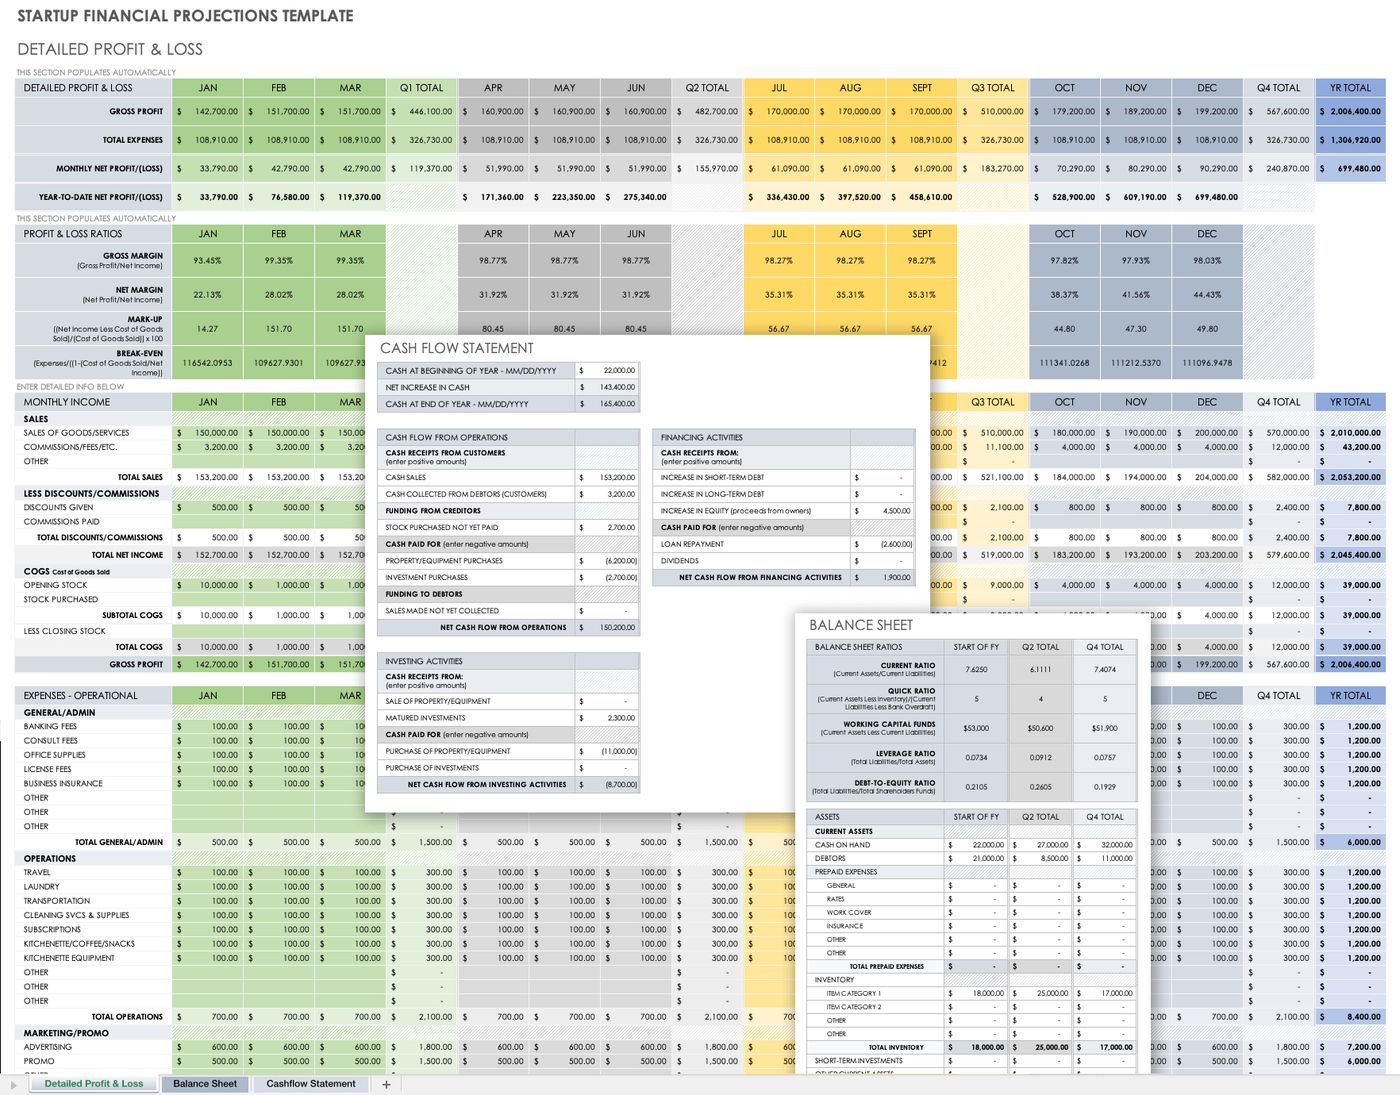
La marge brute, aussi appelée marge bénéficiaire brute, est une mesure financière clé qui indique le pourcentage du chiffre d'affaires qu'une entreprise conserve après avoir tenu compte des coûts directs de production de ses biens ou services. Elle est calculée en soustrayant le coût des marchandises vendues du chiffre d'affaires total et en divisant ce résultat par le chiffre d'affaires, exprimé en pourcentage. Pour les propriétaires d'entreprise et les investisseurs canadiens, comprendre la marge brute est essentiel pour évaluer l'efficacité opérationnelle, les stratégies de prix et la santé financière globale. Cette mesure sert de premier point de contrôle pour déterminer si un modèle d'affaires est viable et rentable.
Définition et calcul de base
La marge brute est la différence entre le chiffre d'affaires d'une entreprise et son coût des marchandises vendues, divisée par son chiffre d'affaires et exprimée en pourcentage. Le coût des marchandises vendues comprend tous les coûts directs et variables liés à la production ou à l'acquisition, comme les matières premières, la main-d'œuvre directe et les coûts des fournisseurs. Il exclut explicitement les coûts fixes indirects comme le loyer de bureau, les salaires administratifs et les services publics. La formule fondamentale de la marge brute est Pourcentage de marge brute = (Chiffre d'affaires, CMV) / Chiffre d'affaires × 100 %. Par exemple, si une entreprise canadienne a un chiffre d'affaires de 800 000 $ et un CMV de 500 000 $, son bénéfice brut est de 300 000 $. La marge brute est alors (300 000 $ / 800 000 $) × 100 % = 37,5 %. Cela signifie que 37,5 cents de chaque dollar de chiffre d'affaires restent après avoir couvert les coûts directs de production. Il est crucial de distinguer la marge brute du bénéfice brut, car ce dernier est le montant absolu en dollars (300 000 $ dans l'exemple), tandis que la première est le ratio en pourcentage. Les conseillers financiers et les gestionnaires utilisent le pourcentage pour permettre des comparaisons entre différentes périodes et entreprises de tailles variées.
Marge unitaire, marge en pourcentage et majoration
Les gestionnaires et les spécialistes du marketing travaillent souvent avec deux concepts connexes : la marge unitaire et la marge en pourcentage. La marge unitaire est la simple différence en dollars entre le prix de vente par unité et le coût par unité. Ces deux perspectives sont facilement conciliables, et les gestionnaires efficaces peuvent passer de l'une à l'autre. Un sondage auprès de près de 200 cadres supérieurs en marketing a révélé que 78 % considéraient la mesure de la marge en pourcentage comme très utile, tandis que 65 % trouvaient la marge unitaire très utile. Une autre distinction cruciale est celle entre la marge et la majoration. La majoration exprime le profit en pourcentage du coût. Les détaillants utilisent la majoration pour fixer facilement les prix à partir d'un coût connu, tandis que la marge est utilisée pour calculer le profit directement à partir du chiffre d'affaires total des ventes.
La conversion entre la majoration et la marge brute nécessite des formules spécifiques. Pour convertir une majoration en marge brute, la formule est marge brute = majoration / (1 + majoration). Pour convertir une marge brute en majoration, la formule est majoration = marge brute / (1 - marge brute). Par conséquent, une marge brute de 40 % (0,4) se convertit en une majoration de 0,4 / (1 - 0,4) = 0,667 ou 66,7 %. Ces conversions sont vitales pour les décisions de tarification. Pour calculer un prix de vente nécessaire pour atteindre une marge brute cible étant donné un coût connu, la formule est Prix de vente = Coût / (1 - Marge brute). Si un produit coûte 100 $ et que la marge brute cible est de 40 %, le prix de vente requis est de 100 $ / (1 - 0,4) = 166,67 $.
Application et importance pour les entreprises canadiennes
Pour les entrepreneurs et les conseillers financiers canadiens, la marge brute est un indicateur principal de la performance financière d'une entreprise et de la viabilité de son modèle d'affaires. Elle représente la première étape de l'analyse de rentabilité. Si la marge brute d'une entreprise est négative, c'est un signal d'alarme majeur, indiquant que l'entreprise dépense plus pour produire ses biens ou services qu'elle n'en tire de revenus, ce qui n'est pas viable. Calculer correctement la marge brute nécessite une répartition précise des dépenses dans le coût des marchandises vendues. Une erreur courante dans les petites entreprises est la mauvaise affectation des dépenses, comme l'enregistrement de tous les coûts de main-d'œuvre sous CMV alors que seule la main-d'œuvre directement impliquée dans la production devrait être incluse. Cette mauvaise affectation sous-estime la marge brute et peut conduire à de mauvaises décisions stratégiques, comme cibler incorrectement des mesures de réduction des coûts. La marge brute permet aux propriétaires d'entreprise de comparer leur efficacité opérationnelle à celle de leurs pairs dans l'industrie. Elle aide également à évaluer la valeur potentielle des ventes incrémentielles et guide les décisions critiques sur la tarification, les promotions et les dépenses de marketing. Les conseillers financiers l'utilisent comme un premier filtre pour l'analyse d'investissement afin d'évaluer si les opérations principales d'une entreprise créent de la valeur et pour détecter rapidement une détérioration des fondamentaux.
Dans le contexte canadien, les coûts directs sont appelés coût des marchandises vendues pour les entreprises manufacturières et coût des ventes pour les entreprises de détail et de gros. Analyser la marge brute aide à répondre à la question de savoir si une entreprise crée de la valeur économique, ce qui est nécessaire pour financer la croissance, embaucher des employés ou investir dans de nouveaux équipements. Les experts recommandent d'établir un processus simple et cohérent pour l'affectation des coûts afin d'assurer des calculs de marge brute précis sans surcharger les propriétaires de petites entreprises avec une paperasse financière excessive. L'objectif est d'avoir de bonnes informations précises pour s'assurer que le temps et l'énergie de la direction sont investis dans les domaines qui amélioreront le plus la performance.
- Une marge brute négative est un signal d'alarme majeur pour un modèle d'affaires non viable.
- Une erreur courante est d'affecter toutes les dépenses de main-d'œuvre sous CMV, ce qui sous-estime la marge.
- La marge brute est utilisée comme premier filtre par les conseillers financiers pour l'analyse d'investissement.
- Elle guide les décisions sur la tarification, les promotions et la valeur des ventes incrémentielles.
- Les manufacturiers canadiens utilisent le terme Coût des marchandises vendues (CMV) pour les coûts directs.
- Les détaillants et grossistes canadiens utilisent le terme Coût des ventes pour les coûts directs.
- Un calcul précis de la marge brute aide à comparer la performance aux pairs de l'industrie.
Références sectorielles et variations
Les marges brutes varient considérablement selon les secteurs en raison de la nature de leurs coûts et de leurs modèles d'affaires. Il n'existe pas de seule bonne marge brute. Ce qui est considéré comme sain dépend entièrement de l'industrie. Par exemple, dans l'industrie du détail de vêtements, les marges brutes sont souvent attendues près de 40 %, car les détaillants doivent acheter l'inventaire auprès des fournisseurs avant la revente. En revanche, le développement de produits logiciels peut fréquemment afficher des marges brutes supérieures à 80 % parce que le coût des marchandises vendues pour les produits numériques est souvent très faible après le développement initial. Les détaillants à rabais fonctionnent généralement avec des marges brutes beaucoup plus faibles, rivalisant par un volume élevé et une efficacité opérationnelle. Dans le commerce de gros canadien, des données préliminaires de 2023 pour l'industrie des autres grossistes divers montrent une marge bénéficiaire avant impôt de 6,4 %, ce qui est une marge nette obtenue après toutes les dépenses. Cela souligne comment la marge brute, qui est plus élevée, n'est que la première couche de rentabilité. L'industrie agricole, particulièrement au sein de l'Union européenne, utilise un concept connexe appelé Marge Brute Standard pour évaluer la rentabilité des fermes. Les analystes du détail utilisent également des outils spécialisés basés sur la marge brute, tels que GMROII (Retour sur l'investissement en inventaire de la marge brute), GMROS (Retour sur l'espace de la marge brute) et GMROL (Retour sur la main-d'œuvre de la marge brute), pour mesurer la performance.
- Les marges du détail de vêtements sont souvent près de 40 %.
- Les marges du développement logiciel peuvent dépasser 80 %.
- Les détaillants à rabais fonctionnent avec de faibles marges brutes.
- La marge bénéficiaire avant impôt du commerce de gros canadien était de 6,4 % en 2023.
- L'industrie agricole utilise la Marge Brute Standard pour l'évaluation.
- Les outils d'analyse du détail incluent GMROII, GMROS et GMROL.
La marge brute dans l'analyse financière canadienne
Comprendre la marge brute est fondamental pour quiconque analyse les états financiers des entreprises canadiennes ou dirige une entreprise. Dans un état des résultats, le bénéfice brut est indiqué comme un chiffre en dollars, mais le pourcentage de marge brute n'est pas toujours explicitement indiqué, nécessitant un calcul. Après la détermination du bénéfice brut, d'autres dépenses sont soustraites pour arriver au revenu net. Ces dépenses incluent les frais de vente, généraux et administratifs, les intérêts, l'amortissement et les impôts sur le revenu. Une marge brute solide fournit la marge de manœuvre nécessaire pour couvrir ces coûts subséquents et atteindre un revenu net positif. Selon les données de Statistique Canada pour le commerce de gros, en 2023, le coût des marchandises vendues représentait 77,9 % du total des dépenses à l'échelle nationale. La rémunération totale de la main-d'œuvre représentait 6,2 % et les autres dépenses d'exploitation étaient de 15,8 %. Cette ventilation illustre comment les coûts directs (CMV) dominent les dépenses dans ce secteur, faisant de la marge brute une mesure particulièrement sensible et importante. Pour les investisseurs, la tendance de la marge brute d'une entreprise est un élément clé de l'analyse fondamentale. Une marge brute en baisse au fil du temps peut signaler des coûts de production en hausse, des pressions sur les prix ou des inefficacités, ce qui augmente tous le risque d'investissement. À l'inverse, des marges brutes stables ou en amélioration suggèrent un bon contrôle des coûts et un avantage concurrentiel potentiellement durable.
Pièges courants et considérations stratégiques
Plusieurs pièges courants peuvent nuire à l'utilité de l'analyse de la marge brute. Le plus fréquent est la mauvaise affectation des dépenses dans le coût des marchandises vendues. Par exemple, si les salaires administratifs ou les dépenses de marketing sont incorrectement enregistrés sous CMV, la marge brute sera artificiellement basse. Cela pourrait amener un propriétaire d'entreprise à croire à tort que son processus de production est inefficace et à faire des coupures dans les mauvais domaines. Un autre piège est de confondre la marge brute avec la marge bénéficiaire nette. La marge bénéficiaire nette tient compte de toutes les dépenses de l'entreprise, pas seulement des coûts directs, et est toujours un pourcentage inférieur. Une entreprise peut avoir une marge brute saine mais une marge nette faible ou négative si ses dépenses d'exploitation sont trop élevées. L'utilisation stratégique de la marge brute implique une surveillance régulière par mois, par trimestre et par ligne de produits pour identifier les tendances et les anomalies. Elle est également utilisée pour guider les décisions de tarification, surtout lorsque les coûts changent. Si les coûts des matières premières augmentent, une entreprise doit décider d'absorber le coût (abaissant sa marge brute) ou d'augmenter les prix pour la maintenir. De plus, les entreprises devraient utiliser la marge brute pour analyser la rentabilité des clients et des produits, en abandonnant les lignes ou services qui affichent constamment de mauvaises marges. L'objectif ultime est de s'assurer que l'activité principale de l'entreprise crée suffisamment de valeur économique pour soutenir et développer l'entreprise.
- Le piège le plus fréquent est d'affecter des dépenses comme les salaires administratifs dans le CMV.
- Confondre la marge brute avec la marge bénéficiaire nette conduit à une évaluation financière incorrecte.
- La marge brute doit être surveillée régulièrement par mois, trimestre et ligne de produits.
- Elle guide les décisions de tarification lorsque les coûts directs, comme les matières premières, changent.
- Analyser la marge brute par ligne de produits aide à identifier les offres non rentables.
- Une marge brute saine est nécessaire mais pas suffisante pour une rentabilité nette globale.
Questions fréquentes
Quelle est la formule de la marge brute ?
La formule de la marge brute est (Chiffre d'affaires, Coût des marchandises vendues) / Chiffre d'affaires × 100 %. Vous soustrayez d'abord les coûts directs de production (CMV) de votre chiffre d'affaires total pour trouver le bénéfice brut. Vous divisez ensuite ce bénéfice brut par le chiffre d'affaires total et multipliez par 100 pour l'exprimer en pourcentage. Par exemple, avec 800 000 $ de chiffre d'affaires et 500 000 $ de CMV, le calcul est (300 000 $ / 800 000 $) × 100 % = 37,5 % de marge brute.
Quelle est la différence entre la marge brute et le bénéfice brut ?
Le bénéfice brut est un montant absolu en dollars représentant le chiffre d'affaires moins le coût des marchandises vendues. La marge brute est cette même relation exprimée en pourcentage du chiffre d'affaires. Par exemple, un bénéfice brut de 300 000 $ sur 800 000 $ de chiffre d'affaires est un chiffre en dollars. La marge brute est le 37,5 % que les 300 000 $ représentent du chiffre d'affaires total. Les deux sont importants, mais le pourcentage permet la comparaison dans le temps et entre entreprises.
Qu'est-ce qu'une bonne marge brute ?
Une bonne marge brute varie considérablement selon l'industrie. Certaines industries, comme le logiciel, peuvent avoir des marges brutes supérieures à 80 %, tandis que les secteurs du détail comme les vêtements peuvent viser environ 40 %. Les détaillants à rabais fonctionnent avec des marges beaucoup plus faibles. Il n'y a pas de bon pourcentage universel. Il doit être évalué par rapport aux références sectorielles. Une marge brute de 50 à 70 % pourrait être considérée comme bonne pour de nombreuses entreprises, mais l'essentiel est qu'elle doit être positive et suffisante pour couvrir les dépenses d'exploitation par la suite.
Pourquoi la marge brute est-elle importante pour une petite entreprise canadienne ?
La marge brute est le premier point de contrôle pour une petite entreprise canadienne afin de déterminer si ses opérations principales sont viables. Elle montre si l'entreprise crée de la valeur économique en conservant des revenus après les coûts directs de production. Une marge brute négative est un signal d'alarme majeur, signifiant que le modèle d'affaires peut être fondamentalement défectueux. Elle guide la tarification, aide à comparer la performance aux pairs de l'industrie et identifie quels produits ou services sont les plus rentables. Un calcul précis de la marge brute est crucial pour prendre des décisions stratégiques éclairées concernant la gestion des coûts et les investissements de croissance.
Quels coûts sont inclus dans le calcul de la marge brute ?
La marge brute n'inclut que les coûts directs et variables liés à la production ou à l'acquisition des marchandises vendues. Pour un manufacturier, c'est le Coût des marchandises vendues et cela inclut les matières premières, la main-d'œuvre directe et les frais généraux d'usine. Pour un détaillant, c'est le Coût des ventes, principalement le prix de gros payé pour l'inventaire. Il exclut explicitement tous les coûts fixes indirects tels que le loyer de bureau, les salaires administratifs, les dépenses de marketing, les services publics et l'amortissement. Une affectation correcte des coûts est vitale pour un chiffre de marge brute précis.
Comment convertir une majoration en marge brute ?
Pour convertir un pourcentage de majoration en pourcentage de marge brute, utilisez la formule Marge brute = Majoration / (1 + Majoration). Exprimez d'abord la majoration sous forme décimale. Cette conversion est nécessaire car la majoration est basée sur le coût tandis que la marge brute est basée sur le prix de vente. Comprendre cette relation aide les gestionnaires à passer entre différentes perspectives de tarification et guide les décisions de prix. La formule est dérivée des définitions fondamentales de ces deux mesures.
Sources et lectures complémentaires
- Gross margin (Wikipedia) en.wikipedia.org
- What is gross margin? bdc.ca
- Other miscellaneous merchant wholesalers - 4189 ised-isde.canada.ca
- Gross Margin wealthprofessional.ca
- What is a gross margin? | Sage Advice Canada sage.com
- Profit Margin Calculator, RBC Royal Bank rbcroyalbank.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.