Le seuil de rentabilité est le niveau de ventes pour lequel le revenu total est égal aux coûts totaux, ce qui ne génère ni profit ni perte. C'est un concept fondamental en comptabilité analytique et en analyse financière utilisé pour déterminer la production minimale requise pour qu'une entreprise devienne viable. Pour les entrepreneurs, les gestionnaires et les décideurs politiques canadiens, comprendre et calculer le seuil de rentabilité est crucial pour fixer des objectifs de vente, planifier la rentabilité et évaluer la santé financière des entreprises dans tous les secteurs. Le concept s'applique également à des indicateurs économiques plus larges, comme la croissance de l'emploi nécessaire pour stabiliser le taux de chômage.
Définition et concept de base
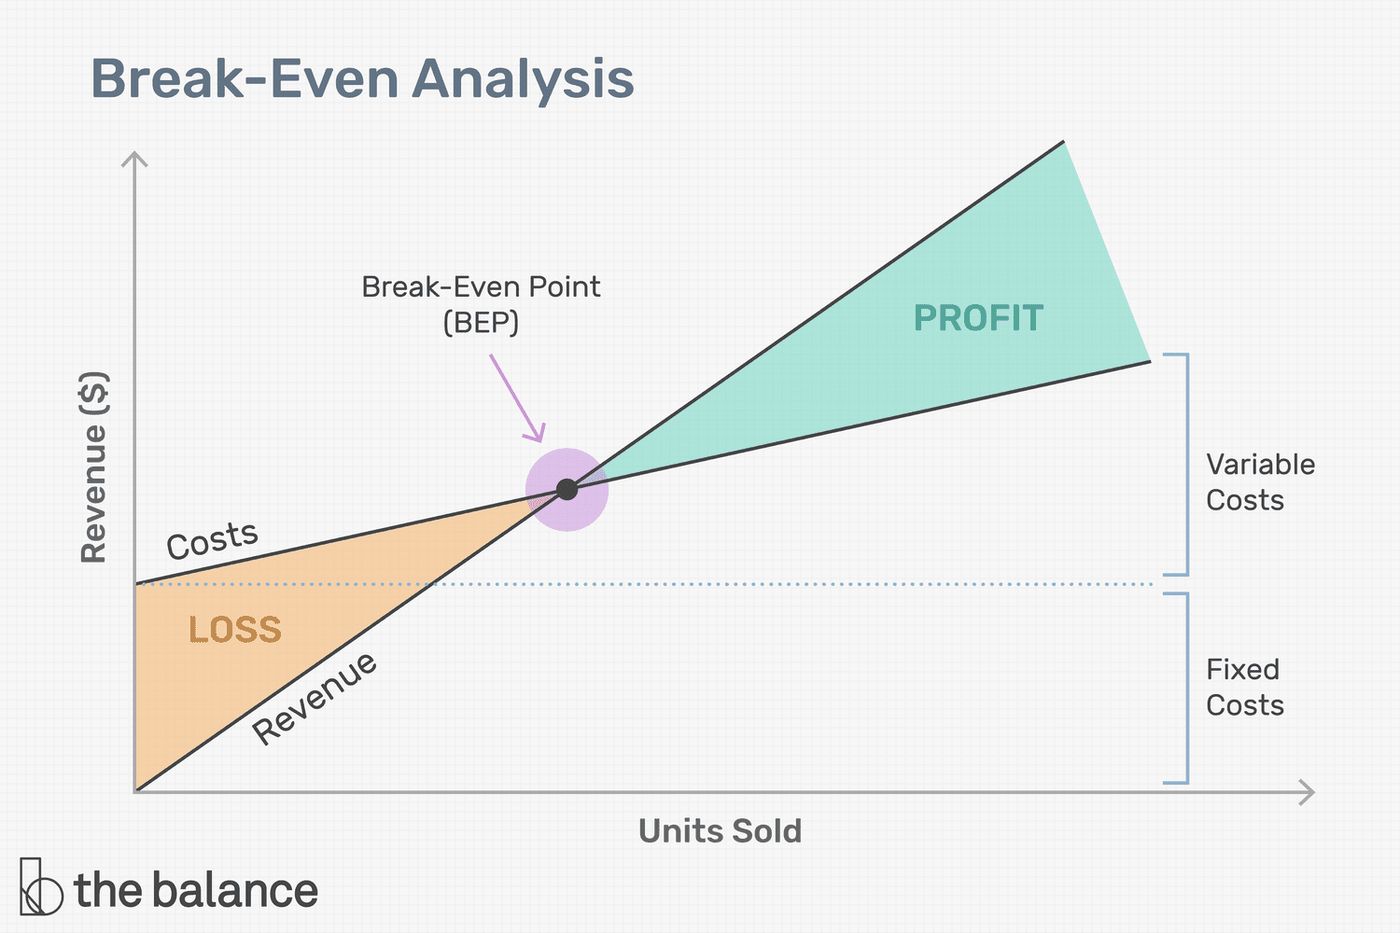
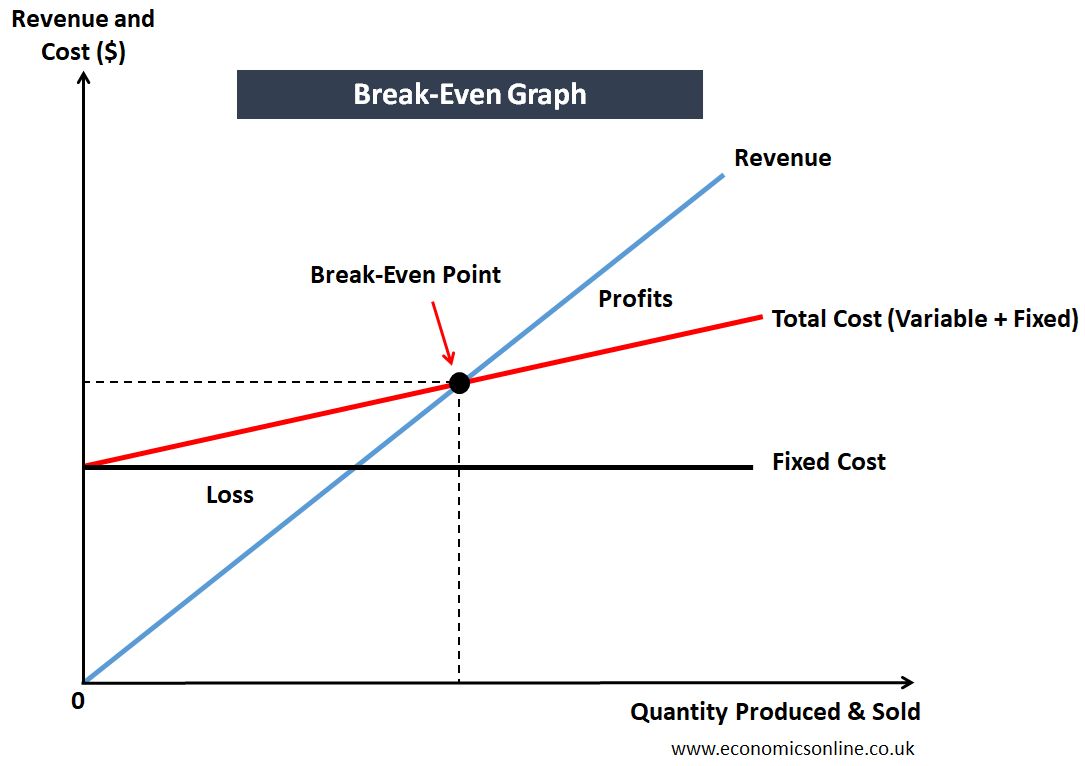
Le seuil de rentabilité représente le montant des ventes nécessaire pour couvrir tous les coûts d'une entreprise, le profit total à ce point étant nul. En termes pratiques, c'est le seuil qu'une entreprise doit franchir pour cesser de fonctionner à perte et commencer à générer un profit opérationnel. L'analyse repose sur la séparation des coûts en deux catégories : les coûts fixes, qui ne changent pas avec le niveau de production, et les coûts variables, qui changent. Le calcul fondamental détermine combien d'unités doivent être vendues, ou combien de revenus doivent être générés, pour couvrir la somme de ces coûts. Ce concept ne se limite pas aux entreprises à but lucratif, c'est aussi un outil critique pour les organismes sans but lucratif et les sociétés d'État qui évaluent leur durabilité financière. Le seuil de rentabilité fournit un objectif clair pour les équipes de vente et de production et est un élément fondamental des plans d'affaires présentés aux investisseurs ou prêteurs potentiels. En économie, l'équilibre a une définition plus large où les coûts d'opportunité sont couverts et le capital reçoit le rendement attendu ajusté au risque, même s'il n'y a ni perte ni gain comptable net.
Méthodes et formules de calcul
Le calcul du seuil de rentabilité peut se faire en termes d'unités vendues ou de revenu total. La formule de base pour déterminer le seuil de rentabilité en unités nécessite de connaître les coûts fixes totaux, le prix de vente unitaire et le coût variable unitaire. Le calcul est le suivant : Coûts fixes totaux divisés par la marge sur coûts variables unitaire, qui est le prix de vente moins le coût variable par unité. Le seuil de rentabilité serait alors d'environ 3 846 unités. Pour trouver le seuil de rentabilité en dollars de revenus, vous divisez les coûts fixes totaux par le taux de marge sur coûts variables, qui est la marge sur coûts variables unitaire divisée par le prix de vente unitaire. En utilisant le même exemple, le taux de marge sur coûts variables est de 65 %, ce qui conduit à un revenu au seuil de rentabilité d'environ 38 461 $. Ces formules supposent une relation linéaire dans le modèle d'analyse coût-volume-profit, où les coûts marginaux et les revenus marginaux sont constants. La quantité (P - V) est appelée la marge sur coûts variables unitaire et représente la partie de chaque vente qui contribue à couvrir les coûts fixes. Pour les entreprises de services, le calcul est identique, bien que le volume puisse être mesuré en heures facturables au lieu d'unités physiques, comme dans un cabinet de conseil.
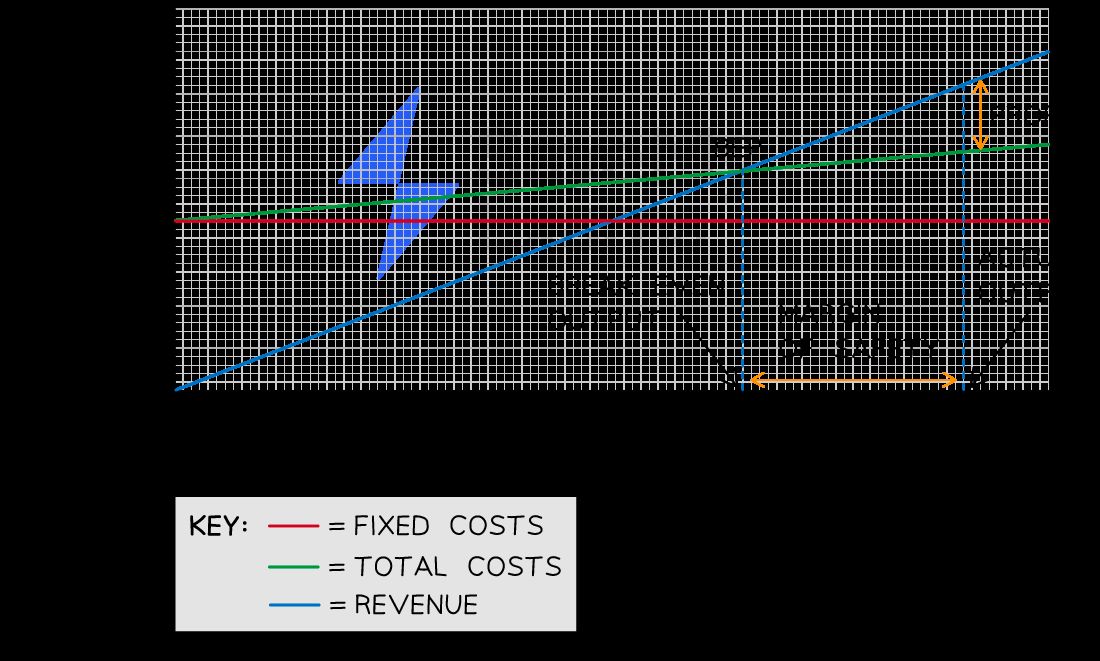
Une métrique connexe et importante est la marge de sécurité, qui mesure de combien les ventes réelles ou projetées dépassent le seuil de rentabilité. La marge de sécurité peut être calculée comme la différence entre la production actuelle et la production au seuil de rentabilité, ou en pourcentage : (production actuelle - production au seuil de rentabilité) / production actuelle × 100. Ce chiffre représente la solidité de l'entreprise et indique de combien les ventes peuvent baisser avant que les pertes ne commencent. Dans l'analyse du seuil de rentabilité, l'ajustement du prix de vente modifie le volume requis. Cela démontre la relation directe entre la stratégie de prix et le seuil financier de rentabilité.
Objectif et applications en affaires
L'objectif principal de l'analyse du seuil de rentabilité est de déterminer la production minimale qu'une entreprise doit atteindre pour éviter les pertes et de comprendre les relations entre les ventes, les coûts et les profits. Elle sert d'indicateur approximatif de l'impact des activités de marketing sur les bénéfices et aide à fixer des objectifs financiers clairs. Les gestionnaires l'utilisent pour analyser comment les changements de prix, de coûts ou de volume des ventes affectent la rentabilité. Par exemple, une entreprise peut modéliser comment une augmentation de prix pourrait réduire le nombre d'unités nécessaires pour atteindre le seuil de rentabilité. L'analyse est également cruciale pour les nouvelles entreprises qui recherchent des investissements, car elle démontre aux bailleurs de fonds potentiels le volume de ventes requis pour la viabilité. Au Canada, les conseillers en affaires soulignent que le seuil de rentabilité doit être considéré comme une fourchette plutôt qu'un chiffre unique en raison des fluctuations des coûts et des revenus. Il est conseillé aux entrepreneurs d'effectuer des analyses de sensibilité pour comprendre l'impact de variables comme une baisse de 10 % des ventes ou une augmentation de 5 % des coûts des matières premières. Cela aide à développer des stratégies pour gérer le risque et ajuster les opérations de manière proactive. Le seuil de rentabilité est un cas particulier des ventes à revenu cible où le revenu cible est zéro, ce qui en fait une étape fondamentale dans une planification financière plus complexe.
Les stratégies courantes pour abaisser le seuil de rentabilité comprennent la réduction des coûts fixes par des négociations sur le loyer ou une meilleure gestion des frais généraux, la diminution des coûts variables en trouvant des fournisseurs avec de meilleurs prix ou en améliorant l'efficacité de la production, l'augmentation du prix de vente unitaire si les conditions du marché le permettent, et l'amélioration de la composition des ventes en faveur des produits ayant des marges sur coûts variables plus élevées. Ces actions réduisent le volume des ventes ou le revenu requis pour couvrir les coûts, facilitant ainsi la rentabilité d'une entreprise. Une analyse du seuil de rentabilité peut également fournir des données utiles au service marketing en établissant des objectifs financiers que les spécialistes du marketing peuvent viser. De plus, elle peut aider les entreprises à identifier les domaines à restructurer ou à réduire les coûts pour des résultats optimaux, rendant potentiellement l'opération plus efficace et obtenant des rendements plus élevés. Par exemple, une entreprise vendant des tables qui doit en vendre 200 par année pour atteindre le seuil de rentabilité devrait, si elle en vend moins, envisager de telles stratégies pour devenir viable.
Analyse du seuil de rentabilité dans le contexte canadien
Le concept de seuil de rentabilité est fréquemment appliqué à travers l'économie canadienne, des petites entreprises aux grandes industries nationales. Pour les petites entreprises, c'est un outil vital de survie, avec des organisations comme la Banque de développement du Canada fournissant des conseils sur son calcul. Dans le secteur de la restauration, un rapport de 2025 de Restaurants Canada a révélé que la moitié de tous les restaurants canadiens fonctionnaient à perte ou tout juste au seuil de rentabilité, citant les coûts élevés de la nourriture, de la main-d'œuvre et de l'assurance, ainsi que la dette liée à la pandémie. Des exemples spécifiques illustrent la pression : un propriétaire de restaurant a noté que le coût des avocats avant la pandémie était de 42 $ la caisse, passant à 92 $, forçant des décisions de prix difficiles pour des articles de menu comme le toast à l'avocat, et des marges passant de 8-9 % à 1-2 %. Dans le secteur de l'énergie, le prix d'équilibre du pétrole brut est un point de référence critique. En 2025, le prix du pétrole brut de l'Ouest canadien est tombé sous 10 $ US le baril, jusqu'à 7,36 $, ce qui était inférieur au seuil de rentabilité pour presque tous les producteurs canadiens, créant une crise grave pour l'industrie et conduisant à des réductions estimées à 3,5 milliards de dollars en dépenses en capital. Pour les sociétés d'État, atteindre le seuil de rentabilité est un objectif de politique publique. Postes Canada, qui a perdu plus de 1 milliard de dollars en 2025, a soumis un plan de restructuration visant à atteindre le seuil de rentabilité d'ici 2030 grâce à des mesures comme l'augmentation de l'utilisation des boîtes aux lettres communautaires, l'ajustement des normes de livraison et la fermeture de certains bureaux de poste, suite à un prêt fédéral de 1 milliard de dollars plus tôt cette année-là et à des négociations continues avec le Syndicat des travailleurs et travailleuses des postes. Ces exemples montrent comment le seuil de rentabilité sert d'indicateur clé de la pression financière et de la durabilité dans divers contextes canadiens.
Croissance de l'emploi à l'équilibre et politique macroéconomique
Au-delà de la comptabilité d'entreprise, le concept d'équilibre est utilisé en macroéconomie pour analyser les conditions du marché du travail. La croissance de l'emploi à l'équilibre est le rythme de création d'emplois nécessaire pour empêcher le taux de chômage d'augmenter, compte tenu des changements démographiques et de la population active. Ce taux a changé de façon spectaculaire au Canada en raison des changements dans la croissance démographique. En 2023 et 2024, avec une forte croissance démographique, le taux d'équilibre était d'environ 60 000 emplois par mois nécessaires pour maintenir le chômage stable, même si la croissance réelle de l'emploi de 45 000 et 32 000 par mois respectivement représentait un rythme historiquement fort. D'ici 2025, la réduction des arrivées de résidents temporaires a abaissé le taux d'équilibre à 25 000 emplois par mois. Les projections pour 2026 indiquent que le taux d'équilibre pourrait devenir légèrement négatif, à environ -10 000 emplois par mois en moyenne, ce qui signifie que des pertes d'emplois modestes pourraient coïncider avec un taux de chômage stable ou en baisse. Cette recalibration est cruciale pour les décideurs politiques et les analystes interprétant les données sur l'emploi, car des chiffres de croissance globale de l'emploi solides peuvent ne pas refléter une amélioration des conditions pour les travailleurs individuels s'ils ne dépassent pas la croissance démographique. Le vieillissement de la population canadienne influence également cette dynamique, car une main-d'œuvre qui rétrécit par rapport à la demande des consommateurs pourrait entraîner des pénuries de main-d'œuvre futures. Le vieillissement de la population a déjà abaissé le taux d'activité de la main-d'œuvre canadienne de plus de 4 points de pourcentage depuis 2008, et la réduction de l'immigration accélère ce vieillissement, rendant potentiellement les politiques d'immigration restrictives actuelles difficiles à soutenir à long terme.
Limitations et considérations critiques
Bien que l'analyse du seuil de rentabilité soit un outil précieux, elle comporte plusieurs limitations importantes que les utilisateurs doivent reconnaître. Il s'agit fondamentalement d'une analyse du côté de l'offre qui se concentre sur les coûts et ne prédit pas ce que les ventes sont susceptibles d'être à différents niveaux de prix. Le modèle suppose que les coûts fixes restent constants, ce qui peut n'être vrai qu'à court terme avant que l'expansion n'augmente les frais généraux. Il suppose également que les coûts variables moyens sont constants par unité et que la quantité de biens produits est égale à la quantité vendue, ignorant les changements d'inventaire. Pour les entreprises avec plusieurs produits, l'analyse suppose une composition des ventes constante, ce qui est souvent irréaliste. En pratique, les conseillers en affaires canadiens soulignent que le seuil de rentabilité calculé est une cible mouvante. Les fluctuations des coûts indirects ou des pourcentages de marge brute signifient que le point réel peut se déplacer, nécessitant un examen régulier et l'utilisation de fourchettes de scénarios. Une analyse de sensibilité est recommandée pour comprendre comment les changements dans les variables clés affectent la rentabilité, permettant aux entreprises de préparer des plans d'urgence plutôt que de s'appuyer sur un seul chiffre statique. L'analyse du seuil de rentabilité est l'un des outils analytiques les plus simples mais les moins utilisés, et ses hypothèses statiques peuvent être un piège si elles ne sont pas complétées par des prévisions dynamiques et une analyse de la demande du marché.
Développement historique et théorie économique
L'analyse du seuil de rentabilité a été développée par les économistes Karl Bücher et Johann Friedrich Schär. Elle est devenue un outil standard en comptabilité de gestion et en planification financière au cours du 20e siècle. Le concept s'inscrit dans le cadre plus large de l'analyse coût-volume-profit, qui examine comment les changements de coûts et de volume affectent le bénéfice opérationnel d'une entreprise. En théorie économique, l'équilibre signifie plus qu'un simple profit comptable nul. Cela implique que tous les coûts d'opportunité ont été couverts et que le capital a reçu son rendement attendu ajusté au risque. Le seuil de rentabilité est un cas particulier des ventes à revenu cible où le revenu cible est fixé à zéro. La littérature académique et professionnelle sur le sujet a élargi ses applications, conduisant à son utilisation généralisée dans la budgétisation des investissements et l'évaluation des projets d'investissement. Sa simplicité en fait l'un des outils analytiques les plus couramment utilisés, bien qu'il soit également noté comme étant sous-utilisé par certains gestionnaires qui peuvent négliger ses aperçus dynamiques sur les opérations commerciales. La représentation graphique de l'analyse du seuil de rentabilité implique de tracer les courbes de coût total et de revenu total, leurs intersections indiquant les seuils de rentabilité à différents niveaux de prix, fournissant un outil visuel pour comprendre les relations entre ces variables.
Défis spécifiques au secteur du seuil de rentabilité au Canada
Différentes industries canadiennes font face à des défis uniques pour atteindre et maintenir leur seuil de rentabilité, souvent influencés par les marchés mondiaux, les politiques nationales et les conditions économiques locales. Le secteur pétrolier et gazier fournit un exemple frappant de volatilité, où le prix d'équilibre est une question de survie corporative. L'effondrement des prix de 2025 a été entraîné par une combinaison d'une chute de la demande due à des événements mondiaux et d'une guerre des prix entre les principaux producteurs, poussant les prix sous le seuil de rentabilité opérationnel pour presque toutes les entreprises canadiennes. Cela a conduit à des actions immédiates comme Syncrude et Suncor retardant l'entretien pour maintenir la production, et des entreprises comme Kelt Exploration et Whitecap Resources réduisant leurs dépenses en capital de 36 % et 44 % respectivement. L'industrie de la restauration fait face à une lutte plus chronique, où les coûts fixes comme le loyer et l'assurance se combinent à des coûts variables en flèche pour les ingrédients. Un restaurateur de Vancouver a rapporté des marges passant de 8-9 % avant la pandémie à 1-2 %, une situation commune à travers le pays où il est difficile de répercuter les augmentations de coûts sur les clients. Pour les infrastructures nationales comme Postes Canada, l'objectif d'équilibre est lié aux mandats de service public et aux décisions politiques, comme l'autorisation du gouvernement fédéral de mettre fin à la livraison porte-à-porte. Chaque secteur démontre que le seuil de rentabilité n'est pas seulement une métrique interne, mais qu'il est profondément interconnecté avec les forces économiques externes et les environnements politiques.
Le tableau suivant résume les chiffres et événements clés liés au seuil de rentabilité dans des contextes canadiens récents. Postes Canada, une société d'État, a perdu plus d'un milliard de dollars au cours d'une année récente et son PDG a déclaré un objectif d'atteindre le seuil de rentabilité d'ici 2030 grâce à un plan de restructuration. Sur le marché du travail canadien, le taux de croissance de l'emploi à l'équilibre devrait être légèrement négatif, avec une moyenne d'environ -10 000 emplois par mois en 2026. Pour l'industrie pétrolière canadienne, le prix de marché du pétrole brut est tombé sous le seuil de rentabilité pour presque tous les producteurs au cours d'une période récente, le pétrole de l'Ouest canadien tombant jusqu'à 7,36 $ US le baril. De nombreux restaurants canadiens ont été signalés comme fonctionnant à ou près de leur seuil de rentabilité en raison des coûts opérationnels élevés et de la dette liée à la pandémie.
| Secteur/Entité | Chiffre ou événement clé au seuil de rentabilité | Année/Période |
|---|---|---|
| Restaurants canadiens | 50 % fonctionnent à perte ou au seuil de rentabilité | Rapport 2025 |
| Pétrole de l'Ouest canadien | Prix tombé sous le seuil de rentabilité à 7,36 $/baril | 2025 |
| Postes Canada | Cible d'atteindre le seuil de rentabilité | D'ici 2030 |
| Perte annuelle de Postes Canada | Plus de 1 milliard de dollars | 2025 |
| Croissance de l'emploi à l'équilibre | Environ 60 000 emplois/mois nécessaires | 2023 à 2024 |
| Emploi à l'équilibre projeté | Environ -10 000 emplois/mois | 2026 |
| Coupures de dépenses en capital du secteur pétrolier | Estimées à 3,5 milliards de dollars | 2025 (suite à l'effondrement des prix) |
Questions fréquentes
Quelle est une définition simple du seuil de rentabilité ?
Le seuil de rentabilité est le niveau de ventes où le revenu total est exactement égal aux coûts totaux. À ce point, une entreprise ne fait pas de profit mais ne subit pas non plus de perte. C'est l'objectif de ventes minimum requis pour couvrir toutes les dépenses fixes et variables. Une fois que les ventes dépassent ce point, l'entreprise commence à générer un profit opérationnel.
Comment calcule-t-on le seuil de rentabilité pour une petite entreprise au Canada ?
Le seuil de rentabilité est calculé en déterminant le montant des ventes requis pour couvrir les coûts totaux. En termes d'unités, il est trouvé en divisant les coûts fixes totaux par la marge sur coûts variables unitaire, qui est le prix de vente par unité moins le coût variable par unité. En termes de revenus, il est calculé en divisant les coûts fixes totaux par le taux de marge sur coûts variables. Cette analyse est un outil financier fondamental utilisé par les entrepreneurs et les gestionnaires pour identifier les ventes requises. Pour une entreprise de services, la formule est la même, bien que le volume puisse être mesuré en heures au lieu d'unités. Le chiffre obtenu établit un objectif de ventes clair et un seuil pour le profit opérationnel.
Qu'est-ce que la croissance de l'emploi à l'équilibre au Canada ?
La croissance de l'emploi à l'équilibre est le nombre d'emplois qui doivent être créés pour empêcher le taux de chômage d'augmenter, compte tenu des changements démographiques et de la population active. Au Canada, ce taux est dynamique et a changé de façon significative. Une analyse récente indique que le taux de croissance de l'emploi à l'équilibre est sur le point de devenir légèrement négatif, avec une moyenne d'environ -10 000 emplois par mois en 2026. Ce changement est attribué au ralentissement de la croissance démographique. Comprendre ce taux aide les économistes à évaluer la santé du marché du travail et si la création d'emplois est suffisante pour absorber les nouveaux entrants.
Pourquoi le seuil de rentabilité est-il important pour les restaurants canadiens ?
Le seuil de rentabilité est d'une importance critique pour les restaurants canadiens car beaucoup fonctionnent près de ce seuil. Un rapport récent a révélé que la moitié de tous les restaurants fonctionnaient soit à perte, soit tout juste au seuil de rentabilité. Cette pression financière découle des coûts fixes et variables élevés, y compris la nourriture, la main-d'œuvre et le loyer. Calculer le seuil de rentabilité permet aux propriétaires de restaurants de comprendre le revenu minimum nécessaire pour couvrir tous les coûts sans profit ni perte. Cette analyse aide à fixer les prix des menus, à contrôler les coûts et à établir des objectifs de ventes clairs pour viser la rentabilité dans un environnement économique difficile.
Quel était le prix d'équilibre pour les producteurs de pétrole canadiens en 2025 ?
En 2025, le prix d'équilibre pour la plupart des producteurs de pétrole canadiens était supérieur au prix de marché en vigueur. Plus précisément, les prix du pétrole brut canadien sont tombés jusqu'à 7,36 $ le baril, tandis que le West Texas Intermediate de référence était à 21,48 $. Ces deux prix étaient inférieurs au seuil de rentabilité requis pour couvrir les coûts d'acquisition et de production pour presque tous les producteurs canadiens. Le prix d'équilibre est le prix auquel le revenu est égal aux coûts totaux, ce qui ne génère ni perte ni gain net. Lorsque les prix du marché tombent sous ce point, les entreprises font face à des pertes opérationnelles, ce qui peut conduire à une réduction des dépenses en capital et à une consolidation de l'industrie.
Quel est l'objectif de seuil de rentabilité de Postes Canada ?
Postes Canada a un objectif déclaré d'atteindre le seuil de rentabilité d'ici l'année 2030. La société d'État a fait face à des défis financiers importants, perdant plus d'un milliard de dollars au cours d'une année récente. Le seuil de rentabilité est défini comme le moment où les coûts totaux sont égaux au revenu total, ce qui ne génère ni profit ni perte. Pour atteindre cet objectif, Postes Canada met en œuvre un plan de restructuration conçu pour réduire les coûts et augmenter l'efficacité. Ce plan comprend des mesures telles que l'ajustement des services de livraison et l'optimisation de son réseau. Le but est d'atteindre la durabilité financière sans nécessiter de soutien gouvernemental supplémentaire.
Sources et lectures complémentaires
- Break-even (economics) (Wikipedia) en.wikipedia.org
- What is the break-even point? bdc.ca
- Canada Post expects to 'break even by 2030,' says CEO globalnews.ca
- Canada's shifting labour market: Recalibrating 'breakeven ... rbc.com
- Oil plummets below break-even point for most Canadian ... financialpost.com
- 50% of Canadian restaurants just breaking even vancouver.citynews.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.