La marge bénéficiaire est un ratio financier fondamental qui mesure le pourcentage des revenus qu'une entreprise conserve comme profit après le paiement de toutes les dépenses. C'est un indicateur clé de l'efficacité opérationnelle, de la stratégie de prix et de la santé financière globale d'une entreprise. Au Canada, les marges bénéficiaires varient considérablement selon l'industrie et ont fait l'objet d'un débat économique important, surtout après la pandémie. Comprendre la marge bénéficiaire est essentiel pour les propriétaires d'entreprise, les investisseurs et toute personne analysant la compétitivité et la stabilité des entreprises canadiennes.
Qu'est-ce que la marge bénéficiaire et comment la calcule-t-on
La marge bénéficiaire est un ratio financier exprimé en pourcentage qui montre le profit qu'une entreprise réalise pour chaque dollar de revenus qu'elle génère. Elle donne une image complète de l'efficacité opérationnelle d'une entreprise en comparant le profit aux ventes. La formule de base de la marge bénéficiaire est le profit divisé par les revenus, multiplié par 100. Par exemple, si une entreprise déclare une marge bénéficiaire de 35 pour cent, cela signifie qu'elle réalise un bénéfice net de 0,35 $ pour chaque dollar de ventes. Cette mesure est distincte du pourcentage de profit ou de la majoration, qui calcule le profit en pourcentage du prix de revient plutôt que du prix de vente. La marge bénéficiaire est principalement utilisée pour les comparaisons internes et pour évaluer les stratégies de prix et le contrôle des coûts d'une entreprise. Une faible marge bénéficiaire indique une faible marge de sécurité, ce qui signifie qu'une baisse des ventes pourrait plus facilement effacer les profits et entraîner une perte nette.
Le calcul repose sur la définition précise du profit et des revenus. Le profit est le revenu moins le total des dépenses. Si un investisseur génère 10 $ de revenus pour un coût de 1 $, le profit est de 9 $, ce qui donne une marge de 90 pour cent. Si le coût pour gagner ces 10 $ est de 5 $, la marge est de 50 pour cent. Cela démontre comment la marge reflète la part des revenus conservée comme bénéfice. Les marges bénéficiaires peuvent inclure des éléments comme les primes de risque et les profits de monopole, ce qui les distingue des simples taux de rendement. Comme les entreprises individuelles ont des arrangements opérationnels et financiers variés, la comparaison des marges bénéficiaires entre différentes entités peut être difficile et avoir peu de sens sans contexte.
Les trois principaux types de marge bénéficiaire
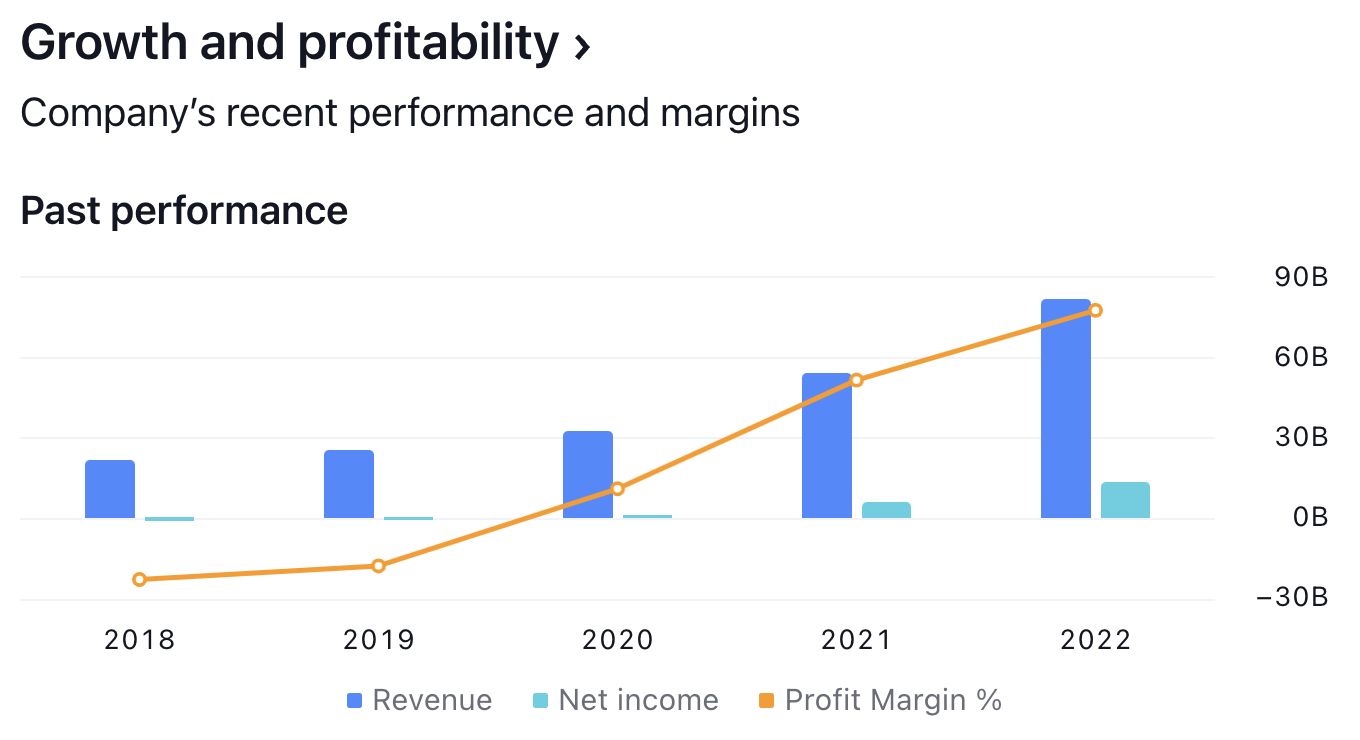
Les analystes d'affaires décomposent la rentabilité en trois types de marge spécifiques, chacun fournissant un niveau d'information différent sur la performance financière. La marge bénéficiaire brute est la plus basique, calculée comme le bénéfice brut divisé par les ventes nettes. Le bénéfice brut est le revenu moins le coût des marchandises vendues, qui comprend les coûts directs comme les matériaux, la main-d'œuvre et les frais généraux d'usine. Pour les entreprises de services, on utilise plutôt le coût des revenus. Cette marge est un aperçu de l'efficacité de la production.
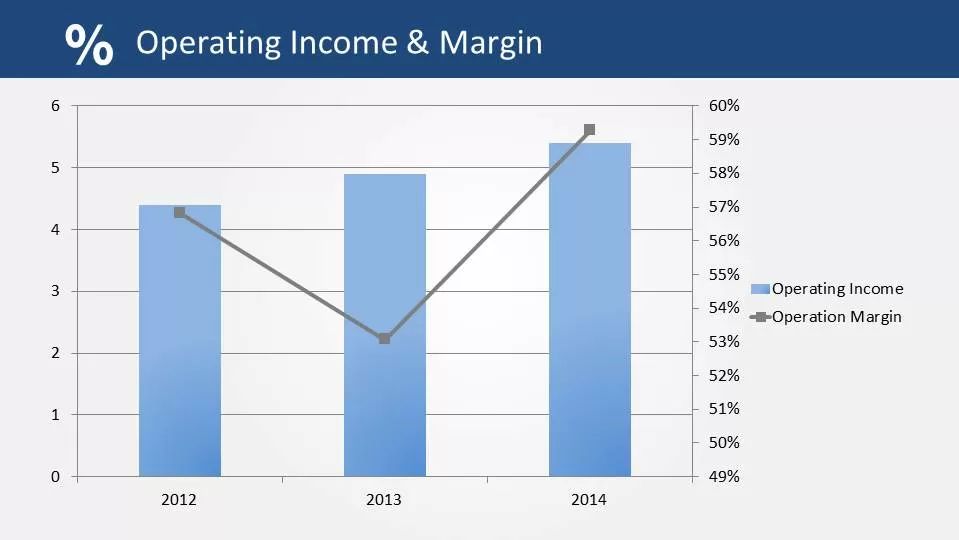
La marge bénéficiaire d'exploitation offre une vue plus approfondie en incluant les dépenses d'exploitation. Elle est calculée comme le résultat d'exploitation, ou le bénéfice avant intérêts et impôts, divisé par les revenus. Le résultat d'exploitation est le revenu moins à la fois le coût des marchandises vendues et les dépenses d'exploitation comme le loyer et les salaires. Si une entreprise a 1 000 000 $ de revenus, 600 000 $ en coût des marchandises vendues et 200 000 $ en dépenses d'exploitation, son bénéfice d'exploitation est de 200 000 $, ce qui donne une marge bénéficiaire d'exploitation de 20 pour cent. Cette mesure se concentre sur la rentabilité des activités principales de l'entreprise avant les considérations de financement et d'impôts.
La marge bénéficiaire nette est la mesure la plus complète, reflétant le résultat net. C'est le bénéfice net divisé par les revenus, où le bénéfice net est le revenu moins toutes les dépenses, y compris les coûts d'exploitation, les intérêts et les impôts. En reprenant le même exemple avec une dépense fiscale supplémentaire de 50 000 $, le bénéfice net devient 150 000 $, ce qui donne une marge bénéficiaire nette de 15 pour cent. Ce chiffre montre le pourcentage réel des revenus qui se transforme en profit après impôts, indiquant la santé financière globale de l'entreprise et sa capacité à générer des rendements pour les propriétaires et les investisseurs.
Tendances et données sur les marges bénéficiaires au Canada
Les marges bénéficiaires dans l'économie canadienne ont connu des changements importants, en particulier autour de la pandémie de COVID-19. Historiquement, entre 2010 et 2019, la marge bénéficiaire moyenne avant impôts des sociétés était de 8,1 pour cent. Pendant la pandémie, les marges ont augmenté de façon marquée, dépassant en moyenne 12 pour cent en 2021 et 2022. En 2023, la marge bénéficiaire moyenne avant impôts est restée bien au-dessus des niveaux d'avant la pandémie, à 10,7 pour cent. Les bénéfices corporatifs totaux avant impôts ont atteint 644 milliards $ en 2023, ce qui est 54 pour cent de plus qu'en 2019 et plus du double des niveaux de profit moyens de la décennie d'avant la pandémie. Cette augmentation des marges suggère que les sociétés ont augmenté leurs prix plus que leurs coûts d'intrants n'ont augmenté pendant cette période.
Ces tendances n'ont pas été uniformes dans tous les secteurs. Les marges bénéficiaires sont restées au-dessus de leur moyenne d'avant la pandémie en 2023 dans 18 des 21 plus grandes industries non financières. Le secteur de l'extraction pétrolière et gazière a connu le changement le plus dramatique, passant d'une marge bénéficiaire moyenne avant impôts d'avant la pandémie de -5,4 pour cent à une marge positive de 17,6 pour cent en 2023. Les épiceries, généralement une industrie à faible marge, ont vu leur marge bénéficiaire doubler, passant d'une moyenne d'avant la pandémie de 2,0 pour cent à 4,1 pour cent en 2023. En revanche, l'industrie des autres grossistes divers avait une marge bénéficiaire avant impôts de 6,4 pour cent en 2023.
Malgré des profits records, l'investissement corporatif dans l'économie canadienne n'a pas augmenté en conséquence. L'investissement corporatif non financier moyen était de 205,9 milliards $ par année de 2010 à 2019 et est resté pratiquement inchangé à 205,1 milliards $ par année de 2021 à 2023. Au lieu de cela, une part importante des profits a été utilisée pour les rendements aux actionnaires. En 2023, les dividendes et les rachats d'actions représentaient 68,2 pour cent des bénéfices nets des sociétés non financières. Cette dynamique a alimenté les débats sur la relation entre les profits corporatifs, l'investissement, l'inflation et l'inégalité des revenus au Canada.
Références sectorielles et secteurs à forte marge
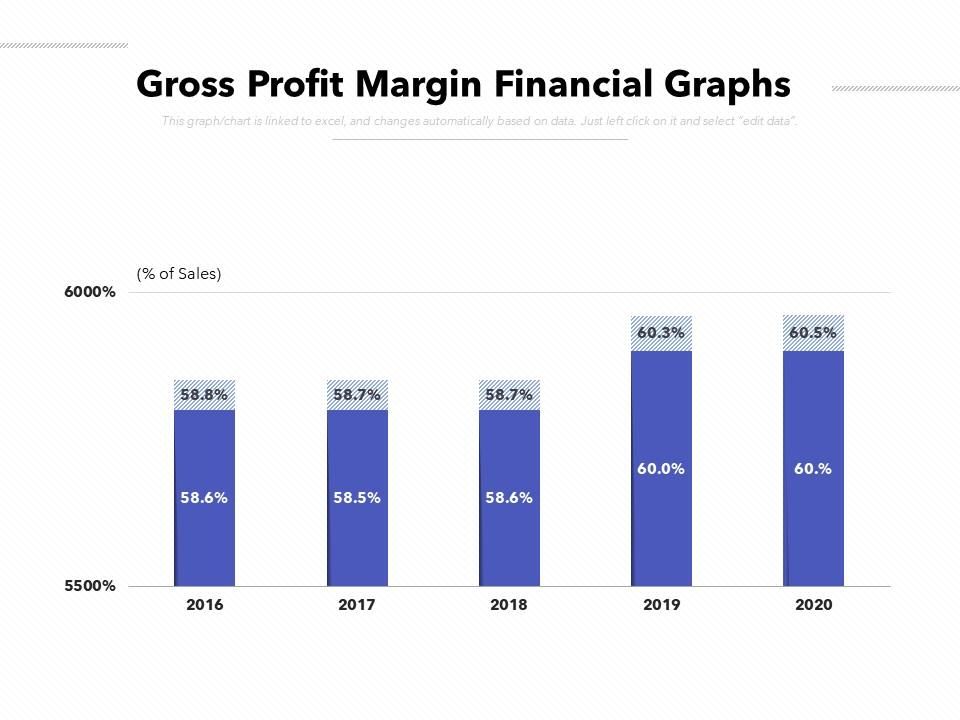
Les marges bénéficiaires varient considérablement selon les différentes industries au Canada, influencées par des facteurs comme le modèle d'affaires, la concurrence et les structures de coûts. L'analyse comparative par rapport aux moyennes sectorielles est une pratique cruciale pour les entreprises afin d'évaluer leur performance. Pour de nombreux types d'entreprises, comme les détaillants, un ratio de marge bénéficiaire brute de 50 à 70 pour cent est considéré comme sain. Cependant, les marges bénéficiaires nettes sont généralement beaucoup plus faibles après comptabilisation de toutes les dépenses. L'industrie de l'épicerie est un exemple classique d'un secteur à faible marge, avec des marges bénéficiaires historiquement moyennes d'environ 3 à 4 pour cent.
Certaines industries se caractérisent par une rentabilité constamment élevée. Selon les données d'analystes du secteur, l'industrie dont la marge bénéficiaire projetée est la plus élevée au Canada pour 2026 est celle des médecins de première ligne, avec une marge estimée à 85,7 pour cent. Viennent ensuite les services de garde de jour et de soins à domicile. Ces marges élevées reflètent souvent des modèles axés sur les services avec des coûts des marchandises vendues relativement plus faibles et des structures de marché spécifiques. En revanche, les industries du commerce de gros affichent des chiffres plus modérés. Par exemple, en 2023, le coût des marchandises vendues représentait 77,9 pour cent du total des dépenses pour les grossistes à l'échelle nationale, la rémunération totale de la main-d'œuvre étant de 6,2 pour cent et les autres dépenses d'exploitation de 15,8 pour cent.
- Médecins de première ligne : marge bénéficiaire de 85,7 % (projection 2026).
- Services de garde de jour et de soins à domicile : secteur à marge élevée (2026).
- Épiceries : marge bénéficiaire moyenne de 3 à 4 %.
- Extraction pétrolière et gazière : marge de 17,6 % en 2023.
- Autres grossistes divers : marge de 6,4 % en 2023.
Comprendre ces références aide les entreprises à fixer des objectifs financiers réalistes. Une entreprise dont la marge bénéficiaire nette est supérieure à la moyenne de son secteur est généralement considérée comme efficace et compétitive. À l'inverse, une marge inférieure à la moyenne signale une opportunité d'analyser les coûts opérationnels, les stratégies de prix ou d'autres inefficacités. Les banquiers et les investisseurs utilisent ces comparaisons sectorielles pour évaluer les demandes de financement et juger du potentiel et du risque d'une entreprise par rapport à ses pairs.
Utilisations pratiques et importance pour les entreprises
La marge bénéficiaire sert d'outil de diagnostic vital pour la gestion d'entreprise et la planification stratégique. Son importance principale réside dans la fourniture d'une mesure claire et standardisée pour évaluer le potentiel d'une entreprise et sa capacité à générer des profits. En analysant les marges dans le temps, les propriétaires et les gestionnaires peuvent évaluer si la rentabilité s'améliore ou se détériore, ce qui aide à prendre des décisions opérationnelles et d'investissement éclairées. Par exemple, une marge bénéficiaire nette en baisse sur des ventes en hausse pourrait indiquer que les coûts augmentent plus vite que les revenus, incitant à revoir l'efficacité opérationnelle ou la stratégie de prix. Cette mesure agit comme un système d'alerte précoce pour les problèmes de trésorerie et les pertes potentielles.
La marge bénéficiaire est également cruciale pour les parties prenantes externes. C'est un facteur clé pour les prêteurs lorsqu'ils évaluent la solvabilité d'une entreprise et sa capacité à honorer sa dette. Les banques examinent généralement les tendances de la marge bénéficiaire nette sur trois à cinq ans dans le cadre d'une évaluation de financement. Pour les investisseurs, la marge bénéficiaire est l'un des plusieurs facteurs utilisés pour prédire la performance future et comparer les entreprises d'un même secteur. Une marge bénéficiaire plus élevée peut rendre une entreprise plus attrayante comme opportunité d'investissement, car elle suggère un meilleur contrôle des coûts et un pouvoir de fixation des prix. De plus, les marges bénéficiaires peuvent être utilisées pour identifier des lignes de produits inefficaces ou des zones opérationnelles où les coûts sont trop élevés par rapport aux profits générés.
Dans le contexte des relations d'affaires, la marge bénéficiaire peut même figurer dans les contrats d'approvisionnement. Il y a eu des cas, comme dans le secteur de l'épicerie au Royaume-Uni, où les détaillants ont exigé que les fournisseurs couvrent les déficits de marge bénéficiaire. Bien que cela souligne l'importance contractuelle des marges, cela met également en lumière la pression sur les fournisseurs pour maintenir leur propre rentabilité. En fin de compte, une marge bénéficiaire saine améliore la stabilité financière d'une entreprise, renforce sa capacité à obtenir des prêts et fournit les ressources nécessaires à la croissance et à la résistance aux ralentissements économiques.
Calculs et formules clés
Le calcul précis de la marge bénéficiaire nécessite l'application des bonnes formules aux données financières, généralement tirées des états des résultats. La formule de base pour la marge bénéficiaire est (Profit / Revenus) × 100, où le profit est le chiffre d'affaires moins le total des dépenses. Pour calculer les types spécifiques de marge, différents chiffres de profit sont utilisés. Pour la marge bénéficiaire brute, la formule est (Revenus - Coût des marchandises vendues) / Revenus × 100. Cela révèle le pourcentage des revenus restant après les coûts de production directs. Pour une entreprise avec 200 000 $ de revenus et 120 000 $ en coût des marchandises vendues, la marge bénéficiaire brute est de 40 pour cent.
La marge bénéficiaire d'exploitation utilise le résultat d'exploitation, qui est le revenu moins le coût des marchandises vendues et les dépenses d'exploitation. La formule est Résultat d'exploitation / Revenus × 100. Si les dépenses d'exploitation sont de 50 000 $ en plus des 120 000 $ de coût des marchandises vendues, le résultat d'exploitation est de 30 000 $, ce qui donne une marge d'exploitation de 15 pour cent. La marge bénéficiaire nette, le calcul le plus complet, est Bénéfice net / Revenus × 100, où le bénéfice net est le revenu après impôts. Ces calculs peuvent être effectués sur une base annuelle, trimestrielle ou mensuelle pour surveiller la performance, bien que les calculs intérimaires nécessitent des ajustements estimés pour les impôts et l'amortissement.
| Type de marge | Formule | Exemple de calcul |
|---|---|---|
| Marge bénéficiaire brute | (Revenus - CMV) / Revenus × 100 | (200 000 $ - 120 000 $) / 200 000 $ × 100 = 40 % |
| Marge bénéficiaire d'exploitation | Résultat d'exploitation / Revenus × 100 | 30 000 $ / 200 000 $ × 100 = 15 % |
Comprendre ces formules permet aux propriétaires d'entreprise de décomposer leur état des résultats et de cibler où les profits sont générés ou érodés. Un changement dans la marge bénéficiaire nette devrait déclencher un examen détaillé de toutes les catégories de dépenses, des coûts des matériaux et de la main-d'œuvre aux frais généraux administratifs et aux frais de financement. Ce processus analytique est essentiel pour maintenir la santé financière et alimenter les conversations stratégiques sur l'efficacité et la croissance. En analysant la rentabilité de différentes lignes de produits, les entreprises peuvent identifier les domaines où les coûts sont trop élevés par rapport aux profits générés.
Débats et implications économiques au Canada
La théorie économique conventionnelle suggère que les profits reflètent la productivité marginale du capital, mais cette théorie a du mal à expliquer l'augmentation des marges à l'échelle de l'économie observée pendant et après la pandémie. Les analyses indiquent que l'augmentation des marges bénéficiaires reflète une augmentation du pouvoir de fixation des prix des entreprises, potentiellement due à une concurrence réduite et à des politiques moins favorables aux organisations syndicales. Ce pouvoir de marché a permis aux sociétés d'augmenter leurs prix bien plus que leurs coûts d'intrants n'ont augmenté, contribuant à la forte inflation vécue depuis 2021. Ce phénomène a des implications directes sur l'inégalité des revenus et la croissance économique. L'augmentation des marges bénéficiaires corporatives a été identifiée comme un facteur contribuant à la hausse des inégalités de revenus. De plus, l'attente que des profits plus élevés mènent à un investissement corporatif accru ne s'est pas matérialisée ces dernières années. Malgré le doublement des profits après la pandémie, les sociétés non financières n'ont pas augmenté leur investissement dans l'économie canadienne, choisissant plutôt d'affecter une grande part des profits aux dividendes et aux rachats d'actions. Cela a conduit à des appels pour de nouvelles politiques visant à freiner le pouvoir des grandes sociétés et à assurer une répartition plus équitable des ressources.
Les réponses politiques proposées incluent l'augmentation du taux d'impôt sur le revenu des sociétés, la mise en place d'un impôt minimum sur les bénéfices comptables et la prévention d'une consolidation corporative supplémentaire. Ces mesures visent à ramener les marges bénéficiaires aux moyennes d'avant la pandémie et à augmenter les revenus publics pour l'investissement. Le débat souligne que la marge bénéficiaire n'est pas seulement une mesure comptable aride, mais une figure centrale dans les discussions sur la concurrence du marché, la responsabilité corporative et la santé globale de l'économie canadienne. Le suivi de ces marges donne un aperçu de savoir si la croissance économique est largement partagée ou concentrée parmi les actionnaires des sociétés.
Questions fréquentes
Quelle est une bonne marge bénéficiaire pour une petite entreprise au Canada ?
Une bonne marge bénéficiaire dépend fortement de l'industrie, de la taille de l'entreprise et de la région. Pour de nombreuses entreprises, une marge bénéficiaire brute de 50 à 70 pour cent est considérée comme saine. Pour la marge bénéficiaire nette, être égale ou supérieure à la moyenne du secteur est un signe positif. Les outils d'analyse comparative peuvent aider à comparer votre marge à celle de vos pairs. Si votre marge nette est inférieure à la moyenne du secteur, cela peut indiquer des opportunités d'améliorer l'efficacité opérationnelle ou de revoir les stratégies de prix.
Comment calcule-t-on la marge bénéficiaire ?
La formule de base de la marge bénéficiaire est (Profit / Revenus) × 100, où le profit est le chiffre d'affaires moins le total des dépenses. Pour la marge bénéficiaire brute, calculez (Revenus - Coût des marchandises vendues) / Revenus × 100. Pour la marge bénéficiaire nette, utilisez (Bénéfice net / Revenus) × 100, où le bénéfice net est le revenu après impôts. Ces calculs utilisent les chiffres de votre état des résultats et expriment le résultat en pourcentage, montrant combien de chaque dollar de revenus est conservé comme profit.
Quelle est la différence entre la marge brute et la marge nette ?
La marge bénéficiaire brute mesure la rentabilité après déduction uniquement des coûts directs de production des biens ou services, appelés coût des marchandises vendues. Elle montre l'efficacité de la production. La marge bénéficiaire nette est la mesure du résultat net qui déduit toutes les dépenses des revenus, y compris les coûts d'exploitation, les intérêts et les impôts. Elle révèle la véritable rentabilité de l'ensemble des opérations de l'entreprise et est un indicateur clé de la santé financière globale.
Pourquoi les marges bénéficiaires des épiceries au Canada sont-elles si faibles ?
Les épiceries au Canada fonctionnent généralement avec de faibles marges bénéficiaires, historiquement moyennes d'environ 3 à 4 pour cent. C'est caractéristique de l'industrie de l'épicerie de détail très concurrentielle, où une grande partie des revenus, environ 96 pour cent, sert à couvrir les coûts comme les prix de gros des aliments, la main-d'œuvre et les opérations des magasins. Bien que ces marges aient doublé, passant d'une moyenne d'avant la pandémie de 2,0 pour cent à 4,1 pour cent en 2023, elles restent faibles par rapport à de nombreux autres secteurs. Les marges bénéficiaires sont un indicateur des stratégies de prix d'une entreprise et de la façon dont elle contrôle ses coûts, et les différences de stratégie concurrentielle font varier la marge bénéficiaire entre différentes entreprises.
Comment les marges bénéficiaires des sociétés canadiennes ont-elles changé récemment ?
Les marges bénéficiaires des sociétés canadiennes ont augmenté de façon significative pendant la pandémie de COVID-19. La marge bénéficiaire moyenne avant impôts était supérieure à 12 pour cent en 2021 et 2022, contre une moyenne de 8,1 pour cent de 2010 à 2019. En 2023, la marge est restée bien au-dessus des niveaux d'avant la pandémie, à 10,7 pour cent. Cette augmentation suggère que les sociétés ont augmenté leurs prix plus que leurs coûts d'intrants n'ont augmenté. Cependant, cette flambée des profits n'a pas conduit à un investissement corporatif accru dans l'économie pendant cette période.
Qu'est-ce qui cause une baisse de la marge bénéficiaire d'une entreprise ?
Une baisse de la marge bénéficiaire peut être causée par plusieurs facteurs. Les raisons courantes incluent l'augmentation des coûts des matériaux ou de la main-d'œuvre qui n'est pas compensée par des hausses de prix, des opérations inefficaces qui augmentent les dépenses et une concurrence accrue forçant des prix plus bas. Une faible marge bénéficiaire indique une faible marge de sécurité, ce qui signifie qu'il y a un risque plus élevé qu'une baisse des ventes efface les profits et entraîne une perte nette. Un examen détaillé de l'état des résultats est nécessaire pour identifier les moteurs spécifiques derrière une baisse de marge, comme l'accumulation d'inventaire, des ressources sous-utilisées ou un coût de production élevé.
Sources et lectures complémentaires
- Profit margin (Wikipedia) en.wikipedia.org
- Other miscellaneous merchant wholesalers - 4189 ised-isde.canada.ca
- Profits rise as investment stalls in Canada's affordability crisis taxfairness.ca
- Net Profit Margin Calculator bdc.ca
- Industries with the Highest Profit Margin in Canada 2026 ibisworld.com
- How to calculate profit margin | Sage Advice Canada sage.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.