Une bulle technologique est une hausse rapide et insoutenable de la valorisation boursière des entreprises technologiques, alimentée par une spéculation des investisseurs qui dépasse les profits réels ou la valeur fondamentale des entreprises. L'exemple le plus célèbre est la bulle Internet de la fin des années 1990, qui a atteint son sommet en mars 2000 avant d'éclater et d'effacer des billions de dollars de valeur marchande. Au Canada, le phénomène est très pertinent, car les grands fonds de pension et la Bourse du pays sont maintenant fortement exposés à une nouvelle vague d'actions technologiques et d'intelligence artificielle. Comprendre ces bulles, leurs causes et leurs conséquences est crucial pour les investisseurs canadiens et quiconque s'inquiète de la stabilité des fonds de pension publics et de l'économie en général.
Qu'est-ce qu'une bulle technologique?
Une bulle technologique se produit lorsque l'enthousiasme des investisseurs pour les entreprises technologiques pousse leurs cours boursiers à des niveaux bien supérieurs à leur valeur intrinsèque ou à leur potentiel de bénéfices futurs raisonnable. Il s'agit d'un type spécifique de bulle boursière, où les prix des actifs se détachent de la valeur fondamentale en raison d'un changement de comportement des investisseurs. La bulle est caractérisée par une spéculation généralisée, un accès facile au capital de risque et une concentration sur la croissance rapide et les parts de marché plutôt que sur la rentabilité. L'exemple le plus documenté est la bulle Internet, nommée d'après le suffixe .com utilisé par de nombreuses startups de l'époque. Une entreprise Internet est une entreprise qui mène la majeure partie de ses activités sur Internet, généralement par l'entremise d'un site Web utilisant le domaine de premier niveau .com. Le domaine .com a été créé en 1985 comme l'un des sept premiers domaines de premier niveau d'Internet. La phase de bulle prend fin lorsque la confiance s'effrite, entraînant une correction ou un krach brutal alors que les prix s'effondrent pour revenir vers les valeurs fondamentales.
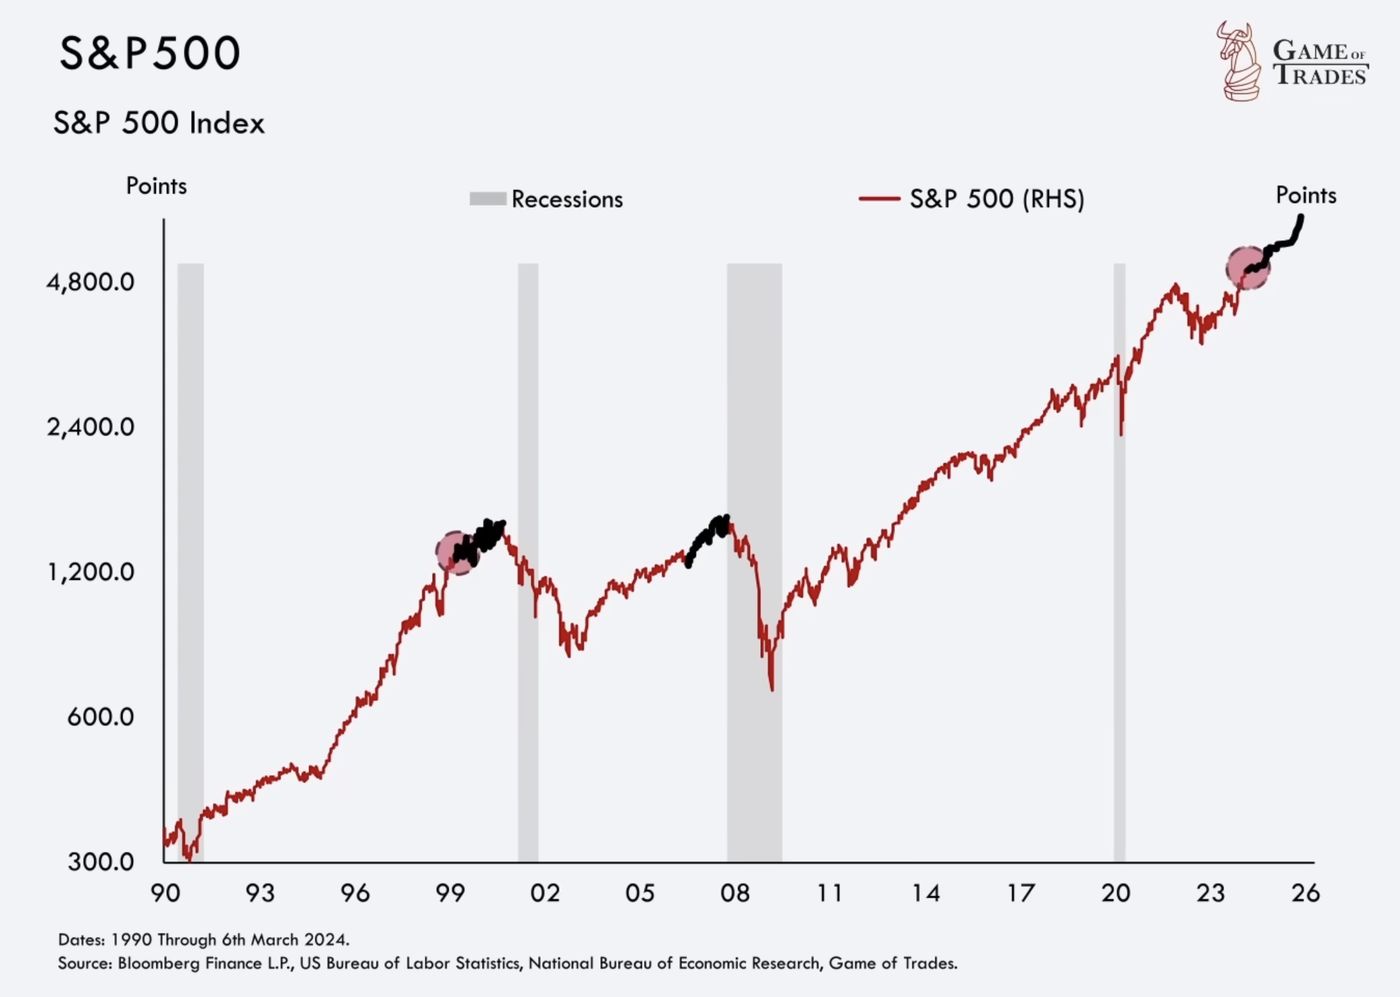
![OC] S&P 500 Comparing Dotcom and AI Bubbles with Two Scales : r/dataisbeautiful](/media/tech-bubble-g2.jpg)
Causes et montée de la bulle Internet
La bulle Internet s'est développée à la fin des années 1990 dans un contexte d'innovation technologique et de conditions économiques favorables. La création du World Wide Web en 1991 et la sortie du navigateur Web Mosaic en 1993 ont popularisé l'utilisation d'Internet, avec plus de 40 millions d'utilisateurs en ligne en 1995. Des entreprises pionnières comme Amazon et eBay ont été lancées la même année, démontrant le potentiel du commerce électronique. Le capital de risque est devenu exceptionnellement facile à obtenir pour toute entreprise ayant une idée liée à Internet ou un nom en .com. Les investisseurs ont négligé les mesures traditionnelles comme les ratios cours-bénéfice, poussés par la confiance que ces entreprises généreraient des profits futurs. L'indice boursier Nasdaq Composite, fortement pondéré en actions technologiques, a augmenté de 400 % entre 1995 et 2000. Les facteurs contributifs comprenaient une baisse des taux d'intérêt, le Taxpayer Relief Act de 1997 qui a réduit les impôts sur les gains en capital aux États-Unis, et des commentaires optimistes de personnalités comme le président de la Réserve fédérale, Alan Greenspan. Le Telecommunications Act de 1996 a également stimulé l'investissement dans les infrastructures connexes.
Caractéristiques et excès de la bulle
Au plus fort de la bulle Internet, les entreprises et les investisseurs ont adopté plusieurs comportements signalant une spéculation insoutenable. Les entreprises Internet ont adopté une mentalité de « croissance rapide », dépensant massivement en publicité et en promotions pour accroître leurs parts de marché, souvent tout en offrant des services gratuitement ou à perte. Les dépenses somptuaires pour des bureaux élaborés et des avantages sociaux pour les employés étaient courantes. Une quantité sans précédent d'investissements personnels a eu lieu, avec des histoires de personnes quittant leur emploi pour trader des actions. Les médias ont alimenté la spéculation, certains suggérant aux investisseurs de repenser l'« idée désuète » des profits. De nombreuses entreprises sont devenues publiques par le biais d'introductions en bourse sans jamais avoir réalisé de profit, voire, dans certains cas, sans produit fini. Les dirigeants et les premiers employés pouvaient devenir millionnaires sur papier du jour au lendemain, bien qu'ils aient souvent été empêchés de vendre leurs actions immédiatement en raison de périodes de blocage. La bulle s'est également étendue aux télécommunications, où les entreprises ont investi plus de 500 milliards de dollars dans des infrastructures financées par la dette, comme les câbles à fibres optiques, dépassant largement la demande. Les principaux indicateurs des excès de la bulle comprenaient un ratio cours-bénéfice du Nasdaq supérieur à 200 en 1999, une hausse de 2 619 % des actions de Qualcomm cette même année, et 17 entreprises Internet achetant des publicités pour le Super Bowl XXXIV en 2000.
De nombreuses entreprises Internet ont dépensé massivement en publicité et en promotions pour accroître rapidement leurs parts de marché, utilisant souvent la devise « croissance rapide ». Elles offraient des services gratuitement ou à rabais, s'attendant à facturer des tarifs rentables plus tard. Certaines entreprises ont engagé des dépenses somptuaires pour des installations commerciales élaborées et des vacances de luxe pour les employés. Elles ont également organisé des événements de lancement coûteux connus sous le nom de fêtes Internet.
- Douze autres actions à grande capitalisation ont augmenté de plus de 1 000 % en valeur en 1999.
- Les enchères de spectre de télécommunications ont rapporté des dizaines de milliards, comme 30 milliards de livres sterling en Allemagne en août 2000.
- La publicité au Super Bowl est devenue un symbole du boom, avec des emplacements publicitaires coûtant entre 1,9 million et 2,2 millions de dollars pour 30 secondes.
- Des entreprises comme MicroStrategy ont vu leurs cours boursiers passer de 7 $ à 333 $ par action en un an avant de s'effondrer.
- Le capital-risqueur Sir John Templeton a réussi à vendre à découvert de nombreuses actions Internet au sommet, anticipant que les dirigeants vendraient leurs actions dès la fin des périodes de blocage.
L'éclatement et les conséquences immédiates
La bulle Internet a atteint son sommet le 10 mars 2000, l'indice Nasdaq Composite atteignant 5 048,62. L'éclatement a été déclenché par une combinaison d'événements qui ont érodé la confiance des investisseurs. Le 13 mars, la nouvelle d'une récession au Japon a déclenché une vente mondiale qui a durement touché les actions technologiques. Un article de couverture du Barron's du 20 mars intitulé « Burning Up » avertissait que les entreprises Internet manquaient de liquidités, incitant beaucoup à reconsidérer leurs investissements. Le même jour, MicroStrategy a annoncé une reprise de revenus en raison d'une comptabilité agressive, et son action a chuté de 62 % en une journée. La Réserve fédérale a relevé les taux d'intérêt, contribuant à une courbe des rendements inversée. Le 3 avril 2000, une décision contre Microsoft dans une affaire antitrust a entraîné une baisse de 15 % de ses actions en une journée et une chute de 8 % du Nasdaq. Au 14 avril, le Nasdaq avait chuté de 25 % en une seule semaine. Des faillites très médiatisées ont suivi, comme la fermeture de Pets.com en novembre 2000. Les attentats du 11 septembre 2001 et les scandales comptables chez Enron et WorldCom ont encore approfondi la crise. Au 9 octobre 2002, le Nasdaq avait chuté de 78 % par rapport à son sommet, effaçant 5 billions de dollars de capitalisation boursière. Les conséquences ont été des licenciements massifs, un surplus d'équipements de bureau comme les chaises Aeron liquidés, et une baisse marquée des inscriptions universitaires dans les programmes liés à l'informatique.
Héritage et survivants
Bien que le krach ait été dévastateur, il n'a pas effacé le potentiel à long terme d'Internet. De nombreuses entreprises ont échoué, mais 48 % des entreprises Internet ont survécu jusqu'en 2004, bien qu'à des valorisations beaucoup plus faibles. La période a forcé un changement de mentalité opérationnelle, les dirigeants se concentrant sur le taux de consommation de liquidités et une voie vers la rentabilité. L'éclatement de la bulle a conduit à une consolidation de l'industrie, permettant aux entreprises les plus solides de dominer leurs domaines. Amazon, eBay et Google sont sortis des décombres pour devenir des géants. Les entreprises publiques les plus valorisées aujourd'hui sont généralement dans le secteur technologique. Le krach a également conduit à des actions réglementaires, la SEC infligeant de lourdes amendes à des sociétés d'investissement comme Citigroup et Merrill pour avoir induit les investisseurs en erreur, et des dirigeants comme Bernard Ebbers de WorldCom faisant face à des condamnations pour fraude. L'événement a laissé une empreinte durable sur la psychologie des investisseurs, poussant beaucoup vers des positions d'investissement plus prudentes et diminuant la popularité des forums d'actions de haute technologie comme Silicon Investor et The Motley Fool.
Les bulles technologiques et le contexte canadien
Le Canada n'est pas à l'abri des bulles technologiques, et son économie et son système de pension y sont fortement exposés aujourd'hui. Historiquement, les bulles au Canada ont inclus le marché immobilier de Vancouver à la fin des années 2010. Actuellement, l'accent est mis sur une bulle potentielle dans les actions d'intelligence artificielle. Les fonds de pension canadiens ont de fortes concentrations dans les principales entreprises d'IA et de technologie. L'Office d'investissement du Régime de pensions du Canada détenait 8 milliards de dollars d'actions Nvidia comme sa plus grande participation unique en actions à la fin septembre, ses huit plus grandes participations étant toutes des actions d'IA valant un total de 33 milliards de dollars. La Caisse de dépôt et placement du Québec a également déclaré Nvidia comme sa plus grande participation. Cette concentration signifie qu'une correction des actions d'IA pourrait avoir un impact profond sur la sécurité financière de millions de Canadiens. De plus, le secteur technologique canadien lui-même montre des signes de tension, les salaires dans les entreprises technologiques à la croissance la plus rapide augmentant de 20 % au cours de la dernière année, exerçant une pression sur les bilans alors que le financement devient plus difficile avec la hausse des taux d'intérêt. L'indice composé S&P/TSX, lourd en valeurs financières et énergétiques, a été moins volatil que le Nasdaq à forte composante technologique, incitant certains investisseurs canadiens à se diversifier dans des FNB d'actions canadiennes pour plus de stabilité.
Comparaison de la bulle Internet au marché actuel
Les analystes comparent fréquemment l'environnement de marché actuel, dominé par l'IA et les grandes technologies, à la bulle Internet. Il existe des similitudes et des différences notables. Les deux périodes présentent un leadership de marché étroit, où un petit nombre d'actions technologiques entraîne les rendements du marché au sens large. À la fin des années 1990, six des 10 premières entreprises par capitalisation étaient dans la technologie ou les télécommunications. Aujourd'hui, cinq des 10 premières sont dans la technologie ou les communications, Microsoft étant la seule entreprise présente dans les deux époques parmi les plus grandes. Les mesures de valorisation, cependant, montrent des contrastes clés. Alors que les plus grandes entreprises technologiques d'aujourd'hui se négocient à une prime par rapport au marché, cette prime est loin des extrêmes de l'ère Internet, où la prime prix-chiffre d'affaires pour les plus grandes actions technologiques était dramatiquement plus élevée. La hausse actuelle des cours des actions technologiques a également été à un rythme plus régulier par rapport à l'escalade rapide qui a défini la bulle des années 1990. Une différence critique notée par les économistes est que les principales entreprises du S&P 500 aujourd'hui pourraient être plus surévaluées sur la base des ratios cours-bénéfice que ne l'étaient les principales entreprises dans les années 1990, suggérant un potentiel de correction sévère. Le tableau ci-dessous résume les principales comparaisons.
| Époque | Actions technologiques importantes représentatives | Leadership du marché | Extrême de valorisation |
|---|---|---|---|
| Bulle Internet (fin des années 1990) | Intel, Cisco, Microsoft, IBM, Lucent, Oracle (ICMILO) | Extrêmement étroit, la technologie a entraîné la plupart des gains | Primes prix-chiffre d'affaires très élevées |
| Marché actuel (années 2020) | Facebook (Meta), Apple, Amazon, Microsoft, Alphabet (FAAMA) | Étroit, mais moins extrême que dans les années 1990 | Élevé, mais en dessous des niveaux de pointe des années 1990 |
Risques et débats en cours
Le principal risque d'une bulle technologique est une correction brutale qui détruit la richesse et peut déclencher des ralentissements économiques plus larges. Pour le Canada, le risque spécifique réside dans l'exposition massive des fonds de pension publics à une poignée d'actions d'IA. Des investisseurs milliardaires comme Peter Thiel et Michael Burry ont pris des positions à découvert contre les actions d'IA, et SoftBank a retiré un investissement majeur, signalant le scepticisme. La Deutsche Bank a averti que sans des dépenses massives en infrastructures d'IA, l'économie américaine pourrait déjà être en récession. La Banque du Canada a déclaré qu'elle ne connaît pas l'impact plus large d'une correction de l'IA. Pendant ce temps, le gouvernement canadien investit massivement dans les infrastructures d'IA, ce que certains critiques soutiennent augmente le risque systémique. Au sein du secteur technologique canadien, la flambée des salaires et un marché du travail tendu aggravent le défi pour les entreprises qui pourraient bientôt faire face à des conditions de financement plus difficiles avec la hausse des taux d'intérêt. Le débat porte sur la question de savoir si les conditions actuelles du marché représentent un boom durable basé sur un véritable changement technologique ou une bulle spéculative vouée à répéter le krach Internet.
Questions fréquentes
Comment une bulle technologique affecte-t-elle le Canada?
Les bulles technologiques affectent le Canada directement par ses marchés financiers et son système de pension. Actuellement, les grands fonds de pension canadiens comme l'Office d'investissement du RPC et la Caisse de dépôt ont leurs plus grandes participations dans des actions d'intelligence artificielle et de technologie comme Nvidia. Une correction brutale de ces actions pourrait avoir un impact significatif sur la valeur de ces fonds de pension, affectant la sécurité de la retraite de millions de Canadiens. De plus, le secteur technologique canadien lui-même fait face à des risques liés à la flambée des salaires et à des difficultés de financement potentielles.
Quelles entreprises ont survécu à la bulle Internet?
Environ 48 % des entreprises Internet ont survécu jusqu'en 2004. Les survivants les plus notables qui ont ensuite dominé leurs industries incluent Amazon, eBay et Google. Microsoft, qui était un acteur majeur pendant la bulle, a également survécu et reste une entreprise de premier plan aujourd'hui. Ces entreprises ont réussi en adaptant leurs modèles d'affaires, en se concentrant sur la rentabilité et en consolidant leurs positions sur le marché après le krach.
Qu'est-ce que la bulle Internet?
La bulle Internet était une bulle boursière qui s'est développée à la fin des années 1990 et a atteint son sommet le 10 mars 2000. Elle a été causée par une spéculation extrême dans les entreprises basées sur Internet, souvent avec un suffixe .com, alimentée par l'adoption généralisée du World Wide Web et un capital de risque abondant. Entre 1995 et 2000, l'indice Nasdaq Composite a augmenté de 400 %, mais il a ensuite chuté de 78 % par rapport à son sommet d'ici octobre 2002, perdant tous ses gains de l'ère de la bulle. Le krach a entraîné une perte estimée à 5 billions de dollars de capitalisation boursière et la faillite de nombreuses entreprises comme Pets.com et WorldCom.
Qu'est-ce qui fait éclater une bulle technologique?
Une bulle technologique éclate lorsque l'enthousiasme spéculatif s'effondre, souvent déclenché par une combinaison de facteurs. Pour la bulle Internet, les déclencheurs clés comprenaient une perte de confiance des investisseurs après qu'un article de couverture du Barron's ait averti que les entreprises Internet manquaient de liquidités. La hausse des taux d'intérêt par la Réserve fédérale a rendu le capital plus coûteux. Des faillites très médiatisées comme la fermeture de Pets.com neuf mois après son introduction en bourse ont démontré l'absence de modèles d'affaires viables. De plus, les scandales comptables chez des entreprises comme MicroStrategy et des événements économiques plus larges ont érodé la confiance, conduisant à une vente massive et à une baisse de 78 % du Nasdaq par rapport à son sommet.
Quels sont les signes d'une bulle technologique?
Les signes d'une bulle technologique, comme en témoigne l'ère Internet, incluent des hausses rapides et insoutenables des cours boursiers où le Nasdaq Composite a augmenté de 600 % en cinq ans. Il y a une disponibilité facile de capital de risque pour des entreprises avec des plans d'affaires minces. Une mentalité de « croissance rapide » privilégie les parts de marché aux profits, conduisant à des dépenses somptuaires en publicité et en avantages. Les mesures de valorisation traditionnelles sont ignorées, le Nasdaq atteignant un ratio cours-bénéfice de 200. Une quantité sans précédent d'investissements personnels se produit, et les entreprises peuvent devenir publiques par le biais d'introductions en bourse sans jamais avoir réalisé de profit, créant des millionnaires sur papier instantanés.
Sources et lectures complémentaires
- Dot-com bubble (Wikipedia) en.wikipedia.org
- The AI bubble may be about to burst. Mark Carney must not ... breachmedia.ca
- Exorbitant growth in wages could be the factor that bursts ... financialpost.com
- Could The Tech Bubble Burst Again? How Today's Market ... russellinvestments.com
- Financial Bubbles in Canada thecanadianencyclopedia.ca
- Is the stock market in an AI bubble? | RCI ici.radio-canada.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.