Le lundi noir a été un krach boursier mondial sévère et largement inattendu survenu le lundi 19 octobre 1987. Les pertes mondiales ont été estimées à 1,71 billion de dollars américains, suscitant des craintes d'instabilité économique prolongée. Au Canada, la Bourse de Toronto a connu une chute dramatique, l'indice perdant 11,32 % en une seule journée, effaçant des milliards de valeur marchande. L'événement a souligné la nouvelle ère de la mondialisation financière et a conduit à des réformes importantes de la structure des marchés et de la réponse des banques centrales aux crises.
Le prélude au krach
La période de cinq ans précédant octobre 1987 a été un puissant marché haussier. L'indice S&P 500 a triplé, passant de 102,42 en août 1982 à 336,77 en août 1987. Le Dow Jones Industrial Average est passé de 776 à un sommet de 2 722 sur la même période. Cette tendance haussière s'est reflétée à l'échelle mondiale, les dix-neuf plus grands marchés mondiaux ayant connu une hausse moyenne de 296 %. Les inquiétudes ont grandi quant au fait que les actions étaient significativement surévaluées et dues pour une correction. La semaine précédant le krach, plusieurs événements ont érodé la confiance des investisseurs. Le 14 octobre, le comité des voies et moyens de la Chambre des représentants américaine a présenté un projet de loi visant à réduire les avantages fiscaux pour les fusions et les rachats par emprunt. Le même jour, des chiffres du déficit commercial américain pires que prévus ont été annoncés, poussant le dollar américain à la baisse et les taux d'intérêt à la hausse. Le DJIA a chuté de 95,46 points ce jour-là, suivi de nouvelles baisses jeudi et vendredi. À la clôture du vendredi 16 octobre, le S&P 500 avait chuté de 9 % pour la semaine, préparant le terrain pour la panique.
Durant le week-end, la pression de vente a continué de s'accumuler malgré la fermeture des marchés. Les modèles informatiques utilisés pour l'assurance de portefeuille dictaient de grandes ventes. Certains grands groupes de fonds communs de placement ont également fait face à des demandes de rachat massives de la part de clients qui dépassaient largement leurs réserves de trésorerie, les obligeant à planifier de grandes ventes pour l'ouverture du marché le lundi. Les traders anticipant ces pressions ont planifié de vendre agressivement à l'ouverture pour devancer la baisse de prix attendue. Cette conjonction de facteurs a créé une avalanche de ventes accumulées attendant la réouverture des marchés le lundi 19 octobre.
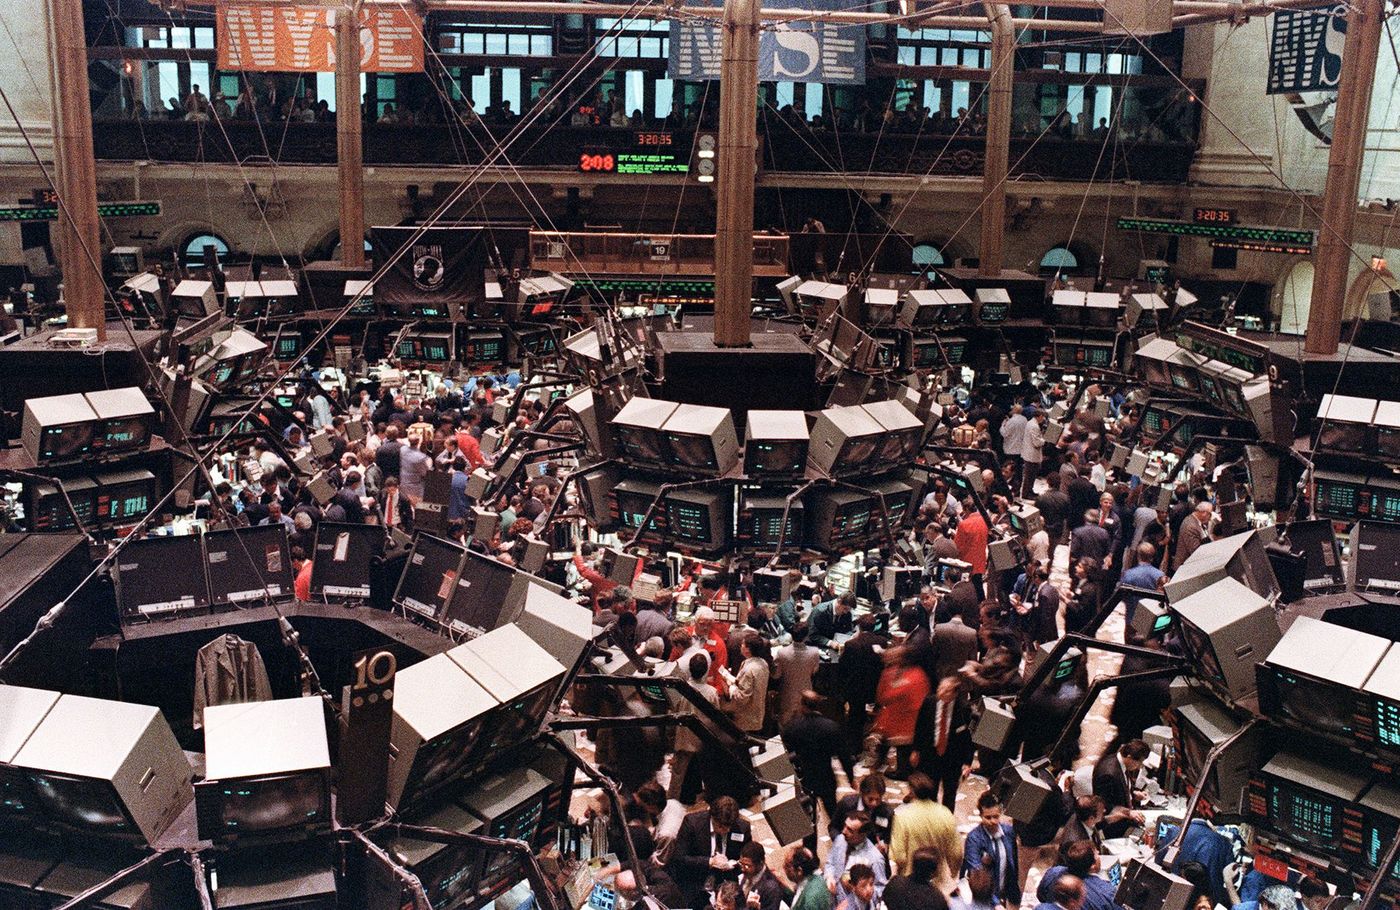
Le jour du krach : le 19 octobre 1987
Lorsque le New York Stock Exchange a ouvert le lundi noir, un déséquilibre massif entre les ordres de vente et d'achat a exercé une pression immédiate à la baisse sur les prix. Les règlements permettaient aux spécialistes de retarder les transactions si les déséquilibres d'ordres étaient trop importants, et le 19 octobre, 95 actions du S&P 500 et 11 des 30 actions du DJIA ont ouvert en retard. Le marché des contrats à terme, cependant, a ouvert à l'heure avec de fortes ventes. Le DJIA est tombé de 2 246,74 à l'ouverture à 1 738,74 à la clôture, une perte de 508 points ou 22,6 %. Cela reste la plus grande baisse en pourcentage sur une journée de l'histoire du Dow Jones Industrial Average. Le S&P 500 a chuté de 20 % et le Wilshire 5000 de 18 %. Les ventes se sont intensifiées tout au long de la journée, particulièrement dans les 90 dernières minutes de négociation, et le volume total des transactions était si immense que les systèmes informatiques et de communication ont été submergés.
Sur les 2 257 actions cotées au NYSE, il y a eu 195 retards et interruptions de négociation ce jour-là. Les ordres sont restés non exécutés pendant plus d'une heure en raison du volume, et des systèmes clés comme Fedwire et le NYSE SuperDot se sont arrêtés pendant de longues périodes, augmentant la confusion. Le krach ne s'est pas limité aux États-Unis. Les marchés boursiers se sont effondrés dans le monde entier en une réaction en chaîne, d'abord en Asie, puis en Europe, puis aux États-Unis, et enfin au Japon. Mesurés en dollars américains, huit marchés ont décliné de 20 à 29 %, trois de 30 à 39 %, et trois de plus de 40 %. La sévérité du krach a suscité des craintes immédiates d'instabilité économique prolongée ou d'une répétition de la Grande Dépression.
Impact et réponse au Canada
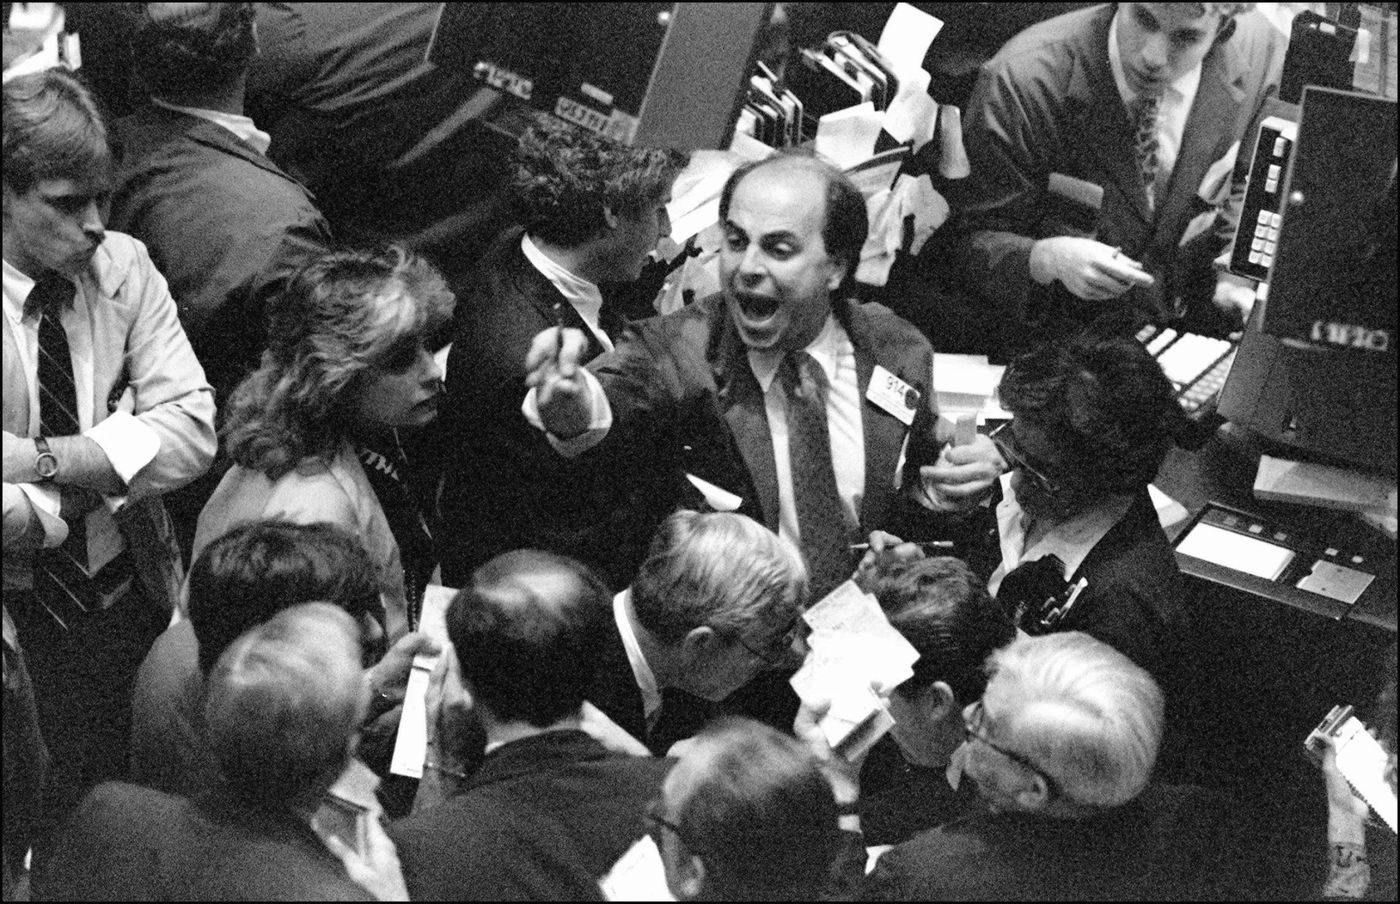
Le marché canadien a été durement touché le lundi noir. L'indice de la Bourse de Toronto a chuté de 407 points, soit 11,32 %, en une seule journée. Selon des rapports de Radio-Canada, 47 milliards de dollars d'actions ont été effacés à la Bourse de Toronto. La panique a été captée par les médias, avec des caméras montrant des traders frénétiques et un homme entendu crier « Je veux vendre aussi ! ». La journaliste Rae Hull a noté que tous les yeux étaient rivés sur les écrans racontant des histoires que personne ne pouvait croire. Le courtier Tom Green de Burns Fry a décrit la situation comme effrayante, notant qu'il faudrait plusieurs jours avant que les effets ne soient connus. Le krach a eu des effets d'entraînement immédiats au-delà de la salle des marchés, touchant les clubs d'investissement et d'autres secteurs de l'économie.
Dans l'Ontario rural, un club d'investissement s'est réuni pour débattre de la façon de réagir à la vente massive, les membres se demandant jusqu'où les taux d'intérêt seraient poussés à la baisse. Le marché immobilier a également ressenti un effet secondaire, alors que des clients paniqués appelaient l'agent Eugene Palermo pour dire qu'ils ne pouvaient plus acheter de maisons parce que leurs mises de fonds avaient été perdues en bourse. Même le marché de l'or, traditionnellement une valeur refuge, ne s'est pas comporté comme prévu pendant la vente massive. L'événement était si important qu'il a été décrit comme un événement pour les livres d'histoire de la nation. L'ampleur de la baisse canadienne n'a été dépassée qu'en mars 2020, lorsque l'indice composé S&P/TSX a chuté de 12 % en raison des craintes liées à la pandémie de COVID-19.
Réactions et variations des marchés mondiaux
Le krach a touché les vingt-trois principaux marchés mondiaux, mais la sévérité a varié significativement selon les pays. Le déclin a mis en lumière la nouvelle interconnexion de la finance mondiale, alors que les investisseurs pouvaient voir les crises se propager d'un marché à l'autre en temps réel. La réponse de la politique monétaire de chaque nation a directement influencé la façon dont le krach a affecté son économie au sens large. Les banques centrales des États-Unis, de l'Allemagne de l'Ouest et du Japon ont fourni des liquidités au marché pour prévenir les défauts de paiement, ce qui a limité l'impact économique réel. En revanche, le refus de la Banque centrale de Nouvelle-Zélande d'assouplir sa politique monétaire a eu des conséquences fortement négatives et à long terme pour ses marchés financiers et son économie réelle. Déclins internationaux clés le lundi noir :
- Hong Kong : Le plus touché, avec une baisse de 45,8 %.
- Australie et Singapour : Déclins de plus de 40 %.
- Malaisie, Mexique et Nouvelle-Zélande : Déclins de 30 à 39 %.
- Royaume-Uni : Le FTSE 100 a chuté de 14 % en une journée, en baisse de 23 % sur deux jours.
- Japon : Le Nikkei 225 a chuté de 14,9 % le 20 octobre, mais s'est rétabli en cinq mois.
- Autriche : La moins touchée, avec une baisse de 11,4 %.
Le krach d'octobre 1987 au Japon a été relativement modéré et est parfois appelé « mardi bleu » en raison des différences de fuseaux horaires. L'indice Nikkei 225 est revenu à ses niveaux d'avant le krach après seulement cinq mois, une reprise plus rapide que de nombreux autres grands marchés. Plusieurs caractéristiques institutionnelles distinctives au Japon ont aidé à atténuer la volatilité, notamment des limites de négociation qui restreignaient les mouvements de prix, des restrictions sur la vente à découvert et des actions du ministère des Finances. Un exemple de telles actions s'est produit lorsque le ministère a invité des représentants des quatre plus grandes sociétés de valeurs mobilières à prendre le thé le jour du krach, après quoi ces sociétés ont effectué d'importants achats d'actions.
En contraste frappant, Hong Kong a connu le pire déclin parmi les marchés mondiaux, avec une baisse de la valeur des actions de 45,8 %. La chute sévère a exposé des failles critiques dans la structure du Hong Kong Futures Exchange, qui était alors le marché le plus négocié en dehors des États-Unis. Le marché était composé en grande partie de petits investisseurs locaux dont les objectifs étaient principalement spéculatifs plutôt que de couverture. De plus, la société de garantie du marché était gravement sous-capitalisée, avec seulement 15 millions de dollars de Hong Kong. Craignant un effondrement total, la Bourse de Hong Kong et le marché à terme ont fermé pendant quatre jours ouvrables après le krach.
Risques systémiques et sauvetage par la Réserve fédérale
Le plus grand danger économique dans les jours suivant le krach n'était pas la baisse elle-même, mais le potentiel d'un effondrement en cascade des sociétés de valeurs mobilières en raison d'une crise de liquidité. Le jour suivant le lundi noir, les appels de marge étaient environ dix fois leur taille moyenne et trois fois plus élevés que les niveaux précédents les plus hauts. Plusieurs maisons de courtage avaient des fonds insuffisants dans les comptes clients pour faire face à ces appels, et 11 firmes ont reçu des appels de marge pour un seul client qui dépassaient le capital net ajusté de la firme. Les banques sont devenues méfiantes à l'idée d'accorder plus de crédit aux courtiers, créant un risque sévère que des institutions financières clés puissent faire faillite, avec des effets de contagion menaçant l'ensemble du système financier et l'économie réelle.
La Réserve fédérale a répondu massivement et immédiatement pour agir en tant que prêteur de dernier recours. Le matin du 20 octobre, le président Alan Greenspan a publié une brève déclaration affirmant la volonté de la Fed de soutenir le système financier. La Fed a ensuite injecté 17 milliards de dollars dans le système bancaire par le biais d'opérations d'open market en une seule journée, un montant égal à plus de 25 % des réserves bancaires et 7 % de la base monétaire du pays. Cela a poussé le taux des fonds fédéraux à la baisse de 0,5 %. La Fed a jumelé cette fourniture de liquidités avec de la persuasion morale, convainquant les banques nerveuses de continuer à prêter aux sociétés de valeurs mobilières. Cette stratégie en deux parties a réussi à éviter un effondrement financier plus large et a établi un précédent pour la gestion des crises par les banques centrales.
Causes et facteurs contributifs
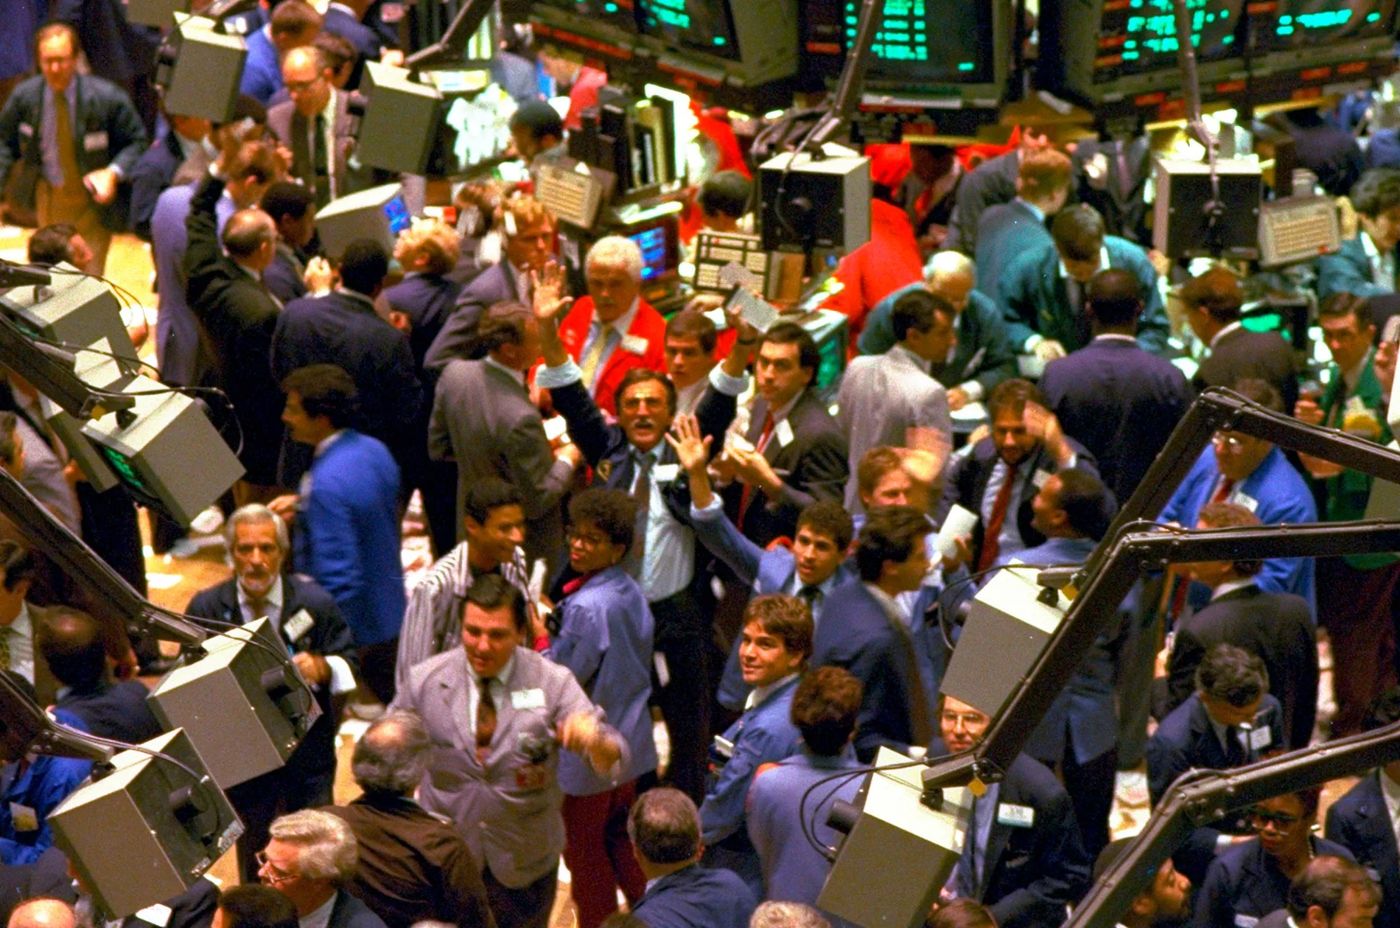
Le lundi noir ne peut être attribué à une seule cause, mais plutôt à une combinaison de facteurs complexes. Une condition de fond primaire était la surévaluation significative des actions après un marché haussier de cinq ans. Les déficits commerciaux et budgétaires persistants des États-Unis, connus sous le nom de déficits jumeaux, ont poussé les taux d'intérêt à long terme à la hausse et ont sapé la confiance. Les accords internationaux comme l'Accord du Plaza de 1985 et l'Accord du Louvre de 1987 visaient à gérer la valeur du dollar américain, mais des doutes sur leur viabilité ont créé une crise de confiance sur les marchés des changes. Une autre explication pointe vers un déclin du dollar suivi d'un manque de foi dans les tentatives gouvernementales pour arrêter ce déclin.
Plusieurs mécanismes ont accéléré le krach une fois qu'il a commencé. L'utilisation généralisée de l'assurance de portefeuille, une stratégie utilisant des modèles informatiques pour vendre des contrats à terme sur indices afin de couvrir les portefeuilles, a créé un cycle auto-renforçant de ventes. À mesure que les prix baissaient, les modèles dictaient plus de ventes, ce qui poussait les prix encore plus bas dans une contagion auto-entretenue de peur. La structure des marchés eux-mêmes a également joué un rôle. Les délais différents pour le règlement des transactions sur actions, options et contrats à terme ont créé le potentiel de soldes de compte négatifs et de liquidations forcées. De plus, les bourses n'avaient aucun mécanisme pour interrompre temporairement les négociations pendant les baisses rapides, permettant aux frénésies de vente de se poursuivre sans contrôle et de submerger le système.
Conséquences et réformes durables
La reprise après le krach a pris du temps mais a finalement été réalisée sans déclencher de dépression. L'indice S&P 500 est tombé à 230,30 en novembre 1987, une baisse de 31,6 % par rapport à son sommet d'août. Il a fallu attendre le 26 juillet 1989 pour que l'indice retrouve son sommet d'avant le krach de 336,77. Par la suite, les régulateurs ont identifié des failles structurelles clés et mis en œuvre des réformes pour éviter une répétition. Un changement majeur a été le développement des coupe-circuits, des règles qui permettent aux bourses d'interrompre temporairement les négociations si les prix baissent d'un pourcentage spécifié. Le New York Stock Exchange a introduit ce système, qui déclenche des pauses si le S&P 500 baisse de 7, 13 ou 20 % par rapport à la clôture de la veille.
Les protocoles de compensation des transactions ont été révisés pour apporter de l'uniformité entre différents produits de marché comme les actions et les contrats à terme, réduisant le risque de règlement. L'événement a également cimenté le rôle des banques centrales, en particulier de la Réserve fédérale, en tant que fournisseurs de liquidités d'urgence pendant les crises financières. Cette approche serait réutilisée lors de crises futures. Pour les investisseurs, le lundi noir est devenu un point de référence historique pour la volatilité des marchés et une leçon brutale sur les risques des marchés mondiaux interconnectés et pilotés par la technologie. Le krach a démontré qu'une réaction en chaîne de détresse du marché pouvait faire chuter les bourses mondiales en quelques heures.
Données comparatives des marchés pendant le krach
L'échelle mondiale du krach est évidente lorsqu'on compare la performance des principaux indices internationaux. Le tableau ci-dessous montre une sélection de marchés clés et leurs déclins pendant la période du krach d'octobre 1987, illustrant l'impact varié à travers le monde. Les données montrent que si le krach était mondial, sa sévérité n'était pas uniforme. Les marchés d'Asie et du Pacifique, comme Hong Kong, Singapour, l'Australie et la Nouvelle-Zélande, ont connu certaines des chutes les plus abruptes. La réponse des autorités nationales, en particulier des banques centrales, a joué un rôle décisif dans la durée et la profondeur de la période de reprise de chaque pays.
| Marché/Indice | Déclin | Notes |
|---|---|---|
| Dow Jones Industrial Average (États-Unis) | 22,6 % (19 oct.) | Plus grande baisse en pourcentage sur une journée de son histoire. |
| S&P 500 (États-Unis) | 20,5 % (19 oct.) | L'indice du marché large a chuté brusquement. |
| Bourse de Toronto (Canada) | 11,32 % (19 oct.) | L'indice a chuté de 407 points ; 47 milliards de dollars effacés. |
| Nikkei 225 (Japon) | 14,9 % (20 oct.) | Rétabli aux niveaux d'avant le krach en cinq mois. |
| FTSE 100 (Royaume-Uni) | 14 % en une journée | En baisse de 23 % sur deux jours après une fermeture due à une tempête. |
| Hang Seng Index (Hong Kong) | 45,8 % | Le pire déclin parmi les marchés mondiaux. |
| Straits Times Index (Singapour) | 40,7 % | Baisse abrupte entre septembre et octobre. |
| Marché néo-zélandais | ~60 % | Parmi les déclins les plus sévères au monde. |
Questions fréquentes
Que s'est-il exactement passé le lundi noir de 1987 ?
Le lundi 19 octobre 1987, les marchés boursiers mondiaux se sont effondrés lors d'une vente massive sévère et largement inattendue. Le Dow Jones Industrial Average a chuté de 508 points, soit 22,6 %, sa plus grande baisse en pourcentage sur une journée de son histoire. Les pertes mondiales ont été estimées à 1,71 billion de dollars américains. Le krach s'est propagé rapidement de l'Asie à l'Europe puis à l'Amérique du Nord, mettant en lumière la nouvelle interconnexion des marchés financiers mondiaux.
Comment s'est comporté le marché boursier canadien le lundi noir ?
La Bourse de Toronto a connu une chute dramatique le lundi noir. L'indice a chuté de 407 points, représentant un déclin de 11,32 %. Selon des rapports de l'époque, 47 milliards de dollars de valeur boursière ont été effacés à la bourse de Toronto. La salle des marchés a été décrite comme une panique, avec des systèmes submergés et des traders réagissant avec choc au déclin rapide.
Quelles étaient les principales causes du krach du lundi noir ?
Le krach a résulté d'une combinaison de facteurs. Ceux-ci incluaient une surévaluation significative des actions après un long marché haussier, des inquiétudes concernant les déficits commerciaux et budgétaires persistants des États-Unis et la hausse des taux d'intérêt. Le déclin a été accéléré par l'utilisation généralisée de l'assurance de portefeuille, qui utilisait des modèles informatiques pour vendre automatiquement des contrats à terme sur indices, créant un cercle vicieux. Des problèmes structurels dans l'infrastructure des marchés, comme des délais de règlement différents pour divers produits, ont également exacerbé la pression de vente.
Comment les autorités ont-elles répondu pour prévenir un effondrement économique plus large ?
La Réserve fédérale a pris des mesures immédiates et massives pour fournir des liquidités et restaurer la confiance. Le jour après le krach, elle a injecté 17 milliards de dollars dans le système bancaire et a publié une déclaration affirmant son soutien. La Fed a également persuadé les banques commerciales de continuer à prêter aux sociétés de valeurs mobilières. Cette réponse de prêteur de dernier recours est créditée d'avoir empêché une crise de liquidité de se propager à l'ensemble du système financier et de l'économie réelle.
Combien de temps a-t-il fallu pour que le marché boursier se rétablisse après le lundi noir ?
La période de reprise a varié selon les marchés. Aux États-Unis, l'indice S&P 500 est tombé à un creux en novembre 1987 et n'a retrouvé son sommet d'avant le krach de 336,77 que le 26 juillet 1989, une période d'environ 21 mois. L'indice Nikkei 225 du Japon s'est rétabli beaucoup plus vite, revenant à ses niveaux d'avant le krach en seulement cinq mois. La Bourse de Toronto, avec d'autres grands marchés comme Londres et Francfort, a pris plus d'un an pour réaliser un rétablissement complet.
Quels changements durables ont été apportés aux marchés après le lundi noir ?
Le krach a conduit à des réformes significatives des marchés financiers conçues pour éviter une répétition. La plus notable a été l'introduction des coupe-circuits, des règles qui interrompent temporairement les négociations pendant les baisses rapides du marché. Les régulateurs ont également révisé les protocoles de compensation des transactions pour créer une uniformité entre les marchés d'actions, d'options et de contrats à terme, réduisant le risque de règlement. Ces changements visaient à ajouter de la stabilité et à fournir du temps pour une prise de décision rationnelle pendant les périodes de volatilité extrême.
Sources et lectures complémentaires
- Black Monday (1987) (Wikipedia) en.wikipedia.org
- In 1987, a triple-digit-point stock market drop was huge cbc.ca
- Stock Market Crash of 1987 federalreservehistory.org
- The Black Monday Stock Market Crash, This Month in ... guides.loc.gov
- Canadian market meltdown the biggest one-day drop since ... thestar.com
- Black Monday: causes, impact and historical context oanda.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.