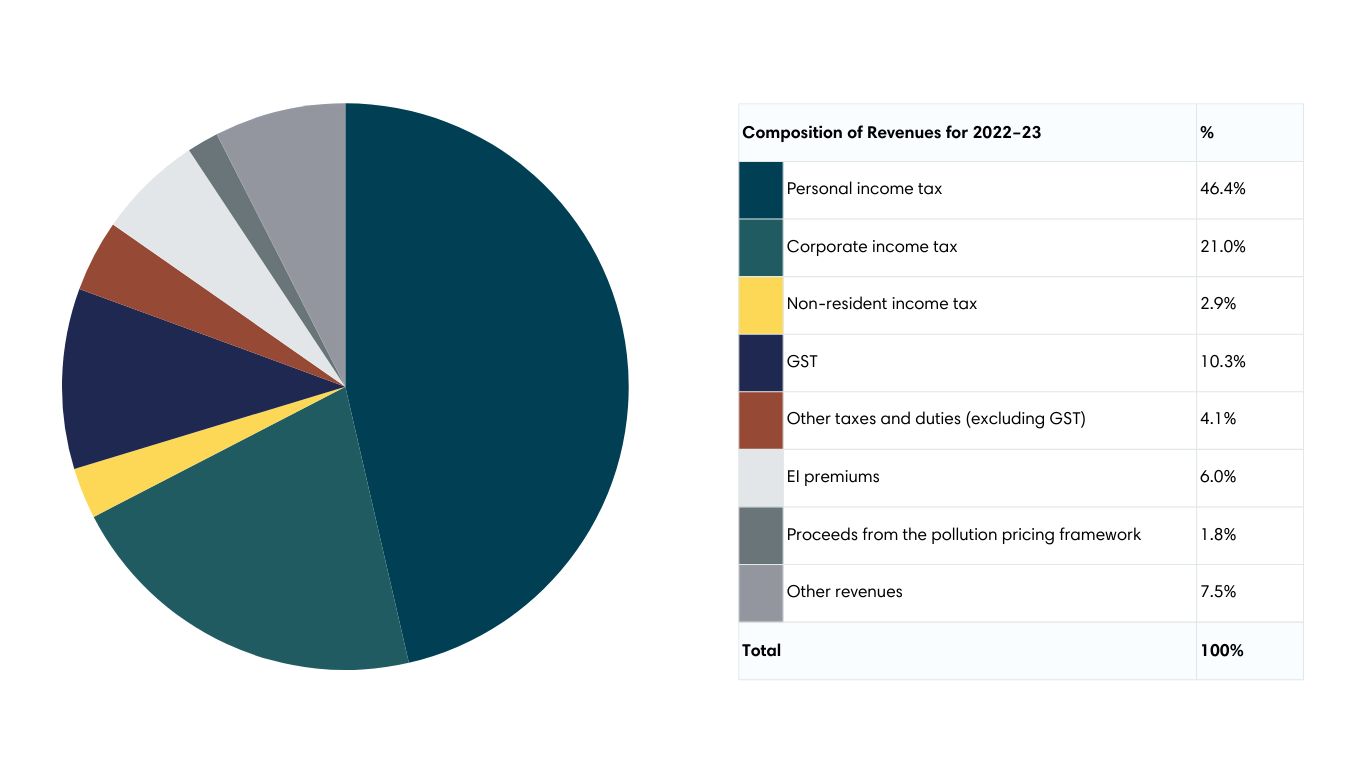
L’impôt sur le revenu est la principale source de revenus pour le gouvernement fédéral ainsi que pour les gouvernements provinciaux et territoriaux du Canada. Le système est un régime d’autocotisation administré principalement par l’Agence du revenu du Canada (ARC), les résidents étant imposés sur leur revenu mondial. Les impôts fédéral et provinciaux sur le revenu sont calculés selon des tranches d’imposition progressives, ce qui signifie que le taux augmente à mesure que le revenu imposable s’accroît. Comprendre le fonctionnement de l’impôt sur le revenu est essentiel pour tous les contribuables canadiens afin de remplir leurs obligations et d’avoir accès aux crédits et aux prestations applicables.
Fonctionnement du système d’impôt sur le revenu canadien
Le système d’impôt sur le revenu canadien fonctionne comme un régime d’autocotisation où les contribuables calculent leur propre dette fiscale et produisent une déclaration auprès de l’ARC avant la date limite requise. Pour la plupart des particuliers, la date limite est le 30 avril suivant l’année d’imposition, bien que les travailleurs autonomes et leurs conjoints ou conjoints de fait aient jusqu’au 15 juin pour produire leur déclaration. Tout solde d’impôt dû doit être payé au plus tard le 30 avril, des frais d’intérêt étant appliqués aux paiements en retard, peu importe la date limite de production. L’ARC vérifie les déclarations en fonction des renseignements fournis et des données obtenues des employeurs et des institutions financières, en corrigeant les erreurs évidentes. Les contribuables qui ne sont pas d’accord avec une cotisation de l’ARC peuvent y opposer un avis officiel en produisant le formulaire T400A et en expliquant leurs raisons par écrit. La division des appels de l’ARC examine l’opposition et peut confirmer, annuler ou modifier la cotisation, des appels ultérieurs étant possibles devant la Cour canadienne de l’impôt et la Cour d’appel fédérale.
L’impôt sur le revenu est perçu par plusieurs méthodes, la retenue à la source sur la paie d’emploi étant la plus courante. Les employeurs retiennent l’impôt sur le revenu, ainsi que les cotisations au Régime de pensions du Canada ou au Régime de rentes du Québec, les primes d’assurance-emploi et parfois les primes provinciales d’assurance parentale, et les versent directement à l’ARC. Les particuliers peuvent aussi devoir effectuer des paiements provisionnels au cours de l’année s’ils ont un revenu important non assujetti à la retenue, comme un revenu de placement ou de travail autonome. Les paiements peuvent également être effectués lors de la production de la déclaration annuelle ou comme paiements d’arriérés après la production. L’autorité constitutionnelle pour l’impôt fédéral sur le revenu se trouve dans la Loi constitutionnelle de 1867, qui accorde au Parlement le pouvoir sur tout mode de taxation. Le pouvoir provincial de prélever un impôt direct, comme l’impôt sur le revenu, à des fins provinciales découle également de la même loi.
Historique de l’impôt sur le revenu au Canada
Contrairement au Royaume-Uni et aux États-Unis, le Canada a évité d’imposer un impôt sur le revenu des particuliers jusqu’à la Première Guerre mondiale. L’absence d’un tel impôt était perçue comme un incitatif clé pour attirer les immigrants, offrant un régime fiscal plus bas que dans d’autres pays. Les gouvernements fédéraux d’avant-guerre dépendaient principalement des tarifs douaniers et des revenus de douane dans le cadre de la Politique nationale, tandis que les gouvernements provinciaux se maintenaient par la gestion des ressources naturelles. Le Parti libéral avait envisagé d’introduire un impôt sur le revenu au début du 20e siècle si un accord de libre-échange avec les États-Unis réussissait, mais les conservateurs les ont vaincus en 1911 en s’opposant au libre-échange et à l’impôt.
Les dépenses de guerre ont finalement forcé la main du gouvernement. Le ministre des Finances, Sir Thomas White, a présenté le projet de loi de la Loi de l’impôt de guerre sur le revenu en juillet 1917, et malgré la résistance, le gouvernement de guerre sous Sir Robert Borden a imposé un impôt sur le revenu en 1918 pour couvrir les coûts. Les dettes importantes contractées pendant la guerre signifiaient que le gouvernement ne pouvait pas renoncer à cette source de revenus après l’armistice. Lorsque le gouvernement libéral de William Lyon Mackenzie King a été élu et a démantelé une grande partie de la Politique nationale, l’impôt sur le revenu est resté définitivement en place, évoluant vers le système moderne administré aujourd’hui.
Calcul de l’impôt sur le revenu des particuliers
Les résidents canadiens sont imposés sur leur revenu mondial, tandis que les non-résidents ne sont imposés que sur certains types de revenus de source canadienne. Le calcul commence par le revenu total d’un particulier pour l’année. De ce montant, des déductions sont effectuées pour arriver au revenu net, qui comprend des éléments comme les cotisations à un Régime enregistré d’épargne-retraite, les cotisations syndicales, les frais de garde d’enfants et les pertes en capital admissibles. Le revenu net est utilisé pour déterminer l’admissibilité à diverses prestations sociales assujetties à un test de revenu. D’autres déductions, comme les pertes en capital ou une déduction spéciale pour les résidents du Nord, sont appliquées pour déterminer le revenu imposable.
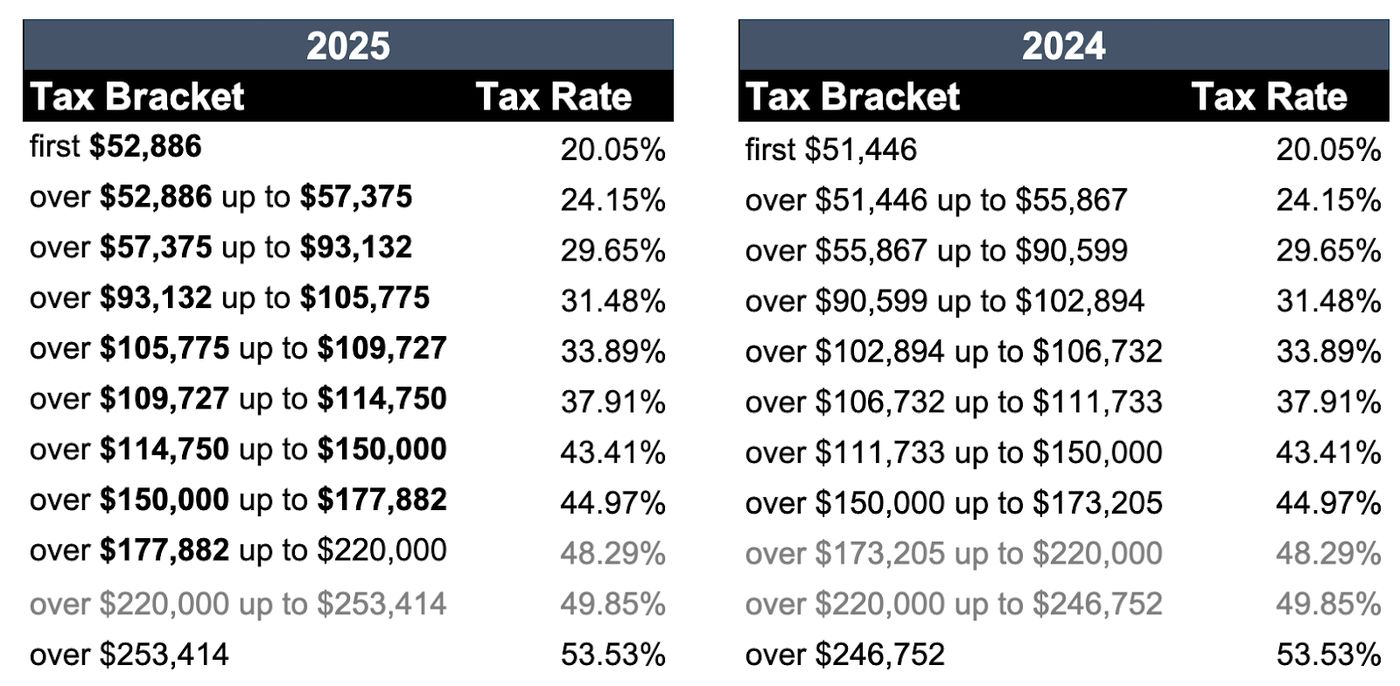
L’impôt à payer avant les crédits pour un particulier est déterminé à l’aide de cinq tranches d’imposition et de taux d’imposition. Les crédits d’impôt non remboursables sont ensuite déduits de ce montant. Ces crédits sont calculés en multipliant le montant du crédit par le taux d’imposition le plus bas. Ce mécanisme procure un avantage égal aux contribuables, peu importe leur tranche d’imposition.
| Tranche de revenu imposable | Taux d’imposition fédéral (2025) |
|---|---|
| 57 375 $ ou moins | 14,50 % |
| 57 376 $ à 114 750 $ | 20,50 % |
Les crédits d’impôt non remboursables sont ensuite déduits de l’impôt à payer. Ces crédits, comme le montant personnel de base, sont calculés en multipliant la valeur du crédit par le taux d’imposition fédéral le plus bas, assurant un avantage égal peu importe la tranche du contribuable. Pour 2025, le montant personnel fédéral de base est de 16 129 $. D’autres crédits existent pour les personnes à charge, les cotisations au Régime de pensions du Canada, les primes d’assurance-emploi, les invalidités, les frais de scolarité, les frais d’études et les frais médicaux. Un crédit non remboursable spécial pour les dons de bienfaisance s’applique au taux le plus bas pour les premiers 200 $ et à des taux plus élevés pour les montants supérieurs, réduisant effectivement l’impôt de 40 à 60 pour cent du don. Les crédits remboursables et d’autres mécanismes comme le crédit d’impôt pour dividendes et le crédit d’impôt pour impôt étranger préviennent la double imposition sur un revenu déjà imposé au niveau des sociétés ou d’un gouvernement étranger.
Impôts sur le revenu provinciaux et territoriaux
Toutes les provinces et tous les territoires prélèvent leur propre impôt sur le revenu des particuliers, mais la plupart utilisent une entente de perception de l’impôt avec le gouvernement fédéral. En vertu de ces ententes, l’ARC perçoit les impôts sur le revenu des particuliers pour le compte de toutes les provinces et de tous les territoires sauf le Québec, en utilisant la définition fédérale du revenu imposable comme assiette commune. Cela signifie que les gouvernements provinciaux ne peuvent pas modifier les déductions permises dans le calcul du revenu assujetti à l’impôt provincial. Les gouvernements provinciaux et territoriaux fixent leurs propres taux d’imposition, leurs tranches et offrent des crédits d’impôt remboursables et non remboursables. Ils peuvent aussi appliquer des surtaxes et offrir des réductions d’impôt pour les personnes à faible revenu.
Les particuliers paient généralement l’impôt sur le revenu à la province ou au territoire où ils résident le 31 décembre de l’année d’imposition. Cette règle simplifie la production de déclaration pour les personnes qui vivent dans une province mais travaillent dans une autre, ou qui déménagent pendant l’année, car elles ne produisent généralement qu’une seule déclaration. Le revenu d’entreprise est imposé dans la province où il a été gagné, avec une formule d’attribution du revenu s’il a été gagné dans plus d’une province. L’Ontario prélève une surtaxe en pourcentage de l’impôt dépassant un certain seuil, une pratique que l’Île-du-Prince-Édouard avait aussi avant la saison des impôts 2024. Le Québec administre son propre système d’impôt sur le revenu des particuliers et est libre de déterminer sa propre définition du revenu imposable, bien qu’elle s’aligne sur de nombreuses définitions fédérales pour des raisons de simplicité. Le Québec reçoit une partie de ses transferts fédéraux en matière de santé et de services sociaux sous forme de points d’impôt, ce qui entraîne une réduction de 16,5 pour cent de l’impôt fédéral sur le revenu gagné au Québec, connue sous le nom d’abattement du Québec.
Revenus non imposables
Les types de revenus suivants ne sont pas imposés au Canada, bien que cette liste ne soit pas exhaustive. Les exemples incluent les cadeaux, les héritages, les gains de loterie et les indemnités de grève. Les revenus gagnés dans un Compte d’épargne libre d’impôt et l’Allocation canadienne pour enfants ne sont pas non plus imposés. La méthode par laquelle ces formes de revenus ne sont pas imposées peut varier considérablement.
- Cadeaux et héritages.
- Prestations de décès versées par une police d’assurance-vie.
- Gains de loterie et gains de jeux de hasard pour simple loisir.
- Indemnités de grève.
- Revenus gagnés dans un Compte d’épargne libre d’impôt.
- Indemnités versées par une province à une victime d’un acte criminel ou d’un accident de la route.
- Certaines pensions de service civil et militaire.
- Revenus de certaines organisations internationales comme les Nations Unies.
- Pensions d’invalidité de guerre et pensions de la GRC pour blessure, invalidité ou décès.
- Revenus des membres des Premières Nations situés dans une réserve.
- Gain en capital sur la vente de la résidence principale d’un contribuable.
- Prestations provinciales pour enfants et l’Allocation canadienne pour enfants.
- Le crédit pour la TPS/TVH.
- La Prestation fiscale pour le revenu de travail.
Un revenu qui est déclaré puis déduit peut créer de l’espace pour de futures déductions de REER. Cependant, le droit de cotisation au REER peut être réduit par un facteur d’équivalence si le contribuable fait partie d’un autre régime. Il existe des déductions qui ne sont pas directement liées à un revenu non imposable, comme les cotisations à un REER. Celles-ci réduisent le revenu imposable global et reportent l’impôt jusqu’au retrait.
Impôt sur le revenu des sociétés
Les sociétés au Canada sont assujetties à l’impôt sur leur revenu mondial si elles sont résidentes aux fins de l’impôt. Les sociétés non résidentes sont imposées sur certains types de revenus de source canadienne. Les impôts des sociétés comprennent les impôts fédéral et provinciaux sur le revenu ainsi que d’autres prélèvements comme les impôts sur le capital, les impôts sur la masse salariale pour l’assurance-emploi et les régimes de pensions, les impôts fonciers et les impôts indirects comme la Taxe sur les produits et services. Le taux net fédéral d’impôt sur le revenu des sociétés était de 15 % en 2012, ou de 11 % pour les sociétés réclamant la déduction pour petite entreprise. Les taux provinciaux d’impôt sur le revenu des sociétés varient de zéro à 16 pour cent, selon la province et la taille de l’entreprise.
L’ARC perçoit l’impôt sur le revenu des sociétés pour toutes les provinces et tous les territoires, sauf l’Alberta et le Québec. Le type de société détermine son traitement fiscal spécifique. Une société privée sous contrôle canadien est une société privée résidant au Canada qui n’est pas contrôlée par des non-résidents ou des sociétés publiques et dont les actions ne sont pas inscrites à une bourse prescrite. Une société privée est résidente au Canada et n’est pas une société publique. Une société publique est résidente au Canada et a une catégorie d’actions inscrite à une bourse canadienne prescrite ou a été désignée comme telle. Les autres types incluent les filiales canadiennes de sociétés publiques, les assureurs généraux et les sociétés d’État.
Règles et considérations fiscales clés
Plusieurs règles importantes façonnent le paysage fiscal canadien au-delà du calcul de base. L’impôt minimum de remplacement (IMR) garantit que les particuliers à revenu élevé avec des déductions ou des exemptions importantes paient un montant minimum d’impôt. Les particuliers doivent calculer un revenu imposable rajusté incluant certains éléments de privilège fiscal. Si ce montant dépasse l’exemption de l’impôt minimum, un taux d’imposition combiné fédéral et provincial est appliqué, et le contribuable paie le plus élevé entre cet IMR et son impôt régulier. L’IMR payé peut être imputé contre l’impôt régulier au cours de l’une des sept années suivantes.
Il existe des règles pour prévenir certaines formes de fractionnement du revenu. L’« impôt des enfants » s’applique aux enfants mineurs qui reçoivent certains revenus passifs dans le cadre d’un arrangement de fractionnement du revenu, imposant ce revenu au taux marginal combiné fédéral et provincial le plus élevé, qui peut atteindre 55 pour cent. De même, les règles de « répartition du revenu » restreignent le transfert de revenu d’un particulier à taux d’imposition élevé vers des membres adultes de la famille à taux faible ou nul par l’intermédiaire de sociétés privées. Un tel « revenu fractionné » est aussi imposé au taux marginal le plus élevé, avec des crédits limités disponibles pour réduire la dette. Le statut de résidence est crucial pour déterminer la responsabilité fiscale. Un particulier résidant au Canada est imposable sur le revenu mondial, tandis qu’un non-résident n’est imposé que sur le revenu de source canadienne. Il n’y a pas de définition statutaire de la résidence. Elle est déterminée par des facteurs comme l’emplacement du domicile, du conjoint et des personnes à charge. Un non-résident qui séjourne au Canada pendant 183 jours ou plus dans une année civile est réputé être un résident pour toute l’année, à moins qu’une convention fiscale n’en décide autrement.
Questions fréquentes
Quelles sont les tranches d’imposition fédérales pour 2025 ?
Pour l’année d’imposition 2025, les tranches d’imposition fédérales sur le revenu sont les suivantes. Le revenu jusqu’à 57 375 $ est imposé à 14,5 pour cent. Le revenu de 57 376 $ à 114 750 $ est imposé à 20,5 pour cent. Le revenu de 114 751 $ à 177 882 $ est imposé à 26 pour cent. Tout revenu supérieur à 253 414 $ est imposé au taux maximal de 33 pour cent. Ces tranches sont appliquées à votre revenu imposable après déductions.
Quel est le montant personnel de base pour 2025 ?
Le montant personnel fédéral de base pour l’année d’imposition 2025 est de 16 129 $. Il s’agit d’un crédit d’impôt non remboursable, calculé en multipliant ce montant par le taux d’imposition fédéral le plus bas de 14,5 pour cent, ce qui donne un crédit qui réduit votre impôt fédéral à payer. Les provinces ont leurs propres montants personnels de base. Par exemple, celui de l’Ontario pour 2025 est de 12 747 $. Ces montants sont indexés et augmenteront pour 2026, le montant fédéral passant à 16 452 $.
Comment l’Agence du revenu du Canada perçoit-elle les impôts ?
L’Agence du revenu du Canada administre le système fédéral d’impôt sur le revenu et perçoit les impôts sur le revenu des particuliers pour le compte de toutes les provinces et de tous les territoires, sauf le Québec. Elle perçoit aussi l’impôt sur le revenu des sociétés pour toutes les provinces et tous les territoires, sauf l’Alberta et le Québec. La méthode principale de perception est la retenue à la source, où les employeurs retiennent l’impôt, les cotisations au RPC/RRQ et les primes d’assurance-emploi sur la paie des employés et les versent à l’ARC. L’ARC traite les déclarations de revenus annuelles, émet les remboursements pour les trop-payés et perçoit les soldes dus ou les paiements provisionnels.
Quels revenus ne sont pas imposés au Canada ?
Plusieurs types de revenus ne sont pas assujettis à l’impôt au Canada. Ceux-ci incluent les gains de loterie, les cadeaux et les héritages, le gain en capital sur la vente de votre résidence principale et les revenus gagnés à l’intérieur d’un Compte d’épargne libre d’impôt. D’autres éléments exonérés sont l’Allocation canadienne pour enfants, les crédits pour la TPS/TVH, les indemnités de grève et certaines indemnités pour les victimes d’actes criminels. La méthode d’exonération varie. Certains éléments ne sont simplement pas déclarés, tandis que d’autres sont déclarés puis déduits en totalité du revenu imposable.
Quelle est la différence entre les taux d’imposition fédéraux et provinciaux ?
Les taux d’imposition fédéraux sont fixés par le gouvernement du Canada et s’appliquent à tous les résidents. Les gouvernements provinciaux et territoriaux fixent leurs propres taux d’imposition et tranches distincts, qui sont appliqués à la même assiette de revenu imposable définie par le fédéral. Le total combiné de l’impôt que vous payez est la somme de vos dettes fiscales fédérale et provinciale. Les taux varient considérablement selon la province. Par exemple, l’Ontario a son propre ensemble de tranches et un montant personnel de base. L’ARC perçoit à la fois l’impôt fédéral et provincial (sauf au Québec) en un seul paiement lorsque vous produisez votre déclaration.
Quand ma déclaration de revenus est-elle due ?
Pour la plupart des particuliers, la date limite pour produire votre déclaration de revenus des particuliers T1 est le 30 avril suivant l’année d’imposition. Si vous ou votre conjoint ou conjoint de fait êtes travailleur autonome, la date limite de production est prolongée au 15 juin. Cependant, tout solde d’impôt dû est toujours payable au plus tard le 30 avril pour tout le monde. Les paiements effectués après le 30 avril peuvent être assujettis à des frais d’intérêt, peu importe votre date limite de production.
Sources et lectures complémentaires
- Income tax in Canada (Wikipedia) en.wikipedia.org
- 2025-26 Ontario Income Tax Calculator, TurboTax® Canada turbotax.intuit.ca
- 2026 Canada Income Tax Calculator wealthsimple.com
- Tax in Canada | Canada Tax Guide, HSBC Expat expat.hsbc.com
- Canada, Individual, Taxes on personal income taxsummaries.pwc.com
- Canada's 2025 & 2026 Federal Tax Rates & Tax Brackets taxtips.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.