Le flux de trésorerie disponible est une mesure financière qui évalue l'argent liquide qu'une entreprise génère après avoir couvert ses dépenses d'exploitation et les investissements nécessaires dans ses immobilisations. Il représente l'argent disponible pour être distribué aux actionnaires, pour rembourser la dette ou pour être réinvesti. Au Canada, le flux de trésorerie disponible est un indicateur clé utilisé par les investisseurs, les analystes et les prêteurs pour évaluer la santé financière et la flexibilité d'une entreprise. Comprendre le flux de trésorerie disponible est crucial pour évaluer les actions canadiennes, la durabilité des dividendes et la valeur intrinsèque d'une entreprise.
Définition et concept de base
Le flux de trésorerie disponible est la partie du flux de trésorerie lié aux activités d'exploitation d'une entreprise qui dépasse ses dépenses obligatoires en fonds de roulement et en immobilisations, appelées dépenses en capital. C'est l'argent liquide qui peut être extrait et distribué aux créanciers et aux détenteurs de titres sans perturber les opérations. Cela en fait un indicateur vital de la flexibilité financière d'une entreprise. Contrairement au résultat net, le flux de trésorerie disponible tient compte de l'argent réellement dépensé pour les biens d'équipement et des variations du fonds de roulement, et il exclut les éléments comptables non monétaires. Pour les investisseurs et analystes canadiens, le flux de trésorerie disponible offre une image plus fidèle de la génération réelle de trésorerie que des mesures comme le résultat net ou l'EBITDA, car il capture les sorties de fonds qui ne sont pas toujours couvertes par les clauses restrictives habituelles des prêts.
Méthodes et formules de calcul
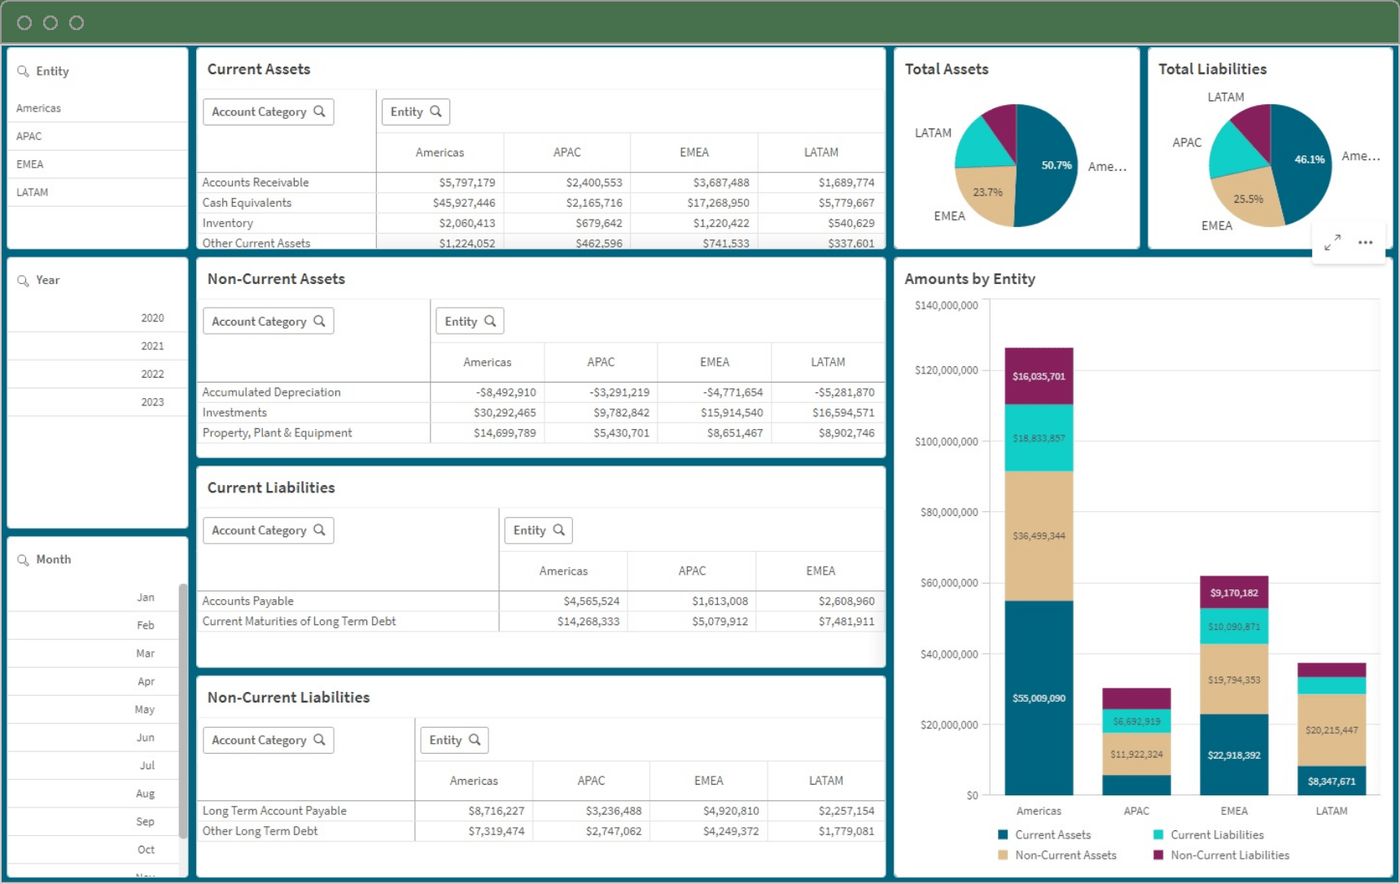
Il n'existe pas de formule unique et standardisée pour calculer le flux de trésorerie disponible, car il s'agit d'une mesure non conforme aux PCGR. Le calcul dépend des données disponibles et du public visé. Une méthode fondamentale et courante consiste à soustraire les dépenses en capital de l'argent généré par les activités d'exploitation, ces deux chiffres se trouvant dans l'état des flux de trésorerie. Une autre approche part du résultat net du compte de résultat et effectue plusieurs ajustements. Cette formule ajoute les dépenses non monétaires comme l'amortissement et la dépréciation, et souvent les intérêts et les impôts, puis soustrait les variations du fonds de roulement non monétaire et l'acquisition d'immobilisations.
Les banquiers d'investissement calculent souvent deux variantes spécifiques. Le flux de trésorerie disponible pour l'entreprise est calculé comme le résultat d'exploitation après impôts plus les charges non monétaires moins les dépenses en capital moins les dépenses en fonds de roulement. Le flux de trésorerie disponible pour les actionnaires part du résultat net, ajoute les charges non monétaires, soustrait les dépenses en capital et la variation du fonds de roulement non monétaire, puis ajoute l'emprunt net. La relation entre eux s'exprime ainsi : flux de trésorerie disponible pour les actionnaires = flux de trésorerie disponible pour l'entreprise + emprunt net - intérêts multiplié par (1 - taux d'imposition).
- Formule de base : Flux de trésorerie liés aux activités d'exploitation - Dépenses en capital.
- Approche par le compte de résultat : Résultat net + Amortissement/Dépréciation +/- Variations du fonds de roulement - Dépenses en capital.
- FCFF (Flux de trésorerie disponible pour l'entreprise) : Résultat d'exploitation après impôts + Charges non monétaires - CAPEX - Dépenses en fonds de roulement.
- FCFE (Flux de trésorerie disponible pour les actionnaires) : Résultat net + Charges non monétaires - CAPEX - Variation du fonds de roulement non monétaire + Emprunt net.
- Flux de trésorerie disponible sans effet de levier : EBITDA - CAPEX - variations du fonds de roulement net - impôts.
Par exemple, en utilisant les données d'un état des flux de trésorerie, un calcul pourrait montrer un résultat de -3 500 $. Cela indique que l'entreprise a dépensé plus d'argent pour ses opérations et ses investissements qu'elle n'en a généré cette année-là. L'exemple illustre comment le flux de trésorerie disponible peut révéler des contraintes de trésorerie. Cela peut se produire même lorsqu'une entreprise semble rentable sur papier avec son résultat net.
Flux de trésorerie disponible versus résultat net
Le flux de trésorerie disponible et le résultat net diffèrent de deux manières principales, toutes deux liées au calendrier des flux de trésorerie et aux dépenses en capital. La première différence concerne la comptabilisation des achats de biens d'équipement. Le résultat net déduit la charge d'amortissement progressivement sur la durée de vie d'un actif. Le flux de trésorerie disponible, cependant, comptabilise la totalité de la dépense en espèces pour les achats d'immobilisations au cours de la période où ils ont lieu. Par exemple, si une entreprise canadienne achète un camion de 50 000 $ comptant, son compte de résultat ne montrera qu'une charge d'amortissement de 10 000 $, laissant potentiellement un résultat net positif. Le calcul du flux de trésorerie disponible refléterait la dépense totale de 50 000 $, révélant une ponction potentiellement importante sur la trésorerie.
La deuxième différence majeure est l'ajustement pour les variations du fonds de roulement net, qui comprend des éléments comme les comptes clients et les stocks. Une entreprise en croissance nécessite généralement plus de liquidités pour financer les composantes de main-d'œuvre et de profit intégrées dans l'augmentation des soldes de créances et de stocks, ce qui réduit le flux de trésorerie disponible même si le résultat net augmente. À l'inverse, une entreprise dont les ventes diminuent peut voir ses besoins en fonds de roulement diminuer, ce qui peut ajouter au flux de trésorerie disponible. À long terme, cependant, une tendance à la décélération des ventes aura un impact négatif sur la génération de trésorerie. Cela fait du flux de trésorerie disponible une mesure plus directe de la véritable génération de trésorerie et de la capacité d'une entreprise à payer des dividendes ou à réduire sa dette.
Utilisations et applications en évaluation
Le flux de trésorerie disponible est utilisé pour mesurer l'argent qu'une entreprise peut verser aux obligataires sous forme d'intérêts et de principal et aux actionnaires sous forme de dividendes. Selon le modèle d'évaluation par actualisation des flux de trésorerie, la valeur intrinsèque d'une entreprise est la valeur actuelle de tous ses flux de trésorerie disponibles futurs attendus, actualisés au coût moyen pondéré du capital de l'entreprise. De nombreux investisseurs préfèrent utiliser le flux de trésorerie disponible plutôt que le résultat net pour mesurer la performance et calculer la valeur, car il est considéré comme plus difficile à manipuler. Au Canada, la mesure est également utilisée pour évaluer la durabilité des distributions d'entités comme les FPI, les fiducies de redevances pétrolières et gazières et les fiducies de revenu grâce au ratio de distribution, qui divise les distributions par le flux de trésorerie disponible.
Pour les conseillers financiers et les gestionnaires de patrimoine au Canada, comprendre le flux de trésorerie disponible est essentiel pour évaluer la capacité d'une entreprise à payer des dividendes, à réduire sa dette ou à réinvestir dans la croissance. Un flux de trésorerie disponible constamment positif est généralement un signe de solidité financière et d'efficacité opérationnelle. Les entreprises ayant un flux de trésorerie disponible élevé ont le carburant nécessaire pour financer des initiatives de croissance rentables avec leur trésorerie interne ou pour récompenser directement les actionnaires. C'est le principe qui sous-tend les stratégies d'investissement comme les FNB Brompton Cash Flow Kings, qui ciblent les entreprises ayant un rendement élevé du flux de trésorerie disponible. Ces stratégies sont basées sur l'idée que le rendement du flux de trésorerie disponible, contrairement aux ratios cours-bénéfice traditionnels, permet de faire abstraction des artifices comptables pour se concentrer sur la quantité de trésorerie qu'une entreprise génère.
Limitations et débats clés
Malgré son utilité, le flux de trésorerie disponible présente plusieurs limites notables. Un problème majeur est l'absence d'un calcul standardisé et vérifié selon les Normes internationales d'information financière ou les PCGR. La direction a une certaine discrétion dans la divulgation de ce qui constitue des dépenses en capital d'entretien par rapport à des dépenses en capital de croissance, ce qui peut conduire à des manipulations ou nécessiter des estimations. Comme les dépenses d'entretien en capital peuvent être un chiffre important, cette incertitude amène certains analystes à considérer le flux de trésorerie disponible comme peu fiable. Les dépenses en capital sont également intrinsèquement irrégulières, car des investissements importants et peu fréquents dans des actifs durables peuvent faire varier considérablement le flux de trésorerie disponible d'une année à l'autre, rendant difficile l'identification d'un niveau normal ou reproductible.
La mesure fait également des hypothèses qui peuvent ne pas refléter le financement dans le monde réel. Elle enregistre le coût total d'un actif immobilisé l'année de l'achat, même si l'achat a été financé par un prêt remboursé sur plusieurs années. De plus, elle ignore l'utilisation courante des marges de crédit pour financer le fonds de roulement et ne tient pas compte des injections de liquidités des actionnaires. Par conséquent, les experts mettent en garde contre le fait que le flux de trésorerie disponible ne doit être utilisé que comme un outil parmi d'autres ratios et non comme seule base pour une décision d'investissement ou de prêt. Ses limites soulignent l'importance de l'analyser en conjonction avec d'autres indicateurs financiers.
Le flux de trésorerie disponible dans le contexte canadien
Le flux de trésorerie disponible est une mesure importante sur les marchés canadiens pour analyser la performance des entreprises et guider les décisions d'investissement. Les grandes entreprises canadiennes rapportent ce chiffre, le flux de trésorerie disponible annuel de la Banque Royale du Canada pour 2025 étant rapporté à 37,82 G$. Le concept est central dans des produits d'investissement spécifiques disponibles pour les investisseurs canadiens, comme la gamme de FNB Brompton Cash Flow Kings. Ces fonds négociés en bourse utilisent une méthodologie basée sur des règles pour sélectionner des entreprises canadiennes, américaines et internationales ayant un rendement élevé du flux de trésorerie disponible, visant à acheter des entreprises peu chères générant des flux de trésorerie solides.
La stratégie est basée sur le principe que le flux de trésorerie disponible est le carburant de la croissance et des récompenses pour les actionnaires. Ces FNB ont des frais de gestion allant de 0,0 % pour le fonds mondial à 0,55 % pour le fonds international, et leurs portefeuilles sont rééquilibrés trimestriellement ou semestriellement pour se concentrer sur les entreprises ayant le rendement le plus élevé. Les investisseurs canadiens utilisent également des filtres sur le flux de trésorerie disponible pour identifier des actions, comme rechercher des entreprises où le rendement du flux de trésorerie disponible dépasse le rendement du dividende, comme on peut le voir avec des actions comme BRP Inc. et Parkland Corp. Pour les conseillers en patrimoine canadiens, l'interprétation du flux de trésorerie disponible est une partie clé de l'analyse fondamentale pour évaluer la santé financière réelle d'une entreprise et sa valeur à long terme pour les portefeuilles de leurs clients.
Coûts d'agence et implications pour la gestion
Le concept de flux de trésorerie disponible est central dans la théorie des coûts d'agence en finance d'entreprise. Un article fondateur de 1986 a noté que des flux de trésorerie disponibles substantiels permettent aux gestionnaires de financer des projets rapportant de faibles rendements qui pourraient ne pas être financés par les marchés de capitaux externes. L'article a examiné l'industrie pétrolière américaine au début des années 1980, qui avait d'importants flux de trésorerie. Il a constaté qu'au lieu de verser les ressources excédentaires aux actionnaires, la direction a continué à dépenser massivement pour l'exploration et le développement malgré des rendements inférieurs au coût du capital. La réaction du marché aux annonces d'exploration de ces entreprises était négative, contrastant avec la réaction positive typique pour les annonces de recherche dans d'autres industries.
Cela met en lumière un risque clé pour les investisseurs. Un flux de trésorerie disponible élevé peut indiquer une solidité financière, mais il présente aussi une tentation pour la direction de faire des investissements destructeurs de valeur pour favoriser la croissance ou l'expansion de l'empire plutôt que de retourner l'argent aux actionnaires. Ce problème d'agence explique pourquoi de nombreux investisseurs considèrent les utilisations cohérentes et favorables aux actionnaires du flux de trésorerie disponible, comme les dividendes, les rachats d'actions ou la réduction prudente de la dette, comme des signaux positifs d'une allocation disciplinée du capital. Les conclusions de l'article restent pertinentes pour analyser les entreprises canadiennes des ressources et d'autres sociétés ayant une génération de trésorerie importante.
Interprétation des tendances du flux de trésorerie disponible
Interpréter si un chiffre de flux de trésorerie disponible est bon ou mauvais nécessite du contexte, y compris le secteur d'activité de l'entreprise, son stade de croissance et ses besoins en capital. Un flux de trésorerie disponible positif indique qu'une entreprise a généré plus de liquidités qu'elle n'en avait besoin pour ses opérations et ses investissements, ce qui peut être utilisé pour des dividendes, des rachats d'actions, une réduction de la dette ou de nouvelles opportunités. Un flux de trésorerie disponible négatif n'est pas automatiquement mauvais, car il peut résulter d'investissements stratégiques pour la croissance future, comme des dépenses importantes en nouveaux équipements ou technologies. Cependant, un flux de trésorerie disponible négatif persistant sur plusieurs périodes peut signaler des difficultés financières sous-jacentes, indiquant qu'une entreprise pourrait avoir des difficultés à respecter ses obligations ou à financer sa croissance future si elle dépense constamment plus qu'elle ne génère.
Les tendances sont plus importantes qu'une seule période. Les industries à forte intensité de capital comme le pétrole et le gaz, les services publics et la fabrication ont généralement un flux de trésorerie disponible plus faible ou plus volatil en raison des investissements importants dans les actifs. Les entreprises de services et de technologie avec moins d'actifs physiques présentent souvent un flux de trésorerie disponible plus élevé et plus stable. Pour la planification financière, la tendance à long terme de la génération de flux de trésorerie disponible d'une entreprise est un indicateur plus fort de sa situation financière que les fluctuations à court terme. Les analystes utilisent également le ratio de conversion du flux de trésorerie disponible pour évaluer la part de l'EBITDA d'une entreprise qui est convertie en trésorerie après prise en compte des dépenses en capital.
Questions fréquentes
Quel est le calcul du flux de trésorerie disponible ?
Il existe plusieurs calculs courants. Une formule de base est Flux de trésorerie liés aux activités d'exploitation moins Dépenses en capital, en utilisant les chiffres de l'état des flux de trésorerie. Une autre méthode part du Résultat net, ajoute les dépenses non monétaires comme l'amortissement et la dépréciation, puis soustrait les variations du fonds de roulement non monétaire et les dépenses en capital. Des variantes spécifiques incluent le Flux de trésorerie disponible pour l'entreprise et le Flux de trésorerie disponible pour les actionnaires, qui ajustent pour les intérêts, les impôts et l'emprunt.
Le flux de trésorerie disponible est-il identique au profit ?
Non, le flux de trésorerie disponible et le profit sont différents. Le résultat net est une mesure comptable qui inclut des éléments non monétaires et répartit le coût des immobilisations dans le temps via l'amortissement. Le flux de trésorerie disponible mesure la génération réelle de trésorerie, en tenant compte du coût total en espèces des achats d'immobilisations lorsqu'ils se produisent et des variations du fonds de roulement. Une entreprise peut être rentable sur papier mais avoir un flux de trésorerie disponible négatif si l'argent est immobilisé dans les stocks ou les comptes clients.
Qu'est-ce qu'un bon flux de trésorerie disponible ?
Un bon flux de trésorerie disponible dépend du contexte. Un chiffre constamment positif est généralement un signe de solidité financière, montrant un excédent de trésorerie pour les dividendes, le remboursement de la dette ou l'investissement. Un chiffre négatif peut être acceptable s'il découle d'investissements stratégiques de croissance. La tendance dans le temps et la comparaison avec les pairs du secteur sont plus importantes qu'un seul chiffre. Les industries à forte intensité de capital ont naturellement des références différentes de celles des secteurs à faible intensité d'actifs.
Comment le flux de trésorerie disponible est-il utilisé au Canada ?
Au Canada, le flux de trésorerie disponible est utilisé par les investisseurs et les analystes pour évaluer la santé financière des entreprises, la durabilité des dividendes et la valeur intrinsèque. C'est une mesure clé dans les évaluations par actualisation des flux de trésorerie. Des produits d'investissement canadiens, comme les FNB Brompton Cash Flow Kings, ciblent explicitement les entreprises ayant un rendement élevé du flux de trésorerie disponible. Les grandes sociétés canadiennes, comme la Banque Royale du Canada, rapportent leurs chiffres annuels de flux de trésorerie disponible.
Quelles sont les limites du flux de trésorerie disponible ?
Les limites incluent l'absence d'un calcul standardisé et vérifié, permettant des manipulations potentielles. Les dépenses en capital sont irrégulières, provoquant une volatilité importante d'une année à l'autre. La mesure suppose un paiement complet en espèces pour les actifs, ignorant les méthodes de financement courantes comme les prêts ou les marges de crédit. Elle ignore également les injections de liquidités des actionnaires. Par conséquent, elle doit être utilisée conjointement avec d'autres ratios financiers, et non isolément.
Où puis-je trouver le flux de trésorerie disponible dans les états financiers ?
Le flux de trésorerie disponible n'est pas une ligne directe dans les états financiers. Pour le calculer, vous devez recueillir des données de l'état des flux de trésorerie et du compte de résultat. Le chiffre du flux de trésorerie lié aux activités d'exploitation se trouve dans la section des activités d'exploitation de l'état des flux de trésorerie. Les dépenses en capital sont listées dans la section des activités d'investissement. Les variations des composantes du fonds de roulement se trouvent au bilan, et le résultat net est dans le compte de résultat.
Sources et lectures complémentaires
- Free cash flow (Wikipedia) en.wikipedia.org
- What is free cash flow? bdc.ca
- Brompton Cash Flow Kings ETFs | Free Cash Flow Investing bromptongroup.com
- Free Cash Flow (FCF) - Formula, Calculation, & Uses corporatefinanceinstitute.com
- Free Cash Flow (FCF) Calculator wealthprofessional.ca
- High Free Cash Flow Canadian Stocks (2026) chartmill.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.