Le flux de trésorerie est le montant net de liquidités et d'équivalents de liquidités entrant et sortant d'une entreprise, d'un projet ou d'un produit financier sur une période donnée. Au Canada, comprendre le flux de trésorerie est essentiel tant pour la solvabilité des entreprises que pour la planification financière personnelle, car il mesure la liquidité réelle plutôt que la simple rentabilité. Une entreprise peut être rentable sur papier tout en faisant faillite en raison d'une pénurie de liquidités pour faire face à ses obligations immédiates. Pour les particuliers, la gestion du flux de trésorerie implique de budgéter les revenus par rapport aux dépenses, y compris les déductions pour les impôts, le RPC et l'assurance-emploi, afin d'atteindre des objectifs financiers.
Définition et composantes fondamentales du flux de trésorerie
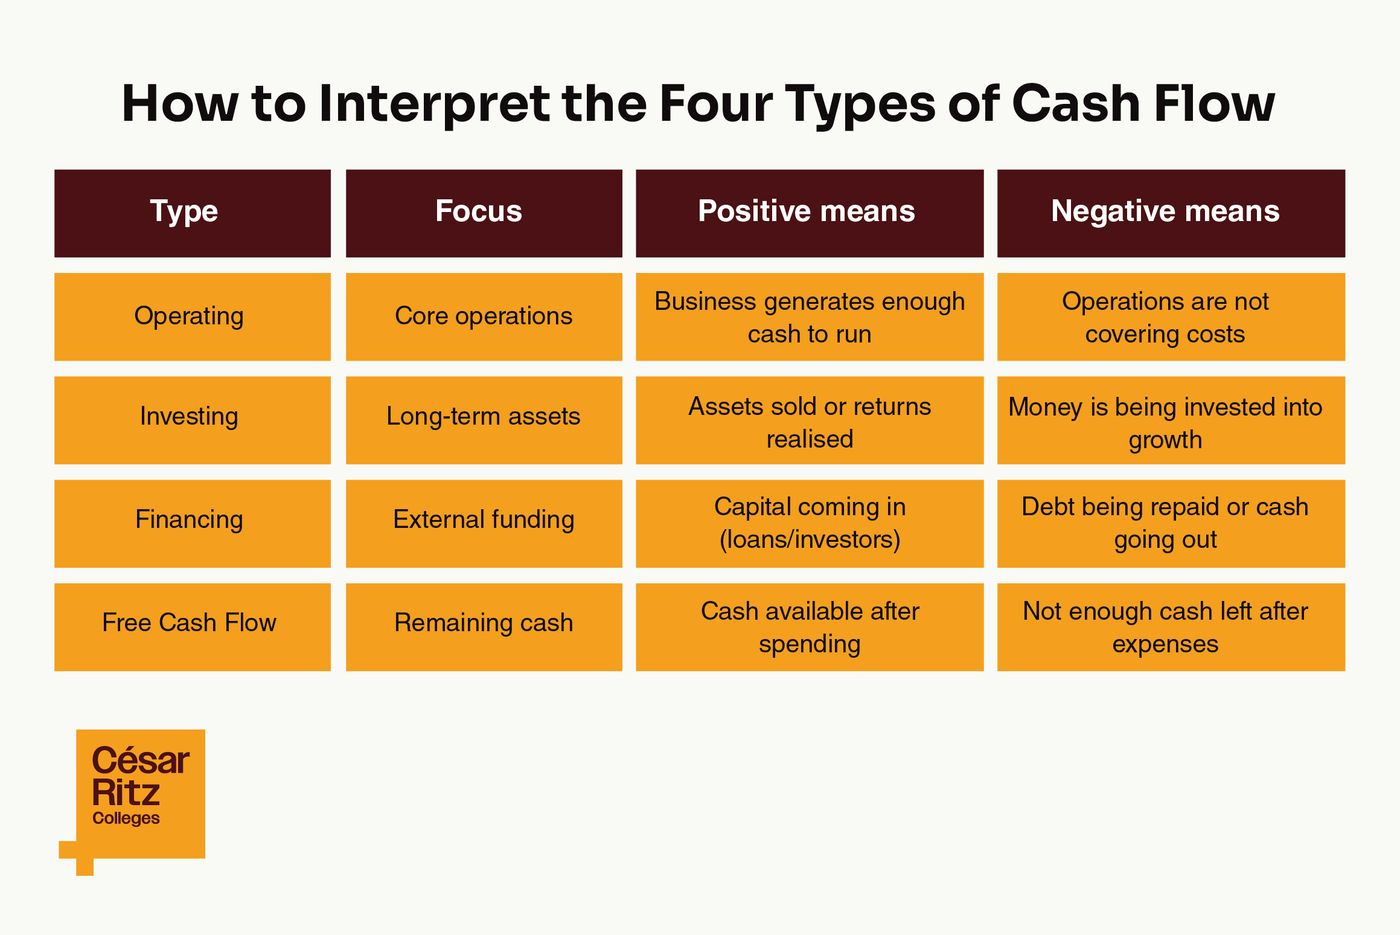
Le flux de trésorerie, dans son sens fondamental, fait référence au mouvement réel ou virtuel d'argent, spécifiquement les paiements effectués vers ou hors d'une entité. Il est déterminé par son échéance, son montant nominal, sa devise et son compte. Un flux de trésorerie attendu dans le futur peut être transformé en une valeur actuelle par actualisation, qui tient compte de la valeur temporelle de l'argent en fonction des taux d'intérêt en vigueur. Pour une entreprise, le flux de trésorerie est le montant net essentiel de liquidités et d'équivalents de liquidités entrant et sortant sur une période, calculé comme le total des entrées de liquidités moins le total des sorties de liquidités. Un résultat positif signifie que le solde de trésorerie a augmenté, tandis qu'un résultat négatif indique une diminution. Le flux de trésorerie net total pour un projet ou une entreprise est la somme de trois composantes fondamentales. Le flux de trésorerie d'exploitation est la trésorerie générée par les activités principales de l'entreprise, calculable par des formules comme le BAII multiplié par un moins le taux d'imposition plus l'amortissement. La variation du fonds de roulement net reflète la trésorerie utilisée ou libérée par les changements dans les actifs et passifs courants. Les dépenses en immobilisations représentent la trésorerie utilisée pour acquérir ou moderniser des actifs physiques comme des propriétés ou de l'équipement.
Les trois catégories dans l'analyse financière
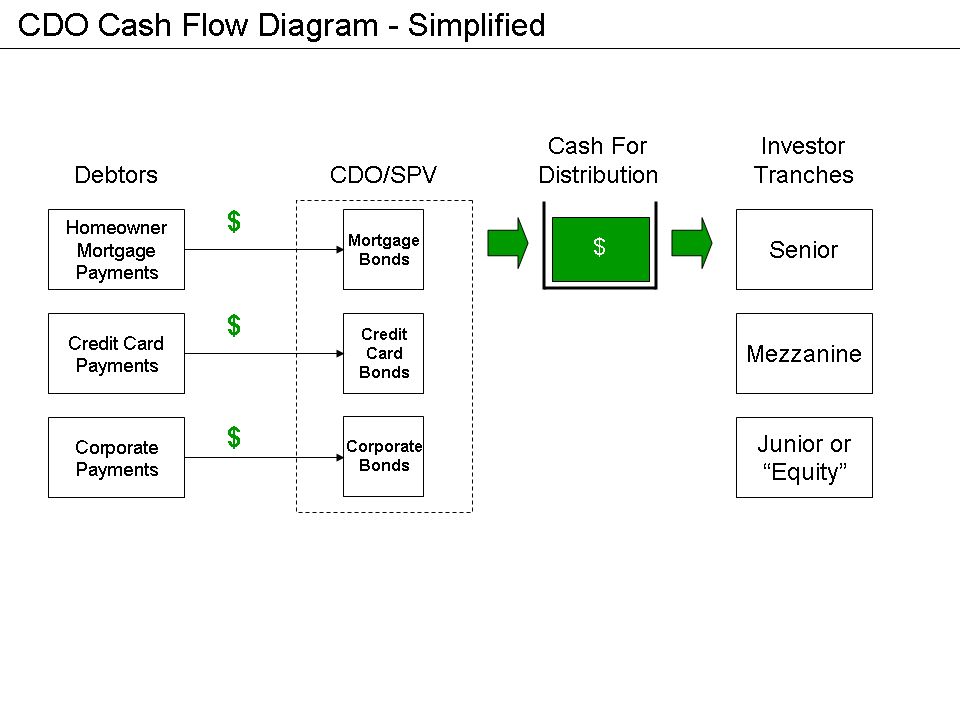
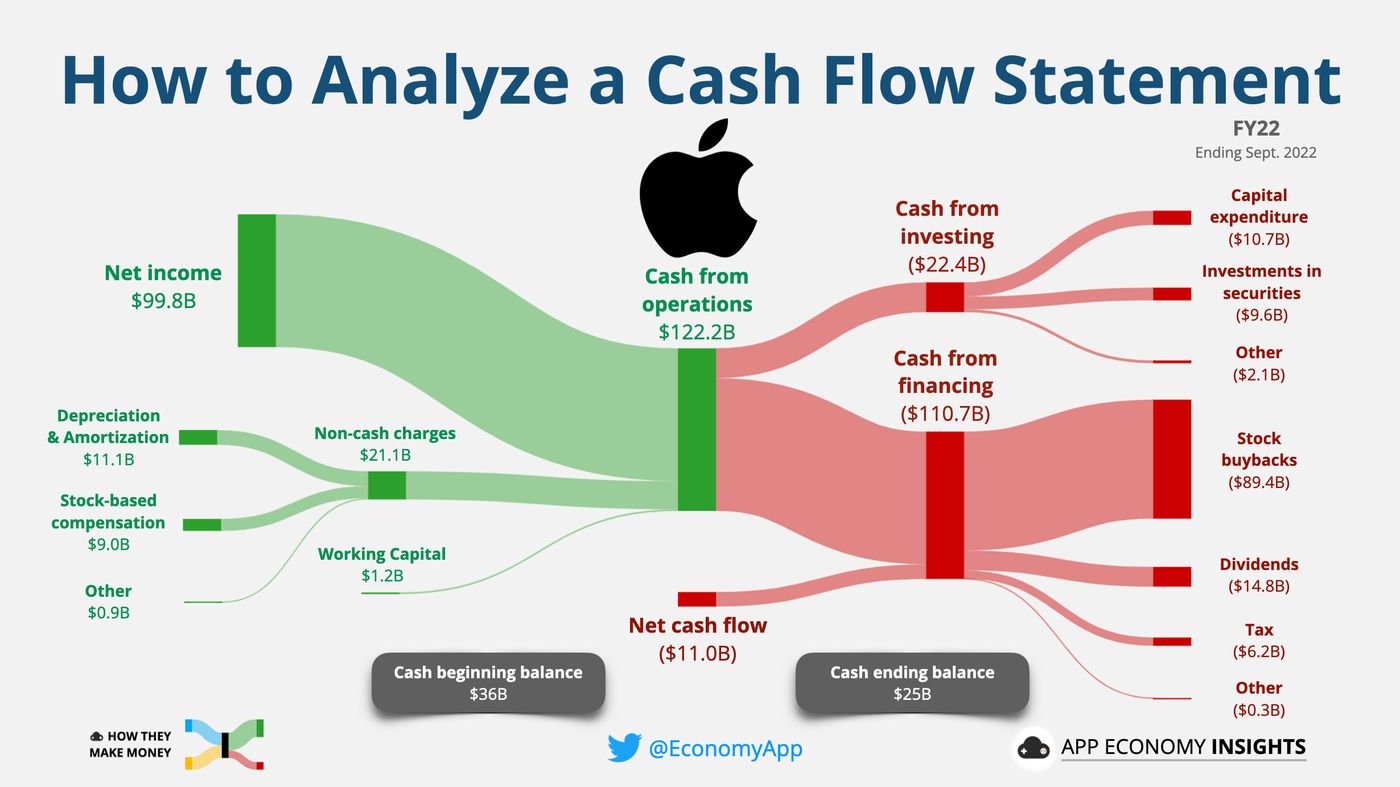
L'analyse des flux de trésorerie catégorise les mouvements pour évaluer la valeur, la liquidité et les risques d'une entreprise. Ces catégories forment la structure de l'état des flux de trésorerie obligatoire au Canada. Le flux de trésorerie provenant des activités d'exploitation mesure la trésorerie générée par les activités régulières d'une entreprise, indiquant si elle peut couvrir ses dépenses et ses dettes. Le flux de trésorerie provenant des activités d'investissement couvre la trésorerie provenant de l'achat ou de la vente d'actifs physiques et des investissements en titres. Le flux de trésorerie provenant des activités de financement comprend les flux nets utilisés pour financer l'entreprise par des transactions impliquant des dividendes, des capitaux propres et de la dette. L'agrégat de ces trois sections donne le flux de trésorerie total de l'entreprise. Cette ventilation aide à déterminer le taux de rendement ou la valeur d'un projet à l'aide de modèles comme la valeur actuelle nette. Elle évalue également la qualité du revenu généré par la comptabilité d'exercice, car un bénéfice net composé de grandes charges non monétaires est considéré comme de faible qualité. De plus, elle identifie les problèmes de liquidité, car une entreprise rentable peut quand même faire faillite en raison d'une pénurie de liquidités. Le flux de trésorerie peut être utilisé pour évaluer les risques au sein d'un produit financier, comme l'adaptation des besoins de trésorerie, l'évaluation du risque de défaut et l'évaluation des exigences de réinvestissement.
États des flux de trésorerie et règles de déclaration au Canada
Au Canada, un état des flux de trésorerie est un document financier obligatoire qui montre combien de liquidités ont circulé dans et hors d'une entreprise au cours d'une période spécifique. Il ventile les mouvements de trésorerie en trois catégories principales : les activités d'exploitation, d'investissement et de financement. Cet état donne une image claire de la gestion de la trésorerie qui diffère d'un état des résultats, qui enregistre les revenus et les dépenses lorsqu'ils surviennent, pas nécessairement lorsque l'argent change de mains. Le Conseil des normes comptables régit la préparation de l'état des flux de trésorerie au Canada, exigeant que toutes les entreprises les préparent dans le cadre de leurs états financiers obligatoires. Les entreprises peuvent choisir entre les méthodes directe et indirecte pour présenter les flux de trésorerie d'exploitation, mais doivent appliquer leur format choisi de manière cohérente d'une période à l'autre. La méthode indirecte, qui ajuste le bénéfice net pour les éléments non monétaires et les changements dans le fonds de roulement, est couramment utilisée. Les éléments significatifs qui pourraient influencer l'analyse doivent être déclarés séparément, tandis que les transactions plus petites sont agrégées. Cet état est un outil essentiel pour les investisseurs et les prêteurs afin d'évaluer si une entreprise génère suffisamment de trésorerie de ses activités principales et d'évaluer les risques de liquidité à court terme et de solvabilité à long terme. Les normes de déclaration financière exigent cet état parce qu'il fournit des informations uniques sur la gestion de la trésorerie que d'autres états ne donnent pas, permettant aux entreprises d'identifier les pénuries potentielles de trésorerie avant qu'elles ne deviennent des problèmes critiques.
- L'état est obligatoire pour les entreprises canadiennes.
- Il suit les mouvements réels de trésorerie, pas les revenus accumulés.
- Les activités d'exploitation peuvent être présentées par méthode directe ou indirecte.
- L'organisme de réglementation est le Conseil des normes comptables (CNC).
- Le format de présentation doit être cohérent d'une période de déclaration à l'autre.
- Les éléments significatifs des flux de trésorerie nécessitent une divulgation séparée.
Gestion du flux de trésorerie pour les entreprises canadiennes
Une gestion efficace du flux de trésorerie est essentielle pour la stabilité et la croissance des entreprises au Canada. Elle implique de planifier le calendrier des entrées de trésorerie provenant des clients, des ventes ou du financement par rapport aux sorties pour la paie, les fournisseurs, les impôts et les investissements. Un budget de trésorerie est une estimation de toutes les recettes et dépenses de trésorerie prévues au cours d'une période future spécifique, utilisé pour une planification proactive plutôt que pour un rapport historique. Cette planification aide les entreprises à savoir quand la trésorerie sera serrée, à identifier les meilleures conditions de prêt, à prendre des décisions de marketing sans contrainte de trésorerie et à analyser les sensibilités aux hausses des taux d'intérêt ou aux baisses de prix. Pour les fermes canadiennes, qui font face à des défis uniques, la planification des flux de trésorerie est particulièrement vitale. Les opérations laitières et avicoles ont généralement des entrées de trésorerie régulières, tandis que les producteurs de porc font face à des fluctuations de prix, et les vignobles peuvent engendrer des années de coûts avant tout revenu. Le gouvernement fédéral soutient un programme d'avance à faible taux d'intérêt pour le bétail et les cultures où les premiers 100 000 $ sont sans intérêt. Les entreprises utilisent souvent des prêts d'exploitation ou des marges de crédit pour combler les écarts de trésorerie prévus, et certains fournisseurs peuvent offrir des prêts pour intrants ou des options de paiement différé. La planification des flux de trésorerie est également nécessaire dans les fermes qui ne subissent pas de changements significatifs, car elle aide à décider s'il faut louer ou acheter de l'équipement majeur et à gérer l'impact des retards de revenus, comme ceux liés à l'engraissement des veaux pour les vendre à un poids plus élevé au printemps.
Applications pratiques et scénarios
Comprendre le flux de trésorerie est mieux illustré par des scénarios pratiques auxquels les entreprises canadiennes sont couramment confrontées. Dans un scénario, une ferme loue plus de terres agricoles pour une nouvelle saison de croissance, ce qui améliore la rentabilité projetée mais nécessite de la trésorerie pour les paiements de location et les dépenses d'intrants avant que toute récolte ne soit faite, testant l'adéquation du prêt d'exploitation actuel. Dans un autre, une exploitation vache-veau décide d'engraisser les veaux pour les vendre à un poids plus élevé au printemps, améliorant la rentabilité mais créant un retard de revenus qui doit être géré. Un budget de trésorerie aide à analyser ces décisions avant qu'elles ne soient finalisées. Pour les entreprises non agricoles, une entreprise en plein essor avec une forte demande et de grands revenus sur papier peut quand même avoir du mal à payer ses fournisseurs ou à couvrir la paie si les paiements des clients sont retardés, démontrant que le calendrier est aussi critique que le montant. Un flux de trésorerie bien géré assure qu'une entreprise a la liquidité nécessaire pour respecter ses obligations financières, saisir de nouvelles opportunités comme l'expansion dans de nouveaux marchés ou l'embauche de personnel, et maintenir la stabilité pendant les coûts imprévus ou les ralentissements économiques. Cela aide également à éviter la dette à taux d'intérêt élevé que les entreprises pourraient autrement contracter lorsque la trésorerie est serrée. Selon une étude de Float, 65 % des PME font face à de longs délais de traitement pour les transactions financières, et 59 % connaissent de longs processus d'approbation de prêt, deux problèmes qui mènent directement à des problèmes de flux de trésorerie.
Flux de trésorerie personnel et budgétisation au Canada
Pour les particuliers et les ménages, la gestion du flux de trésorerie implique de suivre les revenus mensuels par rapport aux dépenses pour assurer la santé financière. Un calculateur de flux de trésorerie mensuel peut aider à développer une image claire en identifiant les coûts fixes, variables et discrétionnaires pour montrer un surplus ou un déficit. La principale source d'entrée de trésorerie personnelle est généralement le revenu d'emploi, calculé après les déductions pour les impôts fédéraux et provinciaux, les cotisations à l'assurance-emploi et toute contribution à un régime de retraite d'entreprise ou au Régime de pensions du Canada. Les principales catégories de sorties de trésorerie comprennent les coûts de logement comme les hypothèques, le loyer, les taxes foncières et l'entretien. D'autres sorties importantes sont pour les services publics, le transport, l'épicerie, l'assurance, les paiements de dette et les dépenses discrétionnaires pour le divertissement, les restaurants et les cadeaux. Un surplus permet de rembourser la dette plus rapidement, de constituer un fonds d'urgence ou d'emprunter pour un objectif en utilisant l'excédent de trésorerie pour couvrir un paiement de prêt. Si les dépenses dépassent les revenus, créant un flux de trésorerie négatif, l'accent doit être mis sur le fait que le revenu couvre les dépenses fixes pour les besoins de base, puis sur la réduction des dépenses variables et discrétionnaires. Avec un excédent de trésorerie, les particuliers pourraient l'appliquer aux soldes de crédit existants pour rembourser les dettes plus rapidement, constituer un fonds d'urgence ou l'utiliser pour effectuer un paiement mensuel de prêt pour un nouvel objectif personnel.
- Entrées : Revenu d'emploi après impôts, assurance-emploi, RPC et déductions de retraite.
- Sorties fixes : Hypothèque/loyer, taxes foncières, assurance, paiements de prêt.
- Sorties variables : Épicerie, services publics, essence, frais médicaux non assurés.
- Sorties discrétionnaires : Restaurants, divertissement, cadeaux, abonnements de conditionnement physique.
- Utilisation du surplus : Remboursement de dette, fonds d'urgence, financement d'objectifs ou loisirs.
- Action en cas de déficit : S'assurer que le revenu couvre les coûts fixes, puis réduire les dépenses variables/discrétionnaires.
Risques clés et défis courants
Une mauvaise gestion du flux de trésorerie pose des risques importants tant pour les entreprises que pour les particuliers. Une entreprise peut faire faillite en raison d'une pénurie de liquidités même si elle est rentable, et un flux de trésorerie négatif prolongé mène généralement à l'insolvabilité et à une faillite potentielle. Un défi majeur pour les entreprises est le décalage de calendrier entre les entrées et les sorties, souvent causé par la dépendance aux factures avec de longs délais de paiement comme net 30 ou net 60 jours. Une étude de Float a indiqué que 65 % des petites et moyennes entreprises font face à de longs délais de traitement pour les transactions financières, et 59 % connaissent de longs processus d'approbation de prêt, exacerbant tous deux les problèmes de flux de trésorerie. Pour les fermes, des coûts imprévus comme des réparations d'équipement ou des hausses de prix des aliments peuvent survenir à des moments inopportuns. Du point de vue d'un prêteur, les banques calculent le flux de trésorerie d'une entreprise comme l'EBITDA moins tous les paiements de dette contractuels de principal et d'intérêts pour déterminer le flux de trésorerie net disponible pour servir les dettes. Ce chiffre est crucial pour décider des limites de prêt. Les pièges courants incluent la surestimation des ventes futures, l'échec à planifier les paiements d'impôts et le non-maintien d'une réserve de trésorerie pour les urgences, ce qui peut forcer une dépendance coûteuse au crédit à taux élevé. Les opportunités avec un mauvais timing, comme un terrain disponible nécessitant un acompte ou des aliments bon marché pour l'engraissement, testent également la planification des flux de trésorerie. Malgré les inconnues, la planification des flux de trésorerie est le seul moyen d'anticiper les déficits et de prendre des mesures appropriées à l'avance.
Flux de trésorerie versus bénéfice et autres mesures financières
Il est crucial de distinguer le flux de trésorerie du bénéfice, car ils mesurent différents aspects de la performance financière. Le bénéfice, ou revenu net, est un concept de comptabilité d'exercice qui enregistre les revenus lorsqu'ils sont gagnés et les dépenses lorsqu'elles sont engagées, indépendamment du mouvement de trésorerie. Le flux de trésorerie n'enregistre que les transactions monétaires réelles. Une entreprise peut afficher de forts bénéfices mais avoir un revenu de faible qualité composé de grandes charges non monétaires, et elle peut tirer sa trésorerie d'exploitation en émettant des actions ou en contractant des dettes plutôt que de ses activités principales. L'EBITDA est une mesure clé utilisée pour approximer l'entrée de trésorerie opérationnelle, calculée comme le bénéfice net plus les intérêts, les impôts, l'amortissement et la dépréciation. De cela, les prêteurs déduisent les paiements de dette pour évaluer le flux de trésorerie net pour le service de la dette. Un autre concept connexe est le fonds de roulement, l'équilibre entre les actifs et passifs à court terme, qui fournit de la flexibilité à l'entreprise. Une planification efficace des flux de trésorerie est également centrale pour les finances publiques pour le contrôle fiscal, l'atténuation des risques de liquidité et la gestion de la dette. Comprendre ces différences aide à évaluer les risques au sein d'un produit financier, comme l'adaptation des besoins de trésorerie et l'évaluation du risque de défaut. Le flux de trésorerie peut être utilisé comme une mesure alternative des bénéfices d'une entreprise lorsque les concepts de comptabilité d'exercice ne représentent pas les réalités économiques, par exemple lorsqu'une entreprise troque ses produits plutôt que de les vendre contre de l'argent.
Cadre réglementaire et programmes de soutien au Canada
L'environnement réglementaire canadien fournit des cadres et des programmes de soutien spécifiques liés à la gestion du flux de trésorerie. Le Conseil des normes comptables établit les normes pour la déclaration financière, y compris l'état des flux de trésorerie obligatoire. Cela assure la cohérence et la comparabilité pour les investisseurs et les prêteurs analysant les entreprises canadiennes. Pour les entreprises agricoles, le gouvernement fédéral administre un programme d'avance à faible taux d'intérêt pour le bétail et les cultures, un soutien notable où les premiers 100 000 $ avancés sont sans intérêt. Ce programme aide à combler les écarts de trésorerie inhérents aux cycles de production saisonniers. De plus, le Programme de financement des petites entreprises du Canada publie des résumés des activités financières, y compris des données sur les flux de trésorerie liées aux revenus et aux dépenses par année financière pour les prêts et les réclamations. Ces soutiens institutionnels soulignent l'importance accordée à la santé des flux de trésorerie au sein de l'économie canadienne. Les entreprises doivent également gérer les retenues sur la paie qui affectent le flux de trésorerie, y compris les contributions obligatoires au Régime de pensions du Canada et à l'assurance-emploi, qui sont des sorties de trésorerie pour les employeurs et des déductions des entrées de trésorerie des employés. Comprendre ces obligations est une partie clé de la prévision et de la budgétisation précises des flux de trésorerie pour les entreprises et les particuliers.
Questions fréquentes
Quelle est la différence entre le flux de trésorerie et le bénéfice?
Le bénéfice est une mesure comptable des gains calculée sur une base d'exercice, enregistrant les revenus lorsqu'ils sont gagnés et les dépenses lorsqu'elles sont engagées. Le flux de trésorerie mesure le mouvement réel de l'argent entrant et sortant d'une entreprise. Une entreprise peut être rentable mais quand même connaître un flux de trésorerie négatif si, par exemple, elle a fait de nombreuses ventes à crédit mais n'a pas encore encaissé l'argent. Inversement, une entreprise pourrait avoir un flux de trésorerie positif provenant d'un prêt mais ne pas être rentable.
Pourquoi le flux de trésorerie est-il important pour une petite entreprise canadienne?
Le flux de trésorerie est vital pour les petites entreprises canadiennes car il détermine leur capacité à payer les factures, à verser les salaires, à servir la dette et à investir dans la croissance. Même une entreprise rentable peut faire faillite si elle manque de liquidités. Les prêteurs au Canada, comme les banques, analysent spécifiquement le flux de trésorerie (souvent en utilisant l'EBITDA moins les paiements de dette) pour décider combien d'argent ils sont prêts à prêter. Une bonne gestion du flux de trésorerie aide également les entreprises à traverser les dépenses imprévues et les ralentissements économiques.
Comment puis-je améliorer mon flux de trésorerie personnel au Canada?
Améliorer le flux de trésorerie personnel commence par créer un budget détaillé à l'aide d'un calculateur de flux de trésorerie mensuel. Suivez tous les revenus après déductions pour les impôts, l'assurance-emploi et le RPC, et catégorisez les dépenses comme fixes, variables et discrétionnaires. L'objectif est de s'assurer que vos revenus dépassent vos dépenses fixes pour les besoins de base. Tout surplus peut être utilisé pour rembourser la dette, constituer un fonds d'urgence ou financer des objectifs. Si vous avez un déficit, concentrez-vous sur la réduction des dépenses variables et discrétionnaires, comme le divertissement ou les restaurants.
Que sont les flux de trésorerie d'exploitation, d'investissement et de financement?
Ce sont les trois catégories d'un état des flux de trésorerie. Le flux de trésorerie d'exploitation provient des activités principales d'une entreprise, comme l'argent reçu des clients et payé aux fournisseurs. Le flux de trésorerie d'investissement concerne l'achat ou la vente d'actifs à long terme, comme de l'équipement ou des titres. Le flux de trésorerie de financement implique des transactions avec les propriétaires et les créanciers, y compris l'émission d'actions, l'emprunt d'argent, le paiement de dividendes ou le remboursement de dette. Ensemble, ils montrent toutes les sources et utilisations de la trésorerie d'une entreprise.
Une entreprise peut-elle avoir un flux de trésorerie positif mais être non rentable?
Oui, une entreprise peut avoir un flux de trésorerie positif tout en étant non rentable. Cela peut se produire si l'entreprise reçoit une injection importante de liquidités provenant d'un prêt ou d'un investissement, vend un actif important ou retarde le paiement de ses fournisseurs. Le flux de trésorerie positif dans ce scénario n'est pas généré par des opérations rentables et peut ne pas être durable à long terme. Cela souligne pourquoi la rentabilité et le flux de trésorerie doivent être analysés ensemble pour comprendre la santé financière d'une entreprise.
Qu'est-ce qu'un état des flux de trésorerie et est-il requis au Canada?
Un état des flux de trésorerie est un document financier obligatoire qui montre combien de liquidités ont circulé dans et hors d'une entreprise canadienne au cours d'une période spécifique. C'est un rapport obligatoire pour les entreprises au Canada, fournissant un registre détaillé des transactions monétaires réelles. L'état catégorise les flux de trésorerie en trois domaines clés : les activités d'exploitation provenant de l'activité principale, les activités d'investissement pour les actifs à long terme et les activités de financement avec les propriétaires et les créanciers. Ce document est essentiel car il révèle la liquidité d'une entreprise et sa capacité à respecter ses obligations, offrant une vue de la santé financière qui diffère des états des résultats basés sur le bénéfice. Il extrait des données de l'état des résultats et du bilan pour montrer toutes les sources et utilisations de la trésorerie, aboutissant à un chiffre net pour la période.
Sources et lectures complémentaires
- Cash flow (Wikipedia) en.wikipedia.org
- What is Cash Flow bdc.ca
- Monthly Cash Flow Calculator rbcroyalbank.com
- Understanding and managing cash flow fcc-fac.ca
- Cash Flow Management for Canadian Businesses floatfinancial.com
- What is a Statement of Cash Flows in Canada? Full Guide charityaccountingfirm.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.