Le feuillet T4, officiellement appelé l'état de la rémunération payée, est le document fiscal annuel émis par les employeurs canadiens à leurs employés. Il résume tous les revenus d'emploi gagnés et les retenues correspondantes pour l'impôt sur le revenu, le Régime de pensions du Canada (RPC) et l'assurance-emploi (AE) au cours de l'année civile. Ce feuillet est un document fondamental pour produire une déclaration de revenus personnelle, car il fournit les chiffres que l'Agence du revenu du Canada (ARC) utilise pour vérifier les revenus déclarés. Tout Canadien ayant reçu un revenu d'emploi aura besoin de son T4 pour remplir ses impôts avec précision et à temps.
Objectif et exigences légales du T4
Le feuillet T4 sert de registre officiel de la relation financière entre un employeur et un employé pour une année d'imposition donnée. Sa fonction principale est de rapporter toute la rémunération payée et les retenues statutaires correspondantes, assurant ainsi que l'employé et l'Agence du revenu du Canada aient des registres synchronisés. Les employeurs sont légalement tenus de préparer et d'émettre un feuillet T4 pour tout employé qui répond à des critères spécifiques établis par l'ARC. Un employeur doit émettre un T4 si l'employé a gagné plus de 500 $ au cours de l'année civile et ne figure pas sur une liste d'exceptions, ou si l'employeur a retenu de l'impôt sur le revenu, des cotisations au RPC, au RRQ ou des primes d'AE sur la paie de l'employé. L'obligation d'émettre un T4 s'applique à tous les types d'employés, y compris les travailleurs à temps plein, à temps partiel, saisonniers et à commission. Le feuillet n'est pas utilisé pour les travailleurs autonomes ou les propriétaires d'entreprises non constituées, qui reçoivent plutôt un feuillet T4A pour certains paiements.
Les employeurs doivent distribuer le feuillet T4 à l'employé et en déposer une copie identique auprès de l'ARC au plus tard le dernier jour de février suivant l'année d'imposition en question. Cette date limite est stricte. Par exemple, les feuillets T4 pour l'année d'imposition 2025 doivent être émis au plus tard le 28 février 2026. Cela s'applique même si l'employé a quitté l'entreprise au cours de l'année. L'ARC impose des pénalités pour dépôt tardif, qui peuvent aller de 10 $ par jour pour les entreprises avec jusqu'à 50 feuillets à un maximum de 7 500 $ pour les très grands employeurs. En plus des feuillets individuels, les employeurs doivent également déposer un Sommaire T4, un formulaire d'une page qui totalise les revenus et les déductions déclarés sur tous les feuillets T4 de l'entreprise. L'ARC encourage le dépôt électronique par le biais de son portail en ligne, bien que le dépôt papier reste une option pour les employeurs ayant moins de 50 employés.
Composantes clés et numéros de case
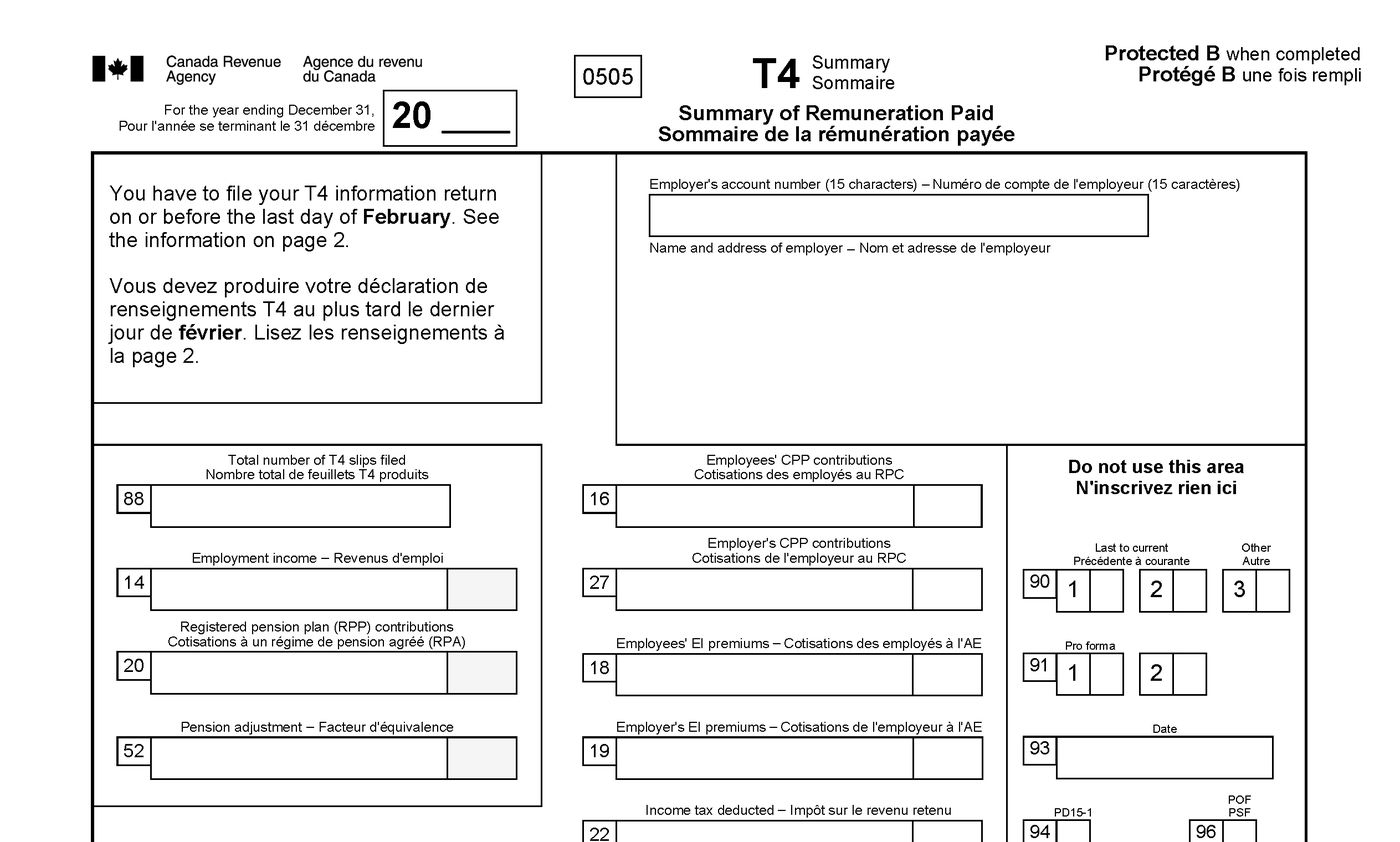
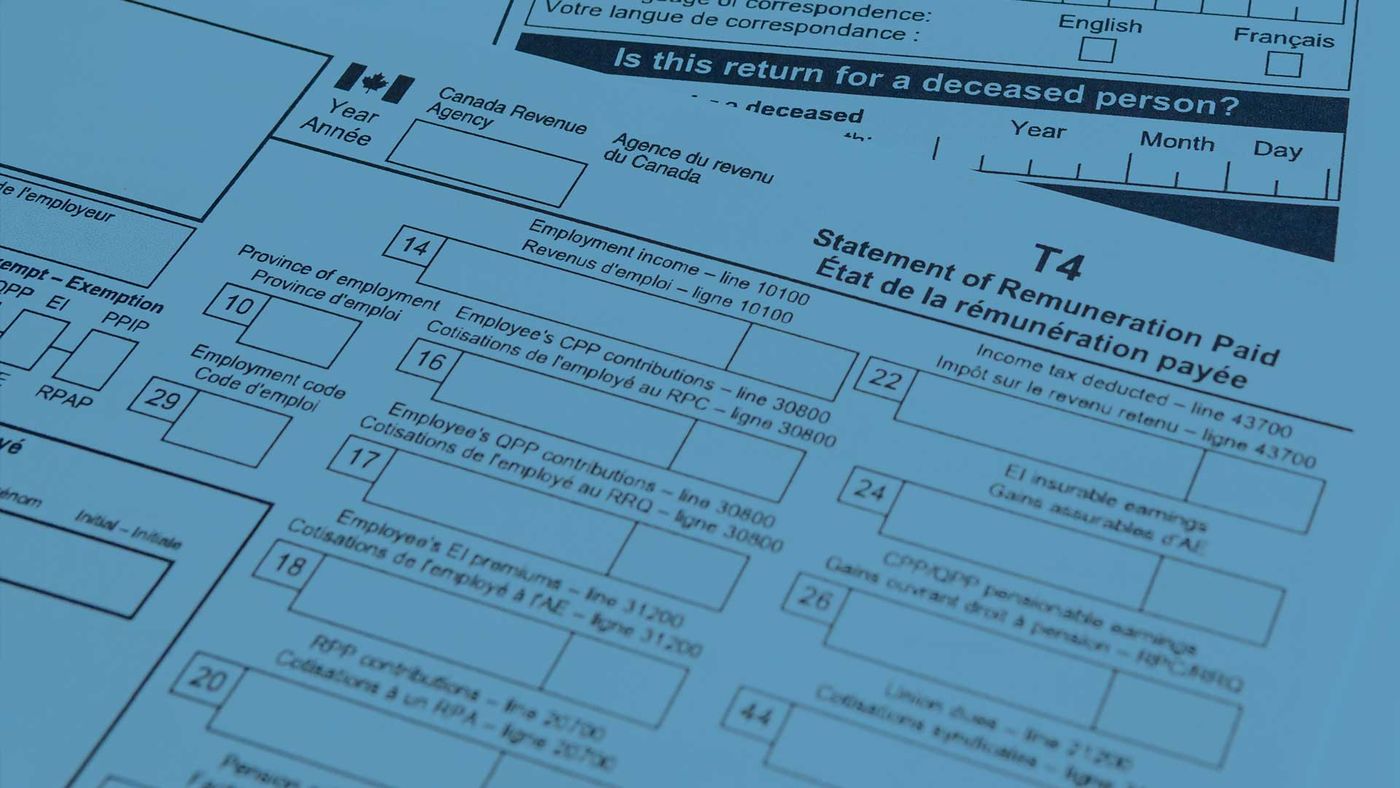
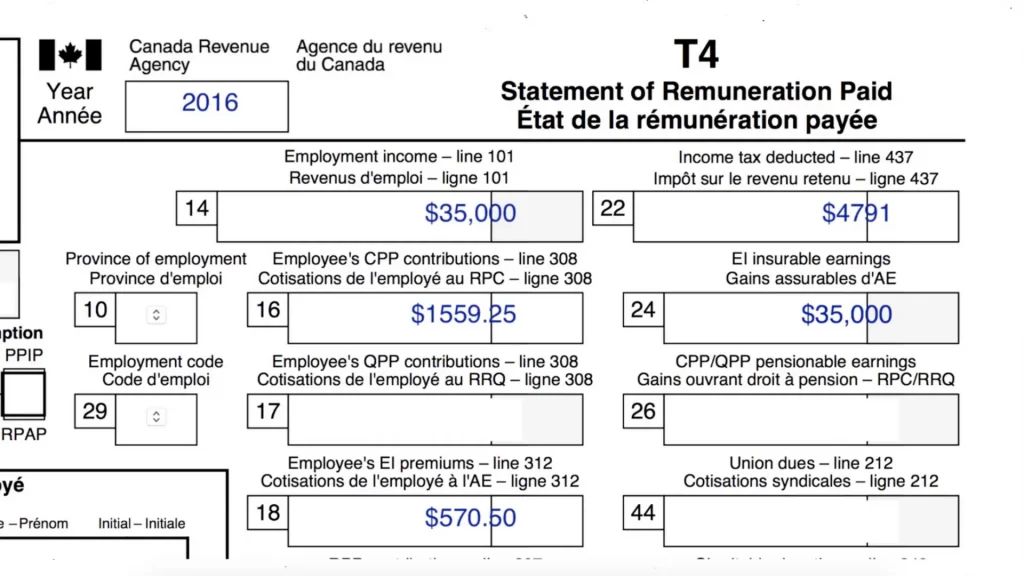
Un feuillet T4 est divisé en sections d'identification et en une série de cases numérotées qui rapportent des détails financiers spécifiques. La zone d'identification comprend les noms, adresses et numéros d'assurance sociale de l'employeur et de l'employé, qui sont cruciaux pour que l'ARC puisse associer le feuillet au bon dossier fiscal. Les cases numérotées fournissent les données substantielles nécessaires à la production de la déclaration fiscale, chaque case ayant un objectif distinct. La case la plus critique est la case 14, intitulée Revenu d'emploi, qui rapporte le total des gains avant déductions, y compris le salaire, les traitements, les primes, les commissions et l'indemnité de vacances. La case 22 rapporte le total de l'impôt sur le revenu retenu, englobant l'impôt fédéral et provincial retenu tout au long de l'année.
D'autres cases essentielles détaillent les cotisations aux programmes nationaux. La case 16 montre les cotisations de l'employé au Régime de pensions du Canada (RPC), tandis que la case 17 est utilisée pour les cotisations au Régime de rentes du Québec (RRQ) pour les employés au Québec. La case 18 rapporte les primes d'assurance-emploi (AE) de l'employé retenues. Les cases 24 et 26 sont des chiffres de soutien. La case 24 montre les gains assurables utilisés pour calculer les primes d'AE, et la case 26 montre les gains ouvrant droit à pension utilisés pour calculer les cotisations au RPC ou au RRQ. La case 52 rapporte le facteur d'équivalence, qui reflète la valeur des avantages accumulés dans un régime de pension agréé de l'employeur et affecte le droit de cotisation au REER de l'employé. Le feuillet peut également inclure une zone « Autres renseignements » au bas pour déclarer des éléments spécifiques à l'aide de codes, tels que les cotisations syndicales ou les exemptions fiscales en vertu de la Loi sur les Indiens.
Comment obtenir et accéder à vos feuillets T4
Les employés reçoivent généralement leur feuillet T4 directement de leur employeur d'ici la fin février. Les employeurs peuvent distribuer ces feuillets en format papier ou électronique, bien que la distribution électronique nécessite le consentement préalable de l'employé. Si vous ne recevez pas votre T4 d'ici début mars, votre première étape devrait être de contacter le service de paie ou les ressources humaines de votre employeur pour demander une copie. Ils sont tenus de la fournir. Si vous ne parvenez pas à obtenir une copie de votre employeur, ou si vous avez besoin d'un T4 d'une année d'imposition précédente, vous pouvez y accéder directement auprès de l'Agence du revenu du Canada. L'ARC conserve des copies de tous les feuillets fiscaux, y compris les T4, dans votre dossier personnel Mon dossier de l'ARC, et vous pouvez les visualiser, les imprimer ou enregistrer des copies PDF pour les années courantes et passées une fois connecté.
L'ARC conserve des copies de tous les feuillets fiscaux, y compris les T4, dans votre dossier personnel Mon dossier de l'ARC. Pour y accéder, vous devez vous inscrire et vous connecter au portail en ligne de l'ARC. Il existe trois méthodes principales pour vous connecter : utiliser un identifiant utilisateur et un mot de passe de l'ARC, vous connecter via un partenaire de connexion comme votre service bancaire en ligne, ou utiliser des identifiants provinciaux si vous habitez en Colombie-Britannique ou en Alberta. Lors de l'inscription, l'ARC vérifiera votre identité à l'aide de votre numéro d'assurance sociale, de votre date de naissance, de votre code postal et d'un chiffre provenant d'une déclaration de revenus antérieure. Pour des raisons de sécurité, l'ARC enverra un code de sécurité par la poste à votre adresse au dossier, bien que vous puissiez peut-être effectuer une vérification d'identité instantanée à l'aide de votre téléphone intelligent pour contourner cette attente. Une fois connecté, vous pouvez visualiser, imprimer ou enregistrer des copies PDF de vos feuillets T4 pour les années courantes et passées.
Erreurs courantes et procédures de correction
Les erreurs sur les feuillets T4, bien qu'indésirables, se produisent et doivent être corrigées pour assurer une déclaration fiscale précise. Les erreurs courantes commises par les employeurs incluent l'inscription d'un numéro d'assurance sociale (NAS) incorrect, la déclaration erronée du revenu d'emploi dans la case 14, ou la fourniture de montants incorrects pour les cotisations au RPC dans la case 16 ou les primes d'AE dans la case 18. D'autres omissions fréquentes sont le fait de ne pas déclarer les avantages imposables ou les déductions comme les cotisations syndicales ou les cotisations à un régime de pension agréé. De telles erreurs peuvent entraîner des écarts dans la déclaration de revenus de l'employé et peuvent déclencher une nouvelle cotisation ou une vérification de l'ARC.
Si un employé identifie une erreur sur son feuillet T4, il doit contacter immédiatement le service de paie de son employeur. L'employeur est responsable de corriger l'erreur en émettant un feuillet T4 modifié, souvent appelé feuillet T4 avec information modifiée. Le feuillet corrigé doit être envoyé à la fois à l'employé et à l'ARC. Les employés devraient attendre de recevoir le feuillet corrigé avant de produire leur déclaration de revenus pour s'assurer de déclarer les chiffres exacts. Les employeurs qui déposent en retard ou soumettent des informations incorrectes font face à des pénalités de l'ARC, ce qui constitue une forte incitation pour les entreprises à utiliser un logiciel de paie fiable et à vérifier les détails avant la soumission.
Pour maintenir la conformité et l'exactitude, les employeurs doivent être vigilants face à plusieurs écueils spécifiques. Une erreur courante est d'inscrire le mauvais numéro d'assurance sociale pour les employés, ce qui est crucial pour que l'ARC puisse faire correspondre le feuillet T4 avec la déclaration de revenus de l'employé. Une autre erreur fréquente est de mal déclarer le revenu d'emploi de l'employé dans la case 14, qui doit inclure tous les salaires, primes et autres paiements. Les employeurs déclarent parfois incorrectement les cotisations au RPC dans la case 16 ou les primes d'AE dans la case 24. Le fait de ne pas déclarer des déductions comme les cotisations syndicales ou les dons de bienfaisance est une autre erreur courante qui peut affecter la déclaration de revenus d'un employé.
- Inscrire un numéro d'assurance sociale (NAS) incorrect pour l'employé.
- Déclarer incorrectement le revenu d'emploi total dans la case 14.
- Déclarer incorrectement les cotisations au RPC de l'employé dans la case 16 ou les primes d'AE dans la case 18.
- Omettre de déclarer des déductions telles que les cotisations syndicales, les cotisations REER ou les dons de bienfaisance.
- Omettre des avantages imposables comme l'utilisation personnelle d'un véhicule de société ou des primes d'assurance payées par l'employeur.
- Ne pas déposer les feuillets T4 et le Sommaire T4 qui les accompagne avant la date limite de février.
Avantages imposables et circonstances de déclaration spéciales
Au-delà du salaire de base et des traitements, un feuillet T4 doit déclarer divers avantages imposables fournis par un employeur dans le cadre de la rémunération d'un employé. Ces avantages sont considérés comme un revenu et sont assujettis à l'impôt sur le revenu, aux cotisations au RPC/RRQ et aux primes d'AE. Les avantages imposables courants incluent l'utilisation personnelle d'un véhicule de société, les primes payées par l'employeur pour une assurance-vie temporaire collective, et certains avantages de santé et dentaires si entièrement payés par l'employeur. Les options d'achat d'actions et la rémunération en actions où un gain imposable a été réalisé doivent également être déclarés. Ces montants sont généralement inclus dans le total de la case 14 et sont détaillés séparément dans la case 40, intitulée Autres avantages imposables.
Les codes de déclaration spéciaux dans la section « Autres renseignements » au bas du feuillet T4 sont utilisés pour des circonstances spécifiques. Par exemple, le code 33 est pour l'aide au voyage médical, le code 43 est pour les déductions pour les Forces armées canadiennes et la police, et le code 71 est pour les exemptions fiscales qui relèvent de la Loi sur les Indiens. Il existe également des règles spécifiques pour certains types de travailleurs. L'assurance-vie temporaire collective imposable pour les employés actuels doit être déclarée sur un T4 quel que soit le montant, tandis que pour les anciens employés, elle est déclarée sur un T4A si elle dépasse 50 $. Le feuillet comprend également la case 28 pour indiquer si un employé était exempté des cotisations au RPC/RRQ ou des primes d'AE pour toute l'année, et la case 29 pour les codes identifiant des professions spécifiques comme les chauffeurs de taxi ou les participants au Programme des travailleurs agricoles saisonniers.
Les types de revenus et de paiements qui doivent être inclus dans la case 14, Revenu d'emploi, sont clairement définis. Cette case doit montrer le revenu d'emploi total, y compris les salaires, traitements et primes que l'employé a reçus au cours de l'année civile. Elle inclut également d'autres formes de revenus telles que les commissions d'emploi et tout avantage imposable. Tous les paiements effectués à l'employé pour l'année doivent être résumés avec précision dans cette case. S'assurer que tous les revenus sont inclus est essentiel pour une déclaration correcte à l'Agence du revenu du Canada.
- Salaire et traitements réguliers.
- Primes et commissions.
- Indemnité de vacances.
- Allocations imposables, comme les allocations de repas payées en argent.
- La valeur des avantages non monétaires comme une place de stationnement ou des cartes-cadeaux.
- Gains imposables provenant d'options d'achat d'actions ou de rémunération en actions.
L'écosystème du feuillet T4 et les documents connexes
Le feuillet T4 est le document principal pour le revenu d'emploi, mais il existe dans un écosystème plus large de feuillets d'information fiscale canadiens. Comprendre les formulaires connexes aide à clarifier quel revenu est déclaré où. Le feuillet T4A, ou État des prestations de retraite, de pension et de revenus divers, est un cousin clé. Il est utilisé pour déclarer les revenus qui ne proviennent pas de l'emploi, tels que les commissions de travailleur autonome, les paiements de pension, les indemnités de retraite et les honoraires payés aux entrepreneurs indépendants. Le feuillet T5 est pour déclarer les revenus de placement comme les intérêts et les dividendes. Pour les employés, le Sommaire T4 est un document d'accompagnement critique déposé par l'employeur. Il n'est pas remis aux employés mais est envoyé à l'ARC pour résumer les totaux de tous les feuillets T4 individuels émis par cette entreprise.
Lors de la production d'une déclaration de revenus personnelle, les chiffres de votre feuillet T4 sont entrés dans les lignes correspondantes de votre déclaration. De nombreux Canadiens utilisent le service Remplissage automatique de ma déclaration de l'ARC via un logiciel fiscal certifié pour rationaliser ce processus. Ce service télécharge de manière sécurisée les informations des T4 et autres feuillets fiscaux que l'ARC a au dossier et remplit automatiquement les bonnes cases de la déclaration de revenus, réduisant ainsi les erreurs de saisie manuelle. Il est important de recouper les données pré-remplies avec tout feuillet physique que vous avez reçu pour assurer l'exhaustivité, surtout si vous avez plusieurs employeurs ou des avantages complexes.
L'ARC fournit plusieurs méthodes officielles pour que les employeurs distribuent les feuillets T4 à leurs employés. Les employeurs peuvent distribuer les feuillets T4 électroniquement s'ils obtiennent d'abord le consentement de l'employé, par exemple par courriel ou via un portail en ligne sécurisé. Si un employé ne consent pas à la livraison électronique, l'employeur doit fournir une copie papier. Les employeurs doivent remettre le feuillet T4 aux employés au plus tard le dernier jour de février suivant l'année d'imposition. Ils doivent également déposer des copies identiques auprès de l'Agence du revenu du Canada avant la même date limite.
- Fournir une copie papier du feuillet directement à l'employé.
- Envoyer une copie papier à la dernière adresse connue de l'employé.
- Distribuer le feuillet électroniquement, mais seulement avec le consentement préalable de l'employé.
Questions fréquentes
Quelle est la différence entre un feuillet T4 et un feuillet T4A ?
Un feuillet T4 rapporte le revenu provenant de l'emploi, y compris le salaire, les traitements et les avantages imposables d'un employeur. Un feuillet T4A rapporte d'autres types de revenus ne provenant pas de l'emploi, tels que les paiements de pension, les indemnités de retraite, les commissions de travailleur autonome et les honoraires payés aux entrepreneurs indépendants. Si vous êtes un employé, vous recevez un T4. Si vous êtes un entrepreneur ou recevez un revenu de pension, vous recevez généralement un T4A.
Que signifie la case 14 sur le feuillet T4 ?
La case 14, intitulée Revenu d'emploi, est l'une des cases les plus importantes du feuillet T4. Elle montre votre total des gains de votre employeur avant toute déduction. Ce montant comprend votre salaire ou traitement régulier, les primes, les commissions, l'indemnité de vacances et la valeur de tout avantage imposable. Vous déclarez ce chiffre dans votre déclaration de revenus personnelle comme votre revenu d'emploi.
Que dois-je faire si je n'ai pas reçu mon feuillet T4 d'ici mars ?
Si vous n'avez pas reçu votre feuillet T4 d'ici début mars, contactez d'abord le service de paie ou les ressources humaines de votre employeur pour demander une copie. Les employeurs sont tenus de fournir les feuillets T4 à leurs employés au plus tard le dernier jour de février suivant l'année d'imposition. Si vous ne pouvez pas obtenir une copie de votre employeur, vous pouvez accéder à une copie numérique via votre dossier Mon dossier de l'ARC sur le site Web de l'Agence du revenu du Canada. L'ARC conserve des copies de tous les feuillets fiscaux déposés à votre nom, y compris les feuillets T4 des années courantes et passées. Cet accès en ligne fournit une méthode fiable pour récupérer vos informations fiscales pour produire votre déclaration.
Mon employeur peut-il me donner mon feuillet T4 électroniquement ?
Oui, les employeurs peuvent distribuer les feuillets T4 électroniquement, mais ils doivent d'abord obtenir votre consentement pour le faire. Si vous donnez votre consentement, votre employeur peut vous envoyer le feuillet par courriel ou le rendre disponible via un portail en ligne sécurisé. Si vous ne consentez pas à la livraison électronique, votre employeur est légalement tenu de vous fournir une copie papier du feuillet T4 avant la date limite requise. Cette date limite est le dernier jour de février suivant l'année d'imposition en question. La distribution électronique est une méthode courante et efficace utilisée par de nombreux employeurs au Canada.
Que se passe-t-il s'il y a une erreur sur mon feuillet T4 ?
Si vous trouvez une erreur sur votre feuillet T4, comme un montant de revenu incorrect ou un numéro d'assurance sociale erroné, vous devez en informer immédiatement le service de paie de votre employeur. L'employeur est responsable de corriger l'erreur et de vous émettre un feuillet T4 modifié. Il doit également déposer la version corrigée auprès de l'Agence du revenu du Canada. Il est important d'attendre le feuillet corrigé avant de produire votre déclaration de revenus personnelle pour vous assurer de déclarer des informations exactes. Produire une déclaration avec des données incorrectes peut entraîner des problèmes tels qu'une nouvelle cotisation fiscale ou une vérification.
Sources et lectures complémentaires
- What Is a T4 Slip? | Rippling Glossary rippling.com
- T4 slip: what it is and how to get yours wealthsimple.com
- How to Request a T4 From the CRA? - TurboTax® Canada turbotax.intuit.ca
- T4 slip | Deel deel.com
- What is a T4 slip? A guide for Canadian employers xero.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.