Une facture pro forma est une facture préliminaire émise par un vendeur avant l'expédition des marchandises ou la prestation de services. Elle détaille les coûts estimés, les quantités et les conditions d'une transaction proposée, servant de devis détaillé pour l'acheteur. Au Canada, ce document est particulièrement vital pour le commerce international, aidant à établir les attentes et à faciliter les processus douaniers. Avec des exportations canadiennes évaluées à 712,8 milliards de dollars en 2024, principalement portées par les petites et moyennes entreprises, comprendre et utiliser correctement les factures pro forma est essentiel pour un commerce transfrontalier fluide.
Définition et objectif principal
Une facture pro forma est un document généré de manière courante dans les affaires, conformément à la norme de fournir une estimation de courtoisie. Le terme pro forma est latin pour « pour la forme », indiquant son rôle de devis formalisé. Dans le commerce, elle exprime l'engagement du vendeur de vendre des marchandises à des prix et conditions spécifiés avant que la vente ne soit finalisée. Elle est utilisée pour déclarer la valeur de la transaction et s'assurer que les deux parties s'entendent sur les détails pour éviter des désaccords ultérieurs. De manière cruciale, ce n'est pas une véritable facture à des fins comptables, car elle n'enregistre pas de comptes clients ou fournisseurs.
L'objectif principal est d'apporter de la clarté et de fixer les attentes avant que des ressources ne soient engagées. Pour le vendeur, elle sécurise l'accord de l'acheteur sur le prix et la portée. Pour l'acheteur, elle permet de réviser les coûts, d'organiser le financement ou de se préparer au dédouanement. Dans le contexte du commerce international canadien, où plus de 53 000 entreprises ont exporté des marchandises en 2024, ce document préliminaire est un outil clé dans les étapes de négociation et de planification d'un envoi.
Composantes clés et création
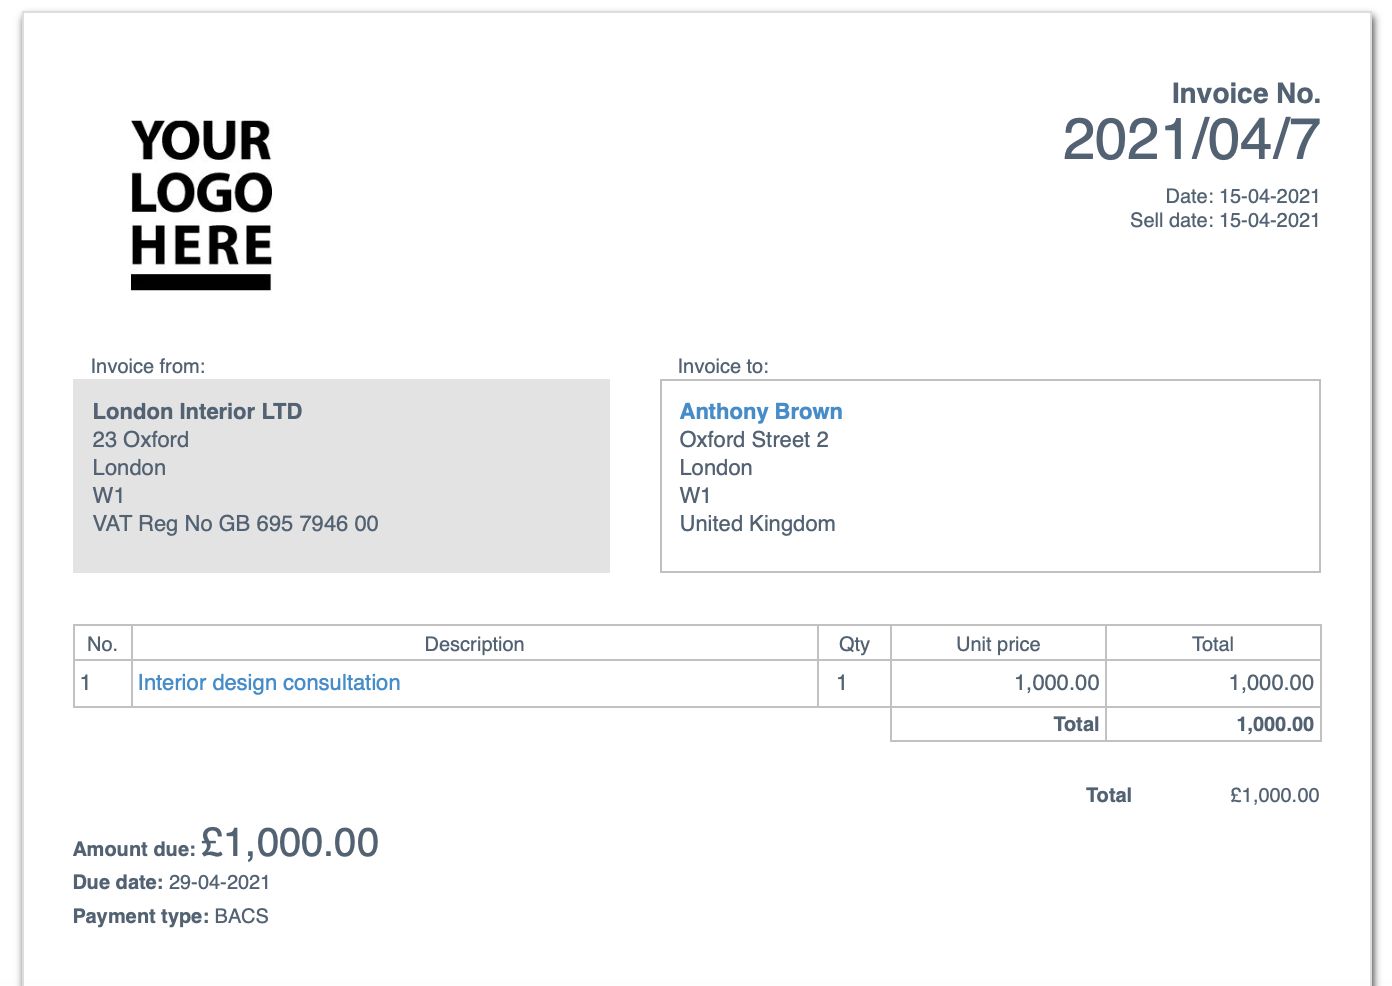
Une facture pro forma complète doit inclure des détails spécifiques pour être efficace et éviter la confusion. Elle doit modéliser la vente proposée aussi précisément que possible, fournissant un détail clair de tous les coûts anticipés. Le document doit être clairement identifié comme une facture pro forma pour le distinguer d'une facture commerciale finale. Les champs essentiels incluent les noms et adresses complets des entreprises du vendeur et de l'acheteur, ainsi que les coordonnées. Pour les envois internationaux, le numéro d'identification fiscale de l'acheteur et tout détail pertinent de permis d'importation sont également nécessaires.
La liste détaillée des marchandises ou services est le cœur du document. Chaque ligne doit inclure une description, une quantité, un prix unitaire et un prix total. Une description brève mais spécifique aide à prévenir les retards douaniers. La facture doit ensuite résumer toutes les charges, y compris les sous-totaux, les frais d'expédition, l'assurance, les frais de manutention et toute taxe estimée comme la TPS/TVH. La devise de la transaction doit être explicitement indiquée, car cela est critique pour les paiements internationaux. Enfin, la section des conditions doit préciser la date d'échéance du paiement, les méthodes acceptées, la date de livraison prévue et les Incoterms pertinents pour clarifier les responsabilités d'expédition.
Créer une facture pro forma implique une séquence logique d'étapes pour assurer exactitude et professionnalisme. Rassemblez les informations complètes de l'acheteur et du vendeur, y compris les numéros d'identification fiscale internationaux le cas échéant. Compilez une liste détaillée et itemisée de tous les produits ou services avec quantités et prix unitaires. Calculez toutes les charges et taxes supplémentaires pour fournir un coût total estimé. Définissez des conditions de paiement et de livraison claires, y compris les Incoterms pour les ventes internationales. Revoyez tous les détails pour exactitude et envoyez le document à l'acheteur pour approbation. De nombreuses entreprises canadiennes utilisent des modèles numériques préétablis pour rationaliser ce processus et s'assurer qu'aucun champ critique n'est omis. L'objectif est de produire un document qui ne laisse aucune place à l'ambiguïté, favorisant la confiance et facilitant le chemin vers une vente finale.
Facture pro forma vs facture commerciale et facture douanière
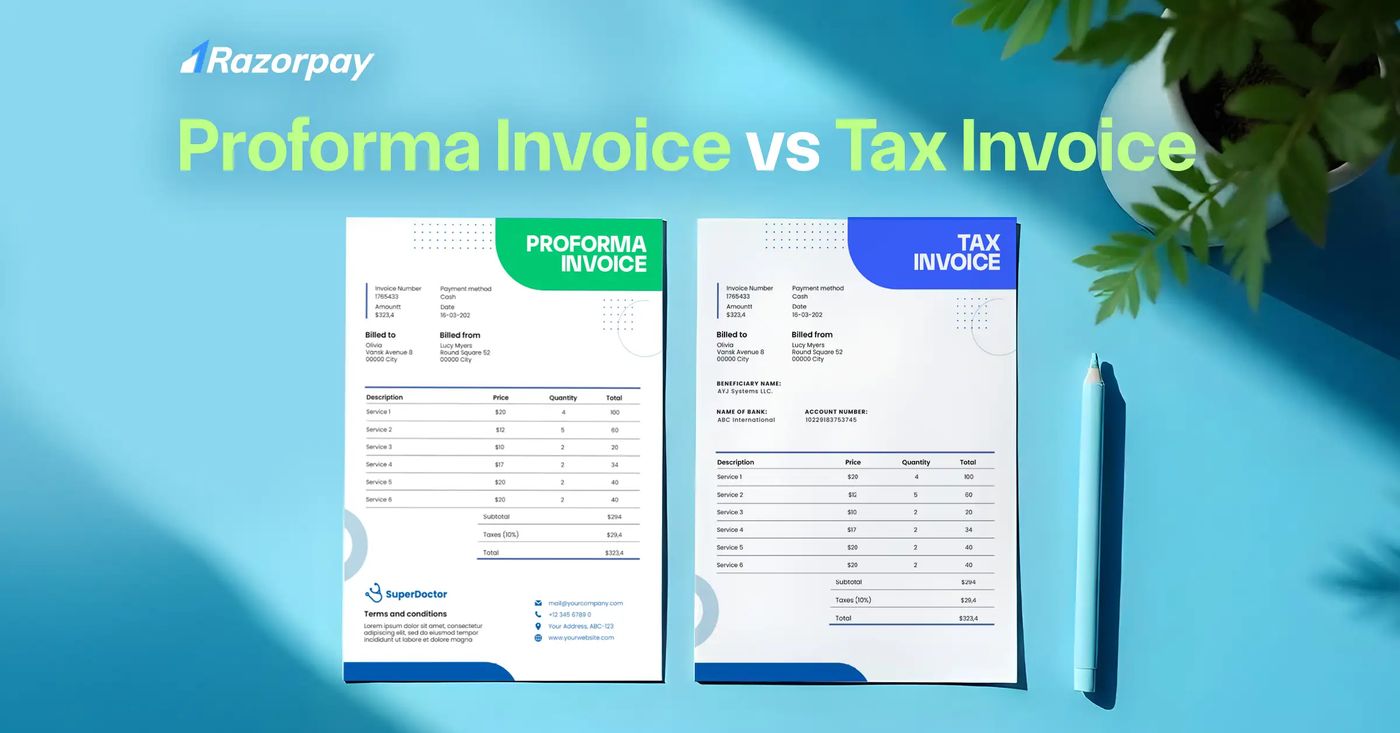
Comprendre les distinctions entre une facture pro forma, une facture commerciale et une facture douanière est fondamental pour un commerce conforme, surtout au Canada. Une facture pro forma est une estimation préliminaire émise avant l'expédition des marchandises, utilisée pour la planification et l'entente. En revanche, une facture commerciale est le document officiel et légalement contraignant émis après la finalisation de la vente et lorsque les marchandises sont prêtes à être expédiées. La facture commerciale agit comme une demande formelle de paiement et est le registre principal à des fins comptables et fiscales. L'Agence des services frontaliers du Canada (ASFC) s'appuie sur la facture commerciale pour le dédouanement, l'utilisant pour identifier les envois, vérifier leur valeur et calculer les droits et taxes dus.
L'ASFC rejette strictement les factures pro forma comme document comptable douanier principal pour les entrées commerciales. Si une facture commerciale est manquante ou incomplète, la cargaison peut être retenue à la frontière jusqu'à ce qu'une facture valide ou une Facture des douanes canadiennes (formulaire CI1) complétée soit fournie. Les données sur une facture commerciale reflètent une facture pro forma mais doivent refléter les détails absolument finaux et réels de l'envoi. Les exigences pour ces documents au Canada sont prescrites par le gouvernement. Pour les importations commerciales, le Mémorandum D1-4-1 de l'ASFC précise qu'une facture commerciale est requise pour la plupart des envois. Cependant, pour les envois d'une valeur en douane de 2 500 $ ou plus, une Facture des douanes canadiennes (FDC) peut être requise à la place ou en plus de la facture commerciale. La FDC est un formulaire spécifique qui inclut toutes les données nécessaires aux autorités douanières canadiennes.
Le tableau suivant résume les différences et utilisations clés de ces documents commerciaux critiques. Il clarifie le stade auquel chacun est émis, son statut légal et son rôle spécifique dans le processus douanier canadien. Au Canada, ce processus est régi par l'Agence des services frontaliers du Canada (ASFC) et son système obligatoire de Gestion de l'évaluation et du recouvrement de l'ASFC (CARM). La facture commerciale est le document officiel requis pour le dédouanement des marchandises commerciales. Une facture pro forma est un document préliminaire utilisé avant qu'une vente ne soit finalisée et que les marchandises ne soient expédiées.
| Document | Stade d'émission | Statut légal | Utilisation aux douanes canadiennes |
|---|---|---|---|
| Facture pro forma | Avant la vente/expédition | Estimation non contraignante | Non acceptée pour le dédouanement |
| Facture commerciale | Après la vente, à l'expédition | Registre de vente contraignant | Document principal pour l'évaluation |
| Facture des douanes canadiennes (CI1) | Avec l'entrée commerciale | Formulaire douanier officiel | Requis pour les envois ≥ 2 500 $ ou lorsque la facture commerciale manque de données |
Pour les envois non commerciaux tels que les cadeaux, échantillons ou retours, une facture pro forma peut être utilisée pour déclarer la valeur aux douanes, car il n'y a pas de vente commerciale. Une facture pro forma est utilisée pour les envois contenant des articles qui ne sont pas achetés ou vendus. Cependant, une facture ou déclaration douanière est souvent recommandée pour de tels scénarios pour répondre aux exigences des agents frontaliers pour une déclaration d'exportation. L'utilisation d'une facture ou déclaration douanière est une pratique courante en Nouvelle-Zélande pour les envois postaux aériens.
Utilisation dans le commerce international canadien
Les factures pro forma jouent un rôle important dans l'activité commerciale internationale substantielle du Canada. Avec les petites et moyennes entreprises constituant 97 % de toutes les firmes exportatrices, une documentation préliminaire claire est essentielle. Ces factures aident les exportateurs canadiens à communiquer clairement les coûts aux acheteurs étrangers, ce qui est critique car les exportations vers les marchés non américains ont augmenté de 13,6 % ces dernières années. Le document permet à l'acheteur étranger d'organiser des lettres de crédit, d'obtenir des permis d'importation ou de se préparer à ses propres processus douaniers avant même que les marchandises ne soient fabriquées ou expédiées. Ceci est particulièrement important pour les transactions complexes impliquant des fusions, acquisitions ou nouveaux investissements en capital où des états financiers projetés sont nécessaires.
L'environnement réglementaire canadien pour les importations a été modernisé avec le système de Gestion de l'évaluation et du recouvrement de l'ASFC (CARM). CARM est le système numérique obligatoire pour les importateurs commerciaux afin de gérer leurs comptes douaniers, payer les droits et fournir une garantie financière. Bien qu'une facture pro forma soutienne la planification, le processus d'importation réel sous CARM nécessite la facture commerciale finale ou la CI1 pour la libération des marchandises. Les importateurs doivent être inscrits au Portail client CARM et l'utiliser pour leurs transactions, établissant leur propre garantie financière directe pour comptabiliser les droits et taxes comme l'exige l'ASFC.
Les règles canadiennes pour l'utilisation des factures pro forma dans le commerce s'alignent sur les pratiques internationales mais ont une application spécifique. Les douanes et la protection des frontières des États-Unis, par exemple, peuvent accepter temporairement une facture pro forma pour évaluer les droits et examiner les marchandises, mais l'importateur doit fournir une caution et produire une facture commerciale dans les 120 jours. Au Canada, l'ASFC n'a pas cette autorisation provisoire pour les envois commerciaux. Une facture commerciale ou une CI1 appropriée est requise au moment de l'entrée pour que les marchandises soient libérées, évitant ainsi des retards et des frais d'entreposage. Cette exigence stricte souligne l'importance d'avoir une documentation finale prête pour tout envoi commercial entrant au Canada.
Considérations comptables et légales
En comptabilité, les chiffres pro forma sont utilisés pour présenter des informations financières excluant les transactions inhabituelles ou non récurrentes. Cette pratique, qui a connu un boom à la fin des années 1990 parmi les entreprises du point-com, est distincte de l'utilisation des factures pro forma dans le commerce. Pour les factures, le principe comptable clé est qu'une facture pro forma n'est pas enregistrée dans les livres. Elle ne crée pas d'entrée de comptes clients pour le vendeur ou de comptes fournisseurs pour l'acheteur. Seule la facture commerciale subséquente déclenche ces écritures comptables et devient partie des registres de ventes officiels, des calculs du coût des marchandises vendues et des pistes de vérification.
Légalement, une facture pro forma est généralement considérée comme un accord contraignant sur les conditions décrites, mais ce n'est pas un document légalement contraignant de la même manière qu'une facture commerciale. Le prix et les détails peuvent changer avant la vente finale. La Securities and Exchange Commission des États-Unis a statué que l'utilisation de résultats pro forma pour obscurcir les résultats PCGR peut constituer une fraude si elle est utilisée pour tromper les investisseurs, soulignant le sérieux de la représentation erronée de la situation financière, bien que cela concerne les états financiers pro forma, pas les factures commerciales. Dans des contextes commerciaux comme l'obtention d'un prêt pour une startup, les banques peuvent demander des états financiers pro forma au lieu des déclarations de revenus pour vérifier les flux de trésorerie projetés.
Au Canada, à des fins fiscales, une facture pro forma n'est pas une facture fiscale pour la TPS/TVH. Les obligations de TPS/TVH d'un fournisseur commencent lorsqu'une facture finale est émise ou lorsque les marchandises sont livrées, selon la première éventualité. Par conséquent, la facture pro forma sert uniquement à documenter les conditions attendues, pas à réclamer des crédits de taxe sur les intrants ou à remettre des taxes. Cette distinction est importante pour les entreprises canadiennes afin de maintenir une tenue de registres conforme et d'éviter les erreurs de déclaration fiscale. Le rôle du document est purement préparatoire, aidant à la planification d'entreprise et à l'entente sans créer de passifs fiscaux immédiats.
Risques et pièges courants
Le risque principal associé aux factures pro forma dans un contexte canadien est le potentiel de retards douaniers et de pénalités financières. Soumettre une facture pro forma à l'ASFC à la place d'une facture commerciale ou d'une CI1 requise entraînera la rétention de l'envoi. Cela peut mener à des frais d'entreposage, des frais de surestarie et des clients frustrés attendant des marchandises retardées. La position de l'ASFC est claire, comme décrit dans le Mémorandum D17-1-4 sur la Libération des marchandises commerciales : seule une facture commerciale ou une CI1 est acceptée pour évaluer les droits et autoriser la libération. Cette application fait partie du mandat de l'ASFC pour assurer une collecte précise des revenus et la conformité aux règlements commerciaux.
Un autre risque significatif est l'ambiguïté ou l'erreur dans le document pro forma lui-même. Des descriptions vagues des marchandises, des codes du Système harmonisé (SH) incorrects ou des totaux mal calculés peuvent causer des désaccords entre l'acheteur et le vendeur plus tard dans le processus. Dans le commerce international, le code SH est un élément critique utilisé par les agences douanières mondiales pour classer les produits, appliquer les tarifs corrects et assurer la conformité. Un code incorrect sur la facture pro forma qui se reporte à la facture commerciale peut entraîner des évaluations de droits incorrectes et des amendes potentielles. De plus, omettre des détails clés comme les informations du destinataire, l'entité spécifique désignée pour recevoir le fret, peut aussi causer des échecs logistiques et des problèmes de dédouanement.
Les entreprises doivent aussi se méfier de traiter la facture pro forma comme un document comptable final. Puisqu'elle n'est pas enregistrée dans les livres, s'y fier pour les rapports financiers ou les projections de flux de trésorerie sans la facture commerciale de suivi peut mener à une gestion financière inexacte. De plus, bien que la facture pro forma fixe les attentes, sa nature non contraignante signifie que le vendeur n'est pas obligé de maintenir le prix cité si les coûts changent avant la vente finale, ce qui pourrait perturber les plans de l'acheteur si ce n'est pas communiqué correctement. Cela souligne l'importance d'une communication claire et d'utiliser la facture pro forma comme une étape dans le processus, pas la conclusion d'une transaction.
Contexte historique et autres utilisations de Pro Forma
Le terme « pro forma » a des applications au-delà des factures commerciales, ancrées dans des formalités historiques. Dans les contextes juridiques, les décisions de cour pro forma sont émises pour faciliter le processus légal et faire avancer les affaires. Au gouvernement, particulièrement dans le système de Westminster utilisé au Canada, les projets de loi pro forma sont une tradition de longue date. La pratique a été introduite pour la première fois à la Chambre des communes d'Angleterre en 1558 et symbolise l'autorité du parlement de discuter de questions au-delà de celles spécifiées par le chef de l'État. Ces projets de loi sont des législations incomplètes qui ne subissent qu'une première lecture et ne sont jamais considérés plus loin, servant un but purement cérémoniel.
Au Parlement du Canada, les projets de loi pro forma sont intitulés projet de loi C-1, Loi concernant l'administration des serments d'entrée en fonction, à la Chambre des communes, et projet de loi S-1, Loi concernant les chemins de fer au Sénat. Ces projets de loi sont présentés immédiatement avant le discours du Trône et ne subissent qu'une première lecture. Ils ne sont jamais considérés plus loin, servant purement comme une affirmation cérémonielle du privilège parlementaire. Cette utilisation souligne la signification plus large du terme d'accomplir une action comme une formalité, distincte de son application commerciale comme document d'affaires préliminaire mais fonctionnel.
Au Congrès des États-Unis, les sessions pro forma sont tenues pour remplir l'exigence constitutionnelle qu'aucune chambre ne peut s'ajourner pour plus de trois jours sans le consentement de l'autre. Ces sessions, où aucune affaire formelle n'est menée, ont été utilisées pour empêcher les nominations présidentielles en période de vacances. Un arrêt de la Cour suprême de 2014 dans NLRB v. Noel Canning a déterminé que la période entre de telles sessions pro forma n'était pas assez longue pour que le président invoque les pouvoirs de nomination en période de vacances. Ces diverses applications en droit, gouvernement et affaires partagent toutes le fil conducteur du concept pro forma satisfaisant une exigence formelle ou procédurale sans constituer une action substantielle ou un engagement final et contraignant.
Questions fréquentes
Une facture pro forma est-elle légalement contraignante au Canada ?
Une facture pro forma est généralement considérée comme un accord contraignant sur les conditions décrites, mais ce n'est pas un document légalement contraignant de la même manière qu'une facture commerciale finale. Elle sert de devis détaillé et d'estimation de bonne foi. Le prix et les spécificités peuvent changer entre la facture pro forma et la vente finale. Elle ne crée pas de compte fournisseur ou client formel et n'est pas enregistrée dans les systèmes comptables comme une transaction, ce qui la distingue d'une facture commerciale.
Quelle est la différence entre une facture pro forma et une facture commerciale ?
Une facture pro forma est une estimation préliminaire émise avant l'expédition des marchandises, utilisée pour la planification et l'entente. Une facture commerciale est le document officiel et final émis après la finalisation de la vente et l'expédition des marchandises. C'est un registre de vente légalement contraignant et une demande de paiement. À des fins douanières, seule la facture commerciale est acceptée par les autorités comme l'ASFC pour évaluer les droits et taxes et libérer les envois, tandis qu'une facture pro forma n'est utilisée que dans la phase pré-expédition.
Dois-je facturer la TPS/TVH sur une facture pro forma ?
Non, une facture pro forma n'est pas une facture fiscale à des fins de TPS/TVH. Ce n'est qu'une estimation des coûts. Vos obligations de TPS/TVH en tant que vendeur commencent lorsque vous émettez une facture commerciale finale ou lorsque les marchandises sont livrées, selon la première éventualité. La facture pro forma peut inclure une estimation de ces taxes pour l'information de l'acheteur, mais elle ne constitue pas un document de remise ou de réclamation pour les autorités fiscales et ne peut être utilisée pour réclamer des crédits de taxe sur les intrants.
Puis-je utiliser une facture pro forma pour le dédouanement canadien ?
Non, vous ne pouvez pas utiliser une facture pro forma pour le dédouanement canadien des marchandises commerciales. L'Agence des services frontaliers du Canada rejette strictement les factures pro forma comme documents comptables douaniers principaux. Pour les entrées commerciales, l'ASFC exige une facture commerciale valide ou, pour les envois d'une valeur de 2 500 $ ou plus, une Facture des douanes canadiennes (formulaire CI1). Soumettre seulement une facture pro forma entraînera la rétention de votre envoi à la frontière selon les règles de Libération avant paiement jusqu'à ce que la documentation correcte soit fournie, ce qui peut causer des retards significatifs et des frais d'entreposage.
Quand devrais-je envoyer une facture pro forma ?
Vous devriez envoyer une facture pro forma après qu'un acheteur a accepté votre devis mais avant que la vente ne soit finalisée et avant que les marchandises ne soient fabriquées, emballées ou expédiées. Ce document agit comme un devis contraignant ou un bon de commande confirmé, mettant par écrit tous les termes convenus. L'envoyer à ce stade permet à l'acheteur de réviser les coûts et conditions détaillés, d'organiser le paiement ou le financement et de se préparer au dédouanement. Cela donne aussi au vendeur l'approbation confirmée pour procéder à la production ou à l'approvisionnement pour la commande spécifique.
Sources et lectures complémentaires
- Pro forma invoice (Wikipedia) en.wikipedia.org
- Proforma Invoice vs Commercial Invoice wise.com
- What is a pro forma invoice? A guide for Canadian ... xero.com
- Proforma Invoice vs Commercial Invoice venn.ca
- The differences between a pro forma invoice and ... - Cole Blog blog.coleintl.com
- What is a Pro Forma Invoice? When and How to Use It squareup.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.