L'état des flux de trésorerie est un état financier obligatoire qui suit les mouvements réels de trésorerie entrant et sortant d'une entreprise canadienne sur une période donnée. Il répartit les flux de trésorerie en trois catégories : les activités d'exploitation, d'investissement et de financement. Cet état est crucial, car il révèle la liquidité d'une entreprise et sa capacité à payer ses factures, ce qui peut différer considérablement des bénéfices présentés dans l'état des résultats. Pour les propriétaires d'entreprise, les investisseurs et les prêteurs canadiens, c'est un outil essentiel pour évaluer la santé financière et prendre des décisions éclairées.
Objectif et importance de l'état des flux de trésorerie
L'objectif principal d'un état des flux de trésorerie est de fournir une image claire de la capacité d'une entreprise à générer de la trésorerie et à respecter ses obligations financières immédiates. Il sert d'indicateur critique de santé financière, car une entreprise peut déclarer un bénéfice dans son état des résultats tout en manquant simultanément de trésorerie pour fonctionner. Cet état révèle la qualité des bénéfices d'une entreprise en montrant quelle part provient de flux de trésorerie réels par rapport aux ajustements comptables. Il fournit des informations sur la liquidité, la solvabilité et la flexibilité financière d'une entreprise, c'est-à-dire sa capacité à modifier ses flux de trésorerie face à des circonstances futures. L'état des flux de trésorerie aide à prévoir les flux de trésorerie futurs et les besoins d'emprunt, et améliore la comparabilité des performances opérationnelles de différentes entreprises en éliminant les effets des différentes méthodes comptables.
Au Canada, cet état est un document financier obligatoire qui montre combien de trésorerie est entrée et sortie d'une entreprise pendant une période spécifique. Il est utilisé par un large éventail de parties prenantes, notamment le personnel comptable, les prêteurs ou créanciers potentiels, les investisseurs potentiels, les employés ou entrepreneurs potentiels, les administrateurs de l'entreprise et les actionnaires. Pour les propriétaires de petites entreprises, il aide à déterminer si l'entreprise génère suffisamment de trésorerie pour couvrir les dépenses d'exploitation, ceux qui ne le préparent pas risquant de rencontrer des problèmes financiers. Selon les données du secteur, 82 % des faillites d'entreprises sont dues à des problèmes de trésorerie, ce qui souligne son importance pratique au-delà de la simple conformité.
L'état diffère fondamentalement du bilan et de l'état des résultats, car il exclut les transactions non monétaires requises par la comptabilité d'exercice. Il n'inclut pas des éléments comme l'amortissement, les impôts différés, les radiations de créances irrécouvrables ou les ventes à crédit où les comptes clients n'ont pas encore été recouvrés. En se concentrant uniquement sur la trésorerie, il répond à la question fondamentale de savoir si une entreprise a l'argent pour payer la paie, régler les fournisseurs, servir sa dette et investir pour l'avenir. Pour les entreprises qui prévoient de vendre, la trésorerie est un indicateur clé de santé financière utilisé pour établir la valorisation, et pour celles qui ont des prêts, elle peut être requise dans le cadre des clauses restrictives des rapports financiers.
Évolution historique et normes régissant l'état
Le concept de suivi des flux de trésorerie a considérablement évolué depuis les premières pratiques de présentation de l'information financière. Les états financiers sur une base de trésorerie étaient très courants avant l'adoption généralisée des états sur une base d'exercice. Un précurseur est apparu en 1863 lorsque le directeur de la Dowlais Iron Company a créé un bilan comparatif pour expliquer pourquoi l'entreprise, malgré un bénéfice, n'avait pas de trésorerie pour investir dans un nouveau haut fourneau. Cet état, qui mettait en lumière un inventaire excessif, est considéré comme l'origine de l'état moderne des flux de trésorerie.
La normalisation formelle de l'état des flux de trésorerie a commencé aux États-Unis en 1973 lorsque le Financial Accounting Standards Board a défini des règles exigeant des rapports sur les sources et les utilisations de fonds selon les PCGR américains, bien que la définition des fonds ait été initialement floue. Après des discussions de la fin des années 1970 au milieu des années 1980 sur l'utilité de prédire les flux de trésorerie futurs, la norme FASB Statement No. 95 a rendu obligatoire la fourniture d'états des flux de trésorerie par les entreprises en 1987. À l'échelle mondiale, l'International Accounting Standards Board a publié la norme comptable internationale IAS 7 en 1992, entrée en vigueur en 1994, rendant obligatoire les états des flux de trésorerie au niveau international.
Au Canada, la préparation des états des flux de trésorerie est régie par le Conseil des normes comptables. Les entreprises canadiennes doivent suivre soit les Normes comptables pour les entreprises à capital fermé, utilisées par la grande majorité des petites et moyennes entreprises, soit les Normes internationales d'information financière, généralement utilisées par les grandes entreprises ayant des intérêts sur les marchés mondiaux. Bien que les règles de l'IAS 7 et des PCGR américains soient similaires, des différences clés existent que les entreprises canadiennes adhérant aux IFRS doivent noter. L'IAS 7 exige que l'état inclue les variations de la trésorerie et des équivalents de trésorerie, tandis que les PCGR américains permettent d'utiliser la trésorerie seule. L'IAS 7 permet dans certains pays d'inclure les découverts bancaires dans les équivalents de trésorerie, et elle permet que les intérêts payés soient classés soit en activités d'exploitation, soit en activités de financement, alors que les PCGR américains exigent que les intérêts payés figurent dans les activités d'exploitation.
Les trois catégories d'activités de flux de trésorerie
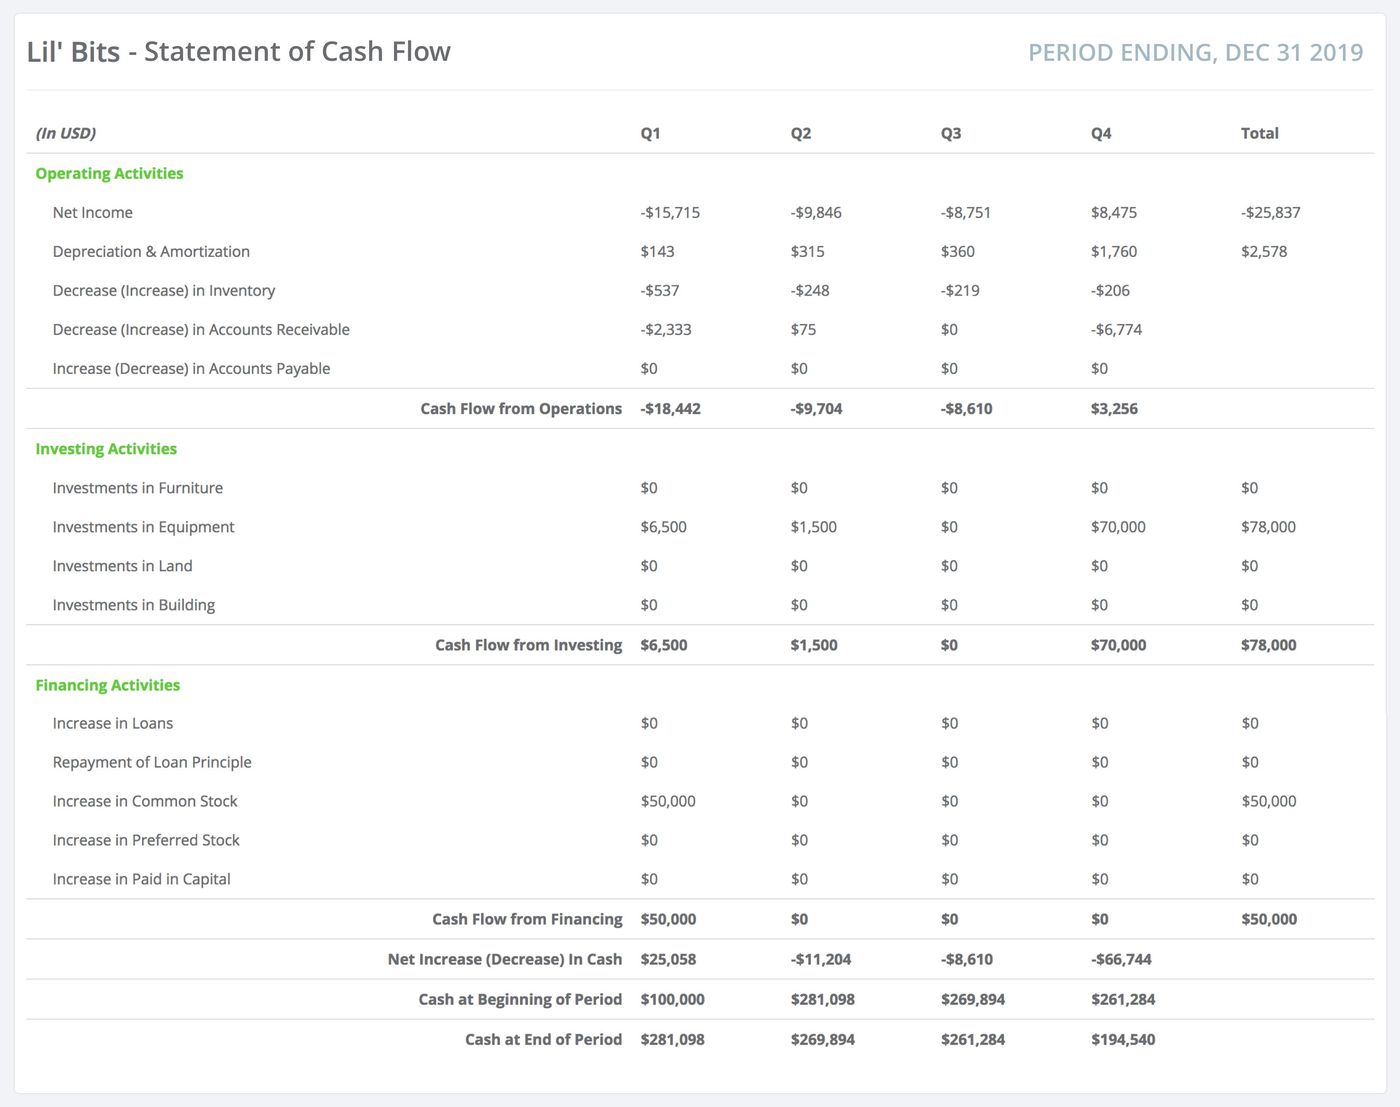
Chaque état des flux de trésorerie organise les transactions en trois catégories distinctes, qui expliquent ensemble la variation totale de la position de trésorerie d'une entreprise. La première et souvent la plus importante catégorie est celle des flux de trésorerie provenant des activités d'exploitation. Cette section comprend les effets monétaires des transactions qui génèrent des revenus et des dépenses, formant le cœur des activités commerciales quotidiennes. Elle englobe les encaissements provenant de la vente de biens et de services, les paiements aux fournisseurs pour l'inventaire, les paiements aux employés et les intérêts reçus ou payés. Selon la méthode indirecte, la plus couramment utilisée, elle commence par le bénéfice net et ajuste pour les éléments non monétaires comme l'amortissement et les variations des comptes de fonds de roulement tels que les comptes clients et les comptes fournisseurs.
La deuxième catégorie est celle des flux de trésorerie provenant des activités d'investissement. Cette section rapporte la trésorerie utilisée pour acquérir des actifs à long terme et la trésorerie reçue de leur vente. Elle donne un aperçu de la stratégie de croissance et de dépenses en capital d'une entreprise. Les exemples incluent les paiements en espèces pour l'achat de propriétés, d'usines et d'équipements, les encaissements provenant de la vente d'équipements ou de bâtiments, la trésorerie générée par des prêts aux fournisseurs et les paiements liés aux fusions et acquisitions. Une entreprise en phase de croissance affichera généralement une trésorerie nette négative provenant des activités d'investissement, car elle dépense plus en actifs qu'elle ne reçoit de ventes.
La troisième catégorie est celle des flux de trésorerie provenant des activités de financement. Cette section détaille les mouvements de trésorerie entre l'entreprise, ses propriétaires et ses créanciers. Elle comprend les entrées provenant de l'émission de dette ou de capitaux propres, et les sorties pour le remboursement du principal de la dette, le rachat d'actions et le paiement de dividendes. Au Canada, la classification des dividendes dépend de la norme comptable utilisée. Selon les NCECF, les dividendes payés sont toujours une activité de financement. Selon les IFRS, une entreprise peut choisir de les classer soit comme une activité de financement, soit comme une activité d'exploitation. Cette section montre comment une entreprise finance ses opérations et sa croissance, et comment elle retourne de la valeur aux actionnaires.
- Activités d'exploitation : Production, vente, livraison et recouvrement des paiements des clients.
- Activités d'exploitation : Paiements aux fournisseurs, aux employés et pour les intérêts.
- Activités d'investissement : Achat ou vente d'actifs à long terme comme les propriétés et l'équipement.
- Activités d'investissement : Prêts consentis aux fournisseurs ou reçus d'autres entités.
- Activités de financement : Produits de l'émission d'actions ou de la prise de nouvelle dette.
- Activités de financement : Remboursement du principal de la dette et paiement de dividendes.
- Activités de financement : Rachat des propres actions de l'entreprise (actions propres).
Les activités d'investissement et de financement non monétaires ne sont pas incluses dans le corps principal de l'état des flux de trésorerie. Des exemples de telles activités incluent la location-acquisition d'un actif ou la conversion de dette en capitaux propres. Selon la norme comptable internationale IAS 7, ces transactions non monétaires significatives doivent être divulguées dans les notes aux états financiers. Cette divulgation garantit que les utilisateurs des états financiers ont une compréhension complète de tous les engagements et activités qui affectent la situation financière de l'entreprise. Elle assure la transparence pour les activités qui ont un impact sur l'entreprise même si aucune trésorerie n'a bougé pendant la période de rapport.
Méthodes de préparation : directe vs indirecte
Il existe deux méthodes acceptées pour préparer l'état des flux de trésorerie, affectant principalement la présentation de la section des activités d'exploitation. La méthode directe rapporte les principales catégories d'encaissements bruts et de paiements en espèces. Elle liste directement les espèces reçues des clients, les espèces payées aux fournisseurs et aux employés, les intérêts payés et les impôts payés. Cette méthode est considérée comme plus transparente et plus facile à comprendre pour les utilisateurs, car elle montre clairement d'où vient la trésorerie et où elle est allée. L'International Accounting Standards Committee recommande fortement la méthode directe, considérant la méthode indirecte moins claire pour les utilisateurs des états financiers.
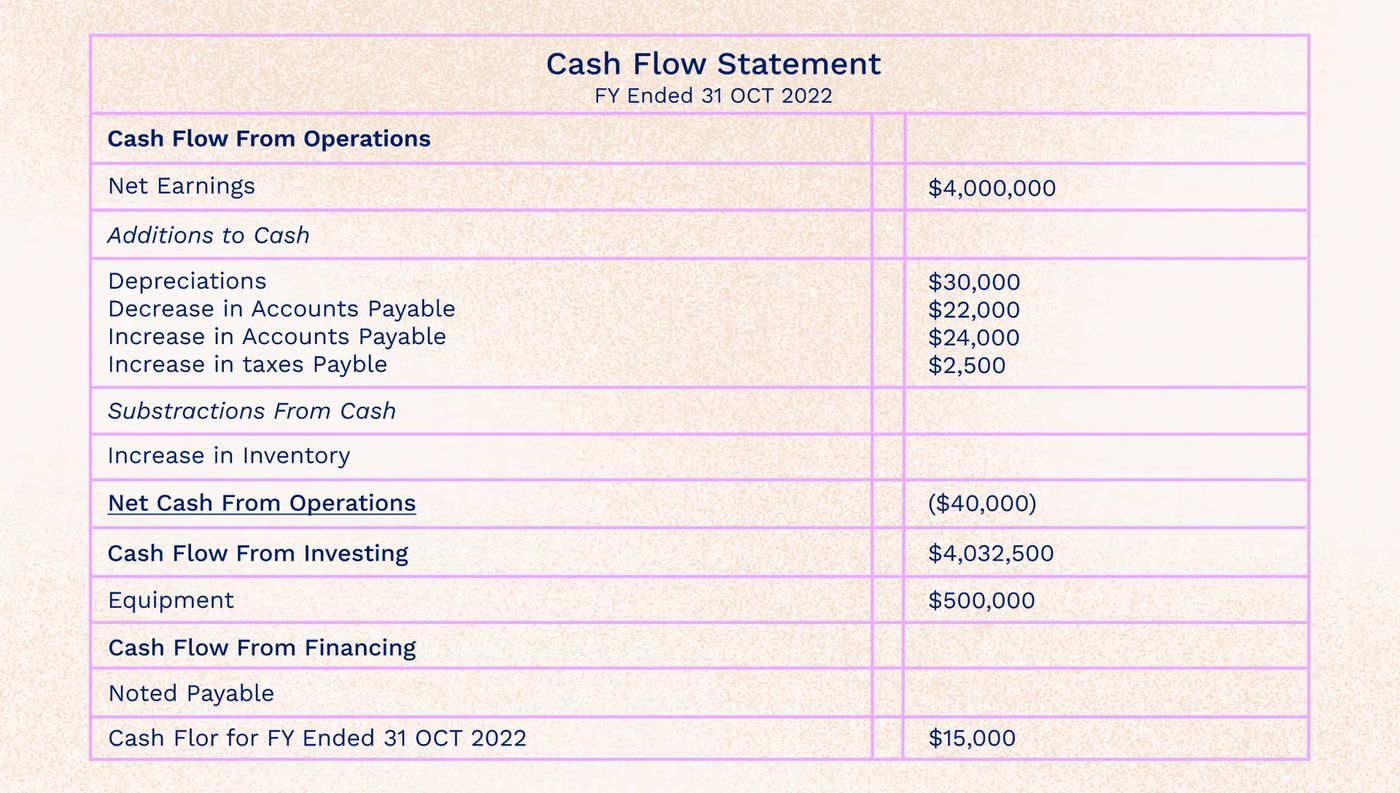
La méthode indirecte est de loin l'approche la plus couramment utilisée en pratique. Elle commence par le bénéfice net de l'état des résultats et l'ajuste pour les éléments non monétaires et les variations des comptes du bilan pour arriver à la trésorerie nette provenant des activités d'exploitation. Les ajustements incluent le rajout de dépenses comme l'amortissement et la comptabilisation des augmentations ou diminutions des actifs et passifs courants. Une augmentation des comptes clients est soustraite du bénéfice net, tandis qu'une augmentation des comptes fournisseurs est rajoutée. Cette méthode convertit efficacement le bénéfice net sur une base d'exercice en un chiffre sur une base de trésorerie.
Le choix de la méthode au Canada dépend des normes comptables suivies et de considérations pratiques. Une règle clé influence ce choix selon les PCGR américains, ce qui affecte également certains rapports canadiens. La norme FAS 95 exige que si une entreprise utilise la méthode directe, elle doit également fournir un tableau supplémentaire rapprochant le bénéfice net de la trésorerie nette provenant des opérations, présentant ainsi également la méthode indirecte. Cette exigence supplémentaire rend la méthode indirecte plus populaire en raison de sa simplicité, car elle se construit directement à partir de l'état des résultats et du bilan. Quelle que soit la méthode choisie, la trésorerie totale provenant des activités d'exploitation, et les flux de trésorerie provenant des activités d'investissement et de financement, seront identiques.
Règles de calcul des flux de trésorerie au Canada
La préparation d'un état des flux de trésorerie, en particulier avec la méthode indirecte, suit un ensemble spécifique de règles d'ajustement pour transformer le bénéfice net en flux de trésorerie d'exploitation. Ces règles régissent le traitement des variations des comptes du bilan. Une diminution d'un actif courant non monétaire, comme l'inventaire ou les comptes clients, est rajoutée au bénéfice net, car cela implique que la trésorerie a augmenté. Inversement, une augmentation d'un actif courant non monétaire est soustraite du bénéfice net, car elle représente de la trésorerie utilisée. Pour les passifs courants, une augmentation est ajoutée au bénéfice net, et une diminution est soustraite. Les dépenses non monétaires qui ont réduit le bénéfice net mais n'ont pas utilisé de trésorerie doivent être rajoutées, l'amortissement étant le principal exemple.
De même, les pertes non opérationnelles sont rajoutées au bénéfice net, et les gains non opérationnels sont soustraits. Le processus peut être résumé par le concept selon lequel les flux de trésorerie nets provenant des activités d'exploitation sont égaux au bénéfice net plus ou moins tous les ajustements basés sur les règles pour les éléments non monétaires et de fonds de roulement. Pour les activités de financement, les règles sont plus intuitives, se concentrant sur les transactions monétaires réelles avec les investisseurs et les créanciers, comme l'émission d'actions, le remboursement de dettes ou le paiement de dividendes. Les subtilités de ces ajustements garantissent que l'état reflète avec précision les mouvements de trésorerie, et pas seulement les profits comptables.
Les entreprises canadiennes doivent respecter les règles de classification et de divulgation établies par le CNC. Tous les éléments significatifs doivent être rapportés séparément, tandis que les éléments non significatifs peuvent être regroupés. La classification d'éléments spécifiques comme les intérêts et les dividendes présente des nuances. Selon les IFRS, les intérêts reçus peuvent être classés soit en exploitation, soit en investissement, et les intérêts payés peuvent être en exploitation ou en financement. Les dividendes payés peuvent être en exploitation ou en financement selon les IFRS, mais sont strictement en financement selon les NCECF. Les entreprises doivent appliquer leur choix de classification de manière cohérente d'une période à l'autre et divulguer tout changement. L'état doit clairement expliquer la variation de la trésorerie et des équivalents de trésorerie pendant la période, en rapprochant les soldes d'ouverture et de clôture présentés au bilan.
Application pratique et analyse pour les entreprises canadiennes
Pour un propriétaire d'entreprise canadien, l'état des flux de trésorerie est un outil de gestion vital au-delà de sa fonction de conformité. Il aide à identifier les périodes de pénurie ou d'excédent de trésorerie, guidant les décisions de dépenses, d'investissement et de financement. En analysant les flux de trésorerie historiques, les propriétaires peuvent prévoir les fluctuations saisonnières et constituer des réserves. L'état est particulièrement révélateur lorsqu'on le compare à l'état des résultats. Une entreprise peut afficher des bénéfices solides mais avoir un flux de trésorerie d'exploitation négatif si ses clients sont lents à payer, entraînant une croissance du solde des comptes clients. Ce scénario met en évidence un risque de liquidité que l'état des résultats seul masquerait.
Le résultat final de l'état est une augmentation ou une diminution nette de la trésorerie pour la période. Un solde de trésorerie négatif à la fin d'une période, comme le montre un exemple où une entreprise avait une position à découvert de 20 000 $, signale que l'entreprise a dépensé plus de trésorerie qu'elle n'en a généré. Les améliorations lors des périodes suivantes peuvent provenir du paiement des factures par les clients, ce qui diminue les comptes clients et ajoute de la trésorerie. Le report des paiements aux fournisseurs, ce qui augmente les comptes fournisseurs, améliore également temporairement la trésorerie. Cependant, une trésorerie positive durable provient généralement d'un modèle d'affaires où les activités d'exploitation génèrent constamment plus de trésorerie qu'elles n'en utilisent.
Les prêteurs et les investisseurs examinent minutieusement l'état des flux de trésorerie. Ils l'utilisent pour évaluer la capacité d'une entreprise à servir sa dette, à payer des dividendes et à financer ses opérations sans financement externe. L'état des flux de trésorerie est souvent requis lors d'une demande de prêt commercial, de la recherche de nouveau fonds de roulement ou pendant des fusions et acquisitions. Des outils comme les modèles de prévision de trésorerie aident les entreprises à projeter les excédents et les pénuries futurs, ce qui est une mesure précieuse de la force et des perspectives à long terme. Les meilleures pratiques pour améliorer la gestion de la trésorerie incluent l'accélération des créances, le report des dettes lorsque c'est possible, la gestion des niveaux d'inventaire et l'utilisation d'outils numériques pour la gestion des dépenses, ce qui peut conduire à des cycles de conversion de trésorerie plus rapides.
Principales différences entre les IFRS et les NCECF au Canada
Les entreprises canadiennes opèrent sous l'un des deux principaux cadres comptables, ce qui entraîne des différences dans la façon dont les états des flux de trésorerie sont préparés et présentés. Les Normes comptables pour les entreprises à capital fermé sont utilisées par la grande majorité des clients de la BDC et d'autres petites et moyennes entreprises privées. Les Normes internationales d'information financière sont utilisées par les entreprises ayant une obligation publique de rendre compte et les grandes entreprises privées pouvant avoir des intérêts mondiaux. La différence la plus notable entre les deux concernant l'état des flux de trésorerie est la classification de certains flux de trésorerie, en particulier les dividendes et parfois les intérêts.
Selon les NCECF, le traitement est généralement plus prescriptif. Les dividendes payés sont toujours classés comme une sortie de trésorerie provenant des activités de financement. Les intérêts payés sont généralement classés comme une activité d'exploitation, conformément aux PCGR américains. Selon les IFRS, les entreprises ont plus de flexibilité. L'IAS 7 permet d'inclure les intérêts payés soit dans les activités d'exploitation, soit dans les activités de financement. De même, les dividendes payés peuvent être classés comme une activité d'exploitation ou de financement, bien qu'ils soient plus couramment présentés en financement. Ce choix doit être appliqué de manière cohérente et divulgué.
La définition des équivalents de trésorerie peut également présenter des différences subtiles dans l'application, en particulier concernant les découverts bancaires. L'IAS 7 permet dans certains pays d'inclure les découverts bancaires remboursables sur demande comme composante de la trésorerie et des équivalents de trésorerie, plutôt que comme une activité de financement. Les deux cadres exigent l'utilisation de la méthode directe ou indirecte pour les activités d'exploitation, bien que la méthode indirecte soit extrêmement courante dans les deux cas. Quel que soit le cadre, l'objectif global reste le même : fournir une vue fidèle de la génération et de l'utilisation de la trésorerie de l'entreprise pour soutenir la prise de décision économique par les utilisateurs.
| Cadre comptable | Classification des dividendes payés | Classification des intérêts payés | Méthode couramment utilisée |
|---|---|---|---|
| NCECF (Normes comptables pour les entreprises à capital fermé) | Activité de financement | Activité d'exploitation | Méthode indirecte |
| IFRS (Normes internationales d'information financière) | Activité d'exploitation ou de financement (au choix) | Activité d'exploitation ou de financement (au choix) | Méthode indirecte |
Questions fréquentes
Qu'est-ce qu'un état des flux de trésorerie ?
Un état des flux de trésorerie est un état financier obligatoire qui montre comment la trésorerie est entrée et sortie d'une entreprise pendant une période spécifique. Il répartit tous les mouvements de trésorerie en trois catégories : les activités d'exploitation, d'investissement et de financement. Son objectif principal est de révéler la liquidité d'une entreprise et sa capacité à payer ses factures, ce qui peut différer des bénéfices présentés dans l'état des résultats. Au Canada, c'est un document requis pour la présentation de l'information financière.
Pourquoi un état des flux de trésorerie est-il important pour une petite entreprise au Canada ?
Il est crucial, car il montre si une entreprise génère suffisamment de trésorerie de ses opérations pour couvrir ses dépenses et ses obligations. Une entreprise peut être rentable sur papier mais manquer de trésorerie si les clients sont lents à payer ou si l'inventaire s'accumule. Selon les données du secteur, 82 % des faillites d'entreprises sont dues à des problèmes de trésorerie. L'état aide les propriétaires à identifier les pénuries de trésorerie, à planifier les fluctuations saisonnières et à prendre des décisions éclairées concernant les investissements ou le financement.
Quelle est la différence entre la méthode directe et la méthode indirecte ?
La méthode directe liste les encaissements et paiements réels provenant des activités d'exploitation, tels que les espèces reçues des clients et les espèces payées aux fournisseurs. La méthode indirecte commence par le bénéfice net et ajuste pour les éléments non monétaires comme l'amortissement et les variations des comptes de fonds de roulement pour arriver à la trésorerie d'exploitation. La méthode indirecte est de loin la plus couramment utilisée, car elle est plus facile à préparer à partir des données existantes de l'état des résultats et du bilan. Selon les règles des PCGR américains, si une entreprise utilise la méthode directe, elle doit également fournir un rapprochement utilisant la méthode indirecte.
Comment les dividendes sont-ils traités dans un état des flux de trésorerie canadien ?
Le traitement dépend de la norme comptable canadienne que l'entreprise utilise. Selon les Normes comptables pour les entreprises à capital fermé, les dividendes payés sont toujours classés comme une sortie de trésorerie provenant des activités de financement. Selon les Normes internationales d'information financière, une entreprise peut choisir de classer les dividendes payés soit comme une activité d'exploitation, soit comme une activité de financement. Ce choix doit être divulgué et appliqué de manière cohérente d'une année à l'autre.
Quelles sont les trois sections principales d'un état des flux de trésorerie ?
Les trois sections sont les activités d'exploitation, les activités d'investissement et les activités de financement. Les activités d'exploitation incluent la trésorerie provenant des activités commerciales quotidiennes comme les ventes et les paiements aux fournisseurs. Les activités d'investissement incluent la trésorerie utilisée pour acheter ou reçue de la vente d'actifs à long terme comme l'équipement. Les activités de financement incluent la trésorerie provenant de l'émission de dette ou d'actions, et la trésorerie utilisée pour rembourser la dette ou payer des dividendes. Ensemble, ces sections expliquent la variation totale du solde de trésorerie d'une entreprise.
Un état des flux de trésorerie est-il requis pour toutes les entreprises canadiennes ?
Oui, un état des flux de trésorerie est un document financier obligatoire pour les entreprises canadiennes. Il est exigé dans le cadre de la présentation de l'information financière d'une entreprise pour montrer comment la trésorerie est entrée et sortie pendant une période spécifique. Cette exigence est régie par les normes comptables canadiennes telles que les Normes comptables pour les entreprises à capital fermé (NCECF) ou les Normes internationales d'information financière (IFRS). Bien que ce soit l'un des principaux états financiers, les très petites entreprises peuvent trouver sa préparation difficile. Cependant, il est considéré comme essentiel pour fournir une image claire de la liquidité et de la solidité financière d'une entreprise, ce qui est exigé par les prêteurs, les investisseurs et autres parties prenantes.
Sources et lectures complémentaires
- Cash flow statement (Wikipedia) en.wikipedia.org
- What is a cash flow statement? bdc.ca
- What is a Cash Flow Statement? Definition and Importance concur.ca
- What is a Statement of Cash Flows? td.com
- What is a Statement of Cash Flows in Canada? Full Guide charityaccountingfirm.ca
- The basics of cash flow statements fcc-fac.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.