La crise financière de 2007 à 2008 a été un choc économique mondial majeur déclenché par l'éclatement de la bulle immobilière aux États-Unis. Elle a débuté comme une crise des prêts hypothécaires à risque au début de 2007, a évolué en une crise mondiale de liquidité et de solvabilité, et a culminé avec la faillite de Lehman Brothers en septembre 2008. La crise a exacerbé la Grande Récession, entraînant des renflouements gouvernementaux massifs, une flambée du chômage et une destruction importante de la richesse à l'échelle mondiale. Bien que le Canada n'ait pas été épargné par la récession qui a suivi, son système bancaire en est sorti relativement indemne, sans faillites ni renflouements, un contraste frappant avec l'expérience des États-Unis et de l'Europe.
Origines et causes de la crise
Les racines de la crise financière se trouvent dans le marché immobilier américain du début des années 2000. Après la récession de 2001, la Réserve fédérale américaine a abaissé les taux d'intérêt pour stimuler l'économie. Cela a rendu la dette hypothécaire plus abordable, alimentant une flambée de la demande et des prix de l'immobilier. Un afflux massif d'investissements étrangers, en particulier de la Chine, a encore gonflé le marché, le déficit du compte courant américain atteignant 6 % du PIB en 2006. Cette même année, la dette hypothécaire résidentielle américaine par rapport au PIB était passée à 73 % contre une moyenne de 46 % dans les années 1990, atteignant 10,5 billions de dollars américains. Les normes de prêt se sont considérablement détériorées pendant cette période, un tiers de tous les prêts hypothécaires émis en 2006 étant des prêts à risque ou sans documentation. L'innovation financière a joué un rôle critique, car les prêts hypothécaires ont été regroupés en titres complexes comme les titres adossés à des créances hypothécaires (MBS) et les obligations de créances garanties (CDO). Ces instruments, ainsi que les swaps sur défaillance de crédit utilisés pour les assurer, ont été vendus dans le monde entier, répandant le risque dans tout le système financier tout en masquant la qualité sous-jacente des prêts. Lorsque les prix de l'immobilier américain ont atteint leur sommet au début de 2006 et ont commencé à baisser, les propriétaires avec des prêts hypothécaires à taux variable ont vu leurs paiements s'envoler, entraînant une vague de défauts de paiement et de saisies. La valeur des titres adossés à des créances hypothécaires et des produits dérivés associés a chuté, causant des pertes catastrophiques pour les institutions financières qui les détenaient.
Chronologie des événements clés
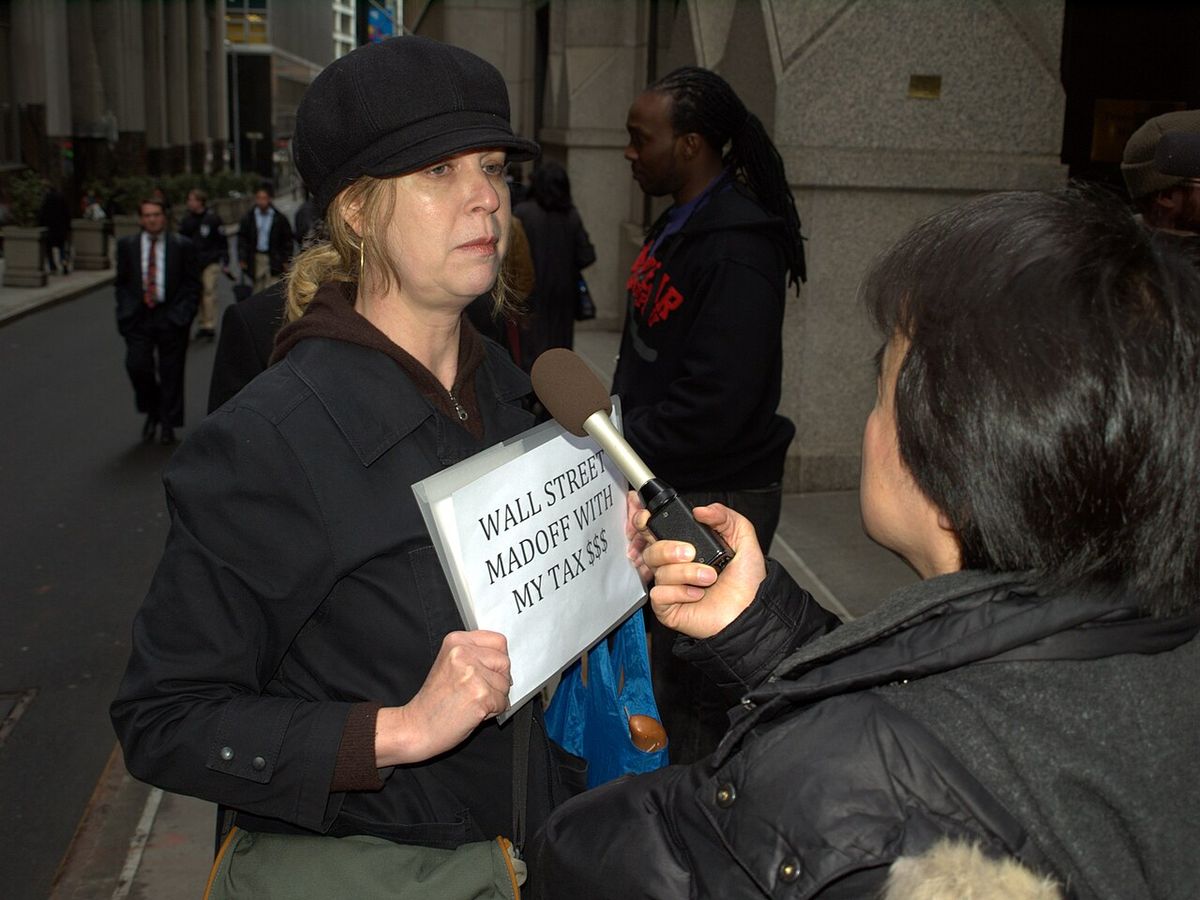
La crise s'est déroulée en phases distinctes sur plusieurs années, marquées par des faillites et des interventions gouvernementales. Les premiers signes sont apparus en 2006 alors que les prix de l'immobilier atteignaient leur sommet et que les retards de paiement hypothécaires augmentaient. Début 2007, la crise des prêts hypothécaires à risque a commencé avec la faillite du prêteur New Century Financial en avril. La contagion s'est propagée aux marchés du crédit mondiaux en août 2007, illustrée par la banque française BNP Paribas gelant les retraits de trois fonds spéculatifs en raison d'une évaporation complète de la liquidité. En mars 2008, la banque d'investissement américaine Bear Stearns a été vendue à la sauvette à JPMorgan Chase avec le soutien de la Réserve fédérale. La crise a atteint son paroxysme en septembre 2008. Le gouvernement américain a saisi les géants hypothécaires Fannie Mae et Freddie Mac le 7 septembre. Le 15 septembre, Lehman Brothers a déposé la plus grande faillite de l'histoire des États-Unis, déclenchant un krach boursier mondial et un gel des marchés du crédit. Le lendemain, la Réserve fédérale a renfloué l'assureur American International Group (AIG). En réponse, le Congrès américain a adopté le Troubled Asset Relief Program (TARP) de 700 milliards de dollars américains début octobre 2008 pour acheter des actifs toxiques et des actions bancaires. Les banques centrales du monde entier ont lancé des injections de liquidités et des programmes d'assouplissement quantitatif sans précédent pour stabiliser le système financier. Les principaux événements de la crise incluent :
- 28 avril 2004 : Une réunion de la SEC accorde aux cinq plus grandes banques d'investissement américaines une exemption de la règle de fonds propres nets, permettant un effet de levier plus élevé.
- Août 2006 : La courbe des taux s'est inversée, signalant une récession probable dans un an ou deux.
- 14 septembre 2007 : La Northern Rock du Royaume-Uni a reçu le soutien de la Banque d'Angleterre, entraînant une ruée des déposants.
- 11 janvier 2008 : Bank of America a accepté d'acheter Countrywide Financial pour 4 milliards de dollars américains en actions.
- 28 septembre 2007 : NetBank a fait faillite en raison de son exposition aux prêts immobiliers.
- 5 mars 2008 : The Carlyle Group a reçu des appels de marge sur son fonds d'obligations hypothécaires.
- 3 octobre 2008 : Le Congrès américain a adopté l'Emergency Economic Stabilization Act, autorisant le TARP.
- Février 2009 : Le président américain Barack Obama a signé l'American Recovery and Reinvestment Act.
Impact sur les États-Unis et l'économie mondiale
La crise financière a causé de graves dommages économiques aux États-Unis et a déclenché une récession mondiale connue sous le nom de Grande Récession. Aux États-Unis, environ 8,7 millions d'emplois ont été perdus, faisant passer le chômage de 5 % en 2007 à un pic de 10 % en octobre 2009, le taux de chômage hebdomadaire le plus élevé atteignant 11,0 % ce même mois. Le pourcentage d'Américains vivant dans la pauvreté est passé de 12,5 % en 2007 à 15,1 % en 2010. La richesse des ménages a chuté de 11 billions de dollars américains par rapport à son sommet de 61,4 billions de dollars américains au deuxième trimestre de 2007, et certaines estimations suggèrent qu'un ménage américain sur quatre a perdu 75 % ou plus de sa valeur nette. L'indice Dow Jones Industrial Average a chuté de 53 % entre son cours de clôture record de 14 164,53 en octobre 2007 et mars 2009. Le PIB réel des États-Unis a diminué de 8,4 % au quatrième trimestre de 2008 seulement. La crise s'est rapidement propagée en un choc économique mondial en raison de l'interconnexion des marchés financiers et de la dépendance à la consommation américaine, qui représentait plus du tiers de la croissance de la consommation mondiale entre 2000 et 2007. Le commerce international a décliné, les prix des matières premières ont chuté et les économies du monde entier ont ralenti. Le Fonds monétaire international a estimé que les grandes banques américaines et européennes ont perdu plus de 1 billion de dollars américains sur des actifs toxiques et des prêts non performants entre janvier 2007 et septembre 2009. La crise a conduit à des crises ultérieures, y compris la crise de la dette souveraine de la zone euro débutant fin 2009 et la crise financière islandaise de 2008 à 2011, qui a été le plus grand effondrement économique relatif à la taille d'une économie de l'histoire.
L'expérience du Canada pendant la crise
Le Canada est entré en récession en octobre 2008, plus tard que les États-Unis, et a été touché par les turbulences financières mondiales et un effondrement simultané des prix des matières premières, en particulier du pétrole. Les ventes de maisons existantes au Canada, qui avaient atteint un sommet en juillet 2007, ont chuté de 34 % en décembre 2008. Cependant, le système financier canadien a traversé la crise remarquablement bien par rapport à ses pairs internationaux. Le Canada n'a connu aucune faillite bancaire, aucun renflouement public ou injection de fonds publics dans les institutions financières, et ses banques sont restées rentables et ont continué à verser des dividendes tout en continuant à prêter pendant la période. Cette stabilité contrastait fortement avec les États-Unis et l'Europe, où entre 2008 et 2012, un total de 465 banques ont fait faillite, forçant des interventions gouvernementales et des renflouements massifs. La récession canadienne, bien que significative, a été moins sévère que les ralentissements du début des années 1980 ou du début des années 1990 au Canada et a été plus courte que le ralentissement américain. L'emploi et l'activité économique se sont rétablis pour dépasser les niveaux d'avant la récession plus rapidement que dans les autres pays du G7, faisant du Canada un leader dans la reprise post-crise parmi les grandes économies avancées. Le contraste des résultats a mis en lumière l'efficacité des structures réglementaires et bancaires du Canada.
Pourquoi le système bancaire canadien est resté stable
Plusieurs facteurs structurels et réglementaires clés ont isolé le secteur bancaire canadien du pire de la crise, une résilience ancrée dans le développement historique. Le Canada a une longue histoire d'un système bancaire concentré avec de grandes institutions financières diversifiées, ce qui a renforcé leur robustesse face aux chocs économiques locaux. Le principal régulateur fédéral, le Bureau du surintendant des institutions financières (BSIF), supervise les banques, les compagnies d'assurance et les grands courtiers en valeurs mobilières sur une base consolidée, fournissant une supervision intégrée et vigilante et se réunissant régulièrement avec la direction et les conseils d'administration. Les banques canadiennes fonctionnaient avec un effet de levier nettement inférieur à celui de leurs homologues internationaux en raison d'un plafond réglementaire qui limite le ratio actif-fonds propres à 20 pour 1. En 2008, les grandes banques canadiennes avaient un multiple moyen de 18, tandis que de nombreuses banques américaines dépassaient 25 et de nombreuses banques européennes étaient bien au-dessus de 30. Les pratiques de prêt hypothécaire étaient fondamentalement différentes et plus conservatrices. La grande majorité des prêts hypothécaires canadiens sont émis par des banques pour être détenus dans leurs propres bilans, ce qui crée une incitation directe à un prêt prudent. Les prêts hypothécaires à ratio élevé nécessitent une assurance obligatoire d'entités soutenues par le gouvernement, qui imposent des normes de crédit strictes pour l'admissibilité. De plus, le système canadien ne comportait pas la titrisation généralisée et la vente de prêts hypothécaires à risque qui caractérisaient le marché américain. Cette combinaison de réglementation prudente, de culture bancaire conservatrice et de différences structurelles a empêché l'accumulation d'actifs toxiques qui a dévasté les institutions financières ailleurs. Les éléments clés du système canadien qui ont contribué à la stabilité incluent :
- Réglementation fédérale intégrée : Le BSIF assure une surveillance consolidée des grandes institutions financières.
- Plafond d'effet de levier : Une limite réglementaire du multiple actif-fonds propres de 20 pour 1.
- Rétention des prêts hypothécaires : La plupart des prêts hypothécaires sont détenus par les banques qui les émettent, alignant le risque.
- Assurance hypothécaire obligatoire : Requise pour les prêts à ratio élevé avec des normes de crédit strictes.
- Absence de marché des prêts à risque : Aucune titrisation généralisée et vente de prêts hypothécaires à haut risque.
- Culture conservatrice : Les pratiques étaient souvent critiquées avant la crise comme étant trop prudentes et peu accueillantes pour les innovations financières risquées.
Réponses gouvernementales et mesures politiques
Les gouvernements et les banques centrales du monde entier ont déployé des mesures sans précédent pour contenir la crise et atténuer la récession, passant de prêteurs en dernier ressort à prêteurs de seul ressort pour une partie importante de l'économie. Aux États-Unis, la réponse a inclus le Troubled Asset Relief Program (TARP) de 700 milliards de dollars américains pour acheter des actifs toxiques et recapitaliser les banques, le renflouement d'AIG et la saisie de Fannie Mae et Freddie Mac qui détenaient ou garantissaient la moitié du marché immobilier américain. La Réserve fédérale a réduit le taux des fonds fédéraux de son sommet de 5,25 %, a institué le Term Auction Facility et a initié l'assouplissement quantitatif, achetant des billions de dollars américains en obligations du Trésor et autres actifs pour injecter des liquidités. L'American Recovery and Reinvestment Act de février 2009 a fourni une stimulation budgétaire par des réductions d'impôts et des dépenses. À l'échelle mondiale, les banques centrales ont acheté 2,5 billions de dollars américains de dette publique et d'actifs privés problématiques auprès des banques rien qu'au quatrième trimestre de 2008, la plus grande injection de liquidités et action de politique monétaire de l'histoire mondiale. Suivant un modèle du Royaume-Uni, les gouvernements des nations européennes et des États-Unis ont garanti la dette émise par leurs banques et ont levé des capitaux en achetant 1,5 billion de dollars américains en actions privilégiées nouvellement émises dans les grandes banques. Au Canada, la Banque du Canada a pris une série de mesures de réponse à la crise à partir de décembre 2007, y compris la fourniture de liquidités extraordinaires aux marchés et la baisse de son taux directeur. Le gouvernement fédéral a également introduit une stimulation budgétaire, bien qu'aucun fonds public n'ait été nécessaire pour renflouer les banques canadiennes. Ces actions mondiales coordonnées ont été créditées d'avoir empêché un effondrement total du système financier et d'avoir mis fin au pire de la Grande Récession vers la mi-2009, bien qu'elles aient généré une controverse significative, comme le différend sur les primes versées par AIG.
Conséquences, réformes et séquelles durables
La crise a conduit à des réformes réglementaires importantes visant à prévenir une récurrence et a eu des conséquences sociales et économiques profondes. Aux États-Unis, le Dodd-Frank Wall Street Reform and Consumer Protection Act a été adopté en juillet 2010 pour promouvoir la stabilité financière, accroître la transparence et protéger les consommateurs, créant de nouveaux organismes de réglementation et imposant des règles plus strictes. Au niveau international, les normes de fonds propres et de liquidité de Bâle III ont été adoptées dans le monde entier, exigeant que les banques détiennent des fonds propres de meilleure qualité et maintiennent des tampons de liquidité plus importants. L'application contre les inconduites financières s'est intensifiée, bien que les condamnations aient été limitées. Seulement 47 banquiers dans le monde ont purgé une peine de prison à la suite de la crise, plus de la moitié provenant d'Islande. Aux États-Unis, un seul banquier, Kareem Serageldin de Credit Suisse, a été condamné, condamné à 30 mois et a dû rembourser 24,6 millions de dollars américains en compensation pour avoir manipulé les prix des obligations. La crise a exacerbé les inégalités économiques. Une enquête de la Réserve fédérale a révélé qu'entre 2007 et 2009, la richesse totale de 63 % de tous les Américains a diminué, 77 % des familles les plus riches ayant vu une baisse. Le paysage réglementaire reste débattu, le Dodd-Frank Act étant opposé par de nombreux républicains et plus tard affaibli par l'Economic Growth, Regulatory Relief, and Consumer Protection Act en 2018. La crise a également eu un effet dissuasif sur l'innovation, le nombre de demandes de brevets s'étant stabilisé par rapport à la croissance exponentielle antérieure en raison de moins de ressources pour la destruction créatrice. Les leçons durables de la crise ont incité à une surveillance plus étroite des vendeurs de cartes de crédit et de prêts hypothécaires aux États-Unis pour décourager les pratiques anticoncurrentielles.
Résultats comparatifs et contexte historique
Les expériences divergentes du Canada et des États-Unis pendant la crise soulignent l'impact des différentes architectures des systèmes financiers, un modèle évident à travers l'histoire. La stabilité du système bancaire canadien n'est pas un événement isolé mais fait partie d'une tendance à long terme. Alors que les États-Unis ont subi des paniques bancaires majeures en 1837, 1857, 1873, 1893 et 1907, et ont vu les faillites d'institutions clés comme Jay Cooke and Co. en 1873 et la Knickerbocker Trust en 1907, le Canada n'a pas connu de faillites bancaires similaires pendant ces périodes. Même pendant la Grande Dépression des années 1930, lorsque l'économie canadienne a subi un effondrement aussi dramatique que celui de l'Amérique, pas une seule banque canadienne n'a fait faillite. Cette résilience historique découle de l'établissement précoce par le Canada d'un système concentré de grandes institutions financières sous un seul régulateur fédéral fort, un pouvoir accordé par sa constitution. En revanche, les États-Unis ont développé un système fragmenté avec des banques plus petites, géographiquement confinées, supervisées par des régulateurs concurrents, ce qui a conduit au développement d'un système bancaire parallèle plus volatil de banques d'investissement et de fonds du marché monétaire. La crise de 2008 a révélé les coûts et les avantages de chaque approche. Une plus grande stabilité au Canada a peut-être eu pour coût potentiel une innovation plus lente et des investissements plus faibles dans les secteurs émergents. La crise a déclenché un débat politique majeur sur la manière de rendre les systèmes financiers plus robustes, le modèle canadien servant d'exemple concret d'un système qui a fonctionné sous un stress extrême.
Questions fréquentes
Qu'est-ce qui a causé la crise financière de 2008 ?
La crise a été principalement causée par l'éclatement de la bulle immobilière américaine. Le crédit facile et les faibles taux d'intérêt au début des années 2000 ont conduit à une flambée des prêts hypothécaires à risque. Lorsque les prix de l'immobilier ont chuté et que les paiements des prêts hypothécaires à taux variable ont été réajustés à la hausse, des défauts de paiement généralisés se sont produits. Ces mauvais prêts hypothécaires avaient été regroupés en titres complexes vendus dans le monde entier, causant des pertes massives pour les institutions financières lorsque leur valeur s'est effondrée.
Comment la crise de 2008 a-t-elle affecté le Canada ?
Le Canada est entré en récession en octobre 2008, déclenchée par le choc financier mondial et une chute brutale des prix des matières premières. Les ventes de maisons ont considérablement chuté et le chômage a augmenté. Cependant, le système bancaire canadien est resté stable sans faillites ni renflouements par les contribuables. La récession au Canada a été moins sévère qu'aux États-Unis, et le pays s'est rétabli plus rapidement que les autres nations du G7, l'emploi revenant aux niveaux d'avant la crise relativement rapidement.
Pourquoi le Canada n'a-t-il pas eu de crise bancaire en 2008 ?
Le système bancaire canadien a évité la crise grâce à des réglementations et des pratiques conservatrices. Les banques étaient moins endettées, avec un plafond réglementaire sur la dette. La plupart des prêts hypothécaires étaient détenus par les banques qui les émettaient, encourageant un prêt prudent. Les prêts hypothécaires à ratio élevé nécessitaient une assurance garantie par le gouvernement avec des normes strictes. Un seul régulateur fédéral fort assurait la surveillance, contrairement au système américain fragmenté. Ces facteurs ont empêché l'accumulation d'actifs toxiques observée ailleurs.
Qu'était le Troubled Asset Relief Program (TARP) ?
Le TARP était un programme gouvernemental américain de 700 milliards de dollars américains autorisé par l'Emergency Economic Stabilization Act en octobre 2008. Il permettait au département du Trésor d'acheter des actifs toxiques et des titres adossés à des créances hypothécaires auprès d'institutions financières pour stabiliser le système bancaire. Les fonds ont également été utilisés pour injecter des capitaux directement dans les banques par des achats d'actions. Le programme était un pilier central de la réponse américaine à la crise financière.
Combien de temps a duré la récession de 2008 ?
Aux États-Unis, la Grande Récession associée à la crise a commencé en décembre 2007 et s'est officiellement terminée en juin 2009, durant 18 mois. Ce fut la plus longue récession depuis la Seconde Guerre mondiale. La reprise économique a été lente, le chômage restant élevé pendant des années. Au Canada, la récession a duré d'octobre 2008 au deuxième trimestre de 2009, une durée plus courte que le ralentissement américain.
Quelles lois majeures ont été adoptées après la crise ?
En juillet 2010, le Dodd-Frank Wall Street Reform and Consumer Protection Act a été promulgué aux États-Unis pour promouvoir la stabilité financière. Les normes de fonds propres et de liquidité de Bâle III ont été adoptées dans le monde entier. Le Dodd-Frank Act a réformé les réglementations financières et a été opposé par de nombreux républicains. Il a été plus tard affaibli par l'Economic Growth, Regulatory Relief, and Consumer Protection Act en 2018.
Sources et lectures complémentaires
- Financial crisis of 2007–2008 (Wikipedia) en.wikipedia.org
- Recession of 2008-09 in Canada thecanadianencyclopedia.ca
- Why Canada Didn't Have a Banking Crisis in 2008 nber.org
- The “Great” Recession in Canada: Perception vs. Reality bankofcanada.ca
- Avoiding the financial crisis: Lessons from Canada policyoptions.irpp.org
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.