Le crédit d'impôt pour personnes handicapées (CIPH) est un crédit d'impôt fédéral non remboursable conçu pour aider les Canadiens ayant des déficiences graves et prolongées, ou les membres de leur famille qui les soutiennent, à réduire leur fardeau fiscal. Il constitue une porte d'entrée essentielle pour accéder à d'autres soutiens financiers importants, notamment le Régime enregistré d'épargne-invalidité (REEI) et le Supplément pour personnes handicapées de l'Allocation canadienne pour les travailleurs. L'admissibilité est déterminée par l'Agence du revenu du Canada (ARC) sur la base d'une attestation d'un professionnel de la santé utilisant le formulaire T2201. Le crédit peut procurer un soulagement financier substantiel, avec des demandes rétroactives pouvant couvrir jusqu'à dix années d'imposition antérieures.
Qu'est-ce que le crédit d'impôt pour personnes handicapées?
Le crédit d'impôt pour personnes handicapées est un crédit d'impôt non remboursable en vertu de la Loi de l'impôt sur le revenu du Canada. Son but est de compenser une partie des coûts supplémentaires associés au fait de vivre avec une déficience grave et prolongée en réduisant le montant d'impôt sur le revenu qu'un individu ou sa famille qui le soutient doit payer. Un crédit non remboursable signifie qu'il peut réduire l'impôt à payer à zéro, mais tout montant excédentaire n'est pas versé sous forme de remboursement. Le CIPH n'est pas une prestation mensuelle, mais un crédit demandé annuellement dans une déclaration de revenus. Il sert de condition d'admissibilité fondamentale pour plusieurs autres programmes gouvernementaux, créant un lien crucial dans le système de soutien du Canada pour les personnes handicapées. Le montant du crédit est indexé à l'inflation et se situe généralement entre 8 000 $ et 10 000 $ annuellement, avec un supplément plus élevé disponible pour les personnes de moins de dix-huit ans.
Admissibilité et déficiences admissibles
Pour être admissible au CIPH, un individu doit avoir une déficience grave et prolongée des fonctions physiques ou mentales, attestée par un professionnel de la santé qualifié. La déficience doit être prolongée, c'est-à-dire avoir duré ou être prévue pour durer pendant une période continue d'au moins 12 mois. Le test clé est de savoir si la déficience entraîne une restriction marquée dans une ou plusieurs activités de base de la vie quotidienne. L'Agence du revenu du Canada définit une restriction marquée comme étant incapable d'accomplir une activité, ou prenant trois fois plus de temps pour l'accomplir, tout ou presque tout le temps (au moins 90 % du temps). Les catégories admissibles pour ces activités sont spécifiquement définies.
Les activités de base de la vie quotidienne utilisées pour évaluer les restrictions marquées comprennent la marche, l'alimentation, l'habillage, les fonctions mentales nécessaires à la vie quotidienne, la parole, l'audition, l'élimination (fonctions intestinales ou vésicales) et la vision. Les fonctions mentales englobent le fonctionnement adaptatif, l'attention, la concentration, l'établissement d'objectifs, le jugement, la mémoire, la perception de la réalité, la résolution de problèmes et la régulation du comportement et des émotions. Si un individu n'a pas une seule restriction marquée, il peut tout de même être admissible selon l'une des deux voies alternatives. La première est d'avoir des limitations importantes dans deux ou plusieurs des activités de la vie quotidienne énumérées. La seconde est de nécessiter une thérapie vitale, comme la dialyse ou l'insulinothérapie, qui doit être nécessaire au moins deux fois par semaine pour une moyenne de 14 heures par semaine. La disposition sur l'effet cumulatif, introduite en 2005, permet aux personnes ayant de multiples restrictions importantes qui, ensemble, créent une restriction marquée, d'être admissibles.
Comment faire une demande avec le formulaire T2201
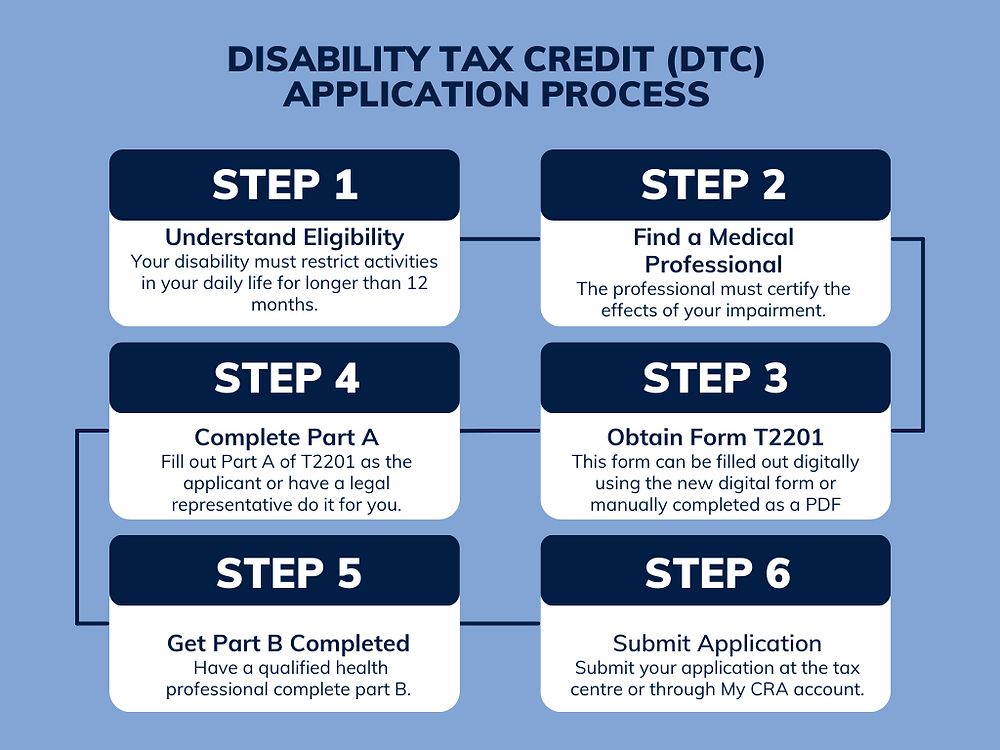
La demande pour le crédit d'impôt pour personnes handicapées se fait en utilisant le formulaire T2201, le Certificat pour le crédit d'impôt pour personnes handicapées. Ce formulaire est divisé en deux parties qui doivent être remplies en collaboration. La partie A est destinée au demandeur ou à son représentant légal pour fournir les renseignements personnels, indiquer si le crédit sera transféré et demander une nouvelle cotisation pour les années antérieures. La partie B doit être remplie et attestée par un professionnel de la santé approprié, tel qu'un médecin, un infirmier praticien, un ergothérapeute, un psychologue, un audiologiste ou un optométriste, selon la nature de la déficience. Le professionnel doit détailler comment la déficience répond aux critères d'admissibilité spécifiques dans la catégorie pertinente.
Il existe deux méthodes pour soumettre le formulaire. La méthode numérique privilégiée consiste à remplir la partie A en ligne via le portail Mon dossier de l'ARC, ce qui génère un numéro de référence que le professionnel de la santé doit utiliser pour soumettre la partie B électroniquement. Alternativement, un formulaire papier peut être téléchargé, rempli et posté au centre fiscal approprié. Depuis juillet 2026, l'ARC n'accepte plus les soumissions via la fonctionnalité « Soumettre des documents », exigeant l'utilisation de la demande numérique complète ou la poste. Les anciennes versions du formulaire émises avant 2023 ne sont également plus acceptées après septembre 2026. Le processus d'examen de l'ARC prend généralement environ huit semaines, mais peut être plus long. Il est conseillé de faire la demande bien avant de produire votre déclaration de revenus, car réclamer le crédit sans un T2201 approuvé dans le dossier entraînera probablement un rejet.
Avantages financiers et demandes rétroactives
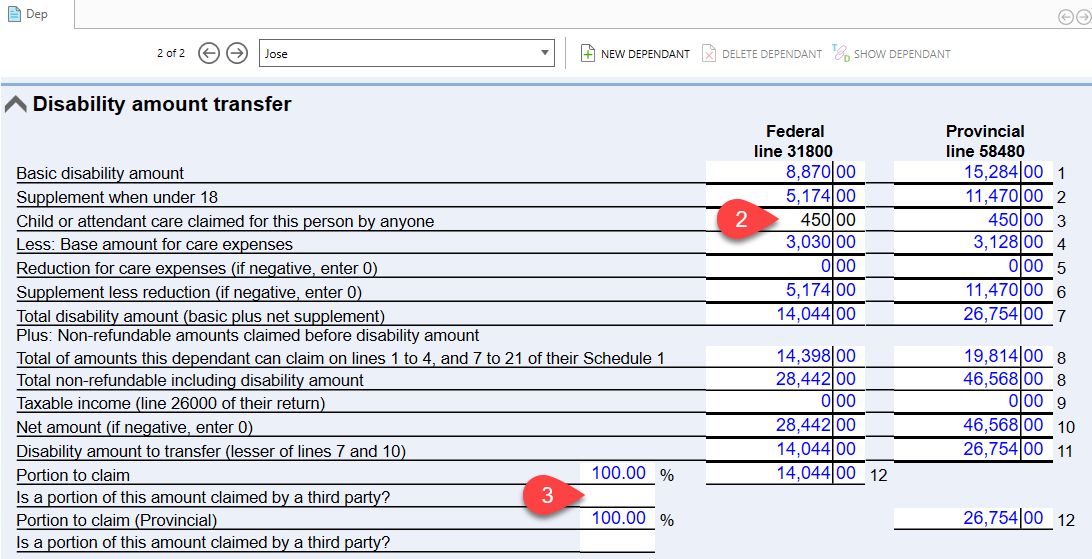
L'avantage financier principal du CIPH est la réduction de l'impôt fédéral et provincial sur le revenu à payer. Pour l'année d'imposition 2026, le montant fédéral pour personnes handicapées est de 10 341 $. Pour les moins de 18 ans, un supplément pouvant atteindre 6 032 $ s'ajoute. Le montant exact du crédit provincial varie, mais il est calculé sur la base du montant fédéral. Parce que le crédit est non remboursable, il ne peut réduire l'impôt dû qu'à zéro. Il ne génère pas de remboursement si aucun impôt n'est payable. Une caractéristique importante du CIPH est la possibilité de faire des demandes rétroactives. En vertu des Dispositions d'allégement pour les contribuables, les individus peuvent demander à l'ARC de réviser les déclarations de revenus pour jusqu'à dix années antérieures s'ils étaient admissibles pendant cette période mais n'ont pas réclamé le crédit.
Cet ajustement rétroactif peut entraîner un remboursement forfaitaire substantiel. Par exemple, si un individu avait suffisamment de revenu imposable sur une période de dix ans, les économies d'impôt fédéral totales pourraient dépasser 11 000 $, sans compter les économies provinciales. De plus, si un professionnel de la santé facture des frais pour remplir le formulaire T2201, ce coût peut être réclamé comme une dépense médicale à la ligne 330 d'une déclaration de revenus personnelle. La valeur du CIPH va au-delà des économies d'impôt directes, car il est un prérequis obligatoire pour accéder à d'autres véhicules financiers comme le Régime enregistré d'épargne-invalidité, qui comprend des subventions et des obligations gouvernementales, et le Supplément pour personnes handicapées de l'Allocation canadienne pour les travailleurs.
Transférer le crédit et accéder aux avantages connexes
Si la personne handicapée n'a pas suffisamment de revenu imposable pour utiliser la totalité du montant du CIPH, la partie inutilisée peut être transférée à un parent qui la soutient. Cela permet à l'avantage financier d'aider tout de même le réseau de soutien de l'individu. Un parent admissible qui soutient peut être un parent, un grand-parent, un enfant, un frère, une sœur, une tante, un oncle, une nièce ou un neveu. Pour une personne à charge, le montant transféré est réclamé à la ligne 31800 de la déclaration de revenus du soutien, tandis que pour un conjoint ou un conjoint de fait, il est réclamé à la ligne 32600. Le transfert peut porter sur la totalité du crédit ou seulement sur la partie que la personne handicapée n'a pas pu utiliser elle-même.
L'approbation pour le CIPH est une porte d'entrée cruciale vers plusieurs autres programmes gouvernementaux. C'est une condition d'admissibilité obligatoire pour ouvrir un Régime enregistré d'épargne-invalidité (REEI), un régime d'épargne à long terme avec des contributions gouvernementales. Il qualifie également les individus pour le Supplément pour personnes handicapées de l'Allocation canadienne pour les travailleurs, un crédit d'impôt remboursable bonifié pour les travailleurs handicapés. D'autres avantages liés comprennent l'Allocation canadienne pour enfants pour les personnes handicapées (un paiement mensuel pour les familles), l'admissibilité au Régime canadien de soins dentaires, et l'accès au Crédit d'impôt pour l'accessibilité domiciliaire et au Crédit pour aidants naturels. Le CIPH est également un prérequis pour le futur Prestation canadienne pour les personnes handicapées.
Défis, appels et obtenir de l'aide
De nombreux demandeurs trouvent le processus du CIPH difficile. Les obstacles incluent la complexité du formulaire T2201, la difficulté à obtenir une attestation d'un professionnel de la santé qui correspond aux critères de l'ARC, et un manque de sensibilisation aux règles d'admissibilité. Les demandes sont évaluées au cas par cas, et des demandes légitimes sont parfois refusées. Si une demande est refusée, le demandeur a le droit de déposer un avis d'opposition formel auprès de l'ARC dans les 90 jours suivant la date sur la lettre d'Avis de détermination. Le processus d'opposition implique de soumettre une lettre expliquant pourquoi la décision devrait être révisée, ainsi que toute nouvelle documentation à l'appui.
Plusieurs ressources sont disponibles pour aider les demandeurs. Des organismes à but non lucratif, tels que le projet Pathway to Benefits de la Mood Disorders Society of Canada et le programme Barriers-Free Benefits d'Inclusion Canada, offrent une aide gratuite pour la navigation. Des organismes spécifiques aux handicaps comme l'Association des Sourds du Canada peuvent également fournir du soutien. Alternativement, il existe des entreprises privées qui se spécialisent dans l'aide aux demandes de CIPH, fonctionnant souvent sur une base de frais conditionnels où elles prennent un pourcentage de tout remboursement rétroactif réussi. Les demandeurs doivent être conscients que ces frais peuvent être substantiels. L'Association of Canadian Disability Benefit Professionals (ACDBP) représente un réseau de telles organisations engagées dans un code de conduite. Pour des demandes de renseignements directes, les individus peuvent contacter l'ARC à leur ligne de renseignements généraux.
Changements historiques et chiffres clés
Le crédit d'impôt pour personnes handicapées a évolué depuis sa création, avec des changements significatifs dans ses critères d'admissibilité. Une mise à jour majeure a eu lieu en 2005 avec l'introduction de la catégorie « effet cumulatif de restrictions importantes ». Ce changement a permis aux personnes ayant de multiples déficiences, où aucune déficience unique ne constituait une restriction marquée, d'être admissibles en fonction de leur effet combiné. Cette disposition n'est applicable que pour les demandes à partir de 2005. Les montants financiers associés au crédit sont ajustés annuellement pour l'inflation. Le tableau ci-dessous présente les montants fédéraux du crédit et les chiffres supplémentaires clés pour les années récentes et à venir.
| Année | Montant fédéral pour personnes handicapées | Supplément pour les moins de 18 ans |
|---|---|---|
| 2026 | 10 341 $ | Jusqu'à 6 032 $ |
| Plage typique | 8 000 $ - 10 000 $ | Varie annuellement |
Questions fréquentes
Combien vaut le crédit d'impôt pour personnes handicapées?
Pour l'année d'imposition 2026, le montant fédéral du CIPH est de 10 341 $. Pour les personnes de moins de 18 ans, un supplément pouvant atteindre 6 032 $ s'ajoute. Le crédit peut réduire l'impôt fédéral et provincial. S'il est réclamé rétroactivement pour jusqu'à dix années antérieures, l'avantage financier total peut être substantiel, s'élevant potentiellement à des dizaines de milliers de dollars en économies d'impôt et en remboursements.
Que se passe-t-il si ma demande de CIPH est refusée?
Si votre demande de CIPH est refusée, vous recevrez un Avis de détermination de l'ARC. Vous avez 90 jours à partir de la date sur cette lettre pour déposer un avis d'opposition formel, demandant une révision de la décision. Vous pouvez soumettre des informations supplémentaires ou des clarifications de votre professionnel de la santé à ce moment-là. De nombreux demandeurs cherchent également de l'aide auprès de groupes de défense à but non lucratif ou, avec prudence, auprès de firmes de consultants privées.
Qu'est-ce que le crédit d'impôt pour personnes handicapées (CIPH)?
Le crédit d'impôt pour personnes handicapées (CIPH) est un crédit d'impôt fédéral non remboursable au Canada conçu pour réduire le montant d'impôt sur le revenu dû par les personnes ayant une déficience grave et prolongée, ou par un membre de la famille qui les soutient. C'est un crédit réclamé à la ligne 316 ou 318 de la déclaration de revenus, et non un paiement mensuel. Le montant du crédit est substantiel, par exemple le montant fédéral pour personnes handicapées pour 2026 est de 10 341 $. L'admissibilité au CIPH est également un prérequis pour accéder à d'autres programmes comme le Régime enregistré d'épargne-invalidité (REEI) et le Supplément pour personnes handicapées de l'Allocation canadienne pour les travailleurs.
Peut-on obtenir le crédit d'impôt pour personnes handicapées pour le TDAH?
Le TDAH peut être admissible au CIPH si ses effets sur les fonctions mentales nécessaires à la vie quotidienne sont graves et prolongés. La déficience doit causer une restriction marquée dans le fonctionnement adaptatif, l'attention, la concentration, la mémoire, la résolution de problèmes ou la régulation du comportement et des émotions. Un professionnel de la santé, tel qu'un psychologue ou un médecin, doit attester sur le formulaire T2201 que la restriction est présente tout ou presque tout le temps, c'est-à-dire au moins 90 pour cent du temps. Le diagnostic seul ne suffit pas. La demande doit démontrer l'impact significatif sur la vie quotidienne.
Qu'est-ce que le formulaire T2201?
Le formulaire T2201, le Certificat pour le crédit d'impôt pour personnes handicapées, est la demande officielle de l'Agence du revenu du Canada (ARC) requise pour être admissible au CIPH. Le demandeur ou son représentant légal remplit la partie A avec les détails personnels. Un professionnel de la santé qualifié, tel qu'un médecin, un psychologue ou un ergothérapeute, remplit la partie B pour attester de la nature, de la gravité et de la durée de la déficience. Le formulaire complété doit être soumis à l'ARC pour approbation, un processus qui prend généralement environ 8 semaines, avant que le crédit puisse être réclamé dans une déclaration de revenus.
Sources et lectures complémentaires
- Disability Tax Credit (Wikipedia) en.wikipedia.org
- Disability Tax Credit (DTC) inclusioncanada.ca
- A Guide to the Canada Disability Tax Credit disabilityawards.ca
- Form T2201, Disability Tax Credit (DTC) explained wealthsimple.com
- Disability Credit Canada | Disability Tax Credit & Benefits ... disabilitycreditcanada.com
- Do I Qualify for the DTC? - Canada Disability Benefit canadadisabilitybenefit.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.