Un compte d'épargne libre d'impôt (CELI) est un compte de placement enregistré offert aux résidents canadiens âgés de 18 ans et plus. Il permet à l'épargne et aux placements de croître complètement à l'abri de l'impôt, sans taxes sur les revenus de placement, les gains en capital ou les retraits. Introduit dans le budget fédéral de 2009, le CELI est un outil flexible pour épargner en vue de tout objectif financier, des achats à court terme à la planification de la retraite à long terme. Contrairement à un REER, les cotisations sont faites avec de l'argent après impôt et ne procurent pas de déduction fiscale immédiate.
Fonctionnement d'un CELI
Un compte d'épargne libre d'impôt est un régime enregistré qui protège les revenus de placement de l'impôt canadien. L'argent cotisé à un CELI a déjà été imposé comme revenu, ce qui signifie que les cotisations sont faites avec de l'argent après impôt. Une fois dans le compte, tout revenu généré, y compris les intérêts, les dividendes et les gains en capital, s'accumule sans être assujetti à l'impôt. Les titulaires de compte peuvent retirer des fonds en tout temps et pour toute raison, et ces retraits sont également entièrement libres d'impôt. Cette structure fait du CELI un véhicule puissant et flexible pour épargner en vue d'objectifs divers tels qu'un fonds d'urgence, l'achat d'un véhicule, une mise de fonds pour une maison ou un complément de revenu de retraite. La flexibilité du compte s'étend aux types d'institutions financières où il peut être ouvert, y compris les banques, les caisses populaires et les sociétés de placement, et il peut être utilisé pour épargner pour tout achat important ou objectif.
Bien qu'il soit souvent appelé un compte d'épargne, un CELI n'est pas limité à la détention d'argent comptant et est plus précisément décrit comme un compte de placement enregistré. Il peut détenir un large éventail de placements admissibles similaires à ceux autorisés dans un régime enregistré d'épargne-retraite (REER). Les titulaires de compte sont responsables du suivi de leurs propres cotisations pour s'assurer de ne pas dépasser leur limite personnelle, car les institutions financières et l'Agence du revenu du Canada (ARC) peuvent ne pas fournir de mises à jour en temps réel. L'ARC reçoit des rapports annuels des émetteurs de CELI, mais il y a un délai de déclaration, surtout dans les premiers mois d'une nouvelle année. Comme un CELI ne génère pas de revenu imposable et que les cotisations ne sont pas déductibles d'impôt, le compte n'a normalement aucune incidence sur les déclarations de revenus individuelles, et les cotisants ne reçoivent pas de feuillets d'impôt, à condition qu'ils ne soient pas citoyens ou résidents américains. Cependant, les cotisations et les soldes des comptes sont déclarés annuellement à l'ARC.
Historique et introduction
Le compte d'épargne libre d'impôt a été proposé pour la première fois par le ministre fédéral des Finances de l'époque, Jim Flaherty, dans le budget fédéral de 2008. Le programme est officiellement entré en vigueur le 1er janvier 2009, créant une nouvelle option de compte enregistré pour les Canadiens. La politique a été largement soutenue par les groupes de réflexion économique et les groupes industriels de l'époque, y compris l'Institut C.D. Howe, qui l'a qualifiée de programme novateur et bénéfique. Parmi les autres partisans figuraient la Fédération canadienne de l'entreprise indépendante, l'Association des banquiers canadiens, l'économiste de la Banque de Montréal Doug Porter, la Chambre de commerce du Canada et la Fédération canadienne des contribuables. La limite de cotisation annuelle initiale était fixée à 5 000 $, ce qui est resté en vigueur jusqu'en 2012, et la mesure était conçue pour encourager les Canadiens à commencer à épargner tôt et souvent.
La limite de cotisation a d'abord été augmentée à 5 500 $ en 2013, avec un mécanisme d'indexation des augmentations futures à l'inflation par tranches de 500 $. Une augmentation ponctuelle importante à 10 000 $ a été annoncée dans le budget fédéral de 2015, mais ce changement a été de courte durée et a également éliminé l'indexation à l'inflation. Après l'élection fédérale plus tard cette année-là, le nouveau gouvernement a proposé de rétablir la limite à 5 500 $ pour 2016 et de réinstaurer l'indexation à l'inflation par la suite. Le programme a depuis évolué avec des augmentations périodiques de la limite annuelle, reflétant sa structure indexée et le droit de cotisation cumulatif croissant pour les Canadiens admissibles. Le CELI est devenu un élément de base de la finance personnelle canadienne, offrant un moyen polyvalent pour les résidents de mettre de l'argent de côté à l'abri de l'impôt tout au long de leur vie.
Règles et limites de cotisation
Le droit de cotisation au CELI commence à s'accumuler l'année où un résident canadien atteint l'âge de 18 ans. Il n'est pas nécessaire d'avoir un revenu gagné pour cotiser, ce qui le distingue d'un REER. La limite de cotisation annuelle est fixée par le gouvernement fédéral et est uniforme pour tous les particuliers admissibles. Une caractéristique clé est que tout droit de cotisation inutilisé des années précédentes est reporté indéfiniment, permettant aux particuliers de faire des cotisations forfaitaires plus importantes dans les années ultérieures. Le droit de cotisation cumulatif total pour une personne admissible depuis 2009 a atteint 109 000 $ au 1er janvier 2026. Les résidents canadiens ne peuvent commencer à accumuler un droit de cotisation qu'une fois qu'ils ont atteint l'âge de 18 ans, et à leur 18e anniversaire, ils peuvent cotiser jusqu'à la limite maximale autorisée pour cette année, les limites annuelles des années suivantes s'ajoutant à leur droit de cotisation total.
Les retraits sont une composante essentielle des règles de cotisation. Lorsque de l'argent est retiré d'un CELI, le montant du retrait n'est pas réintégré au droit de cotisation disponible du cotisant avant le 1er janvier de l'année civile suivante. Une erreur courante est de recotiser les fonds retirés la même année, ce qui peut entraîner une cotisation excédentaire si la personne a déjà maximisé son droit. L'Agence du revenu du Canada surveille les cotisations et impose une pénalité fiscale de 1 % par mois sur le montant excédentaire le plus élevé dans le compte pour chaque mois où l'excédent demeure. Pour l'année d'imposition 2012, l'ARC a envoyé des avis de cotisation excédentaire à environ 74 000 contribuables sur environ neuf millions de CELI existant à la fin de cette année, après environ 76 000 avis en 2011 et 103 000 en 2010.
| Année | Limite de cotisation annuelle |
|---|---|
| 2009 à 2012 | 5 000 $ |
| 2015 | 10 000 $ |
| 2026 | 7 000 $ |
Les limites de cotisation annuelles du CELI montrent la croissance et les changements du programme au fil du temps. Le droit de cotisation annuel maximal était de cinq mille dollars par année avant 2013. La limite a augmenté à cinq mille cinq cents dollars en 2013 et a été indexée à l'inflation. Le budget fédéral de 2015 a porté la limite à dix mille dollars, mais un nouveau gouvernement élu a ensuite proposé de rétablir la limite à cinq mille cinq cents dollars pour 2016. Au 1er janvier 2026, le droit de cotisation cumulatif total pour un CELI est de cent neuf mille dollars pour les particuliers admissibles. Il est important pour les particuliers de vérifier leur droit de cotisation personnel par le service Mon dossier de l'Agence du revenu du Canada. Les informations de l'ARC peuvent ne pas être entièrement mises à jour avant la fin de février chaque année en raison des délais de déclaration. Les institutions financières ont jusqu'à la fin de février pour partager les registres de l'année précédente avec l'ARC. Une vérification en janvier peut montrer un droit de cotisation inexact qui ne tient pas encore compte des activités de l'année précédente.
Placements admissibles et types de comptes
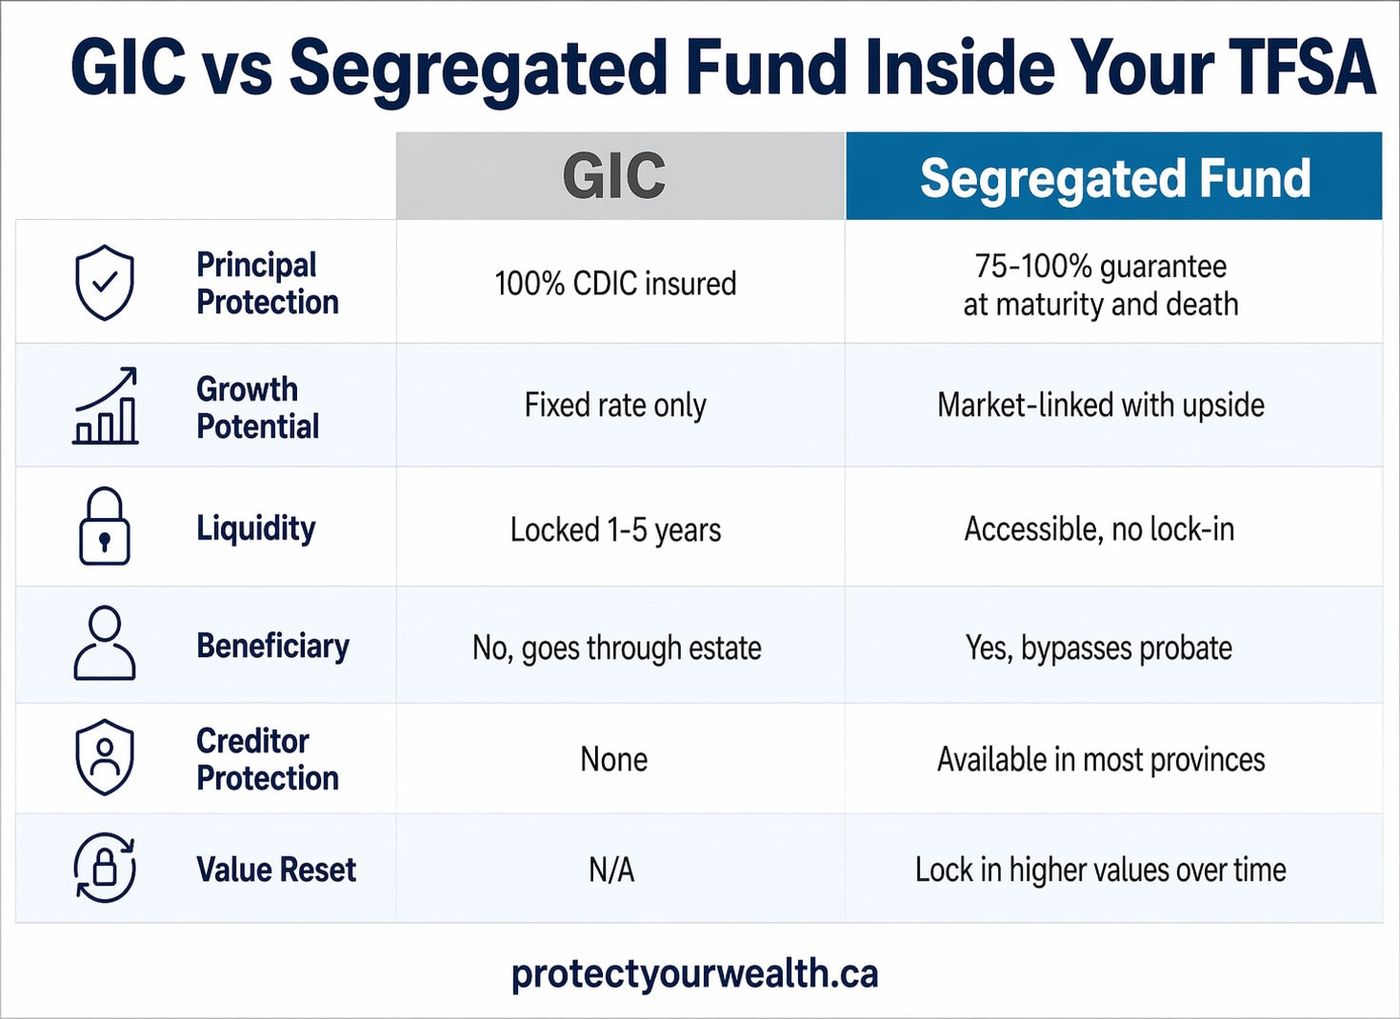
Un CELI peut détenir un large éventail de placements admissibles, identiques à ceux autorisés dans un REER. Cela comprend l'épargne en argent comptant, les certificats de placement garanti (CPG), les obligations, les fonds communs de placement, les fonds négociés en bourse (FNB) et les actions cotées en bourse sur des marchés admissibles. Les placements spécifiques disponibles dépendent du type de compte et de l'institution financière où il est détenu. Par exemple, un CELI dans une banque peut offrir des dépôts en argent comptant et des CPG, tandis qu'un CELI autogéré chez un courtier peut détenir des actions individuelles, des obligations et des FNB. Les placements admissibles s'étendent également à certaines actions de sociétés privées, à certaines créances, à des reçus de versements échelonnés, à des intérêts dans des fiducies, y compris des fiducies de placement immobilier, à des contrats de rente, à des bons de souscription, à des droits, à des options, à des placements enregistrés, à des unités de redevances, à des unités de société en commandite et à des reçus de dépôt, et l'argent peut être libellé dans n'importe quelle devise.
Le choix de l'institution façonne la fonctionnalité du compte et le processus de sélection des placements. De nombreuses banques offrent des CELI avec conseiller qui donnent accès à des fonds communs de placement et à des fonds distincts avec gestion professionnelle, et elles peuvent offrir un accès à un conseiller en personne, par téléphone ou par vidéo. Les courtiers à escompte offrent des CELI autogérés pour les investisseurs qui préfèrent prendre leurs propres décisions de négociation en actions, options, FNB, fonds communs de placement, obligations et CPG, et ces comptes sont idéaux si vous voulez prendre vos propres décisions de placement. Certaines institutions offrent également des modèles hybrides de conseillers robots qui utilisent des portefeuilles de FNB conçus par algorithme pour différents profils de risque d'investisseur, ce qui est idéal si vous voulez investir en ligne et avoir accès à des conseillers en portefeuille. Quel que soit le type de fournisseur, tous les revenus de placement générés à l'abri du compte demeurent exempts de l'impôt sur le revenu canadien, et vous pouvez investir dans des composantes en dollars canadiens et américains dans votre CELI chez certains courtiers.
Différences clés avec un REER
Le CELI et le régime enregistré d'épargne-retraite (REER) sont tous deux des comptes enregistrés avec des avantages fiscaux, mais leurs structures sont fondamentalement différentes et essentiellement opposées en matière de traitement fiscal. Un REER procure une déduction fiscale immédiate pour les cotisations, ce qui réduit le revenu imposable l'année de la cotisation, et les retraits des cotisations et des revenus de placement sont tous imposables. En revanche, les cotisations au CELI sont faites avec de l'argent après impôt et ne procurent aucune déduction fiscale immédiate, mais tous les retraits sont entièrement libres d'impôt. L'ARC décrit le CELI comme étant pour tout le reste de votre vie, tandis qu'un REER est principalement destiné à la retraite, et les intérêts payés sur l'argent emprunté pour investir dans un CELI ou un REER ne sont pas déductibles d'impôt.
D'autres distinctions importantes concernent les règles du cycle de vie et l'impact sur les prestations gouvernementales. Un REER doit être converti en fonds enregistré de revenu de retraite (FERR) d'ici la fin de l'année où le titulaire atteint 71 ans, déclenchant des retraits minimaux obligatoires. Un CELI n'a pas une telle exigence, n'expire pas et peut être maintenu indéfiniment. Les retraits d'un CELI ne comptent pas comme un revenu, donc ils n'affectent pas l'admissibilité aux prestations fédérales assujetties à une condition de revenu comme le Supplément de revenu garanti (SRG) ou la Sécurité de la vieillesse (SV) ou les crédits comme le crédit pour personnes âgées. Les retraits de REER/FERR sont considérés comme un revenu imposable et peuvent réduire ces prestations. De plus, si un titulaire de compte retire des fonds d'un CELI, son droit de cotisation est augmenté de ce montant le 1er janvier suivant le retrait, tandis que le droit de cotisation au REER n'est pas augmenté pour refléter les retraits.
Considérations et risques importants
Bien que les CELI offrent des avantages significatifs, les titulaires de compte doivent être conscients de règles spécifiques et d'écueils potentiels. La cotisation excédentaire est une erreur courante, entraînant une pénalité coûteuse de 1 % par mois sur le montant excédentaire, et une cotisation excédentaire se produit si une personne dont les cotisations au CELI ont déjà été maximisées croit à tort qu'un retrait crée immédiatement un droit de cotisation et recotise plus tard la même année civile. Une autre considération critique est l'absence générale de protection contre les créanciers pour les actifs détenus dans un CELI en cas de faillite ou de jugement financier, contrairement à la protection généralement accordée aux REER. La protection peut n'être disponible que si les avoirs du CELI sont dans certains contrats de fonds distincts avec une compagnie d'assurance, qui sont des produits d'assurance pouvant offrir cette caractéristique.
Pour les investisseurs détenant des actions américaines versant des dividendes, un inconvénient notable existe parce qu'un CELI n'est pas considéré par l'Internal Revenue Service des États-Unis comme un régime de retraite. L'exemption de la retenue d'impôt américaine de 15 % sur les dividendes prévue par le traité fiscal Canada-États-Unis, qui s'applique aux REER et aux FERR, ne s'étend pas aux CELI. Cette taxe est retenue à la source et ne peut être récupérée ni imputée sur d'autres impôts payables comme ce serait le cas avec des comptes non enregistrés. Certains produits financiers utilisent des contrats d'échange pour reproduire les rendements sans détenir directement les actions, mais ceux-ci impliquent souvent des frais de la contrepartie et les propres frais de gestion du fonds qui peuvent dépasser le coût de la retenue d'impôt. De plus, les citoyens et résidents américains sont confrontés à des exigences de déclaration complexes et à un traitement fiscal potentiellement défavorable de la part de l'Internal Revenue Service (IRS) pour les avoirs dans un CELI canadien.
- Déclaration fiscale américaine : Un CELI peut être considéré comme une société de placement étrangère passive (PFIC) ou une fiducie étrangère constituante par l'IRS, nécessitant des formulaires complexes comme les 8621, 3520A et 3520, le formulaire 3520A étant dû le 15 mars et le formulaire 3520 avec le formulaire 1040.
- Imposition des PFIC : En l'absence de certaines élections, les distributions d'une PFIC peuvent être imposées au taux marginal le plus élevé, avec un revenu moyen sur la durée du placement et des intérêts facturés rétroactivement à partir de la date où le revenu est réputé avoir été réalisé, conduisant à des taux d'imposition effectifs pouvant atteindre 50 % ou plus.
- Revenus imposés par les États-Unis : Tous les revenus de placement générés à l'intérieur d'un CELI sont entièrement imposables par les États-Unis pour les citoyens et résidents américains, et les fonds communs de placement canadiens détenus dans des CELI sont généralement considérés comme des PFIC.
Pour les citoyens et résidents américains, un CELI peut être désavantageux d'un point de vue fiscal. Les fonds communs de placement canadiens détenus dans des CELI sont généralement considérés par l'IRS comme des sociétés de placement étrangère passive. Les citoyens américains doivent les déclarer sur le formulaire IRS 8621. Un CELI peut également être considéré comme une fiducie étrangère constituante, nécessitant le dépôt des formulaires IRS 3520A et 3520. Ces formulaires sont complexes et impliquent des pénalités importantes pour dépôt tardif. Les revenus à l'intérieur d'un CELI sont imposés par les États-Unis. Une consultation fiscale transfrontalière professionnelle est fortement recommandée en raison de ces pénalités importantes.
Règles provinciales et ouverture de compte
Bien que le gouvernement fédéral établisse les règles de base pour les CELI, les règlements provinciaux concernant l'âge de la majorité peuvent affecter le moment où une personne peut réellement ouvrir un compte. La règle fédérale stipule que le droit de cotisation au CELI commence à s'accumuler à l'âge de 18 ans. Cependant, dans les provinces où l'âge de la majorité est de 19 ans, les institutions financières peuvent ne pas permettre à une personne d'ouvrir un CELI avant d'avoir atteint cet âge provincial. Cela s'applique aux résidents de la Colombie-Britannique, du Nouveau-Brunswick, de Terre-Neuve-et-Labrador, de la Nouvelle-Écosse, des Territoires du Nord-Ouest, du Nunavut et du Yukon. Malgré ce retard dans l'ouverture du compte, le droit de cotisation de la personne continue de s'accumuler à partir de 18 ans, et elle peut faire une cotisation forfaitaire jusqu'à sa limite cumulative une fois qu'elle est admissible à ouvrir le compte.
Tout résident canadien avec un numéro d'assurance sociale (NAS) valide qui a atteint l'âge de la majorité dans sa province peut ouvrir un CELI. Les nouveaux arrivants au Canada commencent à accumuler un droit de cotisation l'année où ils deviennent résidents. Il n'y a pas de montant de cotisation minimum requis pour ouvrir un compte dans de nombreuses institutions, bien que des produits de placement spécifiques à l'intérieur du compte puissent avoir leurs propres minimums. Les particuliers peuvent avoir plusieurs CELI dans différentes institutions, mais les cotisations totales à travers tous les comptes ne doivent pas dépasser leur droit de cotisation personnel. Les transferts entre CELI dans différentes institutions sont possibles sans affecter le droit de cotisation, mais ils doivent être effectués comme des transferts directs initiés par les institutions financières pour éviter d'être traités comme un retrait et une recotisation.
Comparaisons internationales
Le CELI canadien partage des similitudes avec les comptes d'épargne à avantages fiscaux dans d'autres pays, bien qu'avec des caractéristiques distinctes qui offrent souvent une plus grande flexibilité. Il est le plus souvent comparé au compte de retraite individuel Roth (IRA) aux États-Unis. Les deux comptes sont financés avec de l'argent après impôt et permettent une croissance et des retraits admissibles libres d'impôt. Un CELI est similaire à des comptes dans d'autres pays. Il est similaire à un compte de retraite individuel Roth aux États-Unis, bien qu'un CELI n'ait aucune restriction de retrait. Au Royaume-Uni, des avantages fiscaux similaires sont disponibles dans les plans d'épargne en actions personnels et les comptes d'épargne individuels depuis 1986. L'Afrique du Sud a lancé ses comptes de placement libres d'impôt le 1er mars 2015. La conception du CELI canadien inclut la flexibilité et l'absence de restrictions de retrait. Tout droit de cotisation inutilisé peut être reporté aux années suivantes sans aucune limite supérieure. Cela en fait un élément unique et puissant du paysage de l'épargne personnelle au Canada. Il est destiné à encourager l'épargne et l'investissement pour des objectifs comme une voiture, une maison, des vacances ou la retraite.
Questions fréquentes
Quelle est la limite de cotisation au CELI pour 2026 ?
La limite de cotisation annuelle au CELI pour 2026 est de 7 000 $. Cela s'ajoute à tout droit de cotisation inutilisé reporté des années précédentes. Le droit de cotisation cumulatif total pour une personne admissible depuis 2009 est de 109 000 $ au 1er janvier 2026. Les limites de cotisation sont indexées à l'inflation et peuvent changer dans les années futures par tranches de 500 $.
Puis-je retirer de l'argent de mon CELI en tout temps ?
Oui, vous pouvez retirer de l'argent de votre CELI en tout temps, pour toute raison, et le retrait est complètement libre d'impôt. Le montant retiré est réintégré à votre droit de cotisation, mais pas avant le 1er janvier de l'année civile suivante. Si vous recotisez le montant retiré la même année, cela peut causer une cotisation excédentaire si vous n'avez plus de droit disponible. Certains placements comme les CPG non rachetables doivent être détenus jusqu'à l'échéance avant le retrait, donc votre moment dépend des placements que vous détenez.
Quelle est la différence entre un CELI et un REER ?
La principale différence réside dans le traitement fiscal. Les cotisations au REER sont déductibles d'impôt, réduisant votre revenu imposable maintenant, mais les retraits sont entièrement imposés. Les cotisations au CELI sont faites avec de l'argent après impôt et ne procurent aucune déduction, mais les retraits sont libres d'impôt. De plus, les REER doivent être convertis en un régime de revenu de retraite à 71 ans, tandis que les CELI n'ont pas de limite d'âge ni de retraits obligatoires. Les retraits de CELI n'affectent pas non plus les prestations gouvernementales assujetties à une condition de revenu comme la SV et le SRG, tandis que les retraits de REER le font.
Comment trouver mon droit de cotisation au CELI ?
Vous pouvez trouver votre droit de cotisation au CELI en vous connectant au service Mon dossier de l'Agence du revenu du Canada en ligne. L'ARC rapporte le droit de cotisation annuellement sur la base des informations des institutions financières. Cependant, ces informations peuvent ne pas être entièrement mises à jour avant la fin de février chaque année, car les institutions ont jusqu'à cette date pour déclarer les transactions de l'année précédente. Il est crucial pour les cotisants de suivre leurs propres cotisations et retraits parce que le chiffre de l'ARC peut être dépassé, surtout au début de l'année. L'ARC ne fournit pas de feuillets d'impôt pour les CELI, ce qui rend la tenue de registres personnels essentielle pour éviter les cotisations excédentaires.
Que se passe-t-il si je cotise trop à mon CELI ?
Si vous cotisez trop à votre CELI, vous serez assujetti à une pénalité fiscale de 1 % par mois sur le montant excédentaire le plus élevé dans le compte pour chaque mois où l'excédent demeure. L'Agence du revenu du Canada surveille les cotisations et émettra des avis pour les cotisations excédentaires, comme elle l'a fait pour environ 74 000 contribuables en 2012. Une cotisation excédentaire se produit si vous cotisez plus que votre droit de cotisation au CELI admissible à tout moment de l'année. Une cause courante est de recotiser les fonds retirés la même année civile, car le droit de retrait n'est restauré que le 1er janvier de l'année suivante. C'est la responsabilité du titulaire du compte de suivre les cotisations pour éviter cette taxe.
Quels types de placements puis-je détenir dans un CELI ?
Un CELI peut détenir tout placement admissible pour un régime enregistré d'épargne-retraite. Cela comprend l'argent comptant, les dépôts d'épargne, les certificats de placement garanti, les obligations, les fonds communs de placement, les actions cotées en bourse sur des marchés admissibles, les fonds négociés en bourse et certaines actions de sociétés privées. Les options de placement spécifiques disponibles dépendent de l'endroit où vous ouvrez le compte, comme dans une banque pour les produits d'épargne ou un courtier pour la négociation autogérée. Les placements admissibles s'étendent également aux fonds distincts, aux contrats de rente, aux intérêts dans des fiducies comme les fiducies de placement immobilier, et à diverses créances. Le compte n'est pas limité à l'épargne en argent comptant malgré son nom.
Sources et lectures complémentaires
- Tax-free savings account (Wikipedia) en.wikipedia.org
- Tax-Free Savings Account (TFSA) - Investments rbcroyalbank.com
- Tax-Free Savings Account (TFSA) | TD Canada Trust td.com
- What is a TFSA and how does it work? getsmarteraboutmoney.ca
- Tax-Free Savings Account (TFSA) scotiabank.com
- Tax-free savings account (TFSA) canadalife.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.