Le bénéfice brut est une mesure financière fondamentale qui représente le montant qu'une entreprise conserve après avoir soustrait les coûts directs de production de ses biens ou services de ses revenus. Pour les entreprises canadiennes, il sert d'indicateur principal de l'efficacité de la production et de la stratégie de tarification avant de tenir compte des frais généraux comme l'administration, le marketing et les impôts. Comprendre le bénéfice brut et sa marge connexe est crucial pour évaluer la performance, obtenir du financement et prendre des décisions opérationnelles stratégiques. Cet article explique ce qu'est le bénéfice brut, comment le calculer, ainsi que ses applications et son importance spécifiques dans le paysage économique canadien.
Définition et calcul de base
Le bénéfice brut est défini comme le profit qu'une entreprise réalise après avoir déduit les coûts variables de production, mais avant de tenir compte des coûts fixes d'exploitation. Il est calculé en soustrayant le coût des marchandises vendues (CMV) pour les entreprises basées sur les produits, ou le coût des revenus pour les entreprises de services, du revenu total. Les revenus, aussi souvent appelés ventes ou chiffre d'affaires dans un contexte canadien, représentent le revenu total généré par les activités principales d'une entreprise avant toute déduction. Les coûts directs inclus dans le CMV ou le coût des revenus englobent les dépenses directement liées à la production, comme les matières premières, la main-d'œuvre directe et les frais généraux de fabrication. Il est techniquement correct d'utiliser le terme bénéfice brut lorsqu'on parle d'un montant monétaire, tandis que la marge brute fait référence au pourcentage résultant. Ce calcul fournit un aperçu clair des fonds restants pour couvrir les dépenses d'exploitation et générer un bénéfice net.
La marge brute et son importance
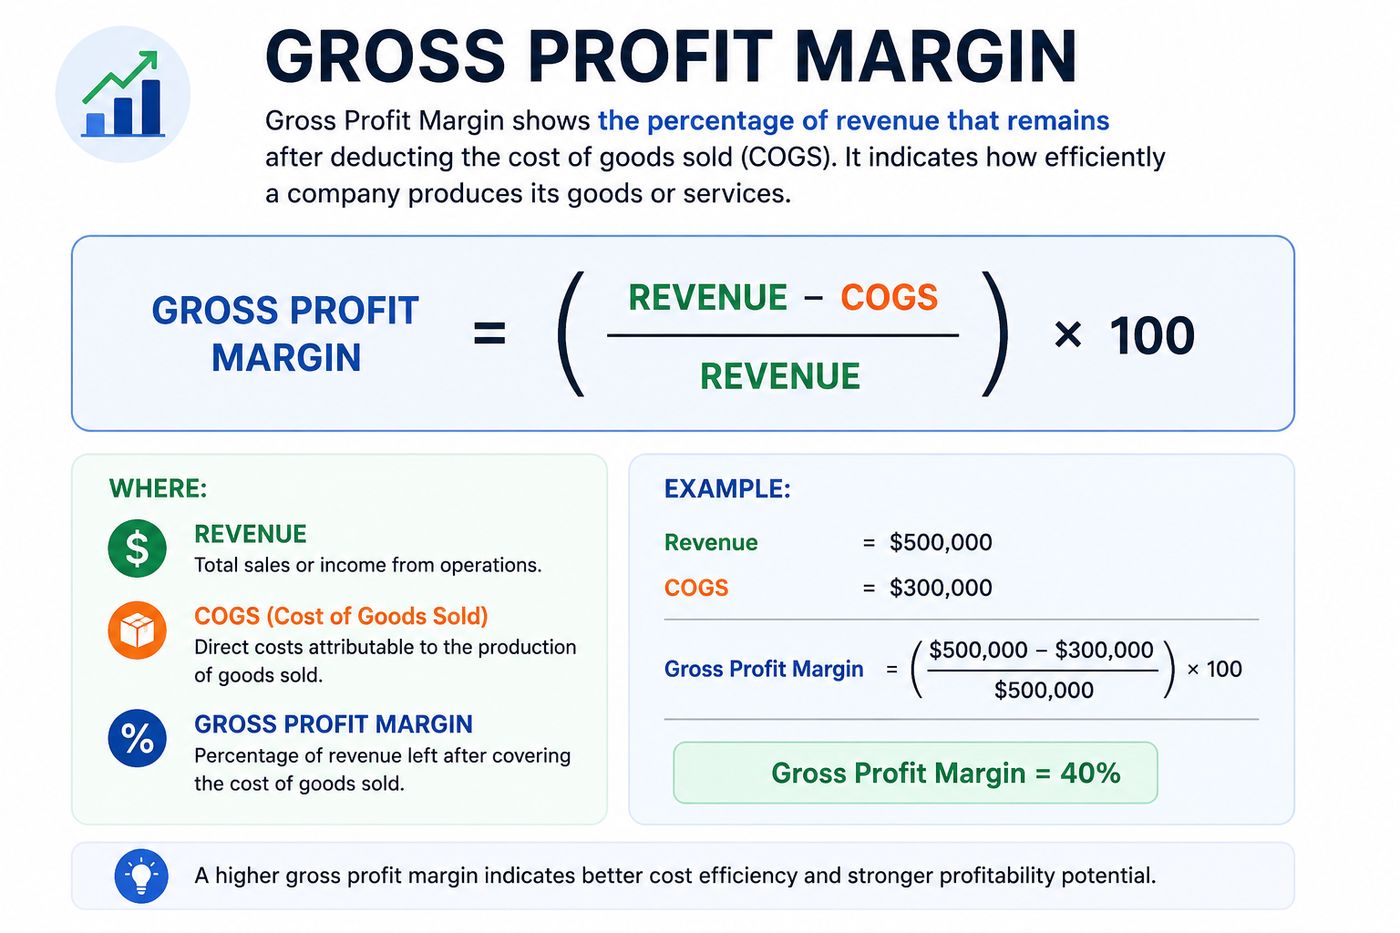
Le ratio de marge brute est un pourcentage dérivé du bénéfice brut et est crucial pour l'analyse comparative. La formule est (Bénéfice brut / Revenus) × 100. Ce ratio indique combien de chaque dollar de revenu est conservé sous forme de bénéfice brut. Par exemple, une marge brute de 65 % signifie que pour chaque dollar de revenu, 65 cents restent après avoir couvert les coûts directs de production. Cette mesure est plus utile que le chiffre brut du bénéfice brut pour suivre la performance d'une entreprise dans le temps ou la comparer à ses concurrents du même secteur. Une marge saine varie considérablement selon le secteur. Les entreprises du secteur des services comme les cabinets d'avocats ou les banques affichent souvent des marges brutes dans la fourchette des 90 % en raison de faibles coûts de production. En revanche, les détaillants ou les fabricants opèrent avec des marges plus faibles, le commerce de détail de vêtements se situant parfois entre 3 % et 13 %. La marge sert d'outil clé pour les propriétaires d'entreprise canadiens afin d'évaluer les stratégies de tarification et l'efficacité opérationnelle.
Les propriétaires d'entreprise peuvent utiliser la marge brute pour se comparer aux moyennes du secteur. Se fixer comme objectif d'atteindre ou de dépasser la référence du secteur, par exemple viser 70 % lorsque la moyenne est de 65 %, peut stimuler des améliorations stratégiques. Surveiller ce ratio mois après mois aide à identifier les tendances, comme des coûts qui augmentent plus vite que les revenus, ce qui compromet la rentabilité. Si la marge est inférieure aux normes du secteur sans cause externe évidente, cela incite à une introspection des processus opérationnels ou de la tarification. Les facteurs affectant cette marge comprennent les coûts de la main-d'œuvre, des matériaux et d'autres intrants variables de production. Dans une entreprise à faible marge, la marge d'erreur est réduite, ce qui rend le contrôle efficace des coûts primordial.
Le bénéfice brut dans le paysage des entreprises canadiennes
Au Canada, l'analyse du bénéfice brut est intégrée aux rapports financiers standard et constitue un élément essentiel pour les prêteurs qui évaluent la santé d'une entreprise. Les institutions financières et les conseillers canadiens insistent sur l'utilisation de la marge brute pour l'analyse comparative avec les pairs du secteur. Par exemple, les données de l'Enquête annuelle sur le commerce de gros de Statistique Canada fournissent des références sectorielles. En 2023, pour l'industrie « Autres grossistes divers » (SCIAN 4189), les revenus d'exploitation totaux au Canada s'élevaient à 17,3 milliards de dollars, générant 1,1 milliard de dollars de profits. La marge bénéficiaire avant impôts pour cette industrie était de 6,4 %. À l'échelle nationale, le coût des marchandises vendues représentait 77,9 % des dépenses totales des grossistes en 2023. Cela souligne qu'une part importante des revenus est absorbée par les coûts directs, ce qui souligne l'importance de gérer le bénéfice brut.
Les ressources pour les entreprises canadiennes, comme celles de la BDC et de Sage, soulignent que le bénéfice brut est une pierre angulaire cruciale pour comprendre la santé financière globale. C'est le premier chiffre calculé dans un état des résultats. Pour les petites entreprises, le terme « ventes » est souvent utilisé à la place de « revenus » ou de « chiffre d'affaires », mais le calcul sous-jacent reste le même : l'argent reçu des clients moins le coût direct d'acquisition ou de production de ce qui a été vendu. Des facteurs économiques externes comme l'inflation, les problèmes de chaîne d'approvisionnement et les changements économiques mondiaux peuvent faire fluctuer le bénéfice brut. Les entreprises canadiennes doivent donc être agiles, en décidant d'absorber les coûts plus élevés ou de les répercuter sur les clients, une décision qui doit être pesée contre les pressions concurrentielles et le pouvoir d'achat des consommateurs lors d'événements comme une crise du coût de la vie.
Relation avec d'autres mesures de profitabilité
Le bénéfice brut est la première étape d'une cascade de mesures de profitabilité dans un état des résultats. La progression des revenus au revenu net suit une séquence comptable standard. Les ventes nettes sont calculées comme les ventes brutes moins les rabais aux clients, les retours et les indemnités. Le bénéfice brut est ensuite les ventes nettes moins le coût des marchandises vendues. Le bénéfice d'exploitation, ou bénéfice avant intérêts et impôts (BAII), est obtenu en soustrayant les dépenses d'exploitation totales comme le loyer, les salaires et le marketing du bénéfice brut. Enfin, le revenu net (bénéfice net) est le bénéfice d'exploitation moins les impôts et les paiements d'intérêts. Chaque mesure sert un objectif distinct. Le bénéfice brut isole l'efficacité de la production, le bénéfice d'exploitation reflète la santé opérationnelle de base de l'entreprise, et le bénéfice net montre la profitabilité finale après toutes les obligations. Comprendre ces relations est vital pour les propriétaires d'entreprise canadiens. Alors que le bénéfice brut indique dans quelle mesure une entreprise produit ses biens, le bénéfice net révèle si l'entreprise est durablement rentable après tous les coûts, y compris les dépenses non liées à l'exploitation comme les intérêts sur la dette ou les ventes d'actifs ponctuelles. Le ratio de marge bénéficiaire nette, calculé comme (Revenu net / Revenus) × 100, donne une vue complète de la santé financière globale, mais peut être influencé par des facteurs extérieurs à l'exploitation principale, comme les taux d'imposition ou les décisions de financement.
La séquence de calcul standard pour les mesures de profitabilité clés commence par les ventes nettes. Les ventes nettes sont obtenues à partir des ventes brutes après soustraction des rabais aux clients, des retours et des indemnités. Le bénéfice brut est ensuite calculé en soustrayant le coût des marchandises vendues de ces ventes nettes. Le bénéfice d'exploitation est déterminé en soustrayant les dépenses d'exploitation totales du chiffre du bénéfice brut.
- Ventes nettes = Ventes brutes – (Rabais clients + Retours + Indemnités)
- Bénéfice brut = Ventes nettes – Coût des marchandises vendues
- Marge brute = [(Ventes nettes – Coût des marchandises vendues) / Ventes nettes] × 100 %
- Bénéfice d'exploitation = Bénéfice brut – Dépenses d'exploitation totales
- Revenu net (Bénéfice net) = Bénéfice d'exploitation – Impôts – Intérêts
Application pratique et utilisation stratégique
Calculer le bénéfice brut est simple, mais son application stratégique nécessite une analyse plus approfondie. La formule de base est le revenu total des ventes moins le coût des biens et services vendus. Pour un exemple simple, un détaillant vendant des canettes de cola à 1 $ chacune, achetées à 0,50 $ la canette, a un bénéfice brut de 0,50 $ par unité. Si les prix de vente tombent au niveau du prix de revient ou en dessous, le bénéfice brut devient nul ou une perte. Ce chiffre est la base pour déterminer le bénéfice net, où les coûts indirects comme le loyer, les services publics et les salaires administratifs sont ensuite déduits. Les propriétaires d'entreprise utilisent le bénéfice brut pour évaluer rapidement si leur tarification couvre les coûts directs de production et pour identifier des problèmes comme payer trop cher les matériaux ou ne pas facturer suffisamment les produits finis. L'analyse de la marge brute aide à identifier les forces et les faiblesses opérationnelles. Si la marge diminue avec le temps alors que les références du secteur sont stables, cela indique que les coûts directs augmentent plus vite que les revenus. Cela peut être dû à des coûts de matériaux accrus, à une utilisation inefficace de la main-d'œuvre ou à des perturbations de la chaîne d'approvisionnement. En réponse, les entreprises doivent soit augmenter les prix, soit trouver des gains d'efficacité opérationnelle, comme investir dans l'automatisation ou renégocier les contrats avec les fournisseurs. Pour les industries dont les marges sont naturellement minces, comme le commerce de détail ou la restauration, même de petites augmentations du CMV peuvent avoir un impact significatif sur la viabilité, ce qui rend le contrôle précis des coûts essentiel. La mesure informe également les prêteurs. Une marge brute forte et stable suggère qu'une entreprise peut rembourser sa dette grâce à ses activités principales.
Risques, limites et débats courants
Bien que le bénéfice brut soit un indicateur précieux, il a des limites et est sujet à interprétation. Un risque principal est de se fier uniquement au bénéfice brut pour évaluer la santé globale de l'entreprise. Une entreprise peut avoir un bénéfice brut robuste mais tout de même subir des pertes nettes si ses dépenses d'exploitation sont excessivement élevées. Par conséquent, il doit toujours être considéré conjointement avec le bénéfice d'exploitation et le bénéfice net. Un autre débat porte sur les méthodes de répartition des coûts, en particulier la méthode des coûts complets, où une partie des frais généraux fixes est attribuée à chaque unité produite. Cela peut affecter le chiffre du CMV et, par conséquent, le calcul du bénéfice brut, rendant les comparaisons entre entreprises utilisant des méthodes comptables différentes moins fiables. Dans le contexte canadien, une discussion clé concerne la façon dont les entreprises réagissent à l'augmentation des coûts de production. Pendant les périodes d'inflation ou de stress sur la chaîne d'approvisionnement, les entreprises sont confrontées au dilemme d'absorber les coûts plus élevés pour maintenir le pouvoir d'achat des clients ou de les répercuter par des hausses de prix. Les entreprises qui absorbent les coûts peuvent être saluées pour leur responsabilité sociale, mais risquent d'éroder leur marge brute. Celles qui augmentent les prix peuvent protéger leur rentabilité, mais pourraient perdre des parts de marché dans des secteurs concurrentiels. De plus, l'analyse comparative sectorielle utilisant la marge brute doit être faite avec prudence, car comparer la marge d'un fabricant à celle d'une entreprise de logiciels n'est pas significatif en raison de structures de coûts très différentes. La mesure est mieux utilisée pour suivre la tendance propre d'une entreprise dans le temps ou pour comparer des concurrents directs au sein du même secteur.
Contexte historique et réglementaire
Le concept de bénéfice brut est depuis longtemps une partie centrale des systèmes comptables et fiscaux. Aux États-Unis, l'Internal Revenue Code définit le revenu brut de manière large comme « tous les revenus de quelque source que ce soit », ce qui sert de point de départ pour déterminer le revenu imposable. Bien que la loi fiscale canadienne ait sa propre structure, le principe comptable fondamental selon lequel le bénéfice brut (revenus moins coûts directs) précède le calcul du revenu imposable est universellement appliqué. La distinction entre bénéfice brut et bénéfice net à des fins fiscales est critique, car les déductions pour dépenses d'entreprise sont appliquées après l'établissement du chiffre du bénéfice brut. Des décisions historiques de la Cour suprême aux États-Unis, comme celles définissant le revenu comme « un gain tiré du capital, du travail, ou des deux combinés », ont contribué à former la compréhension de la réalisation du revenu utilisée dans les calculs de bénéfice brut. Pour les entreprises canadiennes, le contexte réglementaire met l'accent sur l'exactitude des rapports financiers. Le bénéfice brut est un poste standard des états des résultats préparés selon les principes comptables généralement reconnus (PCGR) ou les Normes internationales d'information financière (IFRS). Statistique Canada collecte et publie des données sectorielles, y compris des composantes comme le coût des marchandises vendues en pourcentage des dépenses, qui informent l'analyse économique nationale. Les changements dans les méthodes statistiques, comme ceux mis en œuvre pour l'année de référence 2013, peuvent affecter la comparabilité des données sectorielles historiques, nécessitant de la prudence de la part des utilisateurs. Le principal point à retenir est que le bénéfice brut reste une mesure universellement reconnue et réglementée pour évaluer la première couche de profitabilité d'une entreprise avant que les frais généraux ne soient pris en compte.
Questions fréquentes
Quelle est la formule du bénéfice brut ?
La formule du bénéfice brut est Revenus moins Coût des marchandises vendues (CMV). Pour les entreprises de services, le coût des revenus est utilisé à la place du CMV. Les revenus sont le revenu total provenant des ventes avant toute déduction. Le CMV comprend tous les coûts directs associés à la production des biens vendus, comme les matières premières et la main-d'œuvre directe. Le résultat est une valeur monétaire représentant le profit avant les frais généraux.
Comment calcule-t-on la marge brute ?
La marge brute est calculée en divisant le bénéfice brut par les revenus et en multipliant par 100 pour obtenir un pourcentage. La formule est (Bénéfice brut / Revenus) × 100 %. Par exemple, si une entreprise a 100 000 $ de revenus et 35 000 $ de CMV, son bénéfice brut est de 65 000 $. La marge brute est (65 000 $ / 100 000 $) × 100 % = 65 %. Ce pourcentage est utilisé pour l'analyse comparative et le suivi de l'efficacité dans le temps.
Quelle est la différence entre le bénéfice brut et le bénéfice net ?
Le bénéfice brut est la différence entre les revenus et le coût de fabrication d'un produit ou de fourniture d'un service. Le bénéfice net, aussi appelé revenu net, est le bénéfice d'exploitation moins les impôts et les intérêts. Le bénéfice brut est calculé avant de déduire les frais généraux, la masse salariale, la fiscalité et les paiements d'intérêts. Le bénéfice net représente le montant final de revenu après que toutes les dépenses d'entreprise ont été couvertes.
Qu'est-ce qu'une bonne marge brute pour une entreprise canadienne ?
Une bonne marge brute varie considérablement selon le secteur. Pour les entreprises du secteur des services comme les cabinets d'avocats ou les banques, des marges dans la fourchette des 90 % sont typiques. Pour les détaillants ou les fabricants, les marges sont plus faibles. Le commerce de détail de vêtements peut varier de 3 % à 13 %, tandis que certaines chaînes de restauration rapide peuvent atteindre jusqu'à 40 %. La clé est de se comparer à la moyenne de votre secteur spécifique au Canada et de viser à l'atteindre ou à la dépasser avec le temps.
Pourquoi le bénéfice brut est-il important pour les petites entreprises canadiennes ?
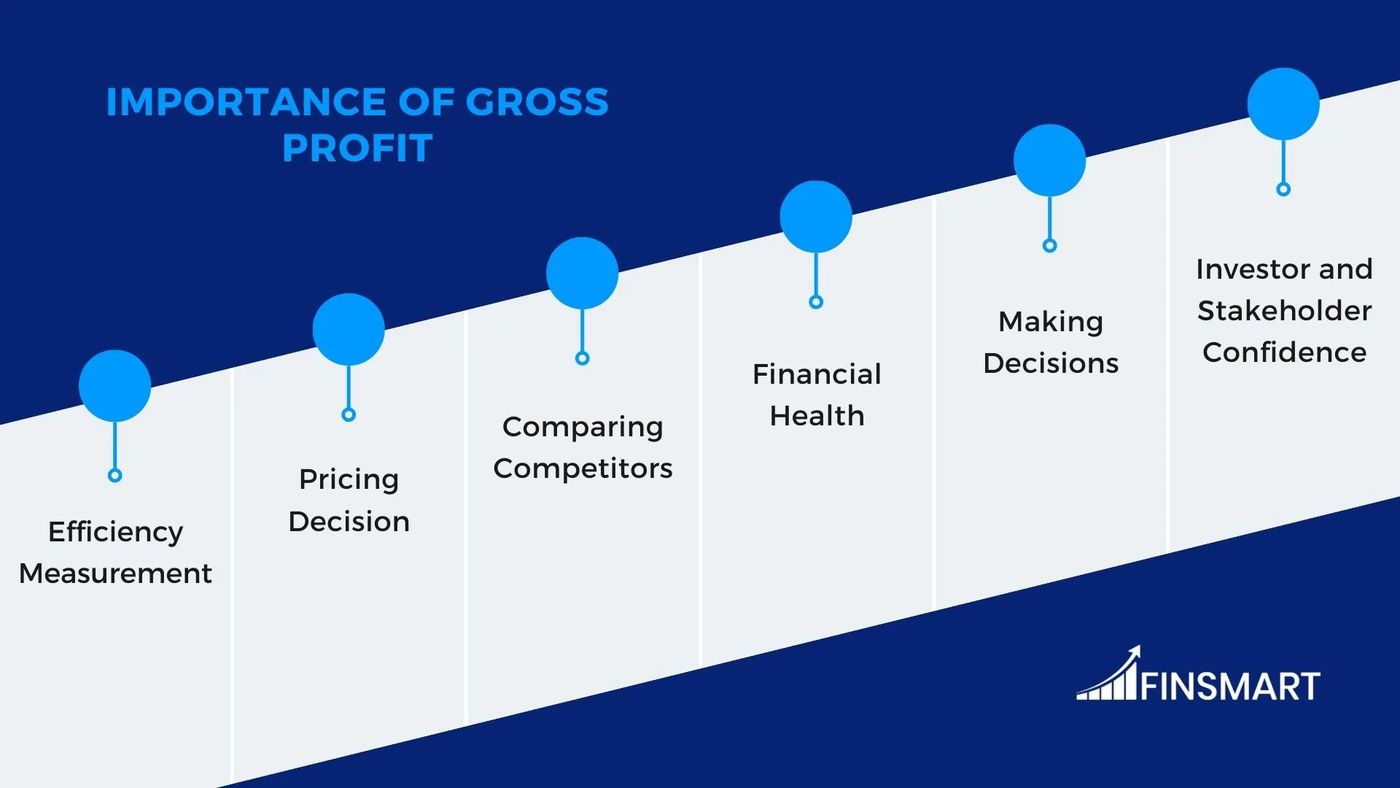
Le bénéfice brut est important pour les petites entreprises canadiennes car c'est le montant restant après déduction des coûts liés à la fabrication et à la vente de produits et services. C'est une mesure clé pour évaluer la santé financière et l'efficacité opérationnelle d'une entreprise. Les propriétaires d'entreprise l'utilisent pour suivre la performance dans le temps et pour se comparer aux références du secteur. Les prêteurs utilisent également le revenu brut comme base pour évaluer la capacité de remboursement d'un emprunteur.
Le bénéfice brut peut-il être négatif ?
Oui, le bénéfice brut peut être négatif, ce qui indique une perte brute. Cela se produit lorsque le coût direct de production des biens ou services (CMV) dépasse les revenus générés par leur vente. Par exemple, si un produit coûte 10 $ à fabriquer mais se vend seulement 8 $, le bénéfice brut est de -2 $ par unité. Cette situation n'est pas viable et signale des problèmes urgents de tarification, de contrôle des coûts, ou les deux.
Sources et lectures complémentaires
- Gross profit (Wikipedia) en.wikipedia.org
- What is the gross profit margin bdc.ca
- Other miscellaneous merchant wholesalers - 4189 ised-isde.canada.ca
- What is gross profit? squareup.com
- What is gross profit and how to calculate it, Sage sage.com
- Gross Profit vs. Net Profit: What's the Difference? salesforce.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.