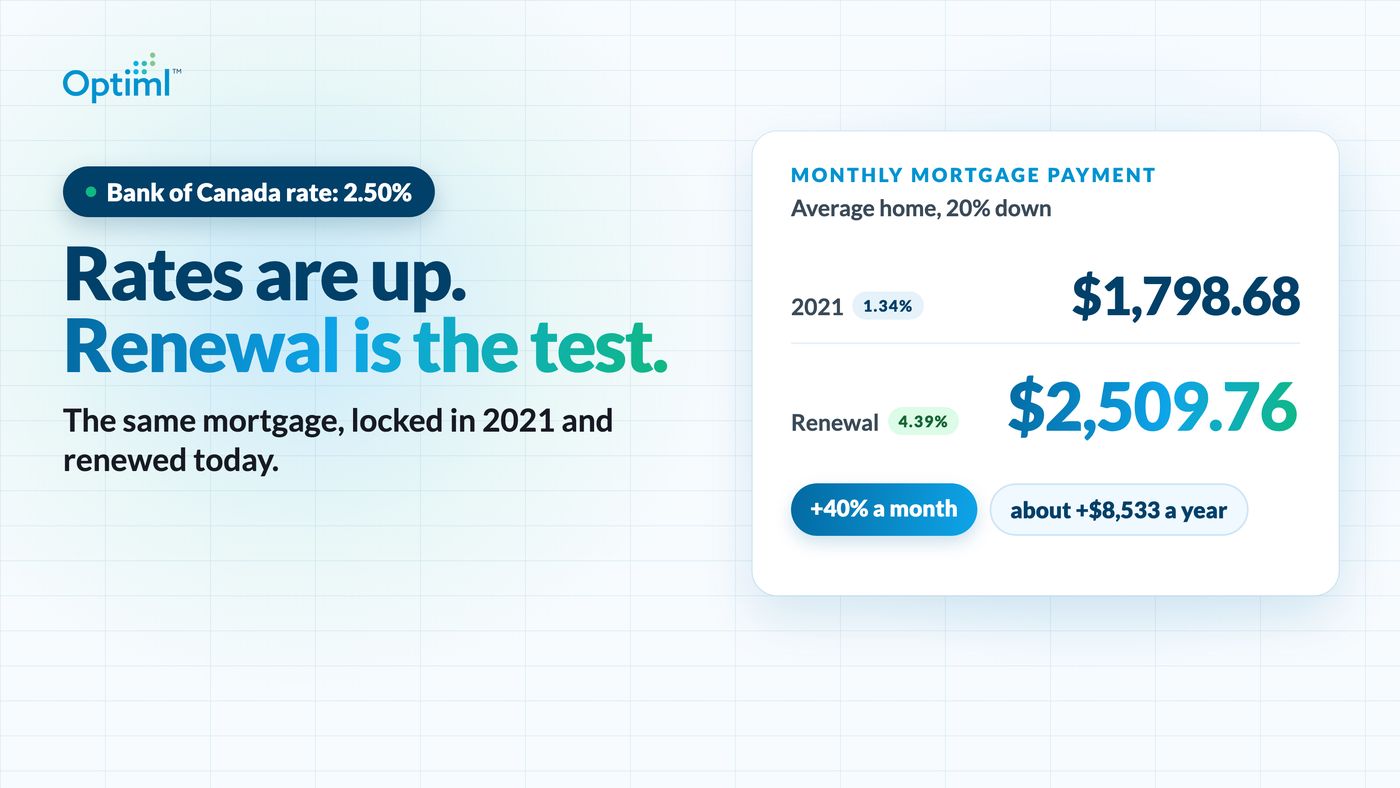
La Banque du Canada a relevé son taux directeur le 28 octobre pour la première fois depuis 2023, l'augmentant d'un quart de point pour le porter à 2,5 %.
Ce geste s'est traduit par des rendements plus élevés pour les épargnants, le meilleur taux de compte d'épargne ordinaire étant maintenant de 3,25 %, en hausse par rapport à 3 % il y a six semaines.
Sur la même période, le meilleur taux de certificat de placement garanti (CPG) d'un an est passé à 4,05 %, contre 3,80 % auparavant.
Les termes plus longs ont moins bougé, le meilleur CPG de cinq ans offrant 4,55 %, contre 4,45 %, et celui de trois ans grimpant légèrement à 4,40 % contre 4,35 %.
Les petites institutions financières ont mené la danse, WealthONE arrivant maintenant en tête dans toutes les catégories, sauf pour les taux promotionnels d'épargne, où l'offre de 5 % sur cinq mois de Simplii demeure en tête, et Oaken Financial suit de près pour les CPG de trois et cinq ans.
Ce changement survient alors que la banque centrale agit face aux risques d'inflation, les entreprises de sa plus récente Enquête sur les perspectives des entreprises affirmant qu'elles prévoient répercuter davantage leurs coûts plus élevés sur leurs clients.
Les ménages ont indiqué à la banque dans son enquête auprès des consommateurs qu'ils s'attendent à une inflation plus rapide.
« Aucun des deux groupes ne prédisait l'avenir, il l'annonçait plutôt », a indiqué l'analyse. « Ce risque, plus que le prix de l'essence, est ce qui a poussé la banque à agir. »
Deux développements ont depuis atténué les arguments en faveur de nouvelles hausses.
Des données préliminaires de Statistique Canada ont établi la croissance du troisième trimestre à environ 1,3 % en taux annualisé, bien en deçà des 2 % que la banque avait projetés seulement quelques jours plus tôt.
Puis, mardi, les démocrates ont balayé les élections de mi-mandat aux États-Unis, remportant les deux chambres du Congrès.
Le président américain Donald Trump tentera probablement de gouverner par vetos et décrets, mais un Congrès hostile devrait limiter son programme inflationniste pour ses deux dernières années au pouvoir.
Mardi, avant que quiconque ne connaisse le résultat du vote américain, une hausse de taux en décembre semblait jouer à pile ou face et la trajectoire attendue s'était aplatie, le taux de 3,5 % étant repoussé à 2028.
L'élection pourrait refroidir davantage ces paris.
« Néanmoins, une montée plus lente n'est pas une retraite », a indiqué l'analyse. « Tant que la situation avec l'Iran ne sera pas résolue, le risque que les coûts de l'énergie s'infiltrent dans les salaires et les prix demeure, et la banque a clairement indiqué qu'elle ne resterait pas les bras croisés à attendre de le découvrir. »
La forme de la courbe des taux des CPG vous indique ce que les prêteurs anticipent.
Il y a six semaines, le meilleur CPG de cinq ans rapportait 65 points de base de plus que le meilleur CPG d'un an. Aujourd'hui, l'écart est de 50.
Les taux à court terme ont augmenté plus rapidement, réduisant le rendement annuel supplémentaire disponible pour un engagement de cinq ans.
Cela laisse les épargnants dans l'incertitude quant à la prochaine action des banquiers centraux.
Si les hausses se poursuivent, un CPG d'un ou deux ans vous permet de réinvestir à des taux plus élevés avant longtemps.
Si vous préférez vous prémunir contre une baisse des taux due à un accord de paix, un CPG de cinq ans verrouille un taux de 4,55 %, bien que la prime pour immobiliser votre argent aussi longtemps soit maintenant mince.
L'argent dont vous pourriez avoir besoin bientôt a sa place dans un compte d'épargne.
Le meilleur taux ordinaire se situe à 0,8 point de pourcentage sous le meilleur CPG d'un an, et pourrait augmenter si la Banque du Canada procède à une nouvelle hausse.
Pour les épargnants qui ont aussi un prêt hypothécaire, les chiffres soulèvent une autre question : épargner ou rembourser sa dette.
Le meilleur CPG de trois ans offre 4,40 %, légèrement au-dessus du taux hypothécaire fixe de trois ans le plus bas, à 4,29 %. Le taux hypothécaire variable de cinq ans le plus bas est de 3,60 %.
Mais les taux affichés ne sont qu'un point de départ : comparez votre propre taux hypothécaire, tenez compte de l'impôt sur les intérêts et vérifiez les limites de remboursement anticipé de votre hypothèque.
Les taux d'intérêt sont fournis par WOWA.ca, qui recueille, agrège et diffuse gratuitement des données sur les taux hypothécaires, les comptes d'épargne et les taux de CPG de plus de 50 institutions financières canadiennes.
Cet article a été rédigé par la salle de rédaction d'e2gold.ca à partir des reportages de The Globe and Mail et Rich Picks Daily. Les citations, traduites de l'anglais, sont vérifiées par rapport à ces reportages.