Les tranches d'imposition de l'Ontario pour 2026 définissent les taux d'impôt provincial sur le revenu que vous payez sur différentes portions de votre revenu imposable. La province utilise un système progressif avec cinq tranches, dont les taux varient de 5,05 % à 13,16 %. Votre impôt provincial est calculé séparément de l'impôt fédéral et est basé sur votre résidence en Ontario au 31 décembre. Comprendre ces tranches est essentiel pour estimer votre obligation fiscale et votre salaire net effectif en tant que résident de la province.
Les tranches d'imposition provinciales de l'Ontario pour 2026
Le système d'impôt provincial sur le revenu de l'Ontario pour l'année d'imposition 2026 se compose de cinq tranches distinctes, chacune avec son propre taux d'imposition. Ces tranches sont appliquées à votre revenu imposable, qui correspond à votre revenu total de toutes sources moins les déductions admissibles. Les seuils des tranches pour 2026 ont été augmentés par un facteur d'indexation de 1,019, représentant une ajustement de 1,9 % pour l'inflation, à l'exception des seuils à 150 000 $ et 220 000 $ qui ne sont pas indexés. Les premiers 53 891 $ de revenu imposable sont imposés au taux de 5,05 %. Le revenu supérieur à 53 891 $ jusqu'à 107 785 $ est imposé à 9,15 %. La portion du revenu supérieure à 107 785 $ jusqu'à 150 000 $ est imposée à 11,16 %. Le revenu supérieur à 150 001 $ jusqu'à 220 000 $ est imposé à 12,16 %. Tout revenu imposable excédant 220 000 $ est imposé au taux provincial maximal de 13,16 %. Ces taux sont appliqués progressivement, ce qui signifie que seul le revenu à l'intérieur de chaque tranche spécifique est imposé au taux de cette tranche.
Comment les impôts provinciaux et fédéraux fonctionnent ensemble
Les résidents canadiens paient de l'impôt sur le revenu à la fois au gouvernement fédéral et à leur province de résidence. Il s'agit de deux calculs distincts qui sont combinés pour déterminer votre facture fiscale totale. Votre obligation fiscale provinciale est déterminée par votre province de résidence au 31 décembre de l'année d'imposition. Par exemple, si vous déménagez en Ontario en octobre 2026, vous serez assujetti à l'impôt provincial de l'Ontario pour l'année entière, en plus de l'impôt fédéral. Toutes les provinces sauf le Québec utilisent la définition fédérale du revenu imposable comme point de départ pour leurs propres calculs. Les impôts provinciaux sont calculés sur la déclaration d'impôt fédérale et perçus par l'Agence du revenu du Canada, ce qui simplifie le processus de déclaration. Il est crucial de calculer d'abord votre impôt fédéral, puis votre impôt provincial, et enfin d'additionner les deux montants pour voir votre obligation totale d'impôt sur le revenu avant d'appliquer les crédits.
Calculer votre impôt avec un système progressif
Dans un système d'imposition progressif, votre impôt sur le revenu à payer est cumulatif, ce qui signifie que différentes portions de votre revenu sont imposées à des taux différents. Pour calculer votre impôt, vous appliquez le taux de chaque tranche uniquement au revenu qui se situe dans la plage de cette tranche. Par exemple, avec un revenu imposable de 60 000 $ en 2026, les premiers 53 891 $ sont imposés à 5,05 %, ce qui donne 2 721,50 $ d'impôt provincial. Les 6 109 $ restants du revenu tombent dans la tranche suivante et sont imposés à 9,15 %, ajoutant 558,97 $. Votre impôt provincial total avant crédits serait de 3 280,47 $. Vous effectueriez un calcul similaire pour l'impôt fédéral en utilisant les tranches et les taux fédéraux. Les deux montants sont ensuite additionnés. Cette méthode garantit que gagner plus d'argent n'entraîne jamais un revenu net inférieur, car seul le revenu qui franchit le seuil d'une tranche supérieure est imposé à ce taux plus élevé. Un exemple complet utilisant un revenu de 45 000 $ montre un impôt fédéral de 6 300 $ à 14 % et un impôt provincial de 2 272,50 $ à 5,05 %, pour un total de 8 572,50 $ avant crédits.
Les principaux crédits d'impôt et le montant personnel de base
Les crédits d'impôt réduisent directement le montant d'impôt que vous devez. Le crédit le plus important pour la plupart des particuliers est le montant personnel de base. Pour l'année d'imposition 2025, le montant personnel de base de l'Ontario est de 12 747 $, ce qui signifie que vous ne payez aucun impôt provincial sur le revenu sur vos premiers 12 747 $ de revenu imposable. Il existe également un montant personnel de base fédéral distinct. Ces crédits ne se combinent pas en un seul total. Au lieu de cela, chacun réduit son obligation fiscale respective. Le crédit provincial est calculé en appliquant le taux d'imposition provincial le plus bas de 5,05 % au montant de 12 747 $, ce qui donne un crédit de 655,94 $ qui est soustrait de votre impôt à payer en Ontario. Le crédit d'impôt personnel de base fédéral pour 2026 offre une réduction d'impôt fédéral de 2 303,28 $, calculée en appliquant le taux fédéral le plus bas au montant de base fédéral. D'autres crédits d'impôt personnels, comme ceux pour les frais médicaux ou les frais de scolarité, sont également soustraits de votre impôt calculé pour déterminer votre obligation finale. Les crédits ne créent pas de remboursement si votre impôt est déjà nul ; ils ne font que réduire le montant que vous devez.
Comprendre le taux d'imposition marginal vs le taux moyen
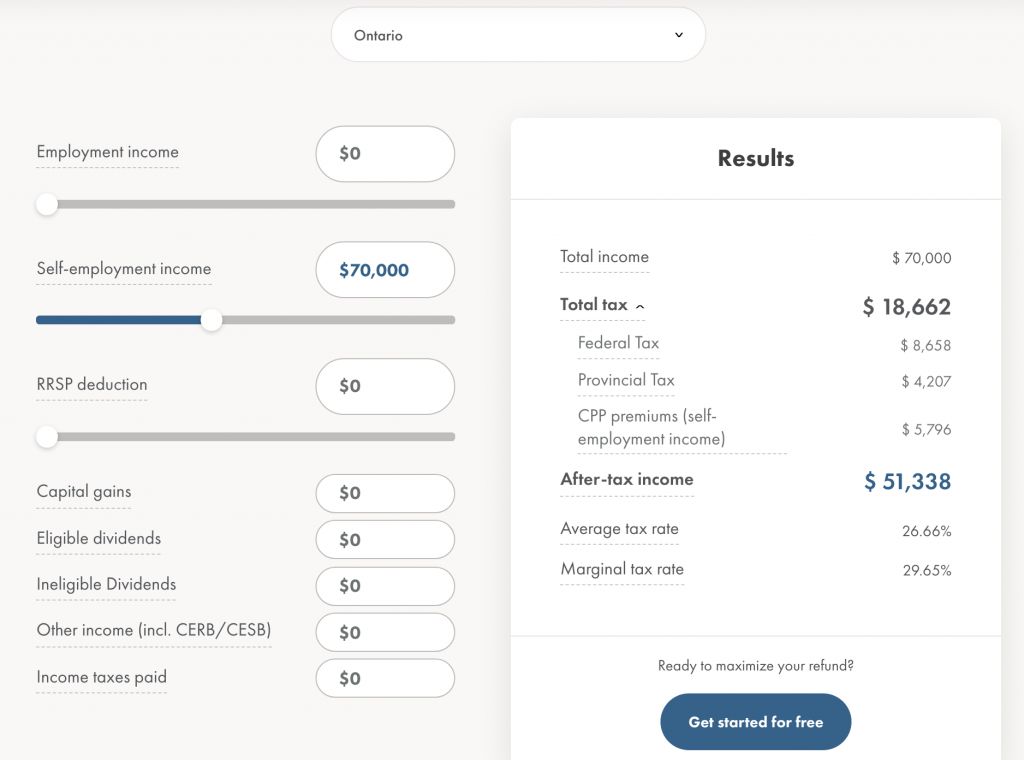
Deux concepts importants pour comprendre votre fardeau fiscal sont votre taux d'imposition marginal et votre taux d'imposition moyen. Votre taux d'imposition marginal est le taux appliqué à votre prochain dollar de revenu. C'est le taux de la tranche d'imposition la plus élevée que votre revenu atteint. Si votre revenu imposable est de 60 000 $ en 2026, votre taux d'imposition provincial marginal est de 9,15 %, car c'est le taux appliqué au revenu supérieur à 53 891 $. Votre taux d'imposition moyen est l'impôt total que vous payez divisé par votre revenu total. Ce taux est toujours inférieur à votre taux marginal parce que vos premiers dollars de revenu sont imposés aux taux les plus bas. Par exemple, une personne avec 45 000 $ de revenu imposable et seulement le crédit personnel de base pourrait avoir un impôt combiné total de 5 613,28 $, ce qui donne un taux d'imposition moyen de 12,5 %. Connaître votre taux marginal est utile pour la planification, car il montre l'impact fiscal d'un dollar supplémentaire de revenu provenant d'une augmentation ou d'un bonus. Le taux d'imposition moyen vous donne une image plus claire de votre fardeau fiscal global en pourcentage de vos gains totaux.
La surtaxe de l'Ontario et autres considérations importantes
L'Ontario applique une surtaxe provinciale, qui est un impôt supplémentaire calculé sur l'impôt provincial de base que vous devez, et non directement sur votre revenu. Cette surtaxe augmente effectivement le taux d'imposition pour les contribuables à revenu moyen et élevé au-delà des taux de tranche indiqués. Une autre considération clé est l'impôt minimum de remplacement (IMR), qui garantit que les particuliers à revenu élevé avec des déductions importantes paient un montant minimum d'impôt. Si votre calcul de l'IMR est supérieur à votre impôt régulier, vous devez payer l'IMR. Vous pouvez demander un crédit pour l'IMR payé au cours des années futures lorsque votre impôt régulier dépasse l'IMR. Des règles spéciales comme la « taxe pour enfants » s'appliquent également, imposant certains revenus passifs reçus par les enfants mineurs au taux marginal combiné fédéral et provincial le plus élevé, qui peut atteindre 55 %. De plus, les règles restreignant l'« éparpillement du revenu » aux membres adultes de la famille peuvent également assujettir ce revenu fractionné au taux marginal le plus élevé, avec des crédits limités disponibles pour le réduire.
Tranches d'imposition fédérales pour 2026
Bien que les impôts provinciaux soient importants, votre facture fiscale totale est dominée par l'impôt fédéral. Le gouvernement fédéral utilise également un système de tranches progressives, les taux pour 2026 étant ajustés par un facteur d'indexation de 2 %. Le taux fédéral le plus bas a été réduit à 14 % pour 2026. Les tranches fédérales déterminent une part importante de votre obligation fiscale avant que les montants provinciaux ne soient ajoutés. Le tableau suivant présente les tranches et taux d'imposition fédéraux confirmés pour l'année d'imposition 2026. Pour calculer votre impôt total, vous appliquez ces taux fédéraux à votre revenu imposable de la même manière cumulative, tranche par tranche, que le calcul provincial. Le résultat est votre impôt fédéral à payer avant crédits. Le montant personnel de base fédéral pour 2026 fournit un crédit calculé au taux fédéral le plus bas contre ce montant. Les tranches d'imposition fédérales sont augmentées pour 2026 par un facteur d'indexation de 1,02, qui est distinct du facteur d'indexation provincial.
Exemple de calcul détaillé pour un revenu plus élevé
Un exemple détaillé illustre comment fonctionne le système progressif avec les impôts fédéral et provincial pour un revenu plus élevé. Supposons un revenu imposable de 60 000 $ pour l'année d'imposition 2026. Premièrement, calculez l'impôt fédéral. Les premiers 58 523 $ sont imposés à 14 %, ce qui équivaut à 8 193,22 $. Les 1 477 $ restants sont imposés au taux de la tranche suivante de 20,5 %, ajoutant 302,79 $. L'impôt fédéral total avant crédits est de 8 496,01 $. Ensuite, calculez l'impôt provincial de l'Ontario. Les premiers 53 891 $ sont imposés à 5,05 %, ce qui donne 2 721,50 $. Les 6 109 $ restants sont imposés à 9,15 %, ajoutant 558,97 $. L'impôt total de l'Ontario avant crédits est de 3 280,47 $. L'impôt combiné fédéral et provincial avant crédits est de 11 776,48 $. Cette analyse étape par étape montre la nature cumulative des calculs d'impôt et l'impact des crédits.
Scénarios de déclaration courants et règles de résidence
Vos obligations fiscales dépendent fortement de votre statut de résidence. Les particuliers résidents au Canada pendant toute l'année sont assujettis à l'impôt sur leur revenu mondial. Si vous êtes résident pendant seulement une partie de l'année, vous êtes imposable au Canada uniquement sur le revenu mondial pour la période où vous étiez résident. Les non-résidents sont assujettis à l'impôt canadien uniquement sur certains types de revenus de source canadienne, comme les revenus d'emploi gagnés au Canada ou les gains en capital provenant de biens canadiens imposables. L'impôt provincial que vous payez est déterminé par votre province de résidence au 31 décembre. Cette règle est absolue pour l'année d'imposition. Si vous avez gagné un revenu en Ontario mais que vous étiez résident d'une autre province au 31 décembre, vous produiriez une déclaration pour cette autre province. L'Agence du revenu du Canada administre le système fiscal pour toutes les provinces sauf le Québec, donc la plupart des Canadiens produisent une seule déclaration T1 qui calcule à la fois l'impôt fédéral et provincial. Garder des registres précis de votre revenu, de vos déductions et de votre résidence est fondamental pour une déclaration correcte. L'allégement de la double imposition sur le revenu étranger est fourni par les conventions fiscales internationales du Canada et les crédits d'impôt étrangers.
Indexation et ajustement des tranches d'imposition
Pour prévenir le « glissement fiscal » où l'inflation pousse les contribuables dans des tranches supérieures sans augmentation réelle du pouvoir d'achat, les systèmes fiscaux fédéral et provinciaux sont indexés annuellement. Les facteurs d'indexation sont calculés sur la base de mesures de l'inflation. Pour l'année d'imposition 2026, le facteur d'indexation fédéral est de 1,02, une augmentation de 2 % appliquée aux tranches d'imposition fédérales et aux montants des crédits d'impôt personnels. Le facteur d'indexation de l'Ontario pour 2026 est de 1,019, une augmentation de 1,9 % appliquée à la plupart des tranches d'imposition provinciales et aux montants des crédits. Il est important de noter que tous les seuils de tranche ne sont pas indexés. En Ontario, les seuils de tranche à 150 000 $ et 220 000 $ sont fixes et n'augmentent pas avec l'inflation. Cela signifie qu'avec le temps, plus de revenus peuvent être imposés aux taux plus élevés de 12,16 % et 13,16 % à mesure que les salaires généraux augmentent. La confirmation annuelle de ces facteurs par l'Agence du revenu du Canada garantit que les contribuables et les fournisseurs de logiciels disposent des chiffres corrects pour l'année d'imposition à venir.
Taux d'imposition provinciaux à travers le Canada pour 2026
Bien que les taux de l'Ontario soient spécifiques à ses résidents, il est utile de comprendre comment ils se comparent à d'autres juridictions. Chaque province et territoire établit ses propres taux d'imposition, tranches et crédits, ce qui entraîne des variations importantes des fardeaux fiscaux combinés à travers le pays. Certaines provinces imposent également des surtaxes, similaires à l'Ontario, ce qui peut augmenter le taux effectif maximal. La liste suivante met en évidence les principaux taux d'imposition provinciaux ou territoriaux pour 2026 et les seuils de surtaxe applicables pour plusieurs juridictions, tels que confirmés par les budgets officiels. Ces taux s'appliquent aux revenus imposables supérieurs à des seuils spécifiques, qui varient selon la province. Lorsque vous comparez des offres d'emploi ou envisagez un déménagement, l'utilisation d'un calculateur fiscal détaillé qui intègre à la fois les taux et tranches fédéraux et provinciaux, ainsi que les surtaxes, est essentielle pour obtenir une image financière précise.
- Québec : A sa propre administration fiscale et déclaration distincte.
- D'autres provinces comme l'Alberta et la Colombie-Britannique fixent leurs propres taux sans surtaxe.
- Le taux marginal combiné fédéral/provincial maximal pour l'Ontario en 2026, y compris la surtaxe, est parmi les plus élevés au Canada.
- Ces différences signifient que le même salaire peut entraîner une différence de milliers de dollars dans le salaire net selon votre province de résidence.
Questions fréquentes
Quelles sont les tranches d'imposition de l'Ontario pour 2026 ?
Pour l'année d'imposition 2026, l'Ontario a cinq tranches d'imposition. Le revenu jusqu'à 53 891 $ est imposé à 5,05 %. Le revenu supérieur à 53 891 $ jusqu'à 107 785 $ est imposé à 9,15 %. Le revenu supérieur à 107 785 $ jusqu'à 150 000 $ est imposé à 11,16 %. Le revenu supérieur à 150 001 $ jusqu'à 220 000 $ est imposé à 12,16 %. Tout revenu supérieur à 220 000 $ est imposé au taux maximal de 13,16 %. Ces tranches sont indexées pour l'inflation, augmentant les seuils de 1,9 % pour 2026, à l'exception des niveaux de 150 000 $ et 220 000 $.
Comment calculer mon impôt sur le revenu de l'Ontario ?
Calculez votre impôt ontarien en appliquant les taux provinciaux à votre revenu imposable de manière cumulative. Premièrement, calculez l'impôt sur la portion du revenu dans la première tranche à 5,05 %. Ensuite, appliquez le taux de 9,15 % uniquement au revenu qui se situe entre 53 891,01 $ et 107 785 $, et ainsi de suite à travers les tranches supérieures. Additionnez ces montants pour obtenir votre impôt provincial total avant crédits. Ensuite, soustrayez les crédits d'impôt applicables, comme le crédit pour montant personnel de base, qui pour 2025 est de 655,94 $. Enfin, ajoutez votre impôt fédéral calculé à votre impôt provincial pour trouver votre obligation totale d'impôt sur le revenu.
Quel est le montant personnel de base pour l'Ontario ?
Pour l'année d'imposition 2025, le montant personnel de base de l'Ontario est de 12 747 $. Cela signifie que vous ne payez aucun impôt provincial sur le revenu sur vos premiers 12 747 $ de revenu imposable. La valeur de ce crédit est calculée en multipliant le montant par le taux d'imposition provincial le plus bas de 5,05 %, ce qui donne un crédit de 655,94 $ qui réduit votre impôt provincial à payer. Ceci est distinct du montant personnel de base fédéral, et chaque crédit est appliqué à son calcul d'impôt fédéral ou provincial respectif.
Quelle est la différence entre le taux d'imposition marginal et le taux moyen ?
Votre taux d'imposition marginal est le taux d'impôt appliqué à votre prochain dollar de revenu gagné. Il correspond à la tranche d'imposition provinciale ou fédérale la plus élevée que votre niveau de revenu actuel atteint. En revanche, votre taux d'imposition moyen est calculé en divisant le montant total d'impôt que vous payez par votre revenu total. En raison du système d'imposition progressif du Canada, où le revenu est imposé à des taux croissants, le taux d'imposition moyen est toujours inférieur au taux marginal. Par exemple, un résident de l'Ontario avec un revenu imposable de 60 000 $ aurait un taux d'imposition provincial marginal de 9,15 % sur le revenu supérieur à 53 891 $, mais son taux moyen serait inférieur parce que ses premiers 53 891 $ étaient imposés à seulement 5,05 %.
L'Ontario a-t-il une surtaxe provinciale ?
Oui, l'Ontario impose une surtaxe provinciale en plus de son impôt sur le revenu régulier. Pour l'année d'imposition 2026, cette surtaxe se compose de deux paliers. Une surtaxe de 20 % s'applique au montant de l'impôt provincial dû qui dépasse 5 818 $. Il est crucial de comprendre que cette surtaxe est calculée sur la base de l'obligation fiscale provinciale elle-même, et non directement sur le revenu imposable. Ce mécanisme augmente le taux d'imposition provincial effectif pour les particuliers ayant des obligations fiscales provinciales plus élevées.
Que se passe-t-il si je déménage dans une autre province pendant l'année d'imposition ?
Votre obligation fiscale provinciale pour l'année entière est basée sur votre province de résidence au 31 décembre. Si vous déménagez en Ontario depuis une autre province pendant l'année, vous serez considéré comme un résident de l'Ontario aux fins de l'impôt pour toute l'année et vous produirez votre déclaration en utilisant les taux et tranches d'imposition de l'Ontario. Vous ne produisez pas de déclarations partielles pour chaque province. L'Agence du revenu du Canada utilise cette date de résidence unique pour déterminer quelles règles fiscales provinciales s'appliquent à votre revenu annuel.
Sources et lectures complémentaires
- Ontario Tax Brackets for 2026: Rates, Credits & Deductions wealthsimple.com
- 2025-26 Ontario Income Tax Calculator, TurboTax® Canada turbotax.intuit.ca
- Ontario 2025 and 2026 Tax Rates & Tax Brackets taxtips.ca
- Personal income tax rates and credits, Dataset data.ontario.ca
- Canada, Individual, Taxes on personal income taxsummaries.pwc.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.