L'impôt personnel sur le revenu de la Nouvelle-Écosse est calculé selon un système progressif avec cinq tranches provinciales, chacune ayant son propre taux appliqué à des portions spécifiques de votre revenu imposable. Ces tranches sont indexées annuellement pour l'inflation, et les taux sont confirmés pour les années d'imposition 2025 et 2026. Votre impôt total à payer est la somme de l'impôt fédéral, calculé avec les tranches fédérales, et de l'impôt provincial, calculé avec les tranches de la Nouvelle-Écosse. Comprendre le fonctionnement de ces tranches est essentiel pour une déclaration fiscale précise et une planification financière pour les résidents de la province.
Fonctionnement du système d'imposition progressif de la Nouvelle-Écosse
L'impôt personnel sur le revenu de la Nouvelle-Écosse est prélevé selon une échelle graduée ou progressive, ce qui signifie que différentes portions de votre revenu imposable sont imposées à des taux différents. Le gouvernement provincial fixe les tranches de revenu et les taux d'imposition correspondants, qui sont appliqués après que vous ayez calculé votre revenu imposable fédéral. Ce système est conçu pour que les personnes ayant un revenu plus élevé paient un pourcentage d'impôt plus élevé sur les portions de leur revenu qui se situent dans les tranches supérieures. L'Agence du revenu du Canada perçoit à la fois l'impôt fédéral et l'impôt provincial sur le revenu simultanément lorsque vous produisez votre déclaration annuelle. Votre obligation fiscale totale est la somme de l'impôt calculé selon les tranches fédérales et de l'impôt calculé selon les tranches provinciales de la Nouvelle-Écosse.
Le calcul commence par votre revenu brut provenant de toutes sources, y compris l'emploi, le travail autonome, les investissements et autres gains. De ce revenu brut, vous soustrayez toutes les déductions admissibles pour obtenir votre revenu net, puis vous soustrayez d'autres déductions spécifiques pour déterminer votre revenu imposable. C'est ce chiffre final du revenu imposable qui est utilisé avec les tranches d'imposition provinciales. Le système garantit que seul le revenu dépassant un seuil est imposé au taux supérieur suivant, et non la totalité de votre revenu. Cette structure est un aspect fondamental du système fiscal canadien et est administrée en vertu de la loi provinciale sur l'impôt sur le revenu.
Tranches d'imposition provinciales de la Nouvelle-Écosse pour 2025 et 2026
Le gouvernement provincial a confirmé les tranches d'imposition et les taux pour les années d'imposition 2025 et 2026, en intégrant l'indexation annuelle pour l'inflation. Pour l'année d'imposition 2025, le système d'impôt personnel sur le revenu a été indexé à un taux de 3,1 pour cent. Pour l'année d'imposition 2026, le facteur d'indexation est de 1,6 pour cent, ce qui augmente les seuils des tranches et certains montants de crédits. Cette indexation est calculée à l'aide d'une moyenne de l'indice des prix à la consommation sur 12 mois se terminant en août, ce qui est une période de calcul différente de celle utilisée par le gouvernement fédéral et la plupart des autres provinces. Les tranches définissent les fourchettes de revenu auxquelles s'appliquent chacun des cinq taux d'imposition provinciaux.
Le tableau suivant présente les tranches de revenu imposable de la Nouvelle-Écosse et les taux d'imposition correspondants pour l'année d'imposition 2026. Le gouvernement de la Nouvelle-Écosse fixe ces taux d'imposition et ces tranches de revenu imposable. Pour l'année d'imposition 2026, le système d'impôt personnel sur le revenu est indexé à un taux de 1,6 pour cent. Ces chiffres montrent les seuils après l'application de cette indexation. Il est important d'utiliser les tranches de l'année appropriée pour calculer votre obligation fiscale pour une déclaration spécifique. L'impôt personnel sur le revenu de la Nouvelle-Écosse est perçu par l'Agence du revenu du Canada en même temps que l'impôt fédéral sur le revenu.
| Revenu imposable 2026 | Taux d'imposition 2026 de la N.-É. |
|---|---|
| Premiers 30 995 $ | 8,79 % |
| Plus de 30 995 $ jusqu'à 61 991 $ | 14,95 % |
| Plus de 61 991 $ jusqu'à 97 417 $ | 16,67 % |
| Plus de 97 417 $ jusqu'à 157 124 $ | 17,5 % |
| Plus de 157 124 $ | 21,0 % |
Taux marginaux d'imposition combinés (fédéral et provincial)
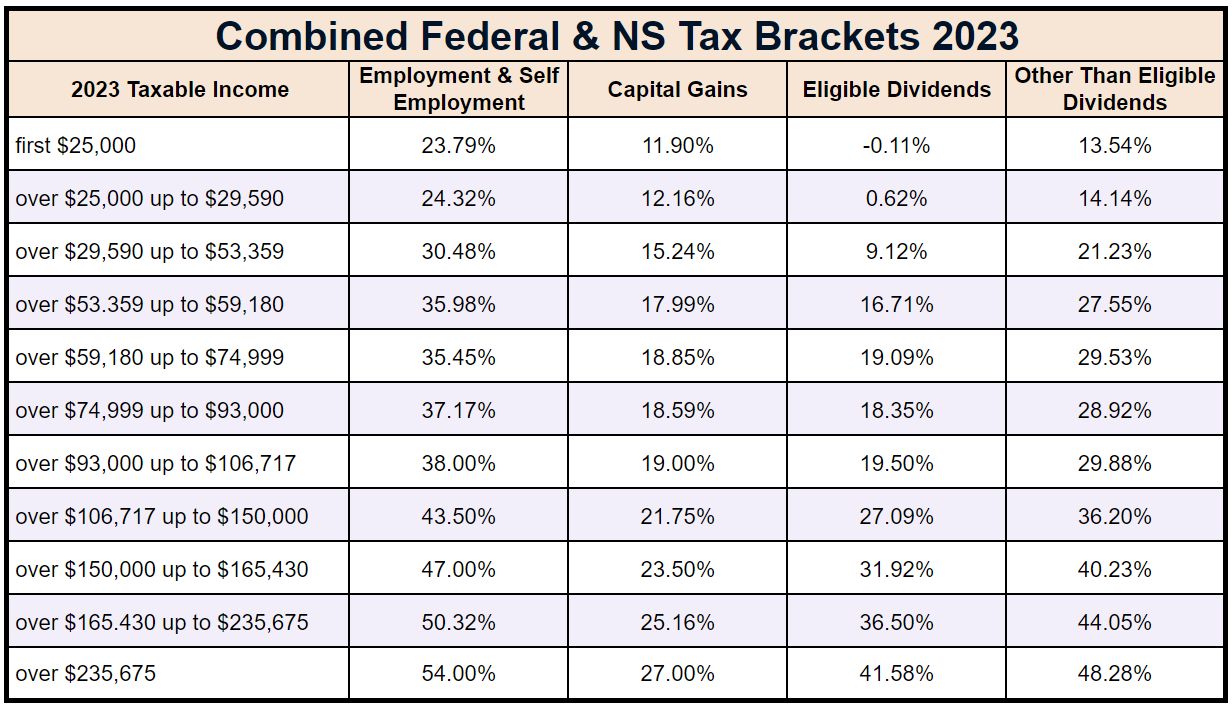
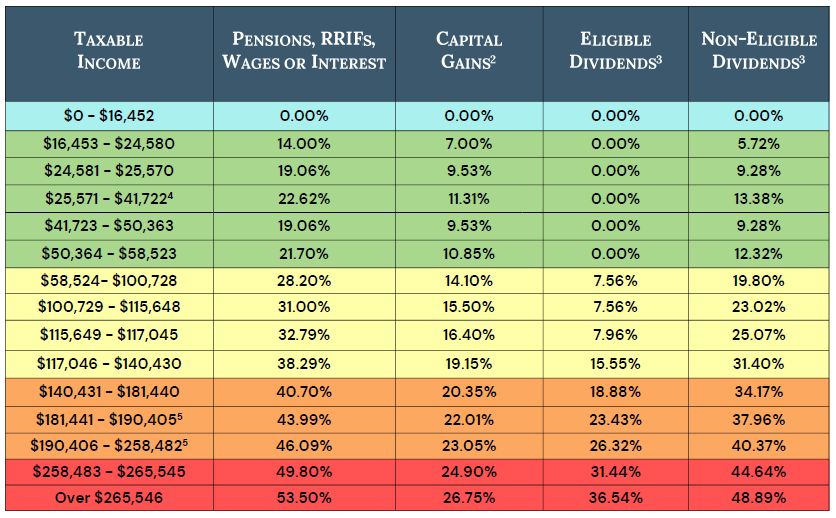
Votre taux marginal d'imposition est le taux d'impôt que vous payez sur votre prochain dollar de revenu, et en Nouvelle-Écosse, il s'agit de la somme des taux fédéral et provincial pour votre niveau de revenu. Comme les deux gouvernements utilisent des tranches progressives, votre taux marginal combiné augmente à mesure que votre revenu augmente. Ces taux combinés sont essentiels pour comprendre l'impact fiscal réel des décisions financières, comme gagner un revenu supplémentaire ou effectuer un cotisation à un REER. Les tranches fédérales sont également indexées annuellement, avec un facteur de 2 pour cent appliqué pour l'année d'imposition 2026. Le montant personnel de base fédéral pour 2025 est de 16 129 $, qui fonctionne indépendamment du montant de la Nouvelle-Écosse.
À titre d'illustration, considérons les taux d'imposition combinés pour un résident de la Nouvelle-Écosse en 2026. Sur la première portion de revenu, le taux combiné comprend le taux provincial de 8,79 pour cent plus le taux fédéral applicable. Par exemple, sur le revenu imposable entre 16 453 $ et 30 995 $, le taux marginal d'imposition combiné est de 22,79 pour cent. Sur le revenu entre 30 996 $ et 58 523 $, le taux combiné est de 28,95 pour cent. Pour le revenu entre 58 524 $ et 61 991 $, le taux marginal combiné atteint 35,45 pour cent. Ces chiffres démontrent comment les impôts provinciaux et fédéraux interagissent pour déterminer votre obligation fiscale totale. C'est ce taux combiné qui affecte ultimement votre salaire net et tout remboursement ou solde d'impôt à payer.
Principaux crédits d'impôt provinciaux et système d'indexation
La Nouvelle-Écosse offre plusieurs crédits d'impôt non remboursables qui réduisent directement le montant de l'impôt provincial que vous devez. Le plus important est le montant personnel de base, qui était de 11 744 $ pour l'année d'imposition 2025. Ce crédit est calculé en appliquant le taux d'imposition provincial le plus bas de 8,79 pour cent au montant, soustrayant ainsi effectivement ce revenu de l'impôt provincial. D'autres crédits provinciaux, comme ceux pour les frais médicaux ou les dons de bienfaisance, sont administrés par l'Agence du revenu du Canada au nom de la province. Les montants maximaux de ces crédits d'impôt non remboursables sont également augmentés chaque année grâce au système d'indexation.
L'indexation des tranches de revenu imposable et de certains crédits d'impôt non remboursables est entrée en vigueur à partir de l'année d'imposition 2025. Cette politique ajuste automatiquement les tranches et les montants des crédits pour l'inflation, empêchant ainsi le déplacement fiscal (« bracket creep ») où les individus paient une proportion plus élevée d'impôt simplement en raison des augmentations du coût de la vie. Le facteur d'indexation est prescrit par les Règlements sur l'indexation de l'impôt sur le revenu des particuliers en vertu de la loi sur l'impôt sur le revenu. Pour 2025, le facteur est de 3,1 pour cent, basé sur l'indice des prix à la consommation. Pour 2026, le facteur d'indexation confirmé est de 1,6 pour cent. Ce système garantit que la structure fiscale maintient son équité dans le temps sans nécessiter de modifications législatives annuelles.
Dates importantes et procédures de déclaration pour les résidents de la Nouvelle-Écosse
La date limite pour que la plupart des particuliers produisent leur déclaration de revenus et paient tout solde dû est le 30 avril de l'année suivant l'année d'imposition. Si vous ou votre conjoint ou conjoint de fait avez eu un revenu de travail autonome au cours de l'année d'imposition, la date limite de production est prolongée au 15 juin, bien que tout montant dû doive toujours être payé au plus tard le 30 avril pour éviter les frais d'intérêt. Ces dates limites s'appliquent à la fois à vos obligations fiscales fédérales et provinciales de la Nouvelle-Écosse, car elles sont déclarées sur une seule déclaration T1. L'Agence du revenu du Canada traite toutes les déclarations et émet des avis de cotisation qui détaillent vos calculs fédéraux et provinciaux.
Vous avez plusieurs options pour produire votre déclaration. La méthode la plus rapide est la transmission électronique à l'aide d'un logiciel certifié NETFILE, ce qui entraîne généralement un remboursement dans les deux semaines si vous êtes admissible. Les déclarations papier envoyées par la poste au Centre fiscal de Sudbury peuvent prendre de huit à douze semaines à traiter. L'ARC exige que vous conserviez tous les documents justificatifs et dossiers pendant un minimum de six ans à partir de la fin de l'année d'imposition à laquelle ils se rapportent. Cela comprend les reçus, les feuillets T4 et toute autre documentation utilisée pour préparer votre déclaration. L'ARC peut prendre environ douze semaines pour traiter une déclaration papier, c'est pourquoi la déclaration électronique est fortement encouragée pour un service plus rapide.
Calculs courants et situations fiscales particulières
Le calcul manuel de votre impôt de la Nouvelle-Écosse implique d'appliquer les taux provinciaux aux portions applicables de votre revenu imposable. Tout d'abord, vous déterminez votre revenu imposable après toutes les déductions fédérales et provinciales. Ensuite, vous appliquez les taux provinciaux étape par étape. Vous soustrayez ensuite les crédits d'impôt provinciaux non remboursables, comme le crédit pour montant personnel de base, pour trouver votre impôt provincial net à payer. Ce montant est ajouté à votre impôt fédéral calculé pour trouver votre responsabilité totale.
Pour des types de revenus spécifiques, des règles différentes s'appliquent. L'impôt sur les gains en capital est ensuite calculé à vos taux marginaux d'imposition. Les taux de retenue d'impôt en Nouvelle-Écosse pour des éléments comme les paiements de pension ou le revenu de non-résidents sont les mêmes que les taux réguliers d'impôt provincial sur le revenu. La Nouvelle-Écosse a harmonisé sa taxe de vente avec la TPS fédérale, ce qui donne un taux combiné de TVH de 14 pour cent, qui est distinct de l'impôt sur le revenu. La province n'a pas de taxe sur le carbone autonome, mais elle exploite un programme de plafonnement et d'échange pour limiter les émissions de gaz à effet de serre des émetteurs industriels.
Erreurs fréquentes à éviter avec l'impôt de la Nouvelle-Écosse
Une erreur courante est d'utiliser les tranches d'imposition ou le montant personnel de base d'une année incorrecte. Comme ces chiffres sont indexés annuellement, les valeurs pour 2025 sont différentes de celles pour 2026, et l'utilisation de chiffres périmés entraînera un calcul inexact. Vérifiez toujours que vous utilisez les chiffres confirmés par l'ARC pour l'année d'imposition spécifique que vous déclarez. Une autre erreur est de mal comprendre le fonctionnement du montant personnel de base. Le montant de la Nouvelle-Écosse de 11 744 $ pour 2025 et le montant fédéral de 16 129 $ ne se combinent pas en une seule déduction. Chacun est appliqué séparément pour réduire à zéro l'impôt provincial ou fédéral payable respectif, mais ils ne créent pas de remboursement si votre revenu est inférieur à ces seuils.
Ne pas tenir compte de l'indexation lors de l'estimation des impôts ou de la planification financière en cours d'année peut également causer des surprises. Les retenues à la source de votre employeur peuvent ne pas correspondre parfaitement à votre obligation fiscale finale, surtout si vous avez plusieurs sources de revenus ou des déductions importantes. Supposer que le passage à une tranche d'imposition supérieure entraîne l'imposition de la totalité de votre revenu à ce taux plus élevé est une méconnaissance fondamentale du système progressif. Seule la portion de votre revenu qui dépasse le seuil d'une tranche est imposée au nouveau taux plus élevé. Enfin, ne pas conserver des dossiers adéquats pendant la période minimale de six ans peut créer des difficultés si l'ARC demande une vérification ou si vous devez modifier une déclaration d'une année antérieure. L'ARC peut demander de modifier une déclaration de revenus pour les dix années précédentes, ce qui fait de la conservation à long terme des dossiers une pratique prudente.
Questions fréquentes
Quelles sont les tranches d'imposition de la Nouvelle-Écosse pour 2026 ?
Pour l'année d'imposition 2026, la Nouvelle-Écosse a cinq tranches d'imposition provinciales. Le revenu jusqu'à 30 995 $ est imposé à 8,79 pour cent. La portion supérieure à 30 995 $ jusqu'à 61 991 $ est imposée à 14,95 pour cent. Le revenu supérieur à 61 991 $ jusqu'à 97 417 $ est imposé à 16,67 pour cent. La portion supérieure à 97 417 $ jusqu'à 157 124 $ est imposée à 17,5 pour cent. Tout revenu imposable supérieur à 157 124 $ est imposé au taux maximal de 21 pour cent. Ces tranches intègrent une augmentation d'indexation de 1,6 pour cent pour l'inflation.
Quel est le montant personnel de base de la Nouvelle-Écosse en 2025 ?
Le montant personnel de base de la Nouvelle-Écosse pour l'année d'imposition 2025 est de 11 744 $. Cela signifie que vous ne payez aucun impôt provincial sur le revenu sur vos premiers 11 744 $ de revenu imposable. Ce crédit est calculé en appliquant le taux d'imposition provincial le plus bas de 8,79 pour cent au montant. Il fonctionne parallèlement, mais séparément, du montant personnel de base fédéral de 16 129 $. Aucun de ces montants ne crée de remboursement si votre revenu est inférieur. Ils ne font que réduire à zéro votre impôt provincial ou fédéral payable respectif.
Quelle est la date limite pour produire la déclaration de revenus de la Nouvelle-Écosse ?
La date limite pour que la plupart des résidents de la Nouvelle-Écosse produisent leur déclaration de revenus est le 30 avril de l'année suivant l'année d'imposition. Si vous ou votre conjoint ou conjoint de fait avez eu un revenu de travail autonome, la date limite de production est prolongée au 15 juin. Cependant, tout solde d'impôt dû pour l'année doit toujours être payé au plus tard le 30 avril pour éviter les frais d'intérêt. Ces dates correspondent aux dates limites de production fédérales, car les deux impôts sont déclarés sur une seule déclaration à l'Agence du revenu du Canada.
Comment l'indexation affecte-t-elle les tranches d'imposition de la Nouvelle-Écosse ?
L'indexation ajuste automatiquement les tranches de revenu imposable de la Nouvelle-Écosse et certains montants de crédits d'impôt non remboursables pour l'inflation chaque année. Cette politique a commencé avec l'année d'imposition 2025. Le facteur d'indexation est basé sur l'indice des prix à la consommation. Pour 2025, le facteur est de 3,1 pour cent, et pour 2026, il est de 1,6 pour cent. Cela signifie que les seuils en dollars de chaque tranche d'imposition sont augmentés de ces pourcentages, empêchant ainsi les contribuables de passer dans une tranche supérieure uniquement en raison des augmentations salariales liées au coût de la vie. Le montant personnel de base est également augmenté par l'indexation.
Quel est le taux combiné de la TVH en Nouvelle-Écosse ?
La Nouvelle-Écosse a harmonisé sa taxe de vente provinciale avec la taxe fédérale sur les produits et services (TPS). Cela crée un seul taux combiné de taxe de vente harmonisée (TVH) de 14 pour cent. Ce taux s'applique à la plupart des biens et services vendus dans la province. La TVH est distincte de l'impôt sur le revenu des particuliers et est administrée par l'Agence du revenu du Canada. La portion provinciale de la TVH est fixée à 9 pour cent, qui est combinée au taux fédéral de la TPS de 5 pour cent.
Combien de temps dois-je conserver mes dossiers fiscaux de la Nouvelle-Écosse ?
L'Agence du revenu du Canada exige que vous conserviez tous les dossiers et documents justificatifs liés à votre déclaration de revenus pendant un minimum de six ans à partir de la fin de l'année d'imposition à laquelle ils s'appliquent. Cela comprend les reçus, les feuillets T4, les factures et les relevés bancaires. La conservation des dossiers pendant cette période est nécessaire au cas où l'ARC sélectionnerait votre déclaration pour une vérification. C'est également prudent si vous devez modifier une déclaration ou fournir une preuve de revenu à d'autres fins.
Sources et lectures complémentaires
- Personal income tax rates and indexation novascotia.ca
- Nova Scotia 2026 & 2025 Tax Rates & Tax Brackets taxtips.ca
- 2025 Nova Scotia Income Tax Calculator, TurboTax® Canada turbotax.intuit.ca
- 2026 income tax calculator for Nova Scotia wealthsimple.com
- 2025 Nova Scotia Income Tax Calculator hrblock.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.