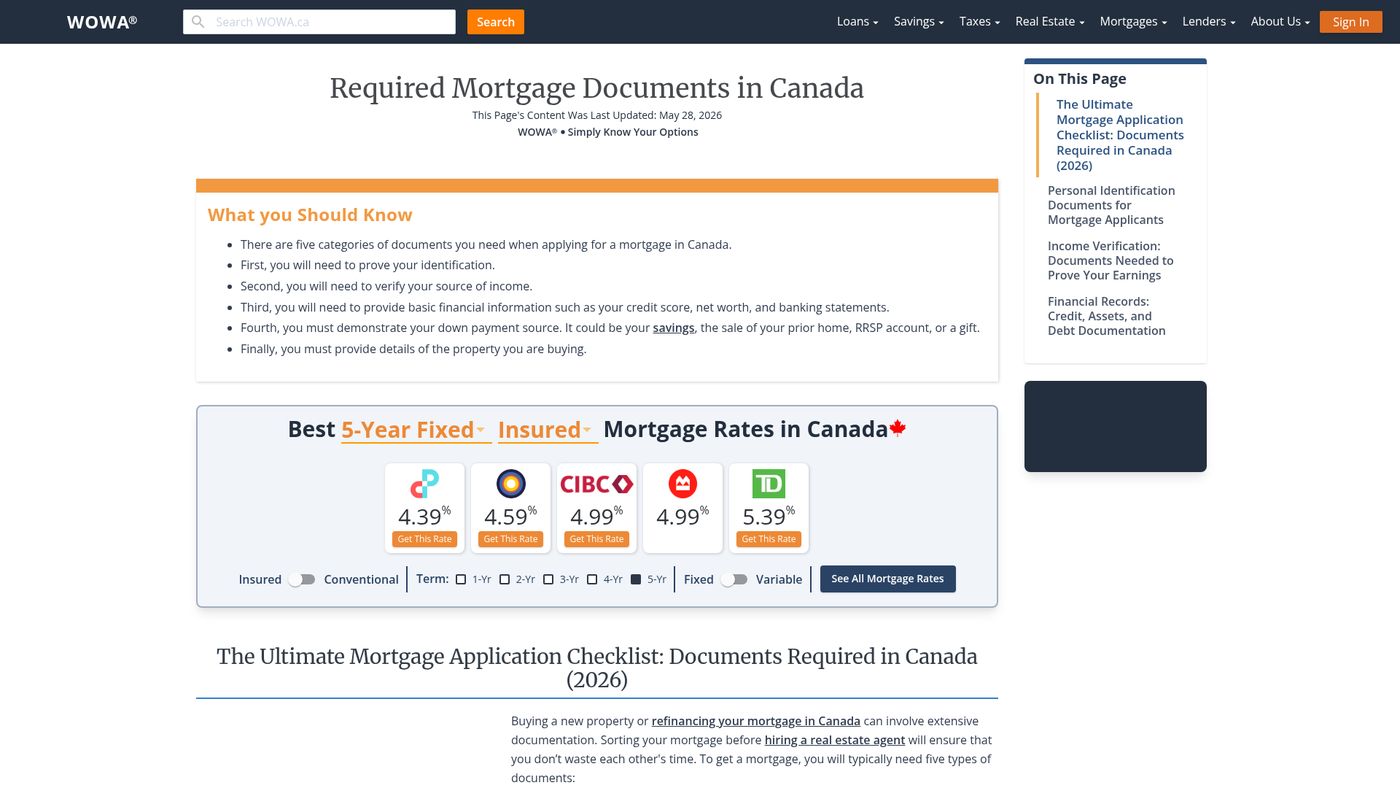
Le taux hypothécaire moyen au Canada est un point de référence qui varie selon la durée, le type et le prêteur. Selon les données récentes, le taux fixe moyen non assuré sur cinq ans est d’environ 5,39 %, tandis que le taux fixe moyen sur trois ans est d’environ 5,23 %. Ces taux sont influencés par la politique de la Banque du Canada et la concurrence entre les prêteurs, ce qui a un impact direct sur les paiements mensuels des acheteurs et de ceux qui renouvellent leur hypothèque. Comprendre comment les taux moyens sont déterminés et où trouver les chiffres actuels est crucial pour prendre des décisions financières éclairées sur le marché immobilier canadien.
Comment les taux hypothécaires moyens sont déterminés
Les taux hypothécaires moyens cités à travers le Canada sont généralement dérivés des taux affichés par les six plus grandes banques à charte du pays : la Banque Royale du Canada (RBC), la Banque Toronto-Dominion (TD), la Banque de Nouvelle-Écosse (Scotiabank), la Banque de Montréal (BMO), la Banque Canadienne Impériale de Commerce (CIBC) et la Banque Nationale du Canada. Statistique Canada et d’autres fournisseurs de données financières calculent un taux typique, souvent en utilisant le mode statistique, qui est le taux le plus fréquemment offert parmi ces grandes institutions. Ces taux affichés sont publiés chaque semaine, généralement le mercredi à 14 h 30 heure de l’Est, et couvrent divers produits, y compris les hypothèques conventionnelles. Il est important de comprendre que ces taux affichés sont souvent plus élevés que les taux spéciaux escomptés que les clients peuvent réellement négocier ou qui sont annoncés par les courtiers. Les moyennes fournissent un point de référence cohérent pour suivre les tendances dans le temps, mais elles ne représentent pas nécessairement le meilleur taux qu’un emprunteur individuel peut obtenir. La cible de la Banque du Canada pour le taux du financement à un jour est un facteur principal influençant le coût du financement pour ces banques, ce qui affecte à son tour leurs taux préférentiels et, par conséquent, leur tarification hypothécaire.
La méthodologie de calcul de ces taux typiques suit des règles spécifiques établies par les fournisseurs de données. Le taux préférentiel, ou taux de prêt préférentiel, est le taux d’intérêt qu’une institution financière utilise comme base pour déterminer les taux d’intérêt des produits de prêt. Chaque institution financière fixe son propre taux préférentiel en fonction de son coût de financement. Les données présentées visent à fournir des informations sur les taux d’intérêt affichés hebdomadaires offerts par les six grandes banques à charte au Canada. Les taux affichés couvrent non seulement les hypothèques conventionnelles, mais aussi le taux préférentiel, les certificats de placement garanti (CPG), les prêts personnels et les dépôts d’épargne. Tous les taux présentés dans les tableaux officiels sont les plus typiques de ceux offerts, fournissant une vue standardisée du paysage du crédit.
Taux moyens et exemples actuels
Selon les données les plus récentes, le taux hypothécaire fixe moyen non assuré sur cinq ans au Canada se situe à 5,39 %. Pour un terme fixe de trois ans, la moyenne est légèrement inférieure à 5,23 %. Ces moyennes concernent les hypothèques conventionnelles où l’emprunteur a une mise de fonds de 20 % ou plus, ce qui signifie que le prêt ne nécessite pas d’assurance prêt de la Société canadienne d’hypothèques et de logement (SCHL) ou d’autres assureurs. Pour les hypothèques à ratio élevé avec moins de 20 % de mise de fonds, les emprunteurs doivent souscrire cette assurance, et les prêteurs offrent souvent des taux d’intérêt plus bas sur ces hypothèques assurées en raison du risque réduit. Des exemples de taux des grandes banques donnent un aperçu du marché. Par exemple, RBC annonce un taux hypothécaire fermé fixe sur cinq ans à 4,990 % et un taux variable fermé sur cinq ans au taux préférentiel RBC moins 0,300 %, ce qui équivalait à 4,150 %. La Banque TD affiche un taux fixe sur cinq ans à 5,04 % et un taux variable fermé spécial sur cinq ans à 4,29 %, qui est basé sur le taux préférentiel hypothécaire TD de 4,60 % moins un escompte. Les courtiers hypothécaires, comme ceux de Ratehub.ca, peuvent annoncer des taux exclusifs plus bas, certaines promotions commençant à partir de 2,49 %, bien que celles-ci soient généralement pour des scénarios spécifiques et très qualifiés.
Le taux hypothécaire fermé fixe sur cinq ans de RBC est de 4,990 % et leur taux hypothécaire variable fermé sur cinq ans est le taux préférentiel RBC -0,300 % (4,150 %). La Banque TD offre un taux hypothécaire fixe sur cinq ans de 5,04 % et un taux variable fermé spécial sur cinq ans de 4,29 %, qui est basé sur le taux préférentiel hypothécaire TD de 4,60 % moins 0,31 %. Ratehub.ca répertorie un taux fixe exclusif sur cinq ans de 4,34 % et un taux variable exclusif de 3,43 %. True North Mortgage annonce des taux à partir de 2,49 %. CIBC publie également son propre taux préférentiel qui sert de base à ses produits hypothécaires variables. Ces exemples de taux démontrent que les taux réels disponibles pour les consommateurs peuvent varier considérablement par rapport aux moyennes publiées. Les taux les plus bas sont souvent assortis de conditions spécifiques, comme être disponibles uniquement pour les hypothèques assurées à ratio élevé ou via un canal de courtage. Le taux préférentiel CIBC, comme le taux préférentiel hypothécaire TD, sert de base à leurs produits à taux variable, qui sont exprimés comme le taux préférentiel plus ou moins un escompte ou une prime.
- Taux hypothécaire fermé fixe sur cinq ans de RBC : 4,990 %.
- Taux hypothécaire variable fermé sur cinq ans de RBC : Taux préférentiel RBC -0,300 % (4,150 %).
- Taux hypothécaire fixe sur cinq ans de la Banque TD : 5,04 %.
- Taux variable fermé spécial sur cinq ans de la Banque TD : 4,29 % (Taux préférentiel hypothécaire TD 4,60 % -0,31 %).
- Taux fixe exclusif sur cinq ans de Ratehub.ca : 4,34 %.
- Taux variable exclusif de Ratehub.ca : 3,43 %.
- Taux annoncés par True North Mortgage : À partir de 2,49 %.
- Taux préférentiel CIBC : Le taux préférentiel actuel de CIBC est publié sur son site Web.
Taux hypothécaire fixe versus variable
Les emprunteurs canadiens choisissent principalement entre des hypothèques à taux fixe et à taux variable, chacune ayant des caractéristiques distinctes. Une hypothèque à taux fixe verrouille un taux d’intérêt pour toute la durée du prêt, qui peut aller de six mois jusqu’à dix ans, cinq ans étant le plus courant. Cela offre une stabilité des paiements et une protection contre la hausse des taux d’intérêt, car les portions du capital et des intérêts de chaque paiement restent constantes. Par exemple, une hypothèque à taux fixe TD garantit que le taux d’intérêt n’augmentera pas pendant le terme choisi. Une hypothèque à taux variable a un taux d’intérêt qui fluctue avec le taux préférentiel du prêteur, qui lui-même évolue en fonction du taux directeur de la Banque du Canada. Avec une hypothèque à taux variable standard, le montant du paiement reste généralement le même, mais la proportion du paiement appliquée aux intérêts par rapport au capital change lorsque les taux bougent. Si le taux préférentiel diminue, une plus grande partie du paiement sert à réduire le capital. S’il augmente, une plus grande partie va aux intérêts. Certains produits, comme l’hypothèque variable flexible de CIBC, permettent des remboursements anticipés annuels allant jusqu’à 20 % du capital sans frais de remboursement anticipé. Le choix entre fixe et variable implique de peser la sécurité d’un paiement fixe contre les économies potentielles d’un taux variable, qui a historiquement été plus bas en moyenne mais comporte le risque d’une hausse.
Les institutions financières offrent plusieurs variantes au sein de ces deux catégories principales. Les notes détaillent les types de produits spécifiques et leurs caractéristiques disponibles auprès des principaux prêteurs. CIBC offre une hypothèque fermée à taux fixe où le taux d’intérêt et les paiements restent les mêmes pendant la durée, et une hypothèque ouverte à taux fixe qui offre la sécurité d’un taux fixe avec la flexibilité de rembourser le capital à tout moment. Ils ont également une hypothèque convertible, qui est une hypothèque à court terme qui peut être convertie en une hypothèque à long terme sans frais de remboursement anticipé. Leur hypothèque variable flexible offre un taux variable et permet des remboursements anticipés annuels allant jusqu’à 20 % sans pénalité, tandis que leur hypothèque ouverte à taux variable a un paiement mensuel fixe avec la répartition entre le capital et les intérêts changeant avec le taux préférentiel. TD offre des termes d’hypothèque à taux fixe pour 6 mois, 1, 2, 3, 4, 5, 6, 7 ou 10 ans, et fournit également une marge de crédit hypothécaire (HELOC) qui est une alternative de marge de crédit garantie à une hypothèque. Comprendre ces distinctions de produits est crucial. Une hypothèque ouverte, qu’elle soit à taux fixe ou variable, a généralement un taux d’intérêt plus élevé mais permet un remboursement illimité sans pénalité, ce qui peut être utile pour ceux qui s’attendent à une somme forfaitaire importante. Une hypothèque convertible offre une couverture à court terme contre la baisse des taux. Une marge de crédit hypothécaire (HELOC) comme le produit de TD est garantie par un bien immobilier et offre un crédit renouvelable, ce qui diffère d’un prêt hypothécaire amortissable traditionnel.
- Hypothèque fermée à taux fixe CIBC : Le taux d’intérêt et les paiements restent les mêmes pendant la durée.
- Hypothèque ouverte à taux fixe CIBC : Offre la sécurité d’un taux fixe avec la flexibilité de rembourser le capital à tout moment.
- Hypothèque convertible CIBC : Une hypothèque à court terme qui peut être convertie en une hypothèque à long terme sans frais de remboursement anticipé.
- Hypothèque variable flexible CIBC : Taux variable avec remboursements anticipés annuels allant jusqu’à 20 % sans pénalité.
- Hypothèque ouverte à taux variable CIBC : Paiement mensuel fixe, avec la répartition capital/intérêts changeant avec le taux préférentiel.
- Termes d’hypothèque à taux fixe TD : Disponibles pour 6 mois, 1, 2, 3, 4, 5, 6, 7 ou 10 ans.
- Marge de crédit hypothécaire (HELOC) TD : Une alternative de marge de crédit garantie à une hypothèque.
Facteurs clés qui influencent votre taux hypothécaire
Plusieurs facteurs spécifiques déterminent le taux hypothécaire offert à un emprunteur individuel, qui peut être supérieur ou inférieur aux moyennes publiées. La taille de votre mise de fonds est un facteur principal. Une mise de fonds inférieure à 20 % du prix d’achat nécessite une assurance prêt hypothécaire obligatoire, ce qui entraîne généralement une offre de taux d’intérêt plus bas de la part du prêteur. Le ratio prêt-valeur, qui compare le montant de l’hypothèque à la valeur de la maison, a un impact direct sur l’évaluation du risque par le prêteur. Votre cote de crédit et votre historique de crédit sont d’une importance critique, car ils démontrent votre fiabilité en tant qu’emprunteur. Les prêteurs examineront également vos ratios d’endettement, spécifiquement les ratios de frais d’habitation brut (GDS) et de frais d’endettement total (TDS), pour s’assurer que vos coûts totaux de logement et vos autres dettes sont gérables par rapport à votre revenu. La source de votre hypothèque compte, car les taux des prêteurs spécialisés, des caisses populaires et des courtiers hypothécaires peuvent différer de ceux des six grandes banques. Le type de propriété et son utilisation prévue, qu’il s’agisse d’une résidence principale, d’un logement locatif ou d’un usage commercial, affectent également le taux offert. Enfin, votre capacité à négocier ou à obtenir une offre promotionnelle peut conduire à un taux nettement inférieur à la moyenne affichée.
Les notes mettent en évidence plusieurs programmes et conditions qui peuvent spécifiquement affecter l’admissibilité et la tarification. Par exemple, CIBC propose des programmes hypothécaires conçus pour les nouveaux arrivants au Canada qui peuvent ne pas avoir d’historique de crédit canadien. Les offres spéciales avec remise en argent, comme celle de TD qui expire le 29 décembre 2026, peuvent également influencer le coût effectif d’une hypothèque, bien qu’elles soient distinctes du taux d’intérêt lui-même. De plus, l’exigence d’assurance prêt pour les hypothèques à ratio élevé est un déterminant clé. Une hypothèque à ratio élevé a un capital supérieur à 80 % de la valeur de la propriété et est considérée comme un prêt à risque élevé nécessitant cette assurance. Si l’emprunteur fait défaut, l’assurance paie le prêteur pour certaines pertes, ce qui réduit directement le risque du prêteur et se traduit souvent par un taux offert plus bas. Les prêteurs considèrent également le taux annuel effectif global (TAEG), qui comprend les intérêts et les frais applicables comme les frais d’évaluation de la propriété, bien que ce ne soit pas le taux utilisé pour calculer les paiements réguliers.
Le processus hypothécaire : de la préautorisation au renouvellement
L’obtention d’une hypothèque au Canada suit une série d’étapes définies, commençant par la préparation financière et la recherche de taux. La première étape pratique est d’obtenir une préautorisation, ce qui implique qu’un prêteur examine votre revenu, votre crédit et vos dettes pour déterminer combien il est prêt à vous prêter. Un avantage clé d’une préautorisation est le blocage du taux. La plupart des grandes banques, y compris TD et RBC, verrouilleront un taux d’intérêt fixe pour vous jusqu’à 120 jours, vous protégeant si les taux augmentent pendant que vous cherchez une maison. Ce blocage de taux ne s’applique qu’aux hypothèques à taux fixe, car les taux variables peuvent fluctuer. Une fois que vous avez une promesse d’achat, vous soumettez une demande d’hypothèque complète avec une documentation à l’appui pour l’approbation finale. Après la clôture, vous effectuerez des paiements réguliers selon votre contrat hypothécaire. À l’approche de la fin de votre terme, généralement dans les quatre mois de la date d’échéance, vous entrez dans la phase de renouvellement. À ce stade, vous pouvez négocier un nouveau taux et terme avec votre prêteur actuel ou magasiner pour transférer votre hypothèque vers une autre institution. Il est crucial de commencer ce processus tôt pour comparer les offres et éviter de basculer automatiquement vers un taux potentiellement plus élevé. Tout au long du terme, de nombreuses hypothèques offrent des privilèges de remboursement anticipé, comme l’option de TD de payer jusqu’à 15 % du capital initial annuellement sur une hypothèque fermée sans pénalité.
Le processus implique des délais et des options spécifiques tels que décrits par les prêteurs. Les prêteurs comme TD offrent un blocage de taux de 120 jours sur un taux fixe préautorisé. La plupart des prêteurs vous permettent de commencer le processus de renouvellement dans les quatre mois précédant la date d’échéance de votre hypothèque. TD offre des privilèges de remboursement anticipé vous permettant de payer jusqu’à 15 % du capital annuellement sur une hypothèque fermée, ou 100 % sur une hypothèque ouverte, sans frais de remboursement anticipé. TD offre également une option de saut de paiement où vous pouvez demander de sauter l’équivalent d’un paiement mensuel si nécessaire. De nombreux prêteurs, comme TD, offrent une réponse immédiate aux demandes en ligne. Les offres promotionnelles, comme l’offre de taux de Scotiabank disponible jusqu’au 31 octobre 2026, ont des dates d’expiration. Les assurances facultatives comme la protection hypothécaire TD peuvent couvrir le solde impayé en cas de décès ou de maladie grave. Gérer ces étapes efficacement peut faire économiser de l’argent et réduire le stress. Utiliser des outils en ligne pour calculer les paiements et l’abordabilité, comme le suggèrent RBC et Ratehub.ca, est une étape préliminaire recommandée. De plus, comprendre les options de remboursement anticipé disponibles peut avoir un impact significatif sur la rapidité avec laquelle vous remboursez votre hypothèque et sur le total des intérêts payés pendant la durée du prêt.
- Préautorisation et blocage de taux : Les prêteurs comme TD offrent un blocage de taux de 120 jours sur un taux fixe préautorisé.
- Début anticipé du renouvellement : La plupart des prêteurs vous permettent de commencer le processus de renouvellement dans les quatre mois précédant la date d’échéance de votre hypothèque.
- Privilèges de remboursement anticipé (TD) : Payer jusqu’à 15 % du capital annuellement sur une hypothèque fermée, ou 100 % sur une hypothèque ouverte, sans frais de remboursement anticipé.
- Option de saut de paiement (TD) : Demander de sauter l’équivalent d’un paiement mensuel si nécessaire.
- Demande en ligne : De nombreux prêteurs, comme TD, offrent une réponse immédiate aux demandes en ligne.
- Dates limites des offres spéciales : Les offres promotionnelles, comme l’offre de taux de Scotiabank disponible jusqu’au 31 octobre 2026, ont des dates d’expiration.
- Protection hypothécaire : Les assurances facultatives comme la protection hypothécaire TD peuvent couvrir le solde impayé en cas de décès ou de maladie grave.
Erreurs courantes à éviter
Lorsqu’on traite avec des hypothèques, plusieurs erreurs courantes peuvent entraîner des coûts plus élevés ou un stress financier. Une erreur majeure est de se concentrer uniquement sur le taux d’intérêt sans tenir compte des autres caractéristiques et restrictions de l’hypothèque, telles que les pénalités de remboursement anticipé, la transférabilité ou l’inscription d’une charge collatérale. Une autre erreur est de ne pas magasiner suffisamment. Les taux et les termes peuvent varier considérablement entre les banques, les caisses populaires et les courtiers hypothécaires, donc s’appuyer sur un seul devis est rarement optimal. Les emprunteurs sous-estiment souvent le coût total de la propriété en ne tenant pas pleinement compte des taxes foncières, de l’assurance, de l’entretien et des services publics dans leur budget. Ne pas utiliser le blocage de taux fourni par une préautorisation peut être coûteux si les taux d’intérêt augmentent pendant une recherche de maison. Au moment du renouvellement, une erreur courante est d’accepter passivement l’offre de renouvellement de votre prêteur actuel sans négocier ou vérifier les taux des concurrents, manquant potentiellement de meilleures conditions. Enfin, ne pas comprendre la différence entre les taux affichés et les taux négociables réels peut amener les emprunteurs à croire qu’ils obtiennent un escompte alors qu’ils se voient simplement offrir le taux du marché. Être informé et proactif à chaque étape du cycle de vie de l’hypothèque est essentiel pour obtenir le résultat financier le plus favorable.
Les notes fournissent des avertissements et des informations spécifiques qui mettent en lumière ces écueils. Par exemple, le taux annuel effectif global (TAEG) comprend les intérêts et les frais applicables comme les frais d’évaluation de la propriété, et ce n’est pas le taux utilisé pour calculer les paiements réguliers, donc confondre les deux peut être trompeur. Une autre erreur est de ne pas examiner les conditions attachées aux offres spéciales, qui ont souvent des dates d’expiration et des critères d’admissibilité spécifiques. Les emprunteurs doivent également être prudents en supposant que tous les devis en ligne sont définitifs. De nombreux prêteurs exigent une demande complète et une vérification pour verrouiller un taux. De plus, lorsqu’on envisage d’utiliser l’équité domiciliaire via un produit comme une HELOC, les notes conseillent de poser des questions spécifiques sur le besoin et les conditions avant de faire une demande. Des ressources comme le Centre d’apprentissage hypothécaire offert par les banques sont conçues pour aider à éviter ces erreurs en éduquant les emprunteurs sur le fonctionnement des taux, ce qui affecte les paiements et comment comparer les options. Ratehub.ca note que sa société de courtage a été nommée Société de courtage de l’année au Canada pendant quatre années consécutives de 2018 à 2021, indiquant une ressource pour un accompagnement professionnel.
Considérations provinciales et ressources supplémentaires
Bien que les taux hypothécaires soient largement déterminés par les conditions économiques nationales et les politiques des prêteurs, certaines nuances provinciales existent. Les gouvernements provinciaux peuvent offrir des programmes spéciaux pour les premiers acheteurs, comme des remises sur les droits de mutation ou des programmes de partage des capitaux propres, ce qui peut affecter l’abordabilité globale d’une hypothèque. Le calcul des droits de mutation, qui est un coût de clôture, varie considérablement selon la province. Certaines provinces, comme l’Alberta et la Saskatchewan, ont un seul droit de mutation provincial, tandis que d’autres, comme l’Ontario, ont à la fois une composante provinciale et municipale. Il est important pour les acheteurs d’utiliser un calculateur pour déterminer ce coût en fonction de leur emplacement. Pour les nouveaux arrivants au Canada, les grandes banques comme CIBC ont des programmes hypothécaires spécifiques conçus pour aider ceux qui n’ont pas d’historique de crédit canadien à se qualifier. Des programmes de prêts pour le logement autochtone sont également disponibles auprès de certaines institutions financières. Les ressources pour comprendre les hypothèques sont largement disponibles. La Banque du Canada fournit des explications sur la façon dont ses décisions de taux d’intérêt affectent le marché immobilier. Les banques individuelles et les sociétés de courtage offrent des centres d’apprentissage approfondis, des calculateurs de paiements et des outils d’abordabilité pour aider les emprunteurs à estimer les paiements, à comprendre les différents types d’hypothèques et à planifier leurs finances.
CIBC propose des programmes hypothécaires pour nouveaux arrivants conçus pour ceux qui sont nouveaux au Canada sans historique de crédit canadien. Ratehub.ca offre un calculateur de droits de mutation pour déterminer ce coût en fonction de l’emplacement, ainsi qu’un calculateur d’assurance SCHL pour déterminer la prime en fonction du pourcentage de mise de fonds. La Banque du Canada fournit du contenu éducatif sur la façon dont les changements du taux du financement à un jour affectent les marchés du logement et les hypothèques. TD a un Centre d’apprentissage hypothécaire avec des articles sur les taux hypothécaires, la comparaison des options et la compréhension des paiements. RBC fournit des outils hypothécaires faciles à utiliser pour estimer les paiements et l’abordabilité. La société de courtage Ratehub.ca est un service primé nommé Société de courtage de l’année au Canada de 2018 à 2021. Tirer parti de ces ressources peut offrir des avantages significatifs. La société de courtage Ratehub.ca note qu’elle est l’entreprise hypothécaire la mieux notée au Canada avec plus de 13 000 avis en ligne et guide les emprunteurs de la recherche en ligne jusqu’à la clôture. L’utilisation de calculateurs pour les droits de mutation et l’assurance SCHL aide les emprunteurs à budgéter tous les coûts initiaux, pas seulement la mise de fonds et les paiements hypothécaires. Le contenu éducatif de la banque centrale et des prêteurs démystifie la relation entre la politique monétaire et les finances personnelles.
- Programmes hypothécaires pour nouveaux arrivants CIBC : Conçus pour ceux qui sont nouveaux au Canada sans historique de crédit canadien.
- Prêts pour le logement autochtone : CIBC fournit des coordonnées ([email protected]) pour les demandes de renseignements.
- Calculateur de droits de mutation : Ratehub.ca offre un outil pour calculer ce coût en fonction de l’emplacement.
- Calculateur d’assurance SCHL : Un outil pour déterminer la prime en fonction du pourcentage de mise de fonds.
- Éducation de la Banque du Canada : Explications sur la façon dont les changements du taux du financement à un jour affectent les marchés du logement et les hypothèques.
- Centre d’apprentissage hypothécaire TD : Articles sur les taux hypothécaires, la comparaison des options et la compréhension des paiements.
- Outils hypothécaires RBC : Calculateurs faciles à utiliser pour estimer les paiements et l’abordabilité.
- Société de courtage Ratehub.ca : Service primé nommé Société de courtage de l’année au Canada de 2018 à 2021.
Questions fréquentes
Quel est le taux hypothécaire fixe moyen sur cinq ans au Canada ?
Le taux hypothécaire fixe moyen non assuré sur cinq ans au Canada est d’environ 5,39 % selon les données récentes. Cette moyenne est calculée à partir des taux affichés des six grandes banques à charte. Il est important de noter qu’il s’agit d’une moyenne pour les hypothèques conventionnelles avec une mise de fonds de 20 % ou plus. Les emprunteurs avec des hypothèques assurées ou ceux qui obtiennent des taux promotionnels par l’intermédiaire de courtiers peuvent obtenir des taux à la fois supérieurs et inférieurs à cette moyenne.
Comment fonctionne un taux hypothécaire variable ?
Un taux hypothécaire variable est lié au taux préférentiel de votre prêteur, qui change en réponse aux décisions de politique de la Banque du Canada. Votre montant de paiement reste généralement constant, mais la partie de chaque paiement qui va aux intérêts par rapport au montant du capital du prêt s’ajuste lorsque le taux préférentiel bouge. Par exemple, si le taux préférentiel baisse, une plus grande partie de votre paiement réduit le capital. Les prêteurs comme TD offrent des taux variables exprimés comme le taux préférentiel moins un escompte, comme le taux préférentiel hypothécaire TD moins 0,31 %.
Qu’est-ce qu’un blocage de taux hypothécaire et combien de temps dure-t-il ?
Un blocage de taux hypothécaire est une garantie d’un prêteur qui verrouille un taux d’intérêt fixe spécifié pour une période déterminée, vous protégeant contre les hausses de taux pendant que vous cherchez une maison. C’est une caractéristique standard d’une préautorisation hypothécaire. La plupart des grandes banques canadiennes, y compris TD et RBC, offrent des blocages de taux jusqu’à 120 jours. Il est crucial de comprendre que ce blocage ne s’applique qu’aux hypothèques à taux fixe, car les taux variables peuvent fluctuer pendant la période de blocage.
Pourquoi les taux sont-ils différents pour les hypothèques assurées et non assurées ?
Les hypothèques avec une mise de fonds inférieure à 20 % sont considérées comme à ratio élevé et nécessitent une assurance prêt obligatoire de la SCHL ou d’autres assureurs. Cette assurance protège le prêteur si l’emprunteur fait défaut. Parce que cette assurance réduit le risque du prêteur, ils offrent souvent des taux d’intérêt plus bas sur ces hypothèques assurées. Inversement, les hypothèques conventionnelles ou non assurées, avec une mise de fonds de 20 % ou plus, n’ont pas cette garantie de l’assureur, donc les taux offerts peuvent être légèrement plus élevés en moyenne.
Où puis-je trouver les taux hypothécaires les plus récents ?
Les taux hypothécaires les plus récents peuvent être trouvés via plusieurs sources. Statistique Canada publie les taux affichés hebdomadaires des six grandes banques. Les sites Web des banques individuelles, tels que RBC, TD, Scotiabank et CIBC, répertorient leurs taux affichés et leurs offres spéciales actuelles. Les sites Web des courtiers hypothécaires et les plateformes de comparaison comme Ratehub.ca agrègent et comparent les taux de plusieurs prêteurs, montrant souvent des offres exclusives de courtiers qui peuvent être inférieures aux taux affichés par les banques.
Que dois-je faire lorsque mon hypothèque arrive à échéance pour renouvellement ?
Vous devriez commencer le processus de renouvellement jusqu’à quatre mois avant l’expiration du terme de votre hypothèque. Contactez votre prêteur actuel pour discuter de son offre de renouvellement, mais magasinez également auprès d’autres banques, caisses populaires et courtiers hypothécaires pour comparer les taux et les conditions. N’acceptez pas automatiquement le premier avis de renouvellement, car il peut ne pas être le meilleur taux disponible. Profitez de cette occasion pour réévaluer vos objectifs financiers et choisir un produit hypothécaire et un terme qui correspondent à votre situation actuelle.
Sources et lectures complémentaires
- Current Mortgage Rates | RBC Royal Bank of Canada rbcroyalbank.com
- Compare best mortgage rates in Canada today ratehub.ca
- Mortgages Rates, TD Canada Trust td.com
- Interest rates posted for selected products by the major ... bankofcanada.ca
- Mortgage rates across Canada 1 cibc.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.