Les taux hypothécaires de la CIBC sont les taux d'intérêt offerts par la Banque Canadienne Impériale de Commerce sur ses produits de prêt immobilier. Ces taux sont disponibles en versions fixe et variable et sont influencés par le taux préférentiel de la banque, qui est actuellement de 4,45 % à la fin de 2025. Comprendre les offres hypothécaires de la CIBC, y compris les taux affichés par rapport aux taux spéciaux et les différences entre les termes ouverts et fermés, est important pour les acheteurs et les propriétaires canadiens qui cherchent à renouveler ou à refinancer. Ces taux constituent un élément clé du coût de la propriété et sont directement affectés par les décisions de politique monétaire de la Banque du Canada.
Comprendre le taux préférentiel de la CIBC
Le taux préférentiel de la CIBC est le taux d'intérêt de base que la banque utilise pour fixer le prix de ses produits de prêt à taux variable, y compris les hypothèques, les marges de crédit et les cartes de crédit. Au 30 octobre 2025, le taux préférentiel de la CIBC est de 4,45 %, ce qui correspond aux taux préférentiels affichés par les autres grandes institutions financières canadiennes. Ce taux ne change généralement qu'en réponse aux ajustements apportés par la Banque du Canada à sa cible pour le taux directeur. Lorsque la Banque du Canada augmente ou diminue ce taux directeur clé, la CIBC ajuste habituellement son taux préférentiel du même montant, mesuré en points de base où un point de base équivaut à 0,01 %. Il y a eu des exceptions historiques où la CIBC et d'autres grandes banques n'ont pas pleinement répercuté une baisse de taux de la Banque du Canada, par exemple en abaissant leur taux préférentiel de seulement 15 points de base après une baisse de 25 points de base. Pour les produits hypothécaires à taux variable, le taux d'intérêt est exprimé comme le taux préférentiel de la CIBC plus ou moins un pourcentage spécifié, ce qui signifie que le paiement de l'emprunteur fluctue directement avec les changements du taux préférentiel.
Types de produits hypothécaires de la CIBC
La CIBC offre une gamme complète de produits hypothécaires pour répondre aux différents besoins et tolérance au risque des emprunteurs. La distinction principale se situe entre les hypothèques à taux fixe et à taux variable. Une hypothèque à taux fixe garantit que le taux d'intérêt et le montant du paiement régulier resteront inchangés pendant toute la durée du terme de l'hypothèque, ce qui offre une stabilité des paiements indépendamment des fluctuations du marché. En revanche, une hypothèque à taux variable a un taux d'intérêt qui peut augmenter ou diminuer pendant le terme en fonction des changements du taux préférentiel de la CIBC. Lorsque le taux préférentiel diminue, une plus grande partie du paiement de l'emprunteur est appliquée au capital, et lorsqu'il augmente, une plus grande partie va aux intérêts. La CIBC fait également la distinction entre les hypothèques ouvertes et fermées. Une hypothèque ouverte permet à l'emprunteur d'augmenter les paiements ou de rembourser l'hypothèque en totalité à tout moment sans pénalité, bien qu'elle vienne généralement avec un taux d'intérêt plus élevé. Une hypothèque fermée impose des limites annuelles aux remboursements anticipés mais offre un taux d'intérêt plus bas. De plus, la CIBC propose des produits spécialisés comme une hypothèque fermée convertible de six mois, qui peut être convertie en une hypothèque à plus long terme sans pénalité, et offre des hypothèques pour les résidences secondaires et les propriétés locatives.
La CIBC offre une gamme de produits hypothécaires, notamment les hypothèques fermées à taux fixe, ouvertes à taux fixe, convertibles et à taux variable. Une hypothèque à taux fixe offre une sécurité puisque le taux d'intérêt et les paiements mensuels restent les mêmes pendant toute la durée du terme. Une hypothèque à ratio élevé concerne un capital supérieur à 80 % de la valeur de la propriété et nécessite une assurance prêt hypothécaire. La CIBC propose également des hypothèques à taux variable où le taux d'intérêt peut changer en fonction du taux préférentiel de la CIBC.
- Hypothèque fermée à taux fixe : Offre un taux d'intérêt verrouillé pour la durée du terme avec des limites sur les remboursements anticipés annuels.
- Hypothèque ouverte à taux fixe : Fournit un taux d'intérêt fixe avec la flexibilité de faire des remboursements anticipés illimités sans pénalité.
- Hypothèque convertible : Une hypothèque fermée à court terme qui peut être convertie en une hypothèque à long terme à tout moment sans frais de remboursement anticipé, utile si les taux d'intérêt baissent.
- Hypothèque flexible à taux variable : Une hypothèque à taux variable qui permet des remboursements anticipés annuels allant jusqu'à 20 % du capital initial sans frais de remboursement anticipé.
- Hypothèque ouverte à taux variable : Comporte un taux d'intérêt variable avec la possibilité de rembourser l'hypothèque en totalité à tout moment sans pénalité.
- Hypothèque à ratio élevé : Une hypothèque où le capital est supérieur à 80 % de la valeur de la propriété, nécessitant une assurance prêt hypothécaire obligatoire.
Les hypothèques à taux fixe offrent la sécurité d'un paiement prévisible non affecté par les changements du marché. Les hypothèques ouvertes offrent la flexibilité de rembourser l'hypothèque à tout moment sans pénalité, mais ont souvent des taux plus élevés. Une hypothèque convertible est une option à court terme qui peut être convertie en une hypothèque à long terme sans frais de remboursement anticipé. Une hypothèque à ratio élevé est considérée comme un prêt à risque plus élevé et nécessite une assurance prêt hypothécaire obligatoire.
Taux affichés par rapport aux taux spéciaux escomptés
La CIBC, comme les autres grands prêteurs, publie deux ensembles de taux hypothécaires : les taux affichés et les taux spéciaux escomptés. Les taux affichés sont les taux publics, avant escompte, qui sont souvent nettement plus élevés que les taux que la plupart des emprunteurs paient réellement. Ces taux sont généralement le point de départ de la négociation lorsqu'un client se présente en succursale. La pratique de maintenir des taux affichés plus élevés peut être liée à la psychologie du client ou au calcul des pénalités pour rupture anticipée d'un contrat hypothécaire. Les taux spéciaux sont les taux affichés de la CIBC qui ont déjà été escomptés, souvent dans le cadre d'offres ou de promotions à durée limitée. Ces taux spéciaux reflètent mieux les taux compétitifs disponibles sur le marché et sont plus proches de ce qui pourrait être offert à un emprunteur après négociation. Il est courant que les emprunteurs comparent ces taux spéciaux entre plusieurs prêteurs et tentent de négocier un taux encore plus bas, qu'ils commencent avec une offre affichée ou spéciale de la CIBC. L'existence de ces deux niveaux de taux souligne l'importance de magasiner et de ne pas accepter la première offre présentée.
Contexte historique et tendances des taux
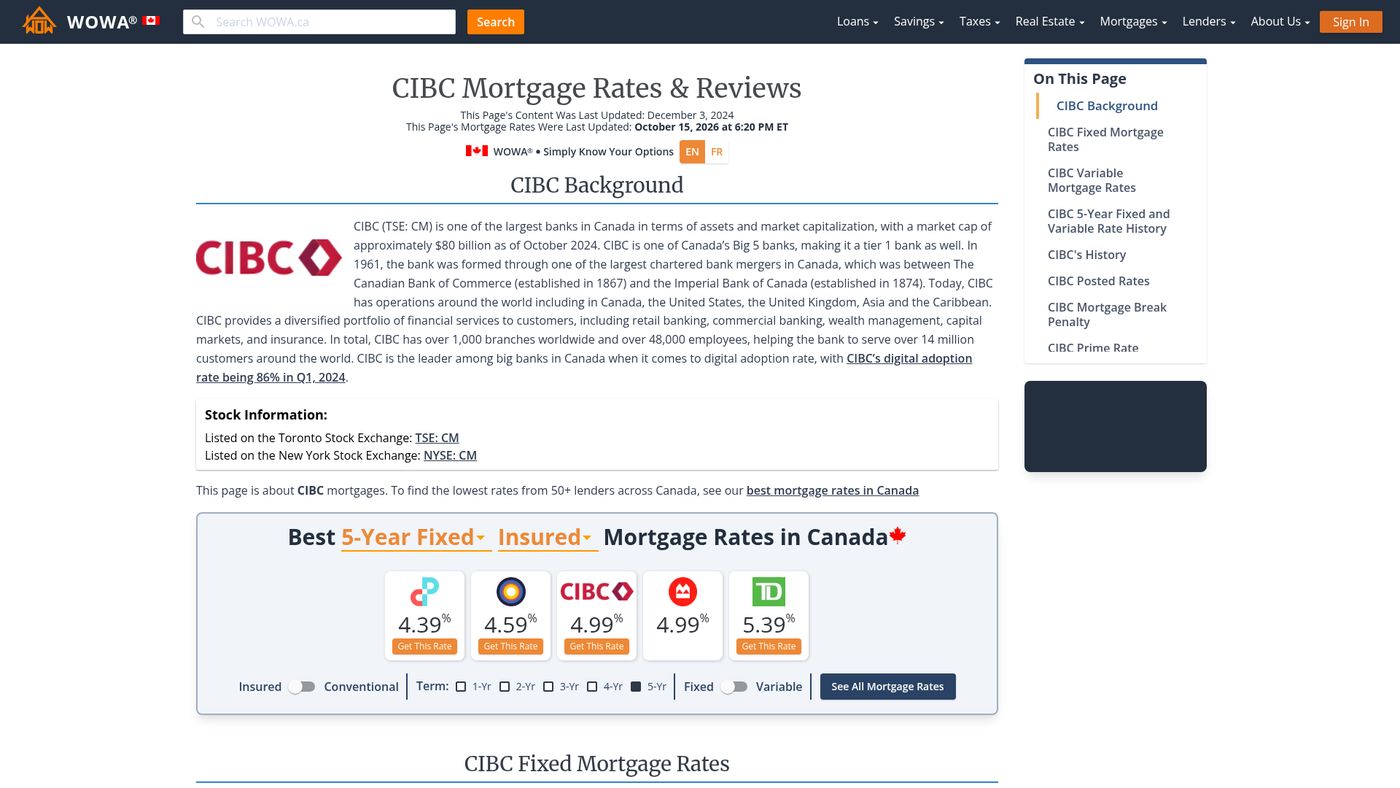
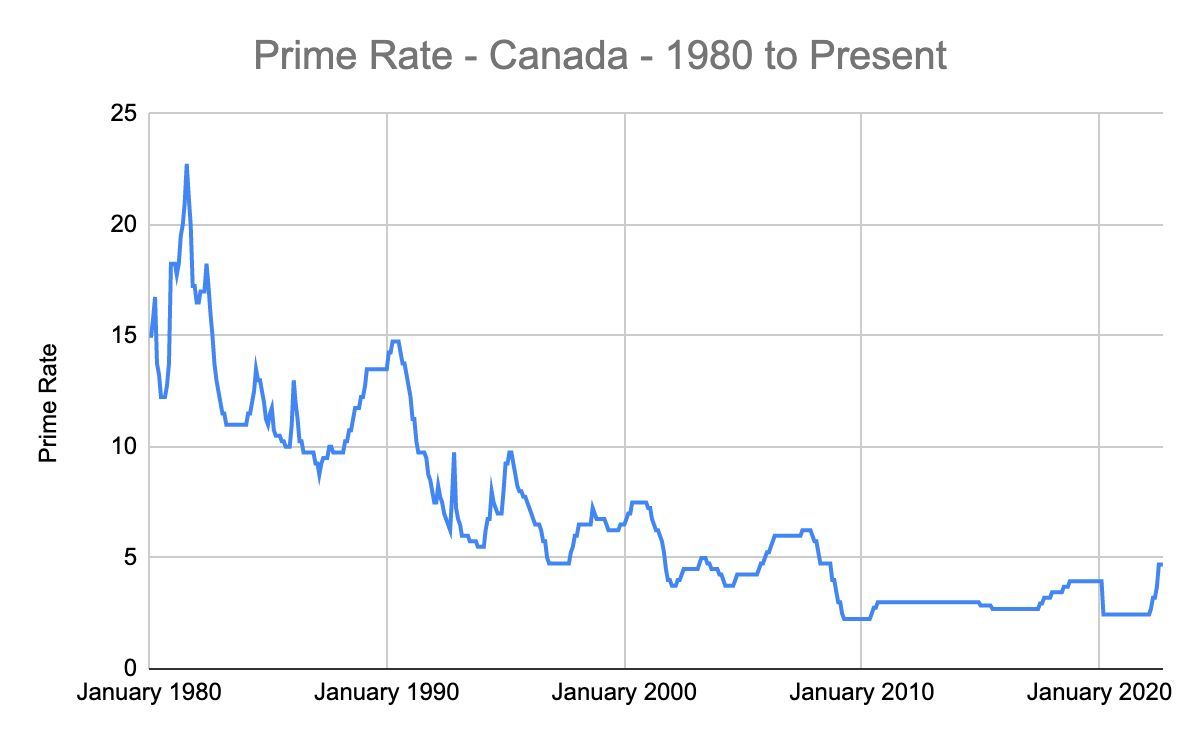
La trajectoire des taux hypothécaires de la CIBC, en particulier le terme populaire de cinq ans, a suivi les cycles économiques plus larges. Au plus fort de la pandémie de COVID-19, la Banque du Canada a abaissé les taux d'intérêt à des niveaux historiquement bas pour stimuler l'économie, ce qui a conduit à des taux hypothécaires très bas. Suite à la réouverture économique, une période d'inflation rapide a incité la Banque du Canada à augmenter les taux de manière agressive, provoquant une hausse significative des taux hypothécaires fixes et variables. De mars 2022 à juillet 2023, les détenteurs d'hypothèques à taux variable ont vu leurs taux augmenter de 475 points de base, illustrant la volatilité potentielle. Le taux préférentiel de la CIBC lui-même a connu des mouvements historiques considérables, atteignant un sommet de 7,20 % en 2023 avant de redescendre à 4,45 % à la fin de 2025. Cette histoire montre comment les taux de la CIBC ne sont pas statiques et sont profondément liés à la politique de la banque centrale et aux conditions macroéconomiques. Analyser ces tendances peut aider les emprunteurs à comprendre les risques et les récompenses potentiels associés à différents choix de taux.
Le taux préférentiel de la CIBC a considérablement changé au fil des décennies en réponse aux conditions économiques. Les archives historiques montrent que le taux préférentiel était de 13,25 % en novembre 1980 et de 3,75 % en avril 2004. Le taux préférentiel a augmenté fortement, passant de 2,70 % en mars 2022 à 6,70 % en mars 2023. Ces changements sont principalement motivés par les ajustements du taux directeur de la Banque du Canada.
- En avril 1974, le taux préférentiel de la CIBC était de 10,50 %.
- En novembre 1980, il avait atteint un pic de 13,25 %.
- Il est descendu à 12,00 % en mai 1984 et à 11,75 % en septembre 1988.
- En avril 2004, le taux préférentiel était de 3,75 %.
- Une période notable d'augmentation a commencé en mars 2022 lorsque le taux préférentiel était de 2,70 %, pour atteindre 6,70 % en mars 2023.
- Le taux préférentiel a atteint un pic de 7,20 % en juillet 2023.
- Une série de baisses a suivi, ramenant le taux à 4,45 % au 29 octobre 2025.
La volatilité historique du taux préférentiel montre des cycles à long terme qui affectent le coût des hypothèques. Par exemple, le taux préférentiel a augmenté de 475 points de base de mars 2022 à juillet 2023. Cette augmentation rapide était une réponse aux pressions inflationnistes et à la politique de la Banque du Canada. Une telle volatilité souligne le risque pour les emprunteurs avec des hypothèques à taux variable pendant les périodes d'incertitude économique.
Considérations clés lors du choix d'une hypothèque de la CIBC
Choisir une hypothèque de la CIBC implique plusieurs décisions importantes au-delà du simple taux d'intérêt. Les emprunteurs doivent choisir entre la sécurité d'un taux fixe et les économies potentielles d'un taux variable, qui comporte le risque d'augmentation des paiements si le taux préférentiel augmente. Le choix entre une hypothèque ouverte et fermée dépend du besoin de flexibilité de remboursement anticipé de l'emprunteur par rapport à l'obtention d'un taux plus bas. Une hypothèque convertible peut être une option stratégique pour ceux qui anticipent une future baisse des taux, car elle permet de verrouiller un terme plus long plus tard sans pénalité. Il est également crucial pour les emprunteurs de considérer le taux annuel effectif global (TAEG), qui inclut les frais supplémentaires, plutôt que seulement le taux d'intérêt lors de la comparaison des offres. Pour les nouveaux arrivants au Canada, la CIBC propose des programmes hypothécaires spécifiques qui peuvent aider à qualifier les demandeurs sans historique de crédit canadien. Enfin, étant donné que les taux affichés de la CIBC sont souvent un point de départ pour la négociation, comparer les taux de plusieurs prêteurs simultanément est une étape critique dans le processus pour s'assurer d'obtenir les conditions les plus favorables disponibles.
Le processus de demande et de renouvellement d'hypothèque à la CIBC
La CIBC offre plusieurs avenues aux clients pour commencer le processus hypothécaire, y compris des outils en ligne, du soutien téléphonique et des consultations en succursale. Les futurs emprunteurs peuvent se préqualifier en ligne pour recevoir une estimation personnalisée du montant qu'ils peuvent emprunter en fonction de facteurs comme le prix de la maison, la mise de fonds, le taux d'intérêt et la période d'amortisation. Le Centre de contact hypothécaire de la CIBC dispose de spécialistes disponibles pour répondre aux questions et guider les clients dans leurs demandes de renseignements. Lorsqu'il est temps de renouveler une hypothèque existante, la CIBC examine les objectifs de l'emprunteur pour aider à choisir une option appropriée pour le prochain terme. La banque facilite également le transfert d'une hypothèque d'un autre prêteur, offrant des conseils d'experts et des options de paiement flexibles. Tout au long de ces processus, les emprunteurs sont encouragés à utiliser le calculateur de paiement hypothécaire de la CIBC pour estimer les paiements réguliers et comprendre l'engagement financier à long terme. Cet outil est un élément clé pour la planification et peut illustrer comment les changements dans le taux d'intérêt ou la période d'amortisation affectent le montant du paiement mensuel.
Comment la Banque du Canada influence les taux de la CIBC
Le taux préférentiel de la CIBC et, par extension, ses taux hypothécaires variables sont directement influencés par les décisions de politique monétaire de la Banque du Canada. La Banque du Canada fixe une cible pour le taux directeur, qui est le taux d'intérêt auquel les grandes institutions financières s'empruntent et se prêtent des fonds à un jour entre elles. Lorsque la Banque du Canada ajuste ce taux, elle signale un changement dans son orientation de politique monétaire visant à contrôler l'inflation. La CIBC et les autres grandes banques répondent généralement en ajustant leurs taux préférentiels du même montant. Ce lien signifie que les propriétaires canadiens avec des hypothèques à taux variable de la CIBC sont directement exposés aux décisions politiques de la banque centrale. Les archives historiques montrent une corrélation claire, le taux préférentiel des banques évoluant au même rythme que la cible du taux directeur à travers de nombreux cycles économiques. Cette relation est fondamentale pour comprendre pourquoi les taux hypothécaires changent avec le temps.
Le taux préférentiel de la CIBC change habituellement en réponse directe aux annonces de politique de la Banque du Canada. Lorsque la Banque du Canada augmente ou diminue sa cible pour le taux directeur, la CIBC ajuste généralement son taux préférentiel du même montant. Par exemple, une augmentation de 25 points de base par la Banque du Canada entraîne habituellement une augmentation de 25 points de base du taux préférentiel de la CIBC. Il y a eu de rares exceptions où la CIBC n'a pas pleinement répercuté une baisse de taux de la Banque du Canada.
| Date du changement de taux | Cible clé du taux directeur (%) | Changement (%) | Taux préférentiel des banques |
|---|---|---|---|
| 3 mars 2022 | 0,50 | +0,25 | 2,70 % |
| 14 avril 2022 | 1,00 | +0,50 | 3,20 % |
| 14 juillet 2022 | 2,50 | +1,00 | 4,70 % |
| 7 septembre 2022 | 3,25 | +0,75 | 5,45 % |
| 26 octobre 2022 | 3,75 | +0,50 | 5,95 % |
| 7 décembre 2022 | 4,25 | +0,50 | 6,45 % |
| 29 octobre 2025 | 2,25 | -0,25 | 4,45 % |
Le mécanisme de transmission signifie qu'un changement du taux directeur de la Banque du Canada affecte directement le taux préférentiel de la CIBC. Cela a été observé pendant la période de 2022 à 2023 lorsque des augmentations répétées ont conduit à une hausse du taux préférentiel de 2,70 % à 6,70 %. En octobre 2025, le taux préférentiel de la CIBC a diminué de 0,25 % suite à une action de la Banque du Canada. Ce taux préférentiel est la base des hypothèques à taux variable et d'autres produits de prêt.
Erreurs courantes et détails importants
Lorsqu'ils envisagent une hypothèque de la CIBC, les emprunteurs doivent être conscients de plusieurs pièges courants et détails contractuels importants. Une erreur clé est de se concentrer uniquement sur le taux d'intérêt annoncé sans considérer le taux annuel effectif global (TAEG), qui inclut d'autres frais et donne une image plus complète du coût. Une autre est de ne pas comprendre les implications du choix d'une hypothèque fermée, qui peut entraîner des pénalités de remboursement anticipé importantes si le contrat est rompu avant son terme, des pénalités qui peuvent être calculées en utilisant le taux affiché plus élevé. Les emprunteurs négligent parfois la différence entre les taux affichés et les taux spéciaux, acceptant potentiellement une offre initiale plus élevée sans négociation. Il est également important de reconnaître que même si le taux préférentiel de la CIBC évolue généralement avec celui de la Banque du Canada, il y a eu des cas où la banque n'a pas pleinement répercuté une baisse de taux, ce qui peut affecter les économies attendues sur un produit à taux variable. Enfin, ne pas utiliser les outils disponibles comme le calculateur de paiement hypothécaire de la CIBC peut conduire à sous-estimer l'engagement financier à long terme associé à un prêt immobilier.
Les contrats hypothécaires de la CIBC contiennent des règles spécifiques concernant les privilèges et les pénalités de remboursement anticipé. Par exemple, une Hypothèque flexible à taux variable peut permettre des remboursements anticipés annuels allant jusqu'à 20 % sans frais de remboursement anticipé. Rompre un contrat d'hypothèque à taux fixe avant la fin de son terme peut déclencher des pénalités de remboursement anticipé importantes. Il est important que les emprunteurs comprennent ces détails avant de signer un contrat hypothécaire.
- Pour une hypothèque à ratio élevé (ratio prêt-valeur supérieur à 80 %), une assurance prêt hypothécaire obligatoire est requise d'un fournisseur comme la SCHL.
- L'Hypothèque flexible à taux variable de la CIBC permet des remboursements anticipés annuels allant jusqu'à 20 % du montant du capital initial sans encourir de frais de remboursement anticipé.
- L'hypothèque convertible de six mois de la banque peut être convertie en une hypothèque à plus long terme à tout moment sans payer de pénalité de remboursement anticipé.
- Les hypothèques à taux fixe ne sont pas immédiatement affectées par les changements du taux préférentiel de la CIBC. Le taux est verrouillé pour toute la durée du terme.
- La CIBC est la cinquième plus grande des six grandes banques canadiennes, avec un portefeuille hypothécaire résidentiel canadien évalué à 263 milliards $ au deuxième trimestre de 2023.
- La banque a introduit des innovations dans le passé, y compris différentes fréquences de paiement pour les hypothèques et des services bancaires téléphoniques automatisés.
Comprendre les détails hypothécaires aide les emprunteurs à choisir des produits qui correspondent à leurs objectifs financiers. Les privilèges de remboursement anticipé permettent aux emprunteurs de rembourser leur capital plus rapidement, économisant ainsi sur les intérêts sur la durée du prêt. Choisir entre des hypothèques ouvertes et fermées implique de peser la flexibilité par rapport au coût, car les hypothèques ouvertes ont généralement des taux plus élevés. Être informé sur ces caractéristiques peut prévenir des coûts imprévus et soutenir une meilleure planification financière.
Questions fréquentes
Quel est le taux préférentiel actuel de la CIBC ?
Au 30 octobre 2025, le taux préférentiel de la CIBC est de 4,45 %. Ce taux est le point de référence que la CIBC utilise pour fixer les taux d'intérêt de ses produits de prêt à taux variable, y compris les hypothèques. Il est généralement ajusté en fonction des changements annoncés par la Banque du Canada à sa cible pour le taux directeur. Le taux préférentiel est le même dans la plupart des grandes institutions financières canadiennes.
Quelle est la différence entre un taux hypothécaire fixe et variable de la CIBC ?
Une hypothèque à taux fixe de la CIBC verrouille votre taux d'intérêt pour toute la durée du terme hypothécaire, de sorte que votre paiement reste constant indépendamment des changements du marché. Une hypothèque à taux variable a un taux d'intérêt qui fluctue avec le taux préférentiel de la CIBC. Si le taux préférentiel augmente, une plus grande partie de votre paiement va aux intérêts. S'il baisse, une plus grande partie va au capital. Les taux variables ont généralement été inférieurs aux taux fixes mais comportent le risque d'augmenter pendant la durée du terme.
Quels sont les taux affichés de la CIBC par rapport aux taux spéciaux ?
Les taux affichés de la CIBC sont les taux publics, avant escompte, qui sont souvent plus élevés que ce que les emprunteurs paient finalement. Les taux spéciaux sont des versions escomptées de ces taux affichés, souvent offertes dans le cadre de promotions. Les emprunteurs sont généralement encouragés à négocier à partir du taux affiché ou à rechercher les taux spéciaux pour obtenir une meilleure offre. Le taux spécial est plus en ligne avec le taux compétitif que vous êtes susceptible de vous voir offrir.
La CIBC offre-t-elle des hypothèques pour les nouveaux arrivants au Canada ?
Oui, la CIBC propose des programmes hypothécaires conçus pour les nouveaux arrivants au Canada. Ces programmes peuvent aider les individus à se qualifier pour une hypothèque même s'ils n'ont pas d'historique de crédit canadien établi. Les offres spécifiques et les critères d'admissibilité peuvent être discutés avec un spécialiste hypothécaire de la CIBC. Cela fait partie de la gamme de services de la banque pour les clients nouveaux au pays.
Que se passe-t-il avec mon taux hypothécaire variable de la CIBC si le taux préférentiel change ?
Votre taux hypothécaire variable de la CIBC changera du même montant que tout changement du taux préférentiel de la CIBC. Par exemple, si votre taux est le taux préférentiel moins 0,50 % et que le taux préférentiel augmente de 0,25 %, votre taux hypothécaire augmentera également de 0,25 %. Si le taux préférentiel baisse, une plus grande partie de votre paiement va au capital. Si le taux préférentiel augmente, une plus grande partie de votre paiement va aux intérêts.
Puis-je effectuer des remboursements anticipés sur mon hypothèque de la CIBC sans pénalité ?
Cela dépend du type d'hypothèque que vous avez. Une hypothèque ouverte de la CIBC vous permet d'augmenter les paiements ou de rembourser l'hypothèque en totalité à tout moment sans pénalité. Une hypothèque fermée a des limites annuelles sur le montant que vous pouvez rembourser par anticipation, et dépasser ces limites peut déclencher des frais de remboursement anticipé. L'Hypothèque flexible à taux variable, par exemple, permet des remboursements anticipés annuels allant jusqu'à 20 % du capital initial.
Sources et lectures complémentaires
- Mortgage rates across Canada 1 cibc.com
- CIBC Mortgage Rates, NerdWallet Canada nerdwallet.com
- CIBC Prime Rate ratehub.ca
- Compare CIBC Mortgage Rates in Canada nesto.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.