Les taux des CPG de la CIBC sont les taux d'intérêt annuels offerts par la Banque Canadienne Impériale de Commerce sur ses certificats de placement garanti. Ces taux sont fixes pour la durée du CPG et sont calculés sur une base annuelle. Les taux varient selon le type de produit, la durée du terme et le montant investi, les CPG à taux bonus promotionnels offrant généralement des rendements plus élevés que les taux réguliers. Pour les Canadiens, les CPG constituent un investissement sécuritaire, assuré par la SADC, qui garantit 100 % du dépôt initial. Cela en fait un élément central des stratégies d'épargne à faible risque pour les objectifs à court terme ou les allocations de portefeuille conservatrices.
Comprendre les structures de taux des CPG de la CIBC
La CIBC affiche des taux d'intérêt en vigueur pour ses CPG, qui sont calculés sur une base annuelle. Ces taux sont fixes pour la durée du terme du CPG et s'appliquent aux options de paiement des intérêts annuels ou à l'échéance. Il est important de noter que ces taux en vigueur peuvent changer en tout temps sans préavis. La CIBC distingue ses taux d'intérêt réguliers pour CPG de ses CPG à taux bonus promotionnels, ces derniers offrant généralement des rendements plus compétitifs. Par exemple, en octobre 2026, un CPG à taux bonus de la CIBC pour un terme de 12 mois était affiché à 2,45 %, tandis que d'autres CPG non remboursables pour des termes de 9 à 11 mois étaient à 2,60 %. Le taux spécifique qu'un client obtient est déterminé au moment de l'achat et est verrouillé pour toute la durée du terme.
Les taux d'intérêt offerts sont directement influencés par la durée du terme et le palier du montant investi. Les termes plus longs commandent généralement des taux d'intérêt plus élevés, reflétant l'engagement de bloquer les fonds pour une période prolongée. La CIBC structure également ses taux en paliers d'investissement, comme le palier de 1 000 $ à 4 999 $ et celui de 5 000 $ à 999 999 $ pour son CPG à taux bonus, avec des taux potentiellement différents pour chaque niveau. Pour les CPG remboursables, qui offrent la flexibilité de retirer des fonds, les taux d'intérêt réguliers sont nettement plus bas, allant de 0,05 % à 0,90 % selon le terme choisi. Ce compromis entre liquidité et rendement est une caractéristique fondamentale des produits de CPG dans toutes les institutions financières canadiennes.
Types de CPG de la CIBC et leurs caractéristiques
La CIBC offre un large éventail de produits de CPG pour répondre aux besoins de différents investisseurs, du stationnement à court terme de liquidités à l'accumulation de richesse à long terme. Les catégories principales sont définies par leurs caractéristiques de liquidité, leur structure de taux d'intérêt et leur devise. Les CPG non remboursables, y compris le CPG à taux bonus standard de la CIBC, offrent des taux fixes et ne permettent pas d'accéder aux fonds avant l'échéance sans pénalité ou perte d'intérêts. Ils sont disponibles pour des termes allant du court terme (30 à 364 jours) au long terme (1 à 7 ans) et sont admissibles à la plupart des comptes enregistrés et non enregistrés. Les CPG remboursables garantissent le capital et les intérêts tout en permettant des retraits en tout temps, mais à des taux de rachat anticipé spécifiés qui sont inférieurs au taux du terme complet.
Au-delà des CPG à taux fixe de base, la CIBC propose plusieurs produits spécialisés. Le CPG à taux variable de la CIBC a un terme d'un an et un taux d'intérêt lié au taux préférentiel de la CIBC, ce qui signifie que les gains augmentent ou diminuent avec les changements du taux préférentiel. Les CPG liés au marché ont leur intérêt lié à la performance d'indices boursiers, offrant le potentiel de rendements plus élevés avec un rendement minimum garanti sur le terme. Le CPG à taux progressif de la CIBC offre des rendements garantis avec des taux qui augmentent chaque année sur un terme de trois ou cinq ans, disponible en versions remboursables et non remboursables. Pour les épargnants systématiques, le CPG Échelon facile de la CIBC utilise une stratégie d'échelonnement, répartissant un investissement sur cinq CPG avec des durées de terme différentes pour fournir un accès périodique à une partie des fonds.
- CPG non remboursable : Taux fixe, aucun accès anticipé. Termes de 30 jours à 7 ans.
- CPG remboursable : Taux fixe plus bas, accès aux fonds en tout temps. Termes de 29 jours à 7 ans.
- CPG à taux variable : Taux fluctuant avec le taux préférentiel de la CIBC. Terme d'un an, remboursable après 29 jours.
- CPG lié au marché : Rendement lié à la performance d'un indice boursier. Rendement minimum garanti.
- CPG à taux progressif : Taux d'intérêt qui augmente chaque année. Terme de 3 ans ou 5 ans.
- CPG Échelon facile : Investissement échelonné sur cinq termes. Non remboursable mais 20 % accessible par échéance.
- CPG à court terme : Pour des termes de 30 à 364 jours. Taux fixe.
- CPG en dollars américains : Investissement non remboursable en devise américaine.
Montants d'investissement et admissibilité des comptes
L'investissement minimum requis pour un CPG de la CIBC varie considérablement selon le produit, ce qui est un détail clé pour les investisseurs ayant de plus petits montants à engager. Pour la plupart des types de CPG, le minimum se situe généralement entre 500 $ et 2 500 $. Plus précisément, le CPG Échelon facile de la CIBC a un minimum de 2 500 $, ou 500 $ par terme, tandis que les CPG à taux progressif ont un minimum de 500 $. Le CPG à taux variable de la CIBC nécessite un minimum de 1 000 $. Pour le CPG à taux bonus promotionnel de la CIBC, l'investissement minimum est de 1 000 $ pour le palier inférieur, mais un minimum plus élevé de 5 000 $ s'applique spécifiquement à l'option de terme de 30 jours. L'investissement maximum pour la plupart des CPG de la CIBC, y compris le CPG à taux bonus, est de 999 999 $.
Les CPG de la CIBC peuvent être détenus dans une variété de types de comptes, offrant une flexibilité pour la planification fiscale et l'épargne-retraite. Ils sont disponibles dans des comptes non enregistrés (imposables) ainsi que dans des régimes enregistrés. Les comptes enregistrés admissibles comprennent les comptes d'épargne libre d'impôt (CELI), les régimes enregistrés d'épargne-retraite (REER), les fonds enregistrés de revenu de retraite (FERR), les fonds de revenu viager (FRV), les comptes d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP), les régimes enregistrés d'épargne-études (REEE) et les régimes enregistrés d'épargne-invalidité (REEI). Il est important de noter que tous les types de CPG ne sont pas disponibles dans chaque compte. Par exemple, les CPG non remboursables en dollars américains ne sont disponibles que dans un compte de placement CIBC. Les investisseurs devraient confirmer la disponibilité du produit pour leur type de compte spécifique avant de procéder.
Comment acheter un CPG de la CIBC
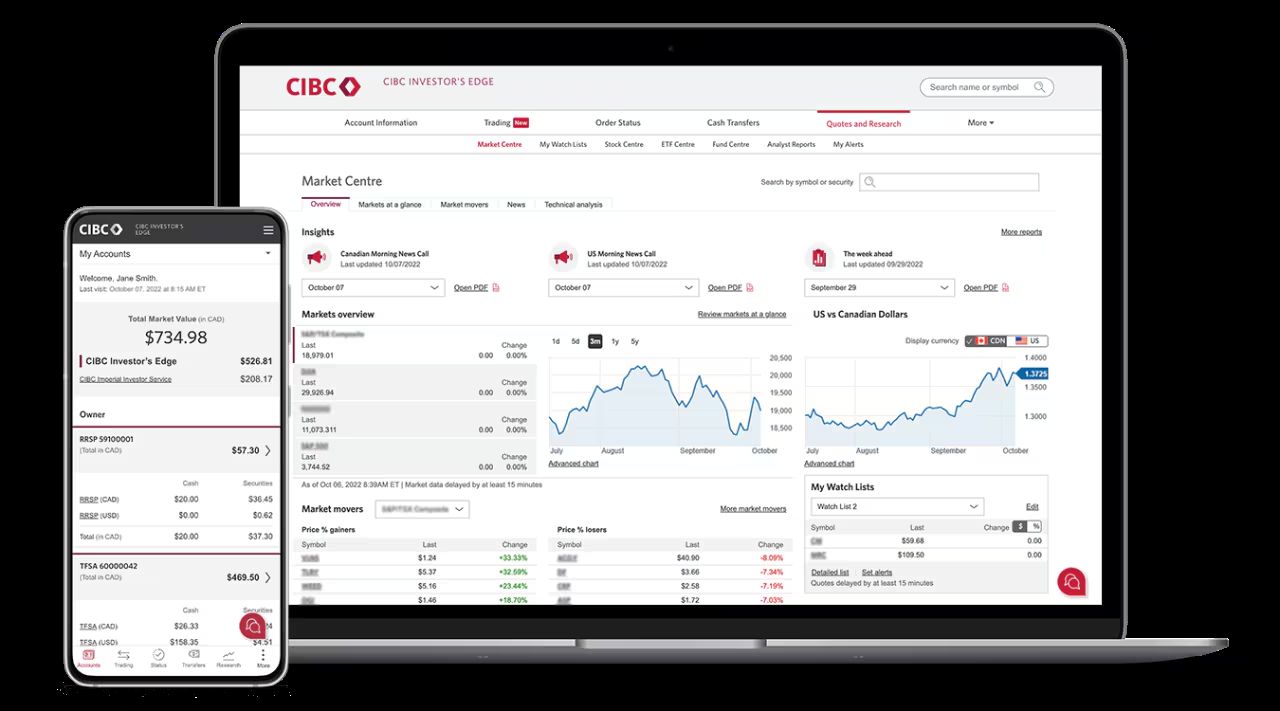
L'achat d'un CPG de la CIBC exige que l'investisseur réponde à des critères d'admissibilité de base. La personne doit avoir atteint l'âge de la majorité dans sa province ou territoire de résidence. Elle doit également avoir un compte bancaire ou un compte de placement CIBC existant à partir duquel financer l'achat du CPG. Pour les clients qualifiés, le processus peut souvent être complété en ligne en quelques minutes seulement via la plateforme de services bancaires numériques de la CIBC. Alternativement, les investisseurs peuvent acheter des CPG par téléphone avec un représentant bancaire ou en visitant un centre bancaire CIBC en personne. Les étapes pour acheter impliquent de sélectionner le type de CPG, la durée du terme et le montant de l'investissement souhaités, puis de spécifier le compte à partir duquel les fonds seront prélevés et dans lequel le CPG sera placé.
Les investisseurs doivent également choisir une option de paiement des intérêts, généralement soit des paiements annuels, soit un paiement unique à l'échéance. Il est crucial d'examiner les conditions générales, y compris le taux d'intérêt spécifique offert au moment de l'achat, car il sera fixé pour toute la durée du terme. Après l'achat du CPG, une confirmation sera fournie, et l'investissement apparaîtra dans le résumé de compte du titulaire. Ce processus garantit que le CPG est correctement enregistré et que l'investisseur comprend l'engagement pour le terme choisi.
Règles d'échéance, de renouvellement et de rachat anticipé
Lorsqu'un CPG de la CIBC atteint sa date d'échéance, le capital et tout intérêt couru sont payés. Les investisseurs ont plusieurs options à ce stade. Ils peuvent choisir de retirer les fonds, soit en les transférant vers un compte bancaire lié, soit en recevant un chèque. Alternativement, ils peuvent réinvestir le produit dans un nouveau CPG, souvent aux taux d'intérêt en vigueur à cette date future. La CIBC offre des CPG renouvelables, qui seront automatiquement renouvelés en un nouveau CPG du même terme et type, sauf instruction contraire de l'investisseur. Les investisseurs ont généralement une fenêtre de 10 jours ouvrables après avoir reçu la confirmation de renouvellement pour annuler le renouvellement automatique s'ils le souhaitent.
L'accès aux fonds avant la date d'échéance est régi par des règles strictes qui varient selon le type de CPG. Les CPG non remboursables ne peuvent pas être encaissés avant l'échéance sans encourir une pénalité importante, qui implique généralement de perdre une partie ou la totalité des intérêts courus. Les CPG remboursables, comme leur nom l'indique, permettent un retrait en tout temps. Pour racheter un CPG remboursable, l'investisseur doit contacter la CIBC par téléphone, visiter une succursale ou soumettre une demande écrite. Les intérêts payés sur un rachat anticipé seront calculés au taux de rachat anticipé spécifié, qui est inférieur au taux du terme complet. Pour le CPG à taux progressif remboursable de la CIBC, les fonds peuvent être accessibles à chaque date anniversaire ou jusqu'à sept jours après, offrant une forme structurée de liquidité pendant la durée de l'investissement.
Sécurité et assurance pour les CPG de la CIBC
Tous les CPG admissibles de la CIBC sont protégés par la Société d'assurance-dépôts du Canada (SADC), une société d'État fédérale. Cette assurance garantit 100 % du montant du dépôt initial, jusqu'aux limites de couverture applicables, dans l'éventualité improbable où la CIBC ferait faillite. La couverture de la SADC s'applique par déposant, par catégorie assurée, dans chaque institution membre. Pour les CPG détenus dans des comptes enregistrés comme les CELI et les REER, ils sont couverts sous des catégories d'assurance distinctes. Ce filet de sécurité fait des CPG l'un des véhicules de placement les plus sécuritaires disponibles au Canada, attrayant pour les investisseurs dont la préoccupation principale est la préservation du capital. La garantie s'étend au montant du capital investi et à tout intérêt qui a été gagné et crédité jusqu'à la date d'une faillite bancaire, dans les limites de couverture.
Il est important pour les investisseurs de comprendre que l'assurance de la SADC couvre les produits de type dépôt, ce que sont les CPG, mais ne couvre pas les placements liés au marché où le rendement n'est pas fixe. Cependant, les CPG liés au marché de la CIBC offrent toujours un rendement minimum garanti du capital, ce qui est une caractéristique de sécurité clé. La combinaison d'un rendement garanti par la banque et du soutien de l'assurance-dépôts fédérale fait des CPG de la CIBC une partie fondamentale des portefeuilles de placement à faible risque pour les Canadiens. Cette double couche de sécurité garantit que les investisseurs peuvent planifier leurs finances en toute confiance quant à la sécurité de leur capital.
Comparaison des taux et caractéristiques des CPG de la CIBC
Lors de l'évaluation des CPG de la CIBC, il est utile de comparer les taux et les caractéristiques entre les principales catégories de produits. La CIBC offre plusieurs types de produits de CPG, y compris à taux fixe, remboursable, à taux variable, lié au marché, échelonné et en dollars américains. Ces produits sont disponibles pour des termes allant de 30 jours à sept ans. Le montant d'investissement minimum varie généralement de 500 $ à 2 500 $ selon le type de CPG spécifique. Les taux sont indicatifs et peuvent changer en tout temps sans préavis.
| Type de CPG | Terme typique | Caractéristique du taux d'intérêt | Flexibilité de rachat |
|---|---|---|---|
| CPG à taux bonus (non remboursable) | 1-2 ans | Taux promotionnel fixe | Aucun accès anticipé |
| CPG remboursable | 29 jours - 7 ans | Taux fixe plus bas (0,05 %-0,90 %) | Remboursable en tout temps |
| CPG lié au marché | p. ex., 2 ans | Lié à un indice, rendement min/max | Non remboursable |
| CPG à taux variable | 1 an | Fluctue avec le taux préférentiel | Remboursable après 29 jours |
| CPG à taux progressif | 3 ou 5 ans | Taux augmente chaque année | Remboursable ou non remboursable |
| Non remboursable à long terme | 1-7 ans | Taux fixe | Aucun accès anticipé |
Le choix entre ces produits implique d'équilibrer le désir de rendements potentiels plus élevés avec le besoin de liquidité et la tolérance au risque. Par exemple, un investisseur recherchant le taux garanti le plus élevé pourrait choisir un CPG non remboursable à long terme, mais doit être à l'aise de bloquer les fonds. Quelqu'un ayant besoin d'un accès d'urgence pourrait opter pour un CPG remboursable, acceptant un taux plus bas pour cette flexibilité. Le CPG Échelon facile de la CIBC offre un terrain d'entente pour l'échelonnement, fournissant une certaine liquidité périodique tout en maintenant une exposition aux taux à plus long terme. Les investisseurs devraient toujours vérifier les taux et conditions actuels directement auprès de la CIBC au moment de l'investissement, car ils sont sujets à des changements fréquents.
Questions fréquentes
Quel est le montant minimum nécessaire pour ouvrir un CPG de la CIBC ?
L'investissement minimum pour un CPG de la CIBC dépend du produit spécifique. Il se situe généralement entre 500 $ et 2 500 $. Par exemple, le CPG Échelon facile de la CIBC nécessite 2 500 $, tandis que les CPG à taux progressif ont un minimum de 500 $. Le CPG à taux bonus de la CIBC a un minimum de 1 000 $ pour la plupart des paliers, mais exige 5 000 $ spécifiquement pour un terme de 30 jours.
Puis-je encaisser mon CPG de la CIBC avant l'échéance ?
Le rachat anticipé dépend du type de CPG. Les CPG non remboursables ne peuvent pas être encaissés avant l'échéance sans pénalité, impliquant généralement la perte des intérêts. Les CPG remboursables permettent un retrait en tout temps, mais les intérêts sont payés à un taux de rachat anticipé spécifié, plus bas. Le CPG à taux variable de la CIBC est remboursable après les premiers 29 jours.
Les CPG de la CIBC sont-ils assurés par la SADC ?
Oui, les CPG admissibles de la CIBC sont couverts par la Société d'assurance-dépôts du Canada. Cette assurance fédérale garantit 100 % du montant du dépôt initial, jusqu'aux limites applicables. La CIBC est l'une des grandes banques au Canada et tous ses CPG sont assurés par la SADC. Cela offre une sécurité aux investisseurs dans l'éventualité improbable où la banque ferait faillite.
Qu'est-ce qu'un CPG à taux bonus de la CIBC ?
Un CPG à taux bonus de la CIBC est un CPG promotionnel non remboursable qui offre un taux d'intérêt fixe compétitif pour un terme spécifique. Il comporte des paliers de montant d'investissement, comme 1 000 $ à 4 999 $ et 5 000 $ à 999 999 $. L'investissement maximum est de 999 999 $. Ces taux promotionnels sont généralement plus élevés que les taux d'intérêt réguliers des CPG de la CIBC.
Comment fonctionne un CPG lié au marché de la CIBC ?
Un CPG lié au marché de la CIBC gagne des intérêts basés sur la performance d'un indice boursier. Le taux d'intérêt est lié à la performance du marché, ce qui vous donne une chance de gagner plus qu'avec un CPG traditionnel. Il offre un rendement total minimum garanti sur le terme, protégeant le capital. Par exemple, un produit peut offrir un rendement total minimum de 6,90 % sur deux ans, avec un plafond maximum de 12 %.
Quels types de comptes peuvent détenir un CPG de la CIBC ?
Les CPG de la CIBC peuvent être détenus dans des comptes non enregistrés et divers régimes enregistrés. Les comptes enregistrés admissibles comprennent les comptes d'épargne libre d'impôt (CELI), les régimes enregistrés d'épargne-retraite (REER), les fonds enregistrés de revenu de retraite (FERR) et les fonds de revenu viager (FRV). Ils sont également disponibles dans les comptes d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP), les régimes enregistrés d'épargne-études (REEE) et les régimes enregistrés d'épargne-invalidité (REEI) dans un compte de placement CIBC. Cette large gamme de types de comptes offre une flexibilité pour différents objectifs d'épargne. Les produits de CPG spécifiques, comme les options remboursables ou à taux progressif, sont explicitement indiqués comme étant disponibles pour ces régimes enregistrés. Cela permet aux investisseurs d'intégrer des CPG dans leurs stratégies de placement imposables et à avantage fiscal de manière fluide.
Sources et lectures complémentaires
- Interest Rates on GICs cibc.com
- The best CIBC GIC rates in Canada ratehub.ca
- Best CIBC GIC Rates for October 2026 nerdwallet.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.