La Banque TD propose une gamme de taux pour ses certificats de placement garanti (CPG), offrant aux Canadiens une option à faible risque pour faire croître leur épargne. Ces investissements sont protégés en capital et admissibles à l'assurance de la Société d'assurance-dépôts du Canada (SADC) jusqu'à 100 000 $. Comprendre les différents types de CPG, leurs termes et la façon dont les intérêts sont payés est essentiel pour prendre une décision d'investissement éclairée.
Types de CPG de TD et leurs taux actuels
La Banque TD structure ses offres de CPG en plusieurs catégories distinctes, chacune ayant des caractéristiques, des termes et des structures de taux d'intérêt différents. Les principaux types sont les CPG rachetables, non rachetables, à croissance liée au marché, les offres spéciales et les CPG en dollars américains. Les CPG rachetables offrent de la flexibilité, vous permettant d'accéder à vos fonds avant l'échéance, souvent après une période de détention minimale comme 30 jours. Un exemple est le CPG rachetable de 1 an de TD, qui offre un taux de 2,50 % pour tous les montants d'investissement. Les CPG à croissance liée au marché offrent des rendements liés à la performance d'un indice de marché, comme le CPG Banques canadiennes de TD, qui a un terme de 3 ans avec un rendement total maximum de 20 % sur la durée. Les CPG d'offre spéciale sont promus pour une durée limitée et peuvent présenter des taux compétitifs, comme un terme de 14 mois à 3,05 % ou un terme de 18 mois à 3,25 %. Les CPG en dollars américains sont disponibles pour des termes d'un à cinq ans, avec des taux commençant à 3,90 % pour un terme d'un an sur des montants entre 5 000 $ et 24 999,99 $.
Les taux d'intérêt pour ces produits sont généralement exprimés en pourcentage annuel, sauf indication contraire comme un rendement total sur toute la durée. Par exemple, certains CPG liés au marché annoncent un rendement maximum de 32 % sur cinq ans, ce qui n'est pas un taux annualisé. Il est crucial de lire les détails spécifiques de chaque CPG pour comprendre comment l'intérêt est calculé et payé. Les taux peuvent également varier selon le montant investi, certains produits offrant des taux échelonnés pour différents niveaux de dépôt. Par exemple, le CPG rachetable à taux privilégié de 3 ans de TD offre 1,80 % pour les montants supérieurs à 100 000 $. L'investissement minimum pour ouvrir la plupart des CPG de TD est de 500 $ canadiens, bien que certains produits, y compris les CPG en dollars américains, exigent un minimum de 1 000 $.
Règles et caractéristiques clés des CPG de TD
Investir dans un CPG de TD implique de comprendre plusieurs règles importantes concernant l'admissibilité, l'assurance et l'enregistrement du compte. Pour acheter un CPG, vous devez être un résident canadien ayant atteint l'âge de la majorité dans votre province ou territoire et être inscrit au service bancaire en ligne TD Gestion facile. Votre investissement est protégé par la Société d'assurance-dépôts du Canada jusqu'à 100 000 $ par catégorie assurée dans chaque institution membre de la SADC, ce qui inclut la Banque TD. Cette assurance couvre le capital et tout intérêt couru dans la limite, offrant un degré élevé de sécurité pour vos fonds. Les CPG peuvent être détenus dans divers comptes enregistrés, y compris les comptes d'épargne libre d'impôt (CELI), les régimes enregistrés d'épargne-retraite (REER), les fonds enregistrés de revenu de retraite (FERR), les régimes enregistrés d'épargne-études (REEE) et les comptes d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP), chacun offrant différents avantages fiscaux.
Détenir un CPG dans un compte enregistré comme un CELI permet à votre investissement de croître à l'abri de l'impôt, tandis que les intérêts gagnés dans un compte non enregistré sont généralement imposés comme un revenu dans l'année où ils sont gagnés. La Banque TD ne fournit pas de conseils fiscaux, et vous devriez consulter un conseiller fiscal pour votre situation personnelle. L'intérêt sur les CPG est payé de différentes manières selon le produit spécifique, par exemple annuellement, trimestriellement ou à l'échéance. Certains CPG, comme le CPG à paliers de 5 ans, se renouvellent automatiquement pour des termes successifs avec des taux potentiellement croissants chaque année. Il est important de noter que les CPG en dollars américains ne sont offerts que dans des régimes non enregistrés. Lorsque votre CPG arrive à échéance, le capital et les intérêts sont automatiquement déposés dans votre compte TD lié, sauf si vous donnez d'autres instructions à la banque, par exemple pour réinvestir les fonds.
Processus étape par étape pour acheter un CPG de TD
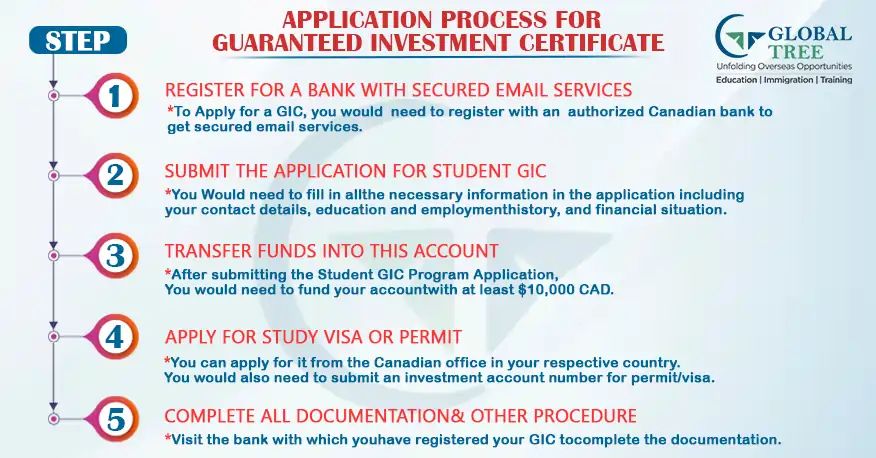
L'achat d'un CPG auprès de la Banque TD est un processus simple, surtout pour les clients existants. La première étape est de vous assurer que vous répondez aux exigences d'admissibilité de base, y compris être majeur et avoir une relation bancaire active avec TD. Vous devez également avoir les fonds minimums requis disponibles dans votre compte, soit généralement 500 $ pour les CPG en dollars canadiens et 1 000 $ pour les produits en dollars américains. Avant d'investir, utilisez des outils comme le sélecteur de CPG sur le site Web de TD ou parlez à un conseiller personnel pour déterminer quel type de CPG correspond à vos objectifs financiers et à votre échéancier. Tenez compte de facteurs tels que le moment où vous pourriez avoir besoin de l'argent, votre tolérance au risque et si vous voulez les avantages fiscaux d'un compte enregistré. La façon la plus efficace d'acheter un CPG de TD est en ligne via TD Gestion facile lorsque vous êtes connecté à votre compte.
La plateforme en ligne vous guidera dans la sélection du type de CPG, du terme et du montant, et confirmera le taux d'intérêt applicable avant que vous ne vous engagiez. Si vous préférez, vous pouvez également compléter le processus par téléphone avec un représentant du centre de contact de TD ou en personne dans n'importe quelle succursale de TD Canada Trust. Pendant la demande, vous devrez fournir des renseignements personnels, y compris votre numéro d'assurance sociale, surtout pour les comptes enregistrés. Vous devez également préciser quel compte TD existant financera le CPG et quel compte recevra les fonds à l'échéance. Une fois l'achat terminé, vous recevrez une confirmation, et le CPG apparaîtra dans le résumé de votre compte.
- Confirmez que vous répondez aux exigences d'âge et de compte.
- Décidez du type de CPG, du terme et du montant de l'investissement en fonction de vos objectifs.
- Assurez-vous que des fonds suffisants sont disponibles dans votre compte TD.
- Connectez-vous à TD Gestion facile, appelez TD ou visitez une succursale pour faire l'achat.
- Fournissez les détails personnels requis et sélectionnez les comptes de financement et d'échéance.
- Vérifiez et confirmez les détails du CPG, y compris le taux d'intérêt, avant de finaliser.
Erreurs courantes à éviter avec les CPG
Une erreur fréquente est de ne pas comparer les taux entre différentes institutions financières avant d'investir, car les taux des CPG sont compétitifs et peuvent varier. Une autre erreur consiste à mal comprendre la présentation du taux d'intérêt, particulièrement pour les CPG liés au marché ou les offres spéciales où un chiffre affiché de manière proéminente comme 20 % ou 32 % représente le rendement total sur toute la durée, et non un taux annuel. Les investisseurs devraient toujours vérifier si le taux est par année ou un chiffre total. Ne pas planifier les besoins de liquidité est un autre piège courant. Bloquer des fonds dans un CPG non rachetable à long terme sans tenir compte de dépenses futures potentielles peut entraîner des inconvénients ou une perte d'intérêts si un retrait anticipé est nécessaire, ce qui pourrait même ne pas être permis. Négliger l'impact de l'enregistrement du compte sur les impôts est un autre domaine où des erreurs se produisent.
Les intérêts gagnés dans un CPG non enregistré sont imposables annuellement, ce qui peut affecter votre rendement net, tandis que détenir le CPG dans un CELI abrite cette croissance. Ne pas donner d'instructions pour l'échéance est aussi une omission typique. Si vous ne donnez pas d'instructions, le capital et les intérêts du CPG seront simplement déposés dans votre compte, manquant potentiellement une opportunité de réinvestissement automatique. Enfin, certains investisseurs ne vérifient pas les limites de couverture de la SADC, supposant que tous leurs dépôts sont pleinement assurés sans considérer que la limite de 100 000 $ s'applique par catégorie assurée dans chaque institution membre. Cela signifie qu'une seule personne pourrait avoir plus de 100 000 $ assurés à travers différentes catégories dans la même banque, comme les dépôts au nom d'une personne, les dépôts conjoints et les dépôts dans des comptes enregistrés.
Comment les taux des CPG de TD se comparent-ils à ceux d'autres banques?
Les taux des CPG au Canada sont influencés par le taux directeur de la Banque du Canada et la concurrence entre les institutions financières. Bien que TD offre une large sélection de produits, d'autres banques et banques numériques proposent également des produits de CPG compétitifs. Par exemple, BMO offre un CPG non rachetable de 5 ans à 3,100 % et un CPG Blue Chip lié au marché avec un rendement potentiel jusqu'à 40,0 % sur sa durée. Les banques numériques comme EQ Bank, Simplii Financial et Tangerine sont aussi connues pour offrir des taux standard et des taux bonus compétitifs sur leurs produits de CPG. Il est important pour les investisseurs de rechercher et de comparer les taux, les termes et les caractéristiques entre plusieurs fournisseurs pour s'assurer d'obtenir un produit adapté à leurs besoins. Le tableau ci-dessous donne un aperçu des taux de CPG échantillons de TD et d'un concurrent pour des termes courants, basé sur les informations disponibles.
| Institution financière | Type de produit | Terme | Taux échantillon |
|---|---|---|---|
| Banque TD | CPG non rachetable | 5 ans | 3,55 % |
| Banque TD | CPG rachetable | 1 an | 2,50 % |
| BMO | CPG non rachetable | 5 ans | 3,100 % |
Ces taux sont sujets à changement et doivent être vérifiés directement auprès des institutions. Lors de la comparaison, considérez non seulement le taux, mais aussi la flexibilité, comme la rachetabilité, l'investissement minimum et les types de comptes admissibles. Certaines institutions peuvent offrir des taux plus élevés sur les CPG à court terme en raison des conditions actuelles du marché, tandis que d'autres pourraient avoir des garanties à long terme plus attrayantes. Par exemple, TD offre actuellement un CPG d'offre spéciale avec un terme rachetable de 100 jours à 1,80 %, ce qui offre une option différente pour la liquidité à court terme.
Règlements provinciaux et fédéraux pour les CPG
Les CPG au Canada sont principalement régis par les règlements fédéraux via la Loi sur les banques et les lois provinciales sur les valeurs mobilières, le cas échéant. La protection fédérale la plus importante pour les investisseurs en CPG est fournie par la Société d'assurance-dépôts du Canada, une société d'État fédérale. La SADC assure les dépôts admissibles dans les institutions membres, y compris la Banque TD, jusqu'à 100 000 $ par déposant par catégorie assurée. Les sept catégories assurées incluent les dépôts détenus au nom d'une personne, les dépôts conjoints, les dépôts en fiducie et les dépôts détenus dans des comptes enregistrés comme les REER et les CELI. Cela signifie qu'une seule personne pourrait avoir plus de 100 000 $ assurés à travers différentes catégories dans la même banque. Provincialement, l'âge de la majorité, qui est une exigence pour conclure un contrat de CPG, varie.
En Alberta, au Manitoba, en Ontario, à l'Île-du-Prince-Édouard, au Québec et en Saskatchewan, l'âge de la majorité est de 18 ans. Les institutions financières doivent adhérer au droit des contrats de la province où réside l'investisseur. De plus, le revenu d'intérêt gagné sur les CPG détenus dans des comptes non enregistrés est assujetti à l'impôt sur le revenu fédéral et provincial. Le traitement fiscal est uniforme à travers le Canada, l'intérêt étant déclaré dans votre déclaration de revenus annuelle et imposé à votre taux marginal. La Banque TD ne fournit pas de conseils fiscaux, et les investisseurs devraient consulter un conseiller fiscal concernant leur situation individuelle.
Questions fréquentes
Les CPG de TD sont-ils couverts par l'assurance de la SADC?
Oui, les CPG admissibles de TD sont couverts par la Société d'assurance-dépôts du Canada. La SADC assure les dépôts jusqu'à 100 000 $ par catégorie assurée dans chaque institution membre. Cette protection couvre le capital et tout intérêt couru dans la limite. Elle offre une sécurité en cas de défaillance improbable d'une banque.
Quel est le montant minimum pour investir dans un CPG de TD?
L'investissement minimum pour la plupart des CPG en dollars canadiens de TD est de 500 $. Certains produits, comme les CPG en dollars américains, ont une exigence minimale plus élevée de 1 000 $ US. Des paliers spécifiques pour les CPG en dollars américains peuvent commencer à 5 000 $. Vous devriez confirmer le minimum pour votre produit de CPG choisi.
Puis-je retirer mon CPG de TD avant l'échéance?
Cela dépend du type de CPG. Les CPG rachetables peuvent généralement être rachetés avant l'échéance, souvent après une période de détention initiale comme 30 jours, sans pénalité. Les CPG non rachetables ne peuvent être rachetés qu'à la fin de leur terme fixe. Le retrait anticipé d'un CPG non rachetable n'est généralement pas permis.
Quels types de comptes peuvent détenir un CPG de TD?
Les CPG de TD peuvent être détenus dans une variété de comptes enregistrés et non enregistrés. Les comptes enregistrés admissibles incluent les comptes d'épargne libre d'impôt (CELI), les régimes enregistrés d'épargne-retraite (REER), les fonds enregistrés de revenu de retraite (FERR), les régimes enregistrés d'épargne-études (REEE) et les comptes d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP). Ils peuvent également être détenus dans des comptes d'épargne ou de placement non enregistrés standards. Les CPG en dollars américains ne sont offerts que dans des régimes non enregistrés.
Comment les intérêts sont-ils payés sur un CPG de TD?
Les méthodes de paiement des intérêts varient selon le produit de CPG spécifique. Les intérêts peuvent être payés à l'échéance, annuellement ou trimestriellement. Certains CPG capitalisent les intérêts annuellement, le total étant payé à la fin du terme. Il est essentiel de revoir les termes de votre CPG spécifique pour comprendre comment et quand les intérêts seront payés dans votre compte.
Quel est le taux actuel du CPG de TD pour 1 an?
Pour un CPG rachetable de 1 an, le taux est de 2,50 %. Ces taux sont par année et peuvent varier selon le produit spécifique et le montant investi. Les taux des CPG de TD sont compétitifs et sont influencés par les conditions du marché. Il est important de vérifier le site Web officiel de TD pour les taux les plus récents avant d'investir, car ils sont sujets à changement. Les CPG de TD sont admissibles à l'assurance de la SADC jusqu'aux limites applicables.
Sources et lectures complémentaires
- GIC rates | TD Canada Trust td.com
- Best TD Bank GIC Rates for October 2026 nerdwallet.com
- The best TD Bank GICs in Canada ratehub.ca
- Guide to the Best 2026 GIC Rates in Canada springfinancial.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.