La Banque Nationale du Canada offre une gamme de certificats de placement garanti (CPG) avec des taux d'intérêt fixes qui varient selon la durée et le type. En octobre 2026, des exemples de taux pour les CPG non rachetables incluent 3,15 % pour un terme de 12 mois, 3,55 % pour 24 mois et 4,00 % pour un terme de 60 mois. Ces produits de placement offrent aux Canadiens une façon à faible risque de générer des intérêts sur leurs économies, avec une protection du capital grâce à la couverture de la Société d'assurance-dépôts du Canada. Comprendre les taux, les durées et les caractéristiques aide les investisseurs à aligner ces outils sur leurs objectifs financiers spécifiques.
Comprendre les produits de CPG de la Banque Nationale
La Banque Nationale propose plusieurs types distincts de certificats de placement garanti, chacun conçu pour différents besoins et échéanciers d'investisseurs. Le CPG non rachetable est un produit de base, offrant un taux d'intérêt fixe jusqu'à une date d'échéance prédéterminée où l'investissement est bloqué pour la durée. Ce type offre généralement des taux d'intérêt plus élevés que les options rachetables, avec des durées disponibles à partir de 30 jours jusqu'à 10 ans. La banque offre également un CPG rachetable, qui permet aux investisseurs de retirer leur placement à tout moment sans pénalité tout en protégeant le capital et les intérêts courus. Pour ceux qui cherchent une exposition à la performance des marchés avec protection du capital, la Banque Nationale propose des certificats de placement garanti liés au marché, dont les rendements sont variables et liés à un indice sous-jacent ou à un panier d'actifs.
Tous les CPG de la Banque Nationale partagent plusieurs caractéristiques fondamentales. Un investissement minimum de 500 $ est requis pour tout achat de CPG, que ce soit en dollars canadiens ou américains. Les intérêts sont calculés sur une base annuelle, et les produits peuvent être détenus dans diverses structures de comptes, y compris les comptes d'épargne libres d'impôt, les régimes enregistrés d'épargne-retraite et les comptes de placement non enregistrés. La banque structure ses offres en options à court terme comme des termes de 3, 6, 9, 12 et 18 mois, ainsi qu'en options à moyen et long terme s'étendant jusqu'à cinq ans et au-delà. Cette gamme permet aux investisseurs d'aligner la durée d'un CPG avec des objectifs financiers spécifiques, qu'il s'agisse d'épargner pour un achat à court terme ou de constituer une épargne à long terme.
Exemples de taux actuels et comparaisons
Les taux de CPG annoncés par la Banque Nationale sont sujets à changement, mais donnent un aperçu des rendements potentiels en fonction de la durée et du type de produit. Comme l'illustrent les données disponibles pour octobre 2026, les taux des CPG non rachetables augmentent avec des périodes d'engagement plus longues. Un CPG non rachetable de 12 mois pourrait offrir un taux d'environ 3,15 %, tandis qu'un terme de 18 mois pourrait être d'environ 3,30 %. Passer à un engagement de deux ans voit le taux monter à environ 3,55 %, et un CPG non rachetable de cinq ans pourrait offrir un taux de 4,00 %. Ces taux sont pour les produits standards en dollars canadiens et représentent le rendement fixe garanti pour toute la durée.
Comparés à ceux d'autres institutions financières sur le marché canadien, les taux de la Banque Nationale la positionnent de manière compétitive au sein des six grandes banques. Pour contexte, en septembre 2026, le taux de CPG d'un an le plus élevé au Canada était de 3,65 % offert par Achieva Financial, tandis que le taux de cinq ans le plus élevé était de 4,15 % de Haventree Bank. Les taux de la Banque Nationale se situent généralement dans le spectre offert par les grandes banques canadiennes, qui offrent souvent des taux légèrement inférieurs à certaines banques uniquement numériques ou caisses populaires. Il est important pour les investisseurs de noter que les taux des CPG liés au marché ne sont pas fixes et sont publiés séparément dans un bulletin de taux, car leurs rendements dépendent de la performance des marchés liés.
- CPG non rachetable de 12 mois : environ 3,15 %.
- CPG non rachetable de 18 mois : environ 3,30 %.
- CPG non rachetable de 24 mois : environ 3,55 %.
- CPG non rachetable de 60 mois : environ 4,00 %.
- Taux de 1 an le plus élevé au Canada (sept. 2026) : 3,65 % d'Achieva Financial.
- Taux de 5 ans le plus élevé au Canada (sept. 2026) : 4,15 % de Haventree Bank.
Admissibilité, comptes et processus d'achat
Pour acheter un CPG de la Banque Nationale, un individu doit être client de la banque. Les clients existants peuvent effectuer l'ensemble du processus par l'entremise de leur portail de services bancaires en ligne, où ils peuvent sélectionner le produit de CPG, spécifier le montant de l'investissement et choisir le compte enregistré ou non enregistré pour le détenir. L'âge minimum requis est lié au type de compte utilisé. Par exemple, détenir un CPG dans un CELI nécessite que l'investisseur ait au moins 18 ans. Pour les REER, les investisseurs doivent avoir un espace de cotisation disponible, qui est calculé en fonction du revenu gagné et de tout espace inutilisé des années antérieures.
La banque permet de détenir des CPG dans trois types de comptes principaux, chacun ayant des implications fiscales distinctes. Un compte d'épargne libre d'impôt permet à tous les intérêts gagnés sur le CPG de croître en franchise d'impôt et les retraits ne sont pas imposés. Un régime enregistré d'épargne-retraite offre une déduction fiscale pour le montant de la cotisation, et l'investissement croît à l'abri de l'impôt jusqu'au retrait à la retraite. Les comptes non enregistrés sont généralement utilisés après qu'un investisseur a maximisé ses cotisations à ses comptes enregistrés, et le revenu d'intérêts gagné est imposable l'année où il est couru. Le processus d'achat est standardisé avec le minimum de 500 $ s'appliquant à tous les types et durées de CPG.
- Doit être un client existant de la Banque Nationale pour acheter.
- Âge minimum pour un CPG dans un CELI : 18 ans.
- Les CPG dans un REER nécessitent un espace de cotisation disponible basé sur le revenu.
- Options de comptes : CELI, REER ou compte non enregistré.
- Méthode d'achat : Services bancaires en ligne pour les clients existants.
- Investissement minimum universel : 500 $.
Règles pour l'échéance, le renouvellement et le retrait anticipé
Les règles régissant l'accès aux fonds dans un CPG de la Banque Nationale sont strictement définies par le type de produit sélectionné lors de l'achat. Pour les CPG non rachetables, le capital et les intérêts sont bloqués pour toute la durée, et un retrait anticipé n'est généralement pas permis. À l'approche de la date d'échéance, les investisseurs doivent prendre des mesures proactives s'ils ne souhaitent pas que le CPG soit renouvelé automatiquement. Cela implique de contacter la banque par téléphone ou de soumettre une instruction sécurisée par l'entremise des services bancaires en ligne pour spécifier s'il faut encaisser ou réinvestir le produit. Le fait de ne pas fournir d'instructions entraîne généralement le renouvellement du CPG pour une durée identique au taux d'intérêt en vigueur à cette date future.
Les CPG rachetables offrent beaucoup plus de flexibilité, permettant aux investisseurs d'encaisser leur placement à tout moment sans pénalité. Cette caractéristique se fait au prix d'un taux d'intérêt garanti plus bas comparé à un CPG non rachetable de même durée. Les CPG liés au marché protègent le capital initial mais ont leurs propres conditions spécifiques concernant la liquidité, qui sont détaillées dans les documents d'information sur le produit. Une stratégie courante pour équilibrer liquidité et rendement est une échelle de CPG, où un investisseur divise une somme en parts égales et achète des CPG avec des termes échelonnés d'un à cinq ans, créant ainsi des échéances annuelles.
Assurance-dépôts et sécurité du capital
La Banque Nationale du Canada est membre de la Société d'assurance-dépôts du Canada, une société d'État fédérale qui protège les dépôts admissibles dans les institutions membres. L'assurance de la SADC couvre le capital du CPG et les intérêts courus jusqu'à une limite de 100 000 $ par catégorie assurée, par déposant, dans chaque banque membre. Cette protection s'applique si la banque venait à faire faillite, garantissant que les investisseurs récupèrent leurs fonds dans les limites assurées. C'est une caractéristique clé qui définit les CPG comme des investissements à faible risque, car le retour du capital initial est garanti à la fois par la promesse de la banque et par le filet de sécurité de l'assurance-dépôts fédérale.
La couverture diffère des régimes provinciaux d'assurance-dépôts qui protègent les placements dans les caisses populaires. Bien que les deux systèmes visent à protéger les épargnants, la SADC est le programme fédéral pour les banques comme la Banque Nationale. Les investisseurs devraient confirmer que leur CPG et leur type de compte spécifiques sont admissibles à la couverture de la SADC, car il existe des règles spécifiques concernant les comptes enregistrés par rapport aux comptes non enregistrés et les structures de fiducie. Cette assurance ne protège pas contre l'érosion du pouvoir d'achat due à l'inflation, ni ne s'applique aux pertes potentielles dans les CPG liés au marché liées à une mauvaise performance des marchés, car le capital lui-même reste garanti par la banque.
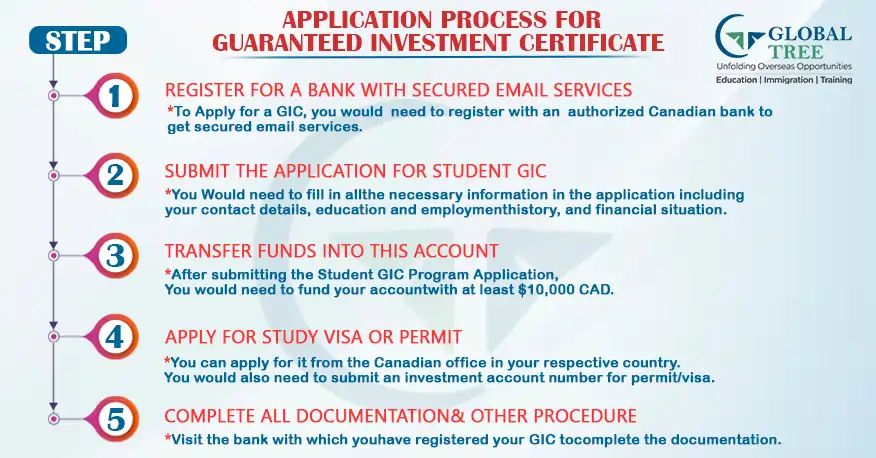
Considérations courantes et erreurs potentielles
Une omission fréquente concerne le manque de planification pour la date d'échéance d'un CPG non rachetable. Les investisseurs qui ne fournissent pas d'instructions près de l'échéance peuvent voir leur placement renouvelé automatiquement dans un nouveau CPG, potentiellement à un taux d'intérêt différent, bloquant à nouveau leurs fonds pour un autre terme. Une autre erreur courante est de ne pas aligner la durée du CPG avec les besoins réels de trésorerie, conduisant soit à des pénalités de retrait anticipé sur les produits non rachetables, soit à accepter des rendements plus bas d'un CPG rachetable alors qu'un produit fixe à plus long terme aurait été approprié. Les investisseurs devraient aussi clairement comprendre les implications fiscales de détenir un CPG dans un compte non enregistré, car le revenu d'intérêts est entièrement imposable.
Ne pas considérer l'impact de l'inflation sur les rendements fixes est une autre considération, surtout pour les CPG à long terme dans un environnement de hausse des prix. De plus, certains investisseurs peuvent ne pas utiliser pleinement l'espace des comptes enregistrés, comme les CELI ou les REER, pour abriter les intérêts du CPG de l'impôt. Il est également important de lire les conditions spécifiques des CPG liés au marché, car leur structure de rendement, leurs taux de participation et leurs plafonds peuvent être complexes. Enfin, bien que magasiner le taux le plus élevé soit logique, les investisseurs devraient s'assurer que l'institution est membre de la SADC ou a une assurance-dépôts provinciale appropriée pour garantir la sécurité de leur capital investi.
- Erreur : Ne pas fournir d'instructions à l'échéance, conduisant à un renouvellement automatique.
- Erreur : Choisir une durée qui ne correspond pas aux besoins de trésorerie.
- Erreur : Ne pas comprendre l'imposition des intérêts dans les comptes non enregistrés.
- Erreur : Négliger l'impact de l'inflation sur les rendements fixes à long terme.
- Erreur : Ne pas utiliser l'espace CELI/REER pour une croissance à l'abri de l'impôt.
- Erreur : Ne pas vérifier la couverture de la SADC ou de l'assurance-dépôts provinciale.
Contexte historique et environnement des taux
Les taux des CPG sont influencés par l'environnement plus large des taux d'intérêt fixé par la Banque du Canada. En septembre 2026, avec le taux cible du financement à un jour de la Banque du Canada maintenu à 2,25 %, les taux de CPG sur le marché sont restés relativement stables, généralement en dessous de 4 % pour les termes d'un an. Cela représente une baisse par rapport aux périodes antérieures. Par exemple, au début de 2024, les meilleurs taux de CPG de cinq ans étaient plus près de 5 %. Les prévisions économiques suggèrent de l'incertitude, avec une inflation autour de 3 % et des pressions externes du commerce et des prix de l'énergie pouvant influencer les futures décisions de taux de la banque centrale.
Cette fluctuation historique illustre que les taux de CPG ne sont pas statiques. Les taux offerts par la Banque Nationale et d'autres institutions changeront en réponse à la politique monétaire et aux conditions économiques. Pour les investisseurs, cela signifie que verrouiller un taux de CPG à plus long terme offre une certitude de rendement mais peut signifier manquer une opportunité si les taux augmentent significativement à l'avenir. Inversement, opter pour des CPG à court terme ou des produits rachetables offre la flexibilité de réinvestir à des taux potentiellement plus élevés plus tard, mais souvent à un rendement initial plus bas. Comprendre cette dynamique fait partie de l'alignement des placements en CPG avec sa perspective sur les taux d'intérêt et l'inflation.
Questions fréquentes
Puis-je retirer mon CPG de la Banque Nationale avant l'échéance ?
Les options de retrait anticipé dépendent entièrement du type de CPG que vous détenez. Les CPG non rachetables bloquent vos fonds pour toute la durée, et un retrait anticipé n'est généralement pas permis. Les CPG rachetables sont conçus pour être encaissés à tout moment sans pénalité, protégeant votre capital et les intérêts courus. Les CPG liés au marché ont leurs propres conditions de liquidité spécifiques détaillées dans les documents du produit.
Quel est le montant minimum pour investir dans un CPG de la Banque Nationale ?
L'investissement minimum requis pour acheter un certificat de placement garanti de la Banque Nationale est de 500 $. Ce minimum s'applique à tous les types de CPG, y compris les non rachetables, les rachetables, les liés au marché et les CPG en dollars américains. Il est le même pour les comptes enregistrés comme les CELI et les REER et pour les comptes de placement non enregistrés. La Banque Nationale indique clairement que tous ses CPG nécessitent cet investissement minimum de 500 $. Cette exigence cohérente simplifie le processus d'investissement pour les clients, qu'ils investissent pour un court ou un long terme ou qu'ils utilisent différents types de comptes pour atteindre leurs objectifs financiers.
Les CPG de la Banque Nationale sont-ils protégés par la SADC ?
Oui, les CPG admissibles de la Banque Nationale sont protégés par la Société d'assurance-dépôts du Canada. La SADC est un organisme fédéral qui assure les dépôts admissibles jusqu'à 100 000 $ par catégorie assurée, par déposant, dans les banques membres comme la Banque Nationale. Cette couverture protège votre capital et les intérêts courus dans l'éventualité peu probable d'une faillite de la banque. La Banque Nationale est membre de la Société d'assurance-dépôts du Canada, et vos dépôts dans un certificat de placement garanti sont assurables par la SADC. Cette garantie fournit une couche de sécurité significative, faisant des CPG une option de placement très sûre et à faible risque pour les épargnants et investisseurs partout au Canada.
Quels types de comptes peuvent détenir un CPG de la Banque Nationale ?
Les CPG de la Banque Nationale peuvent être détenus dans trois types principaux de comptes. Vous pouvez les détenir dans un compte d'épargne libre d'impôt où les intérêts croissent en franchise d'impôt, dans un régime enregistré d'épargne-retraite où les cotisations peuvent être déductibles d'impôt et la croissance est différée d'impôt, ou dans un compte non enregistré pour les fonds après avoir maximisé les cotisations aux comptes enregistrés, où le revenu d'intérêts est imposable annuellement. En tant que client de la Banque Nationale, vous pouvez acheter le CPG de votre choix directement depuis votre banque en ligne et choisir le plan que vous souhaitez utiliser pour investir, comme un CELI, un REER ou un compte non enregistré. Cette flexibilité permet aux investisseurs d'aligner leurs placements en CPG avec leurs stratégies globales de planification fiscale et de retraite.
Comment acheter un CPG de la Banque Nationale ?
Les clients existants de la Banque Nationale peuvent acheter des CPG directement par l'entremise de leur plateforme de services bancaires en ligne. Le processus implique de se connecter, de sélectionner le produit de CPG désiré, de spécifier le montant de l'investissement et la durée, et de choisir quel compte détiendra le placement. Le site Web de la banque fournit des liens directs pour ce processus, et tous les achats sont soumis à l'exigence d'investissement minimum de 500 $. Si vous êtes un client de la Banque Nationale, vous pouvez acheter le CPG de votre choix directement depuis votre banque en ligne en vous connectant et en choisissant votre plan. Cet accès en ligne pratique permet une gestion facile de vos placements, bien que vous puissiez également contacter votre succursale pour un soutien personnalisé pendant les heures d'ouverture.
Que se passe-t-il lorsque mon CPG de la Banque Nationale arrive à échéance ?
À l'approche de la date d'échéance de votre CPG non rachetable, vous devez fournir des instructions à la banque si vous ne voulez pas qu'il soit renouvelé automatiquement. Vous pouvez contacter la Banque Nationale par téléphone ou par l'entremise d'un formulaire sécurisé dans vos services bancaires en ligne pour spécifier s'il faut encaisser ou réinvestir le produit. Si vous ne prenez aucune mesure, le CPG sera généralement renouvelé pour une durée identique au taux d'intérêt en vigueur à la date de renouvellement. Le processus pour fermer ou annuler un CPG de la BN dépend du type que vous détenez. Il est important de noter que si vous ne fournissez pas d'instructions spécifiques lors de la demande de CPG ou ne prenez aucune mesure près de l'échéance, votre CPG peut être renouvelé automatiquement, ce qui est une pratique courante pour assurer la continuité de l'investissement.
Sources et lectures complémentaires
- Guaranteed Investment Certificate (GIC) nbc.ca
- Best National Bank GIC Rates for October 2026 nerdwallet.com
- The best GIC rates in Canada 2026 ratehub.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.