La CIBC offre plusieurs produits de compte d'épargne libre d'impôt (CELI), chacun avec sa propre structure de taux d'intérêt. Le compte d'épargne CELI Avantage fiscal de la CIBC offre un taux d'intérêt standard, tandis que les CPG CELI de la CIBC, y compris les options à taux bonifié et rachetables, offrent des rendements garantis à des taux variables. Ces taux sont spécifiques au type de produit, à la durée du terme et au solde du compte, et sont calculés sur une base annuelle. Comprendre les différentes offres de CELI de la CIBC aide les Canadiens à prendre des décisions éclairées sur l'endroit où détenir leurs épargnes libres d'impôt.
Comprendre les taux d'intérêt des CELI de la CIBC
Les taux d'intérêt sur les comptes d'épargne libre d'impôt de la CIBC ne sont pas uniformes et dépendent entièrement du produit spécifique que vous choisissez. Le compte d'épargne CELI Avantage fiscal de la CIBC est un compte d'épargne à intérêt quotidien où le taux est appliqué à votre solde. Pour les soldes jusqu'à 24 999,99 $, le taux publié est de 0,250 pour cent. Ce compte offre des intérêts libres d'impôt et permet d'accéder à votre argent en tout temps. En revanche, les certificats de placement garanti (CPG) CELI de la CIBC offrent des taux d'intérêt fixes ou variables qui sont garantis pour une durée déterminée.
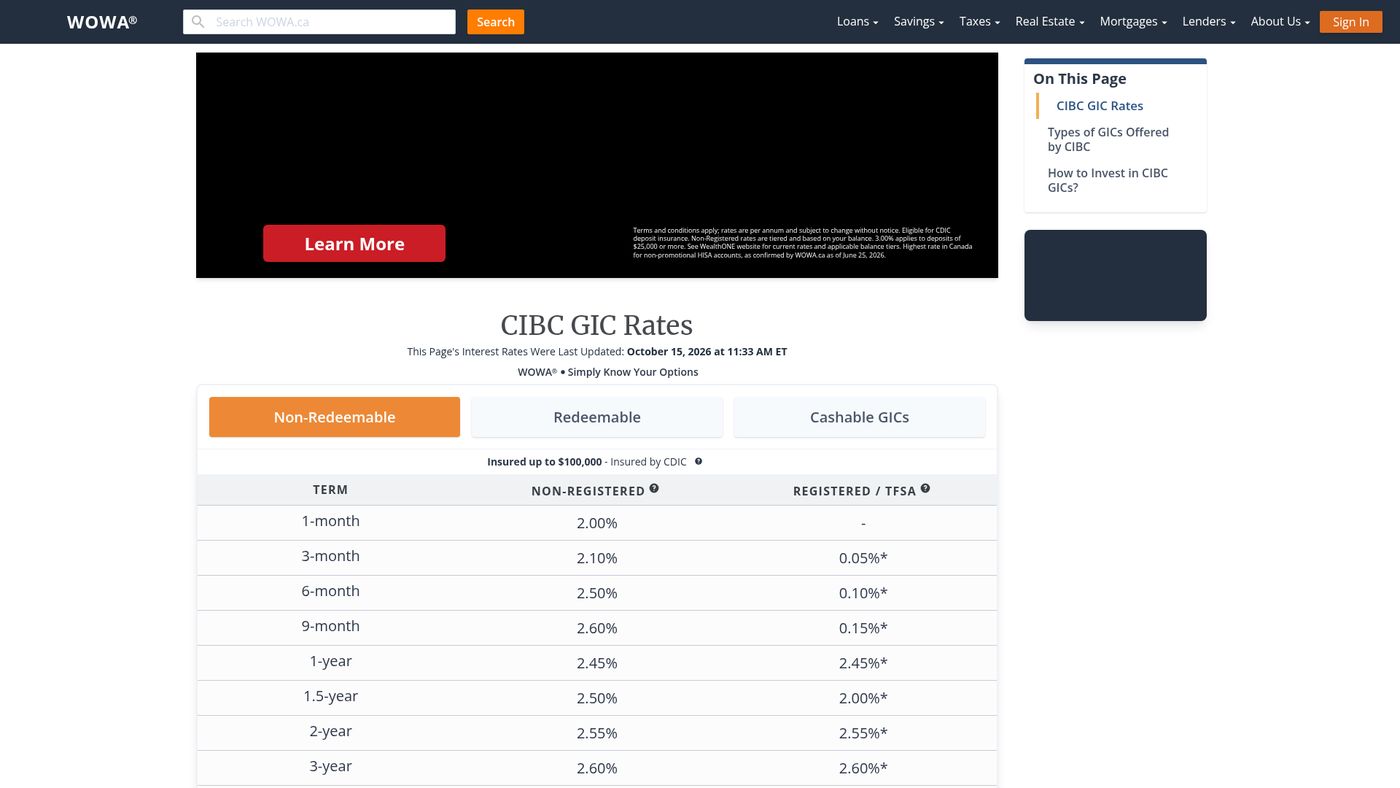
Les CPG CELI de la CIBC se présentent sous plusieurs formes, chacune avec une structure de taux différente. Le CPG CELI (rachetable) de la CIBC offre des taux allant de 0,05 pour cent à 0,90 pour cent selon le terme choisi, offrant ainsi la flexibilité de retirer l'argent. Pour des taux garantis plus élevés, le CPG CELI à taux bonifié de la CIBC offre un taux d'intérêt régulier de 3,00 pour cent, avec des taux promotionnels atteignant parfois environ 3,25 pour cent. Ces CPG à taux bonifié sont disponibles pour des termes comme un an ou deux ans et constituent un produit promotionnel. Tous les taux des CPG de la CIBC sont calculés sur une base annuelle et s'appliquent à l'option de paiement des intérêts à l'échéance.
Il est crucial de distinguer les taux réguliers des taux promotionnels. Les taux d'intérêt réguliers des CPG de la CIBC sont généralement inférieurs à leurs offres promotionnelles à taux bonifié. Les institutions financières, y compris les banques en ligne et les caisses populaires, offrent souvent des taux plus élevés que les banques traditionnelles comme la CIBC pour les produits d'épargne standard. Par exemple, en octobre 2026, certaines banques en ligne offraient des taux de compte d'épargne CELI d'environ 1,50 pour cent. Lors de l'évaluation des taux, les Canadiens devraient considérer le type de produit, la durée du terme, l'investissement minimum et si le taux est promotionnel ou standard.
Types de comptes CELI et de CPG de la CIBC
La CIBC propose une gamme de produits CELI conçus pour différents objectifs d'épargne et tolérances au risque. Les principales options incluent le compte d'épargne CELI Avantage fiscal et divers CPG CELI. Le compte d'épargne CELI Avantage fiscal est un véhicule d'épargne simple qui rapporte des intérêts quotidiens à un taux concurrentiel, sans engagement de durée. Cela le rend approprié pour un fonds d'urgence ou une épargne à court terme où un accès immédiat est important. Les intérêts gagnés dans ce compte sont libres d'impôt et il n'y a aucune restriction sur les retraits.
Pour ceux qui recherchent des rendements garantis, la CIBC offre plusieurs produits de CPG qui peuvent être détenus dans un CELI. Le CPG CELI à taux bonifié de la CIBC offre un taux d'intérêt garanti qui ne change pas pendant la durée choisie, généralement d'un à deux ans. Les CPG rachetables de la CIBC pour les CELI offrent des taux plus bas mais vous permettent de retirer votre argent en tout temps selon des taux de rachat anticipé spécifiés. La CIBC offre également des CPG liés au marché, qui sont liés à la performance d'un indice boursier et ont un rendement total minimum garanti, comme 6,90 pour cent sur deux ans pour un produit spécifique.
D'autres produits de CPG spécialisés incluent le CPG Échelonné de la CIBC, qui utilise une stratégie d'échelonnement sur cinq termes, et le CPG à taux progressif de la CIBC, où le taux d'intérêt augmente chaque année. Il existe également un CPG à taux variable de la CIBC lié au taux préférentiel, qui est rachetable après 29 jours. Tous ces types de CPG sont admissibles aux comptes enregistrés comme les CELI. L'investissement minimum pour la plupart des CPG de la CIBC est de 1 000 $, bien que certains produits comme le CPG Échelonné aient un minimum de 2 500 $. Ces produits sont assurés par la SADC, protégeant le capital et les intérêts.
Règles et limites de cotisation au CELI
Pour utiliser efficacement tout CELI de la CIBC, vous devez comprendre les règles fédérales de cotisation. Le droit de cotisation est le montant total que vous êtes autorisé à déposer dans tous vos CELI, peu importe l'institution financière. Le droit de cotisation s'accumule chaque année pour tout résident canadien âgé d'au moins 18 ans ou de l'âge de la majorité dans sa province. Le droit inutilisé est reporté indéfiniment. La limite de cotisation annuelle est fixée par l'Agence du revenu du Canada et change périodiquement.
Dépasser votre limite de cotisation entraîne une pénalité fiscale de un pour cent par mois sur le montant excédentaire. Il est de votre responsabilité de suivre vos cotisations et vos retraits. Les retraits d'un CELI sont libres d'impôt et le montant retiré est réintégré à votre droit de cotisation au début de l'année civile suivante. Cela signifie que vous pouvez recotiser le montant retiré au cours d'une année future sans pénalité. Le montant maximum de cotisation hebdomadaire, tel que référencé par la CIBC, est de 134 $, ce qui peut aider à budgéter une épargne régulière.
L'admissibilité à un CELI exige que vous soyez un résident du Canada ou un non-résident admissible et que vous ayez au moins l'âge de la majorité dans votre province ou territoire. Avant d'ouvrir un CELI à la CIBC, vous devriez déterminer votre droit de cotisation disponible en vérifiant votre dossier Mon dossier de l'ARC ou l'avis de cotisation. Les institutions financières déclarent les cotisations et les retraits à l'ARC, mais le calcul officiel de votre droit est géré par l'ARC. Comprendre ces règles évite des erreurs coûteuses et maximise les avantages libres d'impôt du compte.
Comparaison des taux des CELI de la CIBC avec d'autres fournisseurs
Lorsque vous magasinez un CELI, il est utile de comparer les offres de la CIBC avec celles d'autres institutions financières. En tant que grande banque traditionnelle, les taux des comptes d'épargne CELI standard de la CIBC sont souvent inférieurs à ceux offerts par les banques en ligne et certaines caisses populaires. Par exemple, en 2026, des banques en ligne comme EQ Bank offraient des taux de compte d'épargne CELI d'environ 1,50 pour cent sans solde minimum, comparativement à 0,25 pour cent pour le compte d'épargne Avantage fiscal de la CIBC. De nombreuses caisses populaires offrent également des taux de CELI concurrentiels, bien que certains soient limités aux résidents d'une seule province.
Plusieurs fournisseurs offrent des CELI à intérêt élevé qui sont examinés pour leur valeur globale selon des critères comme les rendements annuels en pourcentage, les soldes minimums et les frais. Des institutions comme Achieva Financial, Canadian Tire Financial et Wealthsimple offrent des comptes d'épargne enregistrés avec des taux concurrentiels. Certains comptes, comme ceux d'ATB Financial ou de la FirstOntario Credit Union, sont réservés aux résidents de l'Alberta et de l'Ontario respectivement. La Banque Nationale du Canada et la Meridian Credit Union offrent également des produits CELI disponibles dans plusieurs provinces.
| Institution financière | Exemple de produit CELI (2026) | Taux ou caractéristique notable |
|---|---|---|
| CIBC | Compte d'épargne CELI Avantage fiscal | Taux de 0,25 % |
| EQ Bank | Compte d'épargne CELI | Taux de 1,50 % |
| Canadian Tire Financial | Compte d'épargne à intérêt élevé libre d'impôt | Des taux promotionnels peuvent s'appliquer |
| Wealthsimple | Compte d'épargne enregistré (CELI) | Fait partie d'une plateforme d'investissement numérique |
| Meridian Credit Union | Compte d'épargne CELI à intérêt élevé | Disponible dans plusieurs provinces |
Les méthodologies d'évaluation de ces comptes considèrent des facteurs au-delà du simple taux d'intérêt. Ceux-ci incluent l'expérience de bancaire numérique, l'accès à d'autres produits d'investissement CELI comme les fonds communs de placement ou les FNB, et les structures de frais. Les banques en ligne offrent généralement de meilleurs taux mais peuvent avoir moins de succursales physiques et une gamme plus limitée de produits d'investissement comparativement aux grandes banques comme la CIBC. Lors du choix d'un fournisseur, considérez votre besoin de service en personne, la variété d'options d'investissement que vous désirez et la facilité globale de faire affaire avec cette institution.
Étapes pour ouvrir un CELI à la CIBC
Ouvrir un CELI à la CIBC est un processus simple, semblable à l'ouverture de tout autre compte bancaire, à condition de répondre aux critères d'admissibilité. Vous devez être un résident du Canada et avoir au moins 18 ans ou l'âge de la majorité dans votre province ou territoire. La première étape est de décider quel produit CELI de la CIBC correspond à vos objectifs financiers, que ce soit le compte d'épargne à intérêt quotidien ou un type spécifique de CPG. Vous pouvez consulter les taux d'intérêt actuels et les conditions de chaque produit sur le site Web de la CIBC ou en visitant une succursale.
Ensuite, vous devrez avoir vos renseignements personnels prêts, y compris votre numéro d'assurance sociale (NAS), qui est requis pour tous les comptes enregistrés. Vous pouvez faire une demande de CELI de la CIBC en ligne via leur portail bancaire, par téléphone ou en personne dans une succursale. Pendant la demande, vous spécifierez le type de compte que vous souhaitez ouvrir et effectuerez votre cotisation initiale. Pour les CPG, vous devez respecter l'exigence d'investissement minimum, qui est généralement de 1 000 $ pour la plupart des CPG de la CIBC, mais peut être de 500 $ pour des produits comme les CPG à taux progressif.
Après l'ouverture de votre compte, vous pouvez le gérer via le service bancaire en ligne de la CIBC ou leur application mobile. Vous pouvez configurer des cotisations automatiques pour vous aider à atteindre vos objectifs d'épargne, le maximum de cotisation hebdomadaire étant de 134 $. Il est important de surveiller votre droit de cotisation pour éviter de surcotiser. La CIBC vous fournira des relevés de compte et des bordereaux fiscaux pour toute transaction, bien que la croissance des investissements dans un CELI ne soit pas déclarée dans votre déclaration de revenus. Garder une trace de vos dépôts et retraits vous assure de rester dans les limites fixées par l'ARC.
Erreurs courantes et considérations
Plusieurs erreurs courantes peuvent réduire les avantages d'un CELI de la CIBC ou entraîner des pénalités. Une erreur fréquente est la surcotisation, qui se produit lorsque vous déposez plus que votre droit de cotisation disponible dans l'ensemble de vos CELI. L'Agence du revenu du Canada impose une taxe de un pour cent par mois sur le montant excédentaire jusqu'à ce qu'il soit retiré. Une autre erreur est de supposer que tous les retraits de CELI sont des réductions permanentes du droit de cotisation. En fait, le montant retiré est réintégré à votre droit le 1er janvier de l'année suivante, permettant une recotisation.
Choisir le mauvais produit pour votre échéancier est une autre considération. Utiliser un compte d'épargne CELI pour des objectifs à long terme peut signifier gagner un taux d'intérêt plus bas comparativement à un CPG CELI avec un terme fixe. À l'inverse, bloquer des fonds dans un CPG non rachetable à long terme dans un CELI pourrait être problématique si vous avez besoin de l'argent pour une urgence, car un rachat anticipé peut entraîner une perte d'intérêts ou des pénalités. Il est important d'ajuster la liquidité et la durée du produit à vos objectifs financiers.
- Surcotisation : Dépôt d'un montant supérieur à votre limite personnelle de cotisation au CELI.
- Ignorer les restrictions provinciales : Certains CELI à taux élevé d'institutions financières ne sont disponibles que pour les résidents de provinces spécifiques.
- Mécomprendre les termes des CPG : Confondre les CPG rachetables et non rachetables ou ne pas réaliser que les CPG liés au marché ont des rendements plafonnés.
- Négliger les types de taux : Ne pas distinguer un taux standard d'un taux promotionnel à durée limitée.
- Utiliser comme compte quotidien : Retraits fréquents ou utilisation du CELI pour des transactions quotidiennes, ce qui contredit son objectif de véhicule d'épargne.
- Ne pas suivre le droit : Se fier uniquement aux dossiers des institutions financières au lieu de votre droit de cotisation officiel de l'ARC.
Enfin, considérez le contexte plus large de vos finances. Un CELI est un outil parmi d'autres, y compris les régimes enregistrés d'épargne-retraite (REER) et les comptes d'épargne à intérêt élevé non enregistrés. Votre choix devrait dépendre de votre niveau de revenu, de votre situation fiscale et de vos objectifs d'épargne. Examinez toujours les conditions spécifiques de tout produit CELI de la CIBC, y compris les frais, les limites de transactions et les exigences de solde minimum pour des taux d'intérêt plus élevés, pour vous assurer qu'il répond à vos besoins.
Questions fréquentes
Quel est le taux d'intérêt actuel pour un compte d'épargne CELI de la CIBC ?
Le compte d'épargne CELI Avantage fiscal de la CIBC offre un taux de 0,250 pour cent pour les soldes jusqu'à 24 999,99 $. Il s'agit d'un taux standard pour le produit de compte d'épargne à intérêt quotidien. Les taux sont calculés sur une base annuelle et peuvent changer. Vous devriez vérifier le site Web de la CIBC pour les taux les plus à jour et toute offre promotionnelle.
Quel est le montant minimum pour ouvrir un CPG CELI de la CIBC ?
L'investissement minimum pour la plupart des CPG de la CIBC, y compris ceux détenus dans un CELI, est de 1 000 $. Certains produits spécifiques ont des minimums différents. Par exemple, le CPG Échelonné de la CIBC nécessite un minimum de 2 500 $, et le CPG à taux progressif de la CIBC a un minimum de 500 $. Ces minimums s'appliquent lorsque vous ouvrez le CPG ou effectuez une cotisation à un CPG existant.
Comment les taux des CELI de la CIBC se comparent-ils à ceux d'autres banques ?
En tant que grande banque traditionnelle, les taux des comptes d'épargne CELI standard de la CIBC sont souvent inférieurs à ceux offerts par les banques en ligne et certaines caisses populaires. Par exemple, en 2026, les banques en ligne offraient des taux d'environ 1,50 pour cent pour des comptes similaires. Cependant, les CPG à taux bonifié de la CIBC peuvent être concurrentiels pour des termes spécifiques. Il est important de comparer les taux, les frais et les caractéristiques des produits entre plusieurs institutions en fonction de vos objectifs d'épargne.
Puis-je obtenir un taux d'intérêt plus élevé avec un CPG CELI de la CIBC ?
Oui, vous pouvez obtenir un taux d'intérêt garanti plus élevé avec un CPG CELI de la CIBC comparativement à un compte d'épargne CELI standard. Le CPG CELI à taux bonifié de la CIBC offre un taux d'intérêt régulier de 3,00 pour cent, avec des taux promotionnels parfois autour de 3,25 pour cent pour des termes d'un ou deux ans. Ce produit rapporte des intérêts garantis à un excellent taux qui ne changera pas pendant votre terme. D'autres options de CPG CELI incluent des CPG rachetables avec des taux de 0,05 pour cent à 0,90 pour cent selon le terme. Des CPG liés au marché sont également disponibles, offrant des rendements liés à la performance du marché boursier avec un rendement minimum garanti. Il est important de comparer ces produits, car les CPG à taux bonifié promotionnels offrent généralement des taux plus élevés que les taux d'intérêt réguliers des CPG.
Les CELI de la CIBC sont-ils sécuritaires et assurés ?
Oui, les CELI de la CIBC sont sécuritaires et assurés. Tous les CPG de la CIBC sont assurés par la Société d'assurance-dépôts du Canada (SADC), qui garantit votre capital et vos intérêts jusqu'aux limites applicables en cas de défaillance improbable de la banque. Cette assurance s'applique à des produits comme le CPG CELI de la CIBC qui garantit votre capital et vos intérêts. Les fonds détenus dans un compte d'épargne CELI de la CIBC, comme le compte d'épargne Avantage fiscal, sont également couverts par l'assurance de la SADC. La CIBC est l'une des grandes banques du Canada, et cette assurance-dépôts offre une protection pour vos épargnes dans ces comptes enregistrés. Cela fait des CELI de la CIBC un endroit sécuritaire pour vos investissements et votre épargne liquide.
Que se passe-t-il si j'ai besoin de retirer de l'argent d'un CPG CELI de la CIBC avant l'échéance ?
La possibilité de retirer de l'argent avant l'échéance d'un CPG CELI de la CIBC dépend du type de produit spécifique. Pour un CPG CELI rachetable de la CIBC, vous avez l'option de retirer votre argent en tout temps, bien que ce soit à des taux de rachat anticipé spécifiés qui peuvent être plus bas. Ces CPG rachetables offrent la liberté d'accéder à votre argent mais paient généralement des taux d'intérêt plus bas en raison de cette commodité. Pour les CPG non rachetables de la CIBC détenus dans un CELI, vous ne pouvez généralement pas retirer avant la fin du terme sans encourir une pénalité ou perdre des intérêts. Il est crucial d'examiner les conditions du produit de CPG spécifique avant d'investir pour comprendre toutes les règles de rachat et les coûts potentiels associés à un accès anticipé à vos fonds.
Sources et lectures complémentaires
- Tax Free Savings Account (TFSA) rates cibc.com
- Best TFSA Interest Rates in Canada for 2026 nerdwallet.com
- The best CIBC GIC rates in Canada ratehub.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.