Les services de surveillance du crédit au Canada suivent les changements apportés à vos dossiers de crédit détenus par les deux principaux bureaux, Equifax et TransUnion, et vous alertent en cas de fraude ou d'erreurs potentielles. Ces services fournissent des mises à jour régulières sur votre cote de crédit et votre rapport, vous informant d'activités comme de nouvelles demandes de crédit ou des comptes ouverts à votre nom. Pour les Canadiens, il s'agit d'un outil pour aider à détecter rapidement le vol d'identité et à observer l'impact des comportements financiers sur leur santé de crédit. Bien que vous puissiez accéder gratuitement à votre rapport de crédit, les services de surveillance automatisent le processus de vérification, offrant une vigilance continue.
Comment fonctionne la surveillance du crédit au Canada
Les services de surveillance du crédit fonctionnent en effectuant des vérifications douces régulières sur vos dossiers de crédit auprès d'Equifax Canada et de TransUnion Canada. Une vérification douce est un contrôle qui n'a pas d'impact sur votre cote de crédit, contrairement à une vérification approfondie effectuée par un prêteur lorsque vous demandez du crédit. Ces services recherchent des changements spécifiques et envoient ensuite des alertes, généralement par courriel ou message texte, souvent quelques heures ou quelques jours après l'enregistrement de l'activité. Les alertes sont conçues pour vous informer d'événements qui pourraient indiquer une activité financière légitime ou un vol d'identité potentiel. En fournissant cette information en temps opportun, le service vous permet de vérifier l'activité et d'agir rapidement si quelque chose semble frauduleux.
Les informations principales surveillées comprennent votre historique de crédit, qui détaille les comptes comme les prêts et les cartes de crédit ainsi que l'historique des paiements et les soldes. Il surveille également vos renseignements d'identité personnels tels que votre nom, votre adresse et votre numéro d'assurance sociale. De plus, le service suit les demandes de crédit, qui sont des enregistrements indiquant quand les prêteurs ont consulté votre dossier, ainsi que les dossiers publics comme les faillites ou les privilèges. Lorsque l'une de ces données est ajoutée, modifiée ou supprimée, le système de surveillance est déclenché pour envoyer une alerte. Par exemple, une alerte concernant un nouveau compte de carte de crédit que vous n'avez pas ouvert est un signal fort que votre identité a peut-être été compromise et nécessite une attention immédiate.
Il est important de comprendre que la surveillance du crédit est un outil de détection, pas de prévention. Le service lui-même ne peut pas empêcher quelqu'un de voler votre identité ou de demander du crédit en votre nom. Sa valeur réside dans la fourniture d'une alerte précoce afin que vous puissiez contacter les créanciers et les bureaux de crédit pour contester une activité frauduleuse avant qu'elle ne cause des dommages importants. Cette réponse rapide peut aider à limiter votre responsabilité financière et à entamer le processus de restauration de votre identité de crédit. Le service offre également une valeur éducative en vous aidant à voir comment les comportements financiers, comme effectuer des paiements à temps ou réduire la dette, influencent votre cote de crédit au fil du temps.
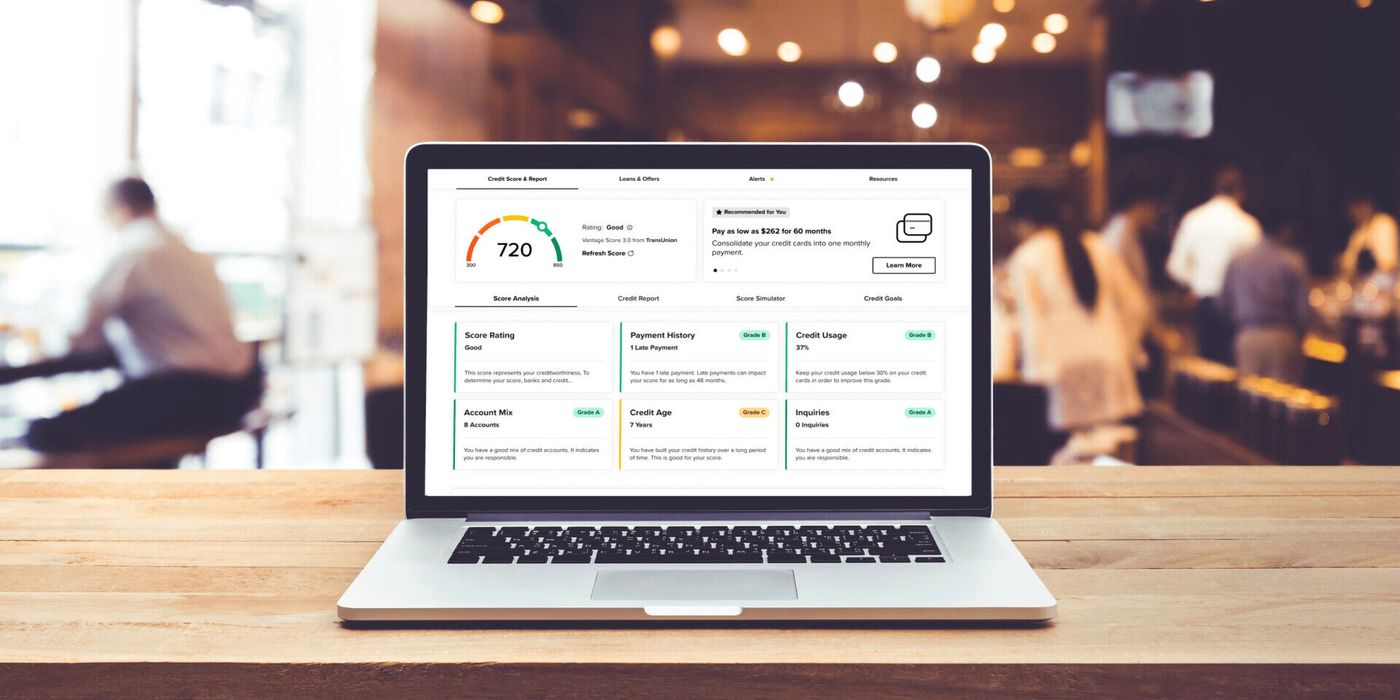
Principales différences entre Equifax et TransUnion
Le système de rapport de crédit du Canada est construit autour de deux bureaux de crédit nationaux, Equifax et TransUnion. Chaque bureau fonctionne indépendamment, collectant et maintenant son propre dossier de crédit distinct sur vous. Les prêteurs ne sont pas tenus de déclarer les informations sur les comptes des clients aux deux bureaux, et beaucoup choisissent de ne déclarer qu'à un seul ou, dans certains cas, à aucun pour certains types de comptes. Cela signifie que les informations contenues dans votre dossier Equifax peuvent différer considérablement de votre dossier TransUnion, ce qui peut entraîner des différences potentielles dans vos cotes de crédit de chaque bureau. Une cote de crédit est un nombre à trois chiffres, généralement compris entre 300 et 900, qui résume votre solvabilité en fonction des données du dossier spécifique de ce bureau.
En raison de ces divergences, surveiller un seul bureau crée un angle mort dans votre surveillance financière. Pour une protection complète, vous avez besoin d'une visibilité sur les deux dossiers. C'est pourquoi certains services de surveillance payants offrent un suivi à deux bureaux, et pourquoi utiliser deux services gratuits distincts comme Borrowell et Credit Karma ensemble peut fournir une couverture plus large. La cote fournie par les services de surveillance est à des fins éducatives, et les prêteurs peuvent utiliser un modèle de notation différent lorsqu'ils évaluent votre demande. Ils tiennent également compte d'autres facteurs au-delà de la cote, comme les détails de votre rapport de crédit complet et les informations que vous fournissez directement dans une demande.
Comprendre ce système à deux bureaux est crucial lorsque vous contestez des erreurs ou une fraude. Si vous trouvez une inexactitude, vous devez la contester séparément auprès de chaque bureau où elle apparaît. De même, si vous êtes victime de vol d'identité, vous devrez peut-être placer une alerte à la fraude ou une alerte de vérification d'identité auprès d'Equifax et de TransUnion. Le processus et la documentation requise peuvent varier légèrement entre les deux organisations. Pour les nouveaux arrivants au Canada, ce système est particulièrement important à saisir, car l'établissement d'un historique de crédit nécessite de comprendre que vos actions financières sont enregistrées, mais pas nécessairement de manière unifiée ou cohérente entre les deux bureaux.
Services de surveillance du crédit gratuits vs payants
Le marché canadien offre des options de surveillance du crédit gratuites et payantes, chacune répondant à des besoins différents. Les services gratuits offrent un suivi et des alertes de base sans frais mensuels, les rendant accessibles aux personnes qui souhaitent surveiller leurs progrès en matière d'établissement de crédit ou maintenir une surveillance générale. Les deux principaux fournisseurs gratuits sont Borrowell, qui surveille votre dossier Equifax, et Credit Karma, qui surveille votre dossier TransUnion. Ces services offrent des mises à jour hebdomadaires sur votre cote et votre rapport de crédit et envoient des alertes basées sur des événements pour des changements significatifs. Ils sont soutenus par la publicité et peuvent fournir des recommandations personnalisées pour des produits financiers d'entreprises partenaires, bien qu'il n'y ait aucune obligation de faire une demande pour ces offres.
Les services d'abonnement payants, coûtant généralement entre 10 $ et 24,95 $ par mois, offrent des fonctionnalités plus complètes qui vont au-delà de la surveillance de base du dossier de crédit. Ces services premium incluent souvent des composantes de protection contre le vol d'identité, telles que des analyses des dossiers publics, des sites web clandestins et des marchés noirs pour vos renseignements personnels. De nombreux forfaits payants sont également assortis d'une assurance contre le vol d'identité, qui peut couvrir certains coûts associés à la récupération de votre identité, bien que pour les résidents du Québec, cette fonctionnalité puisse ne pas être disponible pour les nouveaux achats de produits. Les avantages supplémentaires peuvent inclure une assistance en cas de perte de portefeuille, un soutien étape par étape pour la restauration de l'identité et un accès à des conseils juridiques si vous devenez victime de fraude.
Le choix entre une surveillance gratuite et payante dépend de votre évaluation personnelle des risques et de vos besoins. Les services gratuits sont excellents pour l'éducation continue sur la cote de crédit et pour détecter les principaux drapeaux rouges. Les services payants sont destinés aux personnes particulièrement préoccupées par le vol d'identité, peut-être parce que leurs informations ont été impliquées dans une violation de données, ou qui veulent la sécurité supplémentaire de l'assurance et du soutien à la récupération. Certaines banques et caisses populaires fournissent également la surveillance du crédit comme avantage à leurs clients, parfois sans frais supplémentaires ou avec une période d'essai gratuite initiale, comme l'essai de 30 jours offert par certaines institutions pour des services comme FirstReport.
Fonctionnalités courantes et alertes à prévoir
Les services de surveillance du crédit sont conçus pour vous informer des changements qui pourraient être soit routiniers, soit suspects. Les alertes les plus courantes tournent autour de la nouvelle activité sur votre dossier de crédit, qui est un indicateur principal de vol d'identité potentiel. Vous recevrez généralement une alerte lorsqu'un nouveau compte de crédit, comme une carte de crédit ou un prêt, est ouvert à votre nom. Les alertes sont également déclenchées par des vérifications approfondies, qui se produisent lorsqu'un prêteur vérifie votre crédit parce que vous, ou quelqu'un se faisant passer pour vous, avez demandé du crédit. Des changements significatifs dans votre cote de crédit, positifs ou négatifs, généreront également des notifications, vous aidant à suivre vos progrès financiers.
Au-delà des événements spécifiques au crédit, les services de surveillance vous alertent souvent des changements dans vos renseignements personnels. Cela inclut les mises à jour de votre nom, adresse ou numéro de téléphone dans le dossier du bureau de crédit. Certains services, en particulier les services payants, étendent la surveillance à d'autres domaines à risque. Ils peuvent scanner Internet et le dark web pour votre numéro d'assurance sociale, votre numéro de permis de conduire ou d'autres détails personnels échangés ou vendus. Ils pourraient également surveiller les dossiers publics pour les nouveaux privilèges, jugements ou faillites déposés à votre nom. Cette surveillance plus large vise à détecter les tentatives de vol d'identité avant même qu'elles n'atteignent votre rapport de crédit.
La fréquence et la méthode de livraison des alertes varient selon le fournisseur. Certains services offrent une surveillance quotidienne et des alertes quasi instantanées, tandis que d'autres peuvent fournir des mises à jour hebdomadaires récapitulatives. La plupart vous permettent de choisir entre les notifications par courriel et par message texte. Il est important de consulter les spécificités de tout service que vous envisagez pour comprendre exactement ce qui est surveillé et à quelle vitesse vous serez informé. Un avantage clé de ces alertes est qu'elles vous incitent à vous connecter et à examiner votre rapport de crédit complet, vous permettant de vérifier l'activité et de repérer toute erreur qui aurait pu être introduite, que ce soit par une erreur d'un prêteur ou par une action frauduleuse.
Mesures à prendre si vous recevez une alerte de fraude
Si votre service de surveillance du crédit vous alerte d'une activité suspecte, prendre des mesures immédiates et systématiques est crucial pour limiter les dommages. Votre première étape devrait être de vous connecter au service de surveillance ou directement au site web du bureau de crédit pour examiner votre rapport de crédit complet et confirmer les détails de l'alerte. Vérifiez si l'activité est quelque chose que vous reconnaissez, comme une demande de prêt légitime que vous avez récemment soumise. Si l'activité est inconnue, vous devez la traiter comme un cas potentiel de vol d'identité. Vous devriez ensuite contacter directement le créancier ou le prêteur associé à l'activité frauduleuse pour l'informer que le compte ou la demande n'a pas été autorisé par vous et lui demander de fermer ou de signaler le compte.
Votre prochaine étape critique est de contacter les deux bureaux de crédit nationaux, Equifax et TransUnion, pour signaler la fraude suspectée. Vous pouvez demander qu'ils placent une alerte à la fraude ou une alerte de vérification d'identité sur votre dossier. Cette alerte demande aux prêteurs de prendre des mesures supplémentaires pour vérifier votre identité avant d'émettre un nouveau crédit à votre nom. Vous devriez également envisager de placer un gel de crédit, bien que le processus spécifique et la disponibilité de cette option au Canada puissent varier. Il est essentiel de contester les informations frauduleuses directement auprès de chaque bureau de crédit pour les faire retirer de votre rapport, ce qui peut nécessiter de soumettre une contestation écrite ainsi que des documents justificatifs.
Pour les cas plus graves, ou si vous avez un service de surveillance payant qui l'inclut, vous pouvez faire appel à l'équipe de soutien à la restauration de l'identité. Ces services peuvent vous guider tout au long du processus, qui peut impliquer de contacter des agences gouvernementales comme Service Canada concernant votre numéro d'assurance sociale ou la police pour déposer un rapport. Si votre service comprend une assurance contre le vol d'identité, vous devrez suivre leur processus de réclamation pour demander un remboursement des dépenses admissibles engagées pendant votre rétablissement. Garder des registres détaillés de toutes les communications, y compris les dates, les noms et les numéros de référence, est vital tout au long de ce processus. Vous devriez également continuer à surveiller de près vos rapports de crédit dans les mois suivants pour vous assurer qu'aucune nouvelle activité frauduleuse n'apparaît.
Limitations et considérations pour les utilisateurs canadiens
Bien que la surveillance du crédit soit un outil précieux, elle comporte des limitations importantes que les consommateurs canadiens devraient comprendre. Premièrement, la surveillance est réactive. Elle vous alerte après qu'un changement s'est produit sur votre dossier de crédit, mais elle n'empêche pas l'activité frauduleuse de se produire en premier lieu. Elle n'améliore pas non plus activement votre cote de crédit. Construire ou réparer un crédit nécessite un comportement financier constant, comme effectuer des paiements à temps et gérer votre utilisation du crédit, sur une période prolongée. De plus, les cotes de crédit éducatives fournies par les services de surveillance peuvent différer des cotes que les prêteurs utilisent réellement lorsqu'ils prennent des décisions, car les prêteurs peuvent utiliser des modèles propriétaires ou des données d'un seul bureau.
Une autre considération est la couverture. La plupart des services gratuits ne surveillent qu'un seul bureau de crédit, soit Equifax, soit TransUnion. Puisque les prêteurs ne déclarent pas universellement aux deux, une pièce critique d'activité frauduleuse pourrait être manquée si vous ne surveillez qu'un seul. Pour obtenir une image complète, vous devrez peut-être utiliser deux services gratuits complémentaires ou vous abonner à un service payant qui surveille les deux bureaux. De plus, certaines fonctionnalités couramment annoncées avec les forfaits payants, comme l'assurance contre le vol d'identité, ont des exclusions spécifiques et peuvent ne pas être disponibles pour les nouveaux achats par les résidents du Québec, bien que les membres existants ou ceux qui échangent un code puissent toujours y avoir accès.
Les Canadiens devraient également être conscients de leurs droits existants d'accéder aux informations de crédit sans service de surveillance. Vous avez le droit de demander une copie gratuite de votre rapport de crédit d'Equifax et de TransUnion par la poste, par téléphone, en ligne ou en personne. Faire cela annuellement est une bonne pratique même si vous utilisez un service de surveillance. Enfin, il est important de lire attentivement les conditions de tout service d'abonnement, en particulier en ce qui concerne la facturation. De nombreux services offrent une période initiale à prix réduit mais factureront le prix mensuel complet par la suite, et ils peuvent ne pas fournir de remboursements partiels si vous annulez en cours de mois. Un seul produit à prix réduit d'un fournisseur peut être disponible dans une période de 180 jours.
Surveillance du crédit pour des groupes canadiens spécifiques
La surveillance du crédit peut servir des objectifs distincts pour différents groupes au Canada. Pour les nouveaux arrivants et les immigrants, établir un historique de crédit canadien est un objectif financier primordial. Les services de surveillance deviennent un outil éducatif pratique qui montre comment les actions financières, comme utiliser une carte de crédit garantie ou participer à des programmes de déclaration de loyer, se traduisent par des entrées positives sur un rapport de crédit. Il fournit également un filet de sécurité pendant une période où les individus peuvent être plus vulnérables au vol d'identité car ils partagent des renseignements personnels avec de nouveaux propriétaires, employeurs et fournisseurs de services. Voir leur cote de crédit augmenter à partir d'un historique inexistant peut fournir une motivation et une confirmation qu'ils sont sur la bonne voie.
Pour les jeunes adultes, en particulier ceux âgés de 18 à 24 ans qui sont parmi les cibles les plus probables de fraude, la surveillance du crédit offre une introduction précoce à la gestion du crédit ainsi qu'une protection. Cette démographie demande souvent des prêts étudiants, des premières cartes de crédit et des forfaits de téléphonie mobile, ce qui génère de multiples demandes de crédit. La surveillance les aide à comprendre l'impact de ces demandes et à suivre leur cote alors qu'ils commencent leur parcours financier. Pour les personnes planifiant activement une étape financière majeure, comme une demande d'hypothèque ou de prêt automobile, une surveillance étroite dans les mois précédant la demande peut les aider à repérer et à corriger les erreurs qui pourraient affecter leur approbation ou leurs taux d'intérêt.
Les aînés et autres personnes qui peuvent être moins actives dans la demande de nouveau crédit peuvent également bénéficier de la surveillance comme une simple sauvegarde contre le vol d'identité. Avec moins de raisons fréquentes de vérifier leurs propres rapports de crédit, un service de surveillance fournit une surveillance automatique. Pour tous les groupes, le niveau élevé d'inquiétude concernant le vol d'identité au Canada, près de la moitié des Canadiens exprimant une inquiétude extrême dans une récente enquête fédérale, souligne la valeur d'avoir un système en place pour détecter l'utilisation abusive des renseignements personnels. Que le service soit gratuit ou payant, l'acte de surveillance favorise un plus grand engagement avec sa propre identité financière.
Informations contenues dans un rapport de crédit canadien
Votre rapport de crédit est compilé par les deux principaux bureaux de crédit au Canada, Equifax et TransUnion. Il contient votre historique de crédit, y compris les comptes comme les prêts et les cartes de crédit, votre historique de paiement et les soldes des comptes. Le rapport comprend également vos renseignements d'identité personnels, tels que votre nom, votre adresse et votre numéro d'assurance sociale. De plus, il répertorie les demandes de crédit des prêteurs et les dossiers publics comme les faillites ou les privilèges. Les services de surveillance du crédit suivent les changements apportés à toutes ces catégories d'informations dans votre rapport.
- Historique de crédit : Cela comprend les détails des comptes de crédit tels que les prêts, les cartes de crédit et les hypothèques, ainsi que votre historique de paiement, les soldes des comptes et les listes des comptes ouverts et fermés.
- Demandes de crédit : Il s'agit d'un enregistrement des prêteurs et autres entités qui ont accédé à votre dossier de crédit, y compris les vérifications approfondies des demandes de crédit et les vérifications douces.
- Dossiers publics : Cela peut inclure des informations sur les privilèges, les recouvrements, les jugements de cour, les faillites et autres dossiers financiers légaux accessibles au public.
Lorsqu'un service de surveillance du crédit vous alerte d'un changement, il se situe généralement dans l'une de ces quatre catégories. Par exemple, une alerte concernant une nouvelle entrée dans votre historique de crédit pourrait signifier qu'un nouveau compte a été ouvert. Un changement dans vos informations d'identité pourrait indiquer que quelqu'un tente de changer votre adresse auprès d'un prêteur. L'examen régulier de ces sections, déclenché par des alertes, est la meilleure façon de maintenir l'exactitude et la sécurité de votre dossier de crédit.
Fournisseurs courants et leurs offres principales
Les deux principaux bureaux de rapport de crédit du Canada, Equifax et TransUnion, offrent tous deux des services d'abonnement de surveillance du crédit. Les entreprises de technologie financière comme Borrowell et Credit Karma fournissent également des services de surveillance du crédit gratuits au Canada. Certaines banques, comme RBC, offrent des services de protection de l'identité qui incluent des fonctionnalités de surveillance du crédit. Ces différents fournisseurs peuvent se concentrer sur la surveillance d'un seul bureau de crédit ou offrir des outils de protection contre le vol d'identité plus complets.
- Equifax : Le bureau offre ses propres services d'abonnement payants, qui donnent accès à votre cote et rapport de crédit Equifax, ainsi qu'à des outils de surveillance et de protection contre le vol d'identité. Les données sont stockées aux États-Unis.
- TransUnion Canada : Similaire à Equifax, TransUnion offre un accès payant à votre rapport et cote de crédit TransUnion en ligne, ainsi que des services de surveillance.
- Borrowell : Une entreprise de technologie financière fondée en 2014, Borrowell fournit une cote et un rapport de crédit gratuits d'Equifax, avec des mises à jour et des alertes de surveillance hebdomadaires.
- Credit Karma : Ce service offre une surveillance gratuite du crédit de votre dossier TransUnion, fournissant des mises à jour hebdomadaires et des alertes basées sur des événements.
- Mogo : Une autre option de fintech, Mogo offre un service gratuit de surveillance du crédit qui suit votre cote de crédit.
- Banques et caisses populaires : Certaines institutions financières, comme RBC avec son service FirstReport, offrent la surveillance du crédit et la protection de l'identité comme un ajout facultatif ou avec un essai gratuit pour les clients.
- IDShield, ID Assist et Telus : Ce sont des exemples d'entreprises privées qui offrent la surveillance du crédit regroupée avec des services de protection contre le vol d'identité plus larges.
Lorsque vous choisissez un service de surveillance du crédit, considérez s'il surveille les rapports d'un ou des deux principaux bureaux de crédit. Vous devriez également comparer la fréquence des mises à jour, comme la surveillance hebdomadaire offerte par certains services. Le coût est un facteur clé, avec des services gratuits disponibles et des abonnements payants commençant généralement autour de vingt dollars par mois. Les fonctionnalités supplémentaires à considérer incluent l'assurance contre le vol d'identité, la surveillance du dark web et le soutien étape par étape à la récupération, qui font généralement partie des forfaits payants.
Questions fréquentes
Les services de surveillance du crédit sont-ils gratuits au Canada ?
Oui, il existe des services de surveillance du crédit gratuits disponibles au Canada, tels que Borrowell qui surveille votre dossier Equifax et Credit Karma qui surveille votre dossier TransUnion. Ces services fournissent des mises à jour hebdomadaires de la cote et des alertes pour les changements. Ils sont soutenus par la publicité et peuvent offrir des recommandations de produits. Des services d'abonnement payants sont également disponibles, coûtant généralement entre 10 $ et 24,95 $ par mois, et incluent souvent des fonctionnalités supplémentaires comme une assurance contre le vol d'identité et une surveillance du dark web.
L'utilisation d'un service de surveillance du crédit nuit-elle à ma cote de crédit ?
Non, l'utilisation d'un service de surveillance du crédit ne nuit pas à votre cote de crédit. Ces services utilisent des vérifications douces pour consulter votre dossier de crédit, ce qui n'a pas d'impact sur votre cote. C'est différent d'une vérification approfondie, qui se produit lorsqu'un prêteur vérifie votre crédit après que vous avez demandé un prêt ou une carte de crédit et peut temporairement abaisser votre cote. La surveillance du crédit est considérée comme une vérification éducative initiée par le consommateur qui n'a aucun effet négatif sur votre solvabilité.
Quelle est la différence entre la surveillance Equifax et TransUnion ?
Equifax et TransUnion sont deux bureaux de crédit distincts qui maintiennent des dossiers de crédit indépendants sur vous. Un service de surveillance pour Equifax ne suit que les changements apportés aux données détenues par Equifax Canada, tandis qu'un service TransUnion suit les changements apportés au dossier TransUnion Canada. Puisque les prêteurs peuvent ne déclarer qu'à un seul bureau, les informations et les cotes peuvent différer. Pour une couverture complète, vous devrez peut-être surveiller les deux bureaux, ce qui peut être fait en utilisant deux services gratuits ensemble ou en vous abonnant à un service payant qui couvre les deux.
Quel type d'alertes vais-je recevoir d'un service de surveillance du crédit ?
Vous recevrez des alertes pour les changements apportés à votre dossier de crédit, comme l'ouverture d'une nouvelle carte de crédit ou d'un nouveau prêt à votre nom. Des alertes sont également envoyées lorsqu'un prêteur effectue une vérification approfondie de votre rapport de crédit. Vous serez informé si votre cote de crédit est mise à jour. Certains services fournissent des alertes pour les changements apportés à vos renseignements personnels ou pour l'apparition de vos données sur le dark web.
La surveillance du crédit peut-elle prévenir le vol d'identité ?
La surveillance du crédit ne peut pas empêcher le vol d'identité de se produire. Sa fonction est de détecter et de vous alerter des changements apportés à votre rapport de crédit qui peuvent indiquer une activité frauduleuse après qu'elle s'est produite. Cette détection précoce vous permet de prendre des mesures rapides pour contester les comptes frauduleux auprès des créanciers et des bureaux de crédit, ce qui peut aider à limiter les dommages financiers et à entamer le processus de récupération. La prévention nécessite de protéger vos renseignements personnels par d'autres moyens, comme utiliser des mots de passe forts et être prudent lorsque vous partagez votre numéro d'assurance sociale.
Qui devrait envisager d'obtenir un service de surveillance du crédit ?
La surveillance du crédit est utile pour toute personne préoccupée par le vol d'identité, ce qui est une préoccupation importante pour de nombreux Canadiens. Elle est précieuse pour les personnes qui construisent ou réparent leur cote de crédit pour suivre les progrès. Les personnes qui veulent un moyen automatisé d'examiner leur rapport de crédit pour les changements devraient l'envisager. Elle peut également aider ceux qui soupçonnent que leurs renseignements personnels ont été compromis.
Sources et lectures complémentaires
- 5 best credit monitoring services Canada: Top Fraud ... thestar.com
- Equifax: Check & Monitor Your Credit Report and Credit Score equifax.ca
- Identity Theft & Credit Protection rbcroyalbank.com
- Are Credit Monitoring Services Worth It? nerdwallet.com
- Credit Monitoring in Canada: What It Is & How It Works remitbee.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.