Améliorer votre cote de crédit au Canada implique de démontrer de façon constante une gestion responsable du crédit au fil du temps. Une cote plus élevée, qui varie de 300 à 900, peut augmenter vos chances d'obtenir un prêt et vous permettre de bénéficier de taux d'intérêt plus bas auprès des prêteurs. Le processus repose sur des facteurs clés rapportés aux agences d'évaluation du crédit comme Equifax et TransUnion, notamment l'historique de paiement et le taux d'utilisation du crédit. Construire ou réparer votre cote exige une approche patiente et disciplinée axée sur ces comportements financiers fondamentaux.
Comprendre votre cote de crédit et votre rapport
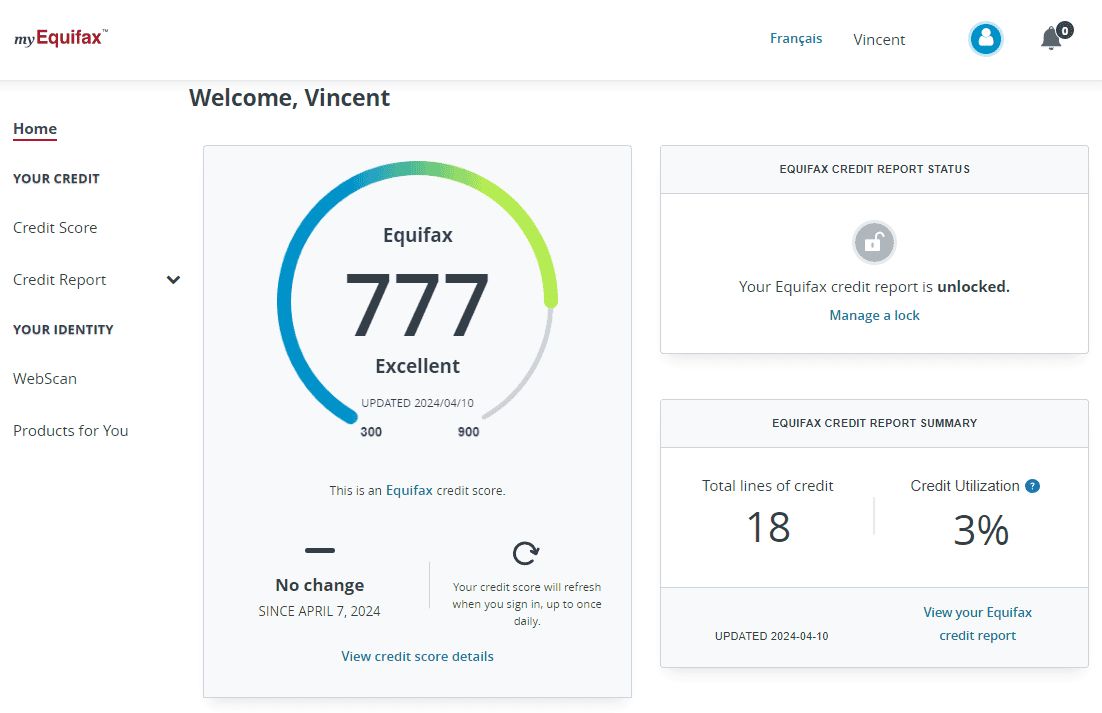
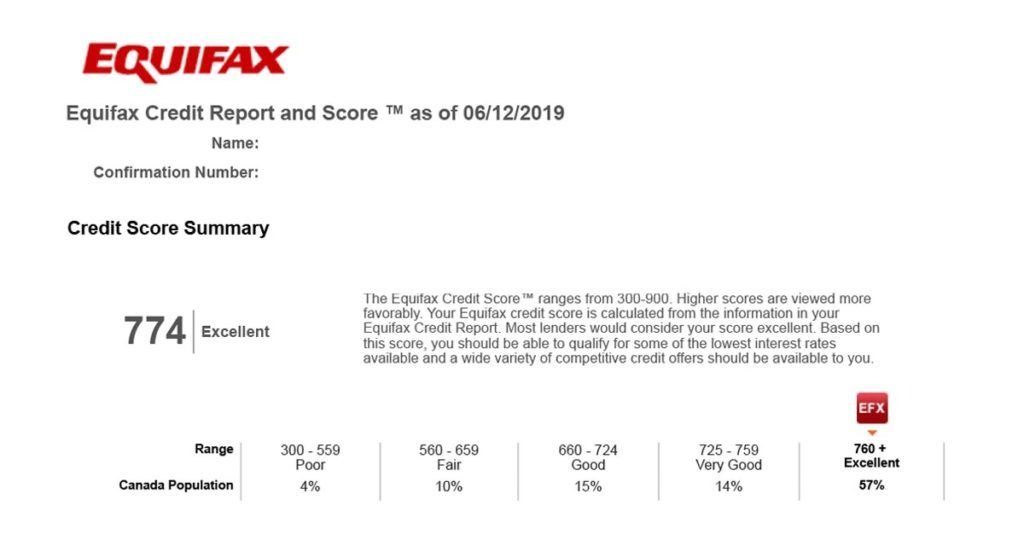
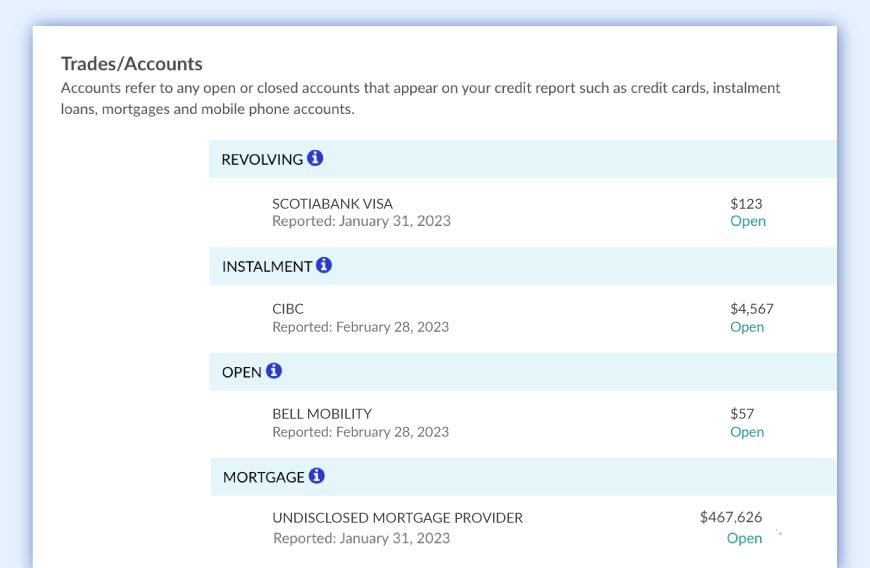
Une cote de crédit est une note numérique qui représente votre solvabilité à un moment précis, aidant les prêteurs à décider si vous êtes susceptible de rembourser vos dettes. Au Canada, les cotes fournies par des agences comme Equifax et TransUnion varient de 300 à 900, une cote plus élevée indiquant un risque plus faible pour les prêteurs. Votre cote est calculée à partir des informations contenues dans votre rapport de crédit, qui est un relevé détaillé de votre historique de crédit incluant vos antécédents de paiement, vos dettes en cours et vos demandes de crédit récentes. Il est crucial de consulter régulièrement vos rapports de crédit auprès des deux principales agences pour en vérifier l'exactitude et détecter les signes de vol d'identité ou de fraude. Vous pouvez demander un rapport de crédit gratuit une fois par année à titre de bilan financier.
Différents modèles de cotation existent, comme FICO et VantageScore, chacun ayant des algorithmes qui peuvent pondérer les facteurs légèrement différemment. Toutes les cotes des consommateurs sont dérivées d'analyses de données dépersonnalisées pour prédire la probabilité d'un remboursement ponctuel. Les prêteurs peuvent utiliser l'une de ces cotes ou une version personnalisée lorsqu'ils prennent des décisions, et ils considèrent souvent des facteurs supplémentaires comme votre revenu et votre statut d'emploi en plus de votre cote. Comprendre que votre cote est un instantané basé sur des comportements rapportés est la première étape pour la gérer efficacement.
Les facteurs fondamentaux qui déterminent votre cote
Votre cote de crédit n'est pas arbitraire. Elle est calculée en fonction de facteurs spécifiques prouvés statistiquement prédictifs du comportement de remboursement. Le facteur le plus lourdement pondéré est votre historique de paiement, qui peut représenter environ 35 % de votre cote. Cela inclut vos antécédents de paiements ponctuels et de paiements en retard sur tous les comptes de crédit rapportés aux agences. Des paiements constants et ponctuels aident à construire et maintenir une cote solide, tandis que des paiements tardifs ou manqués peuvent l'abaisser, les manquements plus récents et fréquents ayant un impact négatif plus important. Même un ou deux paiements en retard peuvent affecter votre cote, bien que leur impact soit moins sévère si vous avez un long historique de bon crédit.
Un autre facteur critique est votre ratio d'utilisation du crédit, c'est-à-dire le montant de crédit que vous utilisez par rapport à vos limites totales disponibles. Par exemple, si vous avez une limite de crédit de 10 000 $ et un solde rapporté de 3 000 $, votre taux d'utilisation est de 30 %. Il est généralement préférable de maintenir ce taux à 30 % ou moins, car une utilisation plus élevée, surtout au-delà de 75 % de votre limite, est un signal d'alarme qui peut significativement abaisser votre cote. La longueur de votre historique de crédit, qui peut représenter jusqu'à 15 % de votre cote, reflète l'ancienneté de vos comptes, des historiques plus longs étant généralement bénéfiques. Enfin, votre mix de crédit (les types de comptes que vous avez) et les nouvelles demandes de crédit influencent aussi votre cote, un trop grand nombre de demandes récentes pouvant potentiellement l'abaisser.
Stratégies fondamentales pour améliorer votre cote
La façon la plus efficace d'améliorer votre cote de crédit est de payer toutes vos factures et dettes à temps, à chaque fois. Configurer des paiements automatiques ou des rappels de paiement peut vous aider à ne jamais manquer une date d'échéance. Si vous avez des comptes qui ont été transférés à une agence de recouvrement, comme des contraventions de stationnement ou des factures de services publics impayées, priorisez leur remboursement. Bien qu'un élément de recouvrement payé restera sur votre rapport de crédit Equifax pendant six ans à partir de la date où il est entré en recouvrement, le payer peut arrêter les dommages supplémentaires et, dans certains cas, vous pouvez demander au créancier de retirer l'avis. Gérer assidûment votre historique de paiement traite le facteur le plus important dans le calcul de votre cote.
Travaillez activement à réduire votre taux d'utilisation du crédit. Vous pouvez y parvenir en dépensant moins à crédit, en remboursant les soldes existants ou en effectuant des paiements plus fréquents au cours du mois plutôt qu'une seule fois. Demander une augmentation de votre limite de crédit à votre émetteur de carte peut aussi réduire votre ratio d'utilisation, à condition de ne pas augmenter vos dépenses. Visez à maintenir les soldes en dessous de 50 % de vos limites pour un meilleur effet, et idéalement remboursez les soldes de carte de crédit en totalité chaque mois. Cela démontre que vous pouvez gérer le crédit de manière responsable sans en dépendre excessivement, ce qui est vu positivement par les modèles de cotation.
- Payez toutes les factures et les paiements de prêt à temps, de façon constante.
- Maintenez les soldes de carte de crédit bas, en visant un taux d'utilisation inférieur à 30 %.
- Remboursez les comptes en recouvrement et demandez le retrait de l'avis.
- Évitez de faire des demandes pour plusieurs nouveaux comptes de crédit sur une courte période.
- Gardez ouverts les anciens comptes de crédit remboursés pour maintenir un historique de crédit plus long.
- Consultez vos rapports de crédit annuellement pour vérifier les erreurs ou les signes de fraude.
Traiter des problèmes de crédit spécifiques
Différents problèmes de crédit nécessitent des approches adaptées pour leur résolution. Pour des retards de paiement occasionnels, la solution principale est de reprendre des paiements constants et ponctuels. Bien que ces marques restent sur votre rapport, leur impact négatif diminue avec le temps à mesure que vous construisez un historique plus récent de paiements fiables. Si une cote basse est due à des soldes de carte de crédit constamment élevés, la solution est un plan de remboursement de dette ciblé pour ramener les soldes en dessous de 75 % et éventuellement en dessous de 50 % de vos limites. Avoir des soldes élevés signale une pression financière aux prêteurs et est un frein majeur à votre cote.
Les éléments de recouvrement impayés, comme des amendes de circulation ou des factures de téléphone cellulaire, offrent une opportunité unique d'amélioration plus rapide de la cote. Dès que vous remboursez une telle dette, vous pouvez demander au créancier de retirer l'avis de recouvrement de votre rapport de crédit, et beaucoup accepteront. Si les éléments de recouvrement étaient la cause principale d'une cote basse, votre cote pourrait rebondir plus rapidement une fois qu'ils sont retirés. Pour des problèmes plus graves comme une proposition de consommateur ou une faillite, l'amélioration exige un engagement à plus long terme pour reconstruire le crédit par un comportement responsable, car ces éléments restent sur votre rapport pendant des années. Pour tout compte, après sept ans sans activité, l'enregistrement disparaîtra de votre rapport de crédit.
Construire un crédit à partir de zéro ou le reconstruire
Construire un historique de crédit pour la première fois, par exemple lorsque vous êtes un jeune adulte ou un nouvel arrivant au Canada, présente des défis spécifiques. Pour commencer, vous pouvez faire une demande pour des produits conçus pour cette situation, comme une carte de crédit étudiante ou un programme pour nouveaux arrivants. Utilisez la carte de crédit pour de petits achats gérables et remboursez le solde en totalité chaque mois pour établir un historique de paiement positif. Obtenir un petit prêt, comme un prêt auto, et le rembourser à temps contribue aussi à construire votre historique. La clé est de démontrer au fil du temps que vous pouvez gérer l'argent emprunté de manière responsable.
Reconstruire un crédit après des revers importants suit des principes similaires mais exige plus de patience. Vous devez démontrer de façon constante de bonnes habitudes financières pour contrebalancer les informations négatives passées sur votre rapport. Cela signifie effectuer chaque paiement à temps, maintenir les dettes basses et éviter les nouvelles demandes de crédit sauf nécessité. Il n'y a pas de solution universelle qui change une cote de crédit du jour au lendemain. L'amélioration demande des efforts et du temps. La durée varie selon les circonstances, mais se remettre de quelques retards de paiement est généralement plus rapide que de se relever d'une faillite. Tout au long du processus, conserver les anciens comptes aide à préserver l'âge moyen de votre historique de crédit, ce qui soutient votre cote.
Erreurs courantes qui abaissent votre cote
Plusieurs comportements courants peuvent involontairement entraver l'amélioration de votre cote de crédit. Faire fréquemment des demandes de nouveau crédit entraîne de multiples vérifications approfondies sur votre rapport, ce qui peut abaisser votre cote, surtout si vous êtes au bas de l'échelle de cotation. Cela donne aux prêteurs l'impression que vous cherchez urgemment du crédit en raison de problèmes financiers. Fermer d'anciens comptes de carte de crédit qui sont remboursés raccourcit la longueur moyenne de votre historique de crédit, ce qui peut affecter négativement votre cote. Il est généralement préférable de garder ces comptes ouverts, même si vous ne les utilisez pas régulièrement.
Laisser les soldes de carte de crédit dépasser régulièrement 75 % de votre limite de crédit est une erreur significative qui vous étiquette comme un risque plus élevé. De même, ignorer de petites dettes comme des contraventions de stationnement jusqu'à ce qu'elles soient envoyées en recouvrement ajoute des dossiers publics négatifs à votre rapport. Enfin, négliger de vérifier vos rapports de crédit pour des erreurs signifie que vous pourriez ne pas détecter des inexactitudes ou des comptes frauduleux qui endommagent votre cote. Éviter ces écueils est aussi important que de suivre proactivement de bonnes pratiques de crédit.
Le rôle des agences d'évaluation du crédit et des modèles de cotation
Au Canada, les deux principales agences de rapport de crédit sont Equifax et TransUnion. Ces bureaux collectent des données financières auprès des prêteurs et des créanciers pour compiler votre rapport de crédit. Ils utilisent ensuite ces données pour calculer les cotes de crédit grâce à divers algorithmes propriétaires. Equifax utilise des modèles nommés comme ERS 2.0 ou ERS 3.0 (Equifax Risk Score), tandis que d'autres cotes courantes incluent FICO 8 ou FICO 10. Chaque modèle a le même objectif fondamental, prédire la probabilité d'un remboursement ponctuel, mais peut pondérer des facteurs comme l'utilisation du crédit ou le nouveau crédit légèrement différemment selon le contexte, par exemple pour une hypothèque par rapport à un forfait de téléphonie mobile.
Les prêteurs peuvent consulter votre cote et votre rapport auprès d'une ou des deux agences lorsque vous faites une demande de crédit. Il est possible que les informations, et donc la cote, diffèrent légèrement entre Equifax et TransUnion, car tous les créanciers ne rapportent pas aux deux agences. C'est pourquoi il est recommandé de surveiller les rapports des deux. Les cotes fournies par ces bureaux, ainsi que les cotes personnalisées que les prêteurs construisent eux-mêmes, sont des outils utilisés pour évaluer le risque. Elles sont dérivées d'analyses des éléments d'un rapport de crédit qui sont le plus statistiquement corrélés avec un comportement de remboursement solide parmi les consommateurs canadiens.
Questions fréquentes
Quelle est la façon la plus rapide d'améliorer ma cote de crédit au Canada?
L'action la plus impactante est de régulariser tout compte en souffrance et de rembourser les éléments en recouvrement, car vous pouvez ensuite demander au créancier de retirer l'avis de recouvrement de votre rapport. Pour une amélioration continue, effectuer constamment tous les paiements à temps et réduire les soldes de vos cartes de crédit à moins de 30 % de vos limites sont les stratégies les plus efficaces. Cependant, il n'y a pas de solution instantanée pour la plupart des problèmes de crédit. Améliorer une cote exige de démontrer un comportement responsable au fil du temps, et la vitesse d'amélioration dépend de vos circonstances spécifiques.
Combien de temps faut-il pour améliorer une mauvaise cote de crédit?
Le temps requis varie significativement selon les facteurs négatifs impliqués. Se remettre d'un ou deux retards de paiement ou de quelques vérifications approfondies peut prendre moins de temps que de reconstruire après qu'un compte est passé en recouvrement, une proposition de consommateur ou une faillite. Les informations négatives comme un compte en recouvrement restent sur votre rapport Equifax pendant six ans à partir de la date où il est entré en recouvrement, tandis que d'autres comptes disparaissent après sept ans d'inactivité. L'amélioration est un processus graduel qui exige de la patience et une gestion positive constante du crédit.
Consulter mon propre rapport de crédit abaisse-t-il ma cote?
Non, consulter votre propre rapport de crédit est considéré comme une vérification superficielle et n'affecte pas votre cote de crédit. Vous avez le droit de demander une copie gratuite de votre rapport auprès d'Equifax et de TransUnion une fois par année. Examiner régulièrement vos propres rapports est une pratique recommandée pour vérifier l'exactitude et détecter les signes de fraude. Ce sont les vérifications approfondies, qui se produisent lorsqu'un prêteur consulte votre rapport dans le cadre d'une demande de crédit, qui peuvent temporairement abaisser votre cote.
Devrais-je fermer mes anciennes cartes de crédit que je n'utilise plus?
Il n'est généralement pas conseillé de fermer d'anciens comptes de crédit remboursés si vous essayez d'améliorer ou de maintenir votre cote. Un facteur dans le calcul de la cote est l'âge moyen de vos comptes, et fermer un ancien compte raccourcit la longueur de votre historique de crédit. Garder ces comptes ouverts, même avec un solde nul, peut aider à maintenir un historique de crédit plus long, ce qui est bénéfique pour votre cote. Cependant, si un compte a des frais annuels élevés ou vous tente de dépenser excessivement, vous devez peser le pour et le contre.
Quel est un bon taux d'utilisation du crédit?
Une bonne pratique est de maintenir votre taux d'utilisation du crédit à 30 % ou moins. Par exemple, si votre limite de crédit totale sur toutes vos cartes est de 10 000 $, vous devriez viser à avoir un solde rapporté de 3 000 $ ou moins. Des soldes dépassant régulièrement 75 % de votre limite sont un signal d'alarme significatif qui peut abaisser votre cote. Vous pouvez gérer votre utilisation en remboursant les soldes, en effectuant plusieurs paiements par mois ou en demandant une augmentation de votre limite de crédit sans augmenter vos dépenses.
Comment puis-je construire un crédit si je suis nouveau au Canada ou si je n'ai aucun historique?
Construire un crédit à partir de zéro nécessite de commencer avec des produits de crédit conçus pour ceux qui ont un historique limité ou nul. Les options incluent faire une demande pour une carte de crédit garantie, une carte de crédit étudiante ou des programmes offerts par les banques pour les nouveaux arrivants. Utilisez la carte pour de petits achats réguliers et remboursez le solde en totalité et à temps chaque mois pour établir un historique de paiement positif. Avec le temps, cela démontre une utilisation responsable du crédit aux prêteurs. Avoir un mix de types de crédit, comme une carte de crédit et un petit prêt à versements fixes, peut aussi aider une fois que vous avez établi un historique de base.
Sources et lectures complémentaires
- How to Improve Your Credit Scores equifax.ca
- How to Improve Your Credit Score in Canada | CCS nomoredebts.org
- How to increase your credit score | Posts scotiabank.com
- How to improve your credit scores bdc.ca
- Tips and tools to improve your credit score td.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.