Un rapport de crédit TransUnion est un dossier détaillé de votre historique de crédit et de vos renseignements personnels utilisé par les prêteurs au Canada. Il est distinct de votre cote de crédit, qui est un nombre à trois chiffres dérivé des données du rapport. Les Canadiens peuvent accéder à leur rapport de crédit TransUnion gratuitement par des méthodes spécifiques, ce qui est important pour surveiller leur santé financière et identifier les erreurs. Comprendre ce rapport vous aide à voir ce que les créanciers voient lorsque vous faites une demande de prêt, de carte de crédit ou de location.
Ce que contient un rapport de crédit TransUnion
Un rapport de crédit TransUnion fournit un compte rendu complet de votre historique financier tel que rapporté à ce bureau. Il comprend des renseignements personnels comme votre nom, votre adresse et votre employeur, bien que ces données puissent sembler désuètes, car elles ne sont souvent mises à jour que lorsque vous faites une demande de nouveau crédit. Le cœur du rapport détaille votre utilisation du crédit, en listant les produits de crédit actifs et fermés comme les prêts et les cartes de crédit ainsi que votre historique de paiements. Il enregistre également toutes les demandes de renseignements faites sur votre dossier de crédit, ce qui inclut les demandes de crédit, les vérifications pour la gestion de compte et vos propres demandes de rapport. Ces informations forment la base de votre cote de crédit TransUnion, un nombre à trois chiffres distinct compris entre 300 et 900 que les prêteurs utilisent pour évaluer le risque.
Comment obtenir votre rapport de crédit TransUnion gratuit
Les Canadiens ont plusieurs options pour obtenir leur rapport de crédit TransUnion sans frais. Les résidents du Québec et de l'Ontario ont droit à une Révélation au consommateur gratuite, qui est le nom officiel du rapport de crédit complet tel que mandaté par la législation sur les rapports aux consommateurs. Les personnes dans toutes les autres provinces et territoires peuvent également demander leur rapport gratuit par le site Web libre-service de TransUnion, par la poste ou par téléphone. Le site Web libre-service vous permet de commander votre rapport en ligne et de le recevoir aux 30 jours. Si l'accès en ligne n'est pas possible, vous pouvez contacter TransUnion directement en appelant leur ligne de renseignements généraux au 1-800-663-9980 pour demander qu'une copie vous soit envoyée par la poste. Le processus exige généralement que vous vérifiiez votre identité avec des renseignements personnels, et si votre demande initiale n'est pas fructueuse, c'est peut-être parce que les informations que vous avez fournies ne correspondent pas parfaitement aux dossiers détenus par TransUnion.
Dans de tels cas, vous devriez essayer une méthode alternative, comme soumettre une demande par la poste avec des copies de documents d'identité. Il est important de noter que bien que les cotes de crédit soient souvent annoncées, le rapport gratuit lui-même est le document fondamental que vous avez le droit de recevoir. Une fois que vous avez votre rapport, vous pouvez le vérifier pour en assurer l'exactitude et prendre des mesures pour contester toute erreur que vous trouvez, ce qui est une partie clé du maintien de votre santé financière. La possibilité d'accéder à ce rapport régulièrement vous permet de rester informé et proactif quant à votre situation de crédit.
Comprendre votre cote de crédit par rapport à votre rapport de crédit
Votre rapport de crédit TransUnion et votre cote de crédit sont des outils financiers liés mais distincts. Le rapport de crédit est le dossier détaillé de votre historique de crédit, tandis que la cote de crédit est un résumé numérique dérivé de ces données. TransUnion calcule sa propre cote de crédit en utilisant son algorithme propriétaire basé sur les informations de son rapport. Les créanciers au Canada choisissent à quel bureau de crédit rapporter et quelles données de bureau utiliser, donc votre rapport et votre cote TransUnion peuvent différer de ceux d'Equifax. La cote de crédit varie de 300 à 900, où un nombre plus élevé indique un risque perçu plus faible pour les prêteurs.
Chaque prêteur décide quelle plage de cote constitue un bon ou un mauvais risque, mais généralement, une cote dans la plage de 700 à 900 est considérée comme favorable. Votre cote n'est pas statique. Elle change fréquemment en fonction des mises à jour de votre rapport de crédit, comme de nouveaux comptes ou paiements. Ce n'est également qu'une composante qu'un prêteur évalue, car il peut aussi considérer votre revenu, votre emploi et d'autres informations financières lorsqu'il prend une décision de prêt. Cela signifie que même avec une cote de crédit solide, d'autres facteurs de votre demande sont toujours d'une importance critique.
Étapes clés pour surveiller et contester votre rapport
Vérifier régulièrement votre rapport de crédit TransUnion est une pratique essentielle pour la gestion financière. Vous devriez le vérifier pour en assurer l'exactitude au moins une fois par an, ou plus fréquemment si vous planifiez une demande de crédit importante. La surveillance vous aide à détecter tôt les erreurs ou les activités frauduleuses, comme des comptes que vous n'avez pas ouverts ou des statuts de paiement incorrects. Si vous trouvez une inexactitude, vous devez déposer une contestation auprès de TransUnion pour qu'elle soit étudiée et corrigée.
- Rassemblez les documents justificatifs qui prouvent l'erreur sur votre rapport.
- Contactez TransUnion par téléphone au 1-800-663-9980 pour parler à un représentant de votre contestation.
- Vous pouvez également soumettre une contestation par écrit via le portail en ligne de TransUnion ou par la poste.
- TransUnion étudiera votre réclamation avec le créancier qui a rapporté l'information.
- Le processus d'enquête prend généralement 30 jours à partir de la date de réception de votre contestation.
- Si l'information est jugée inexacte, TransUnion corrigera votre rapport.
- Vous recevrez les résultats de l'enquête par écrit une fois celle-ci terminée.
- Pour une fraude présumée, vous devriez contacter la ligne d'assistance pour fraude de TransUnion au 1-844-580-9978.
Après avoir contesté une erreur, il est sage de vérifier à nouveau votre rapport de crédit TransUnion après l'enquête pour confirmer que la correction a été apportée. Vous pouvez demander votre rapport de crédit TransUnion gratuit en ligne, par la poste ou par téléphone pour le vérifier. Il est recommandé de conserver des copies de toute votre correspondance avec TransUnion pour vos propres dossiers et pour tout suivi qui pourrait être nécessaire. Cette approche diligente aide à s'assurer que les informations que voient les prêteurs sont exactes et équitables. Si vous avez besoin d'une aide supplémentaire, vous pouvez appeler TransUnion au 1-800-663-9980 pour obtenir de l'aide avec votre demande.
Comment les cotes de crédit sont utilisées au Canada
Les prêteurs, créanciers, propriétaires et parfois les employeurs ou les compagnies d'assurance utilisent les cotes de crédit pour évaluer la probabilité que vous remboursiez l'argent emprunté. Une cote plus élevée peut faciliter l'obtention de produits de crédit comme des hypothèques, des prêts automobiles et des cartes de crédit, souvent avec des taux d'intérêt plus favorables. La cote représente une probabilité statistique. Par exemple, une cote de 780 suggère que 780 personnes sur 900 avec cette cote sont susceptibles de rembourser leur dette. Les institutions financières créent souvent aussi leurs propres cotes internes, en utilisant une combinaison de données des bureaux et de leurs propres informations sur les clients. Cela signifie que la cote que vous voyez peut ne pas être identique à celle qu'un prêteur spécifique calcule.
Bien qu'une bonne cote soit bénéfique, ce n'est pas le seul facteur dans les décisions financières. Les prêteurs évaluent aussi votre revenu, votre fardeau de dette et l'objet du crédit. De plus, votre cote peut avoir un impact sur des domaines au-delà de l'emprunt, comme les demandes de location ou certaines vérifications d'emploi, particulièrement dans les secteurs financiers. Par conséquent, maintenir un rapport de crédit sain qui soutient une bonne cote est un élément clé de la santé financière globale pour les Canadiens.
Accéder à votre cote via les institutions financières
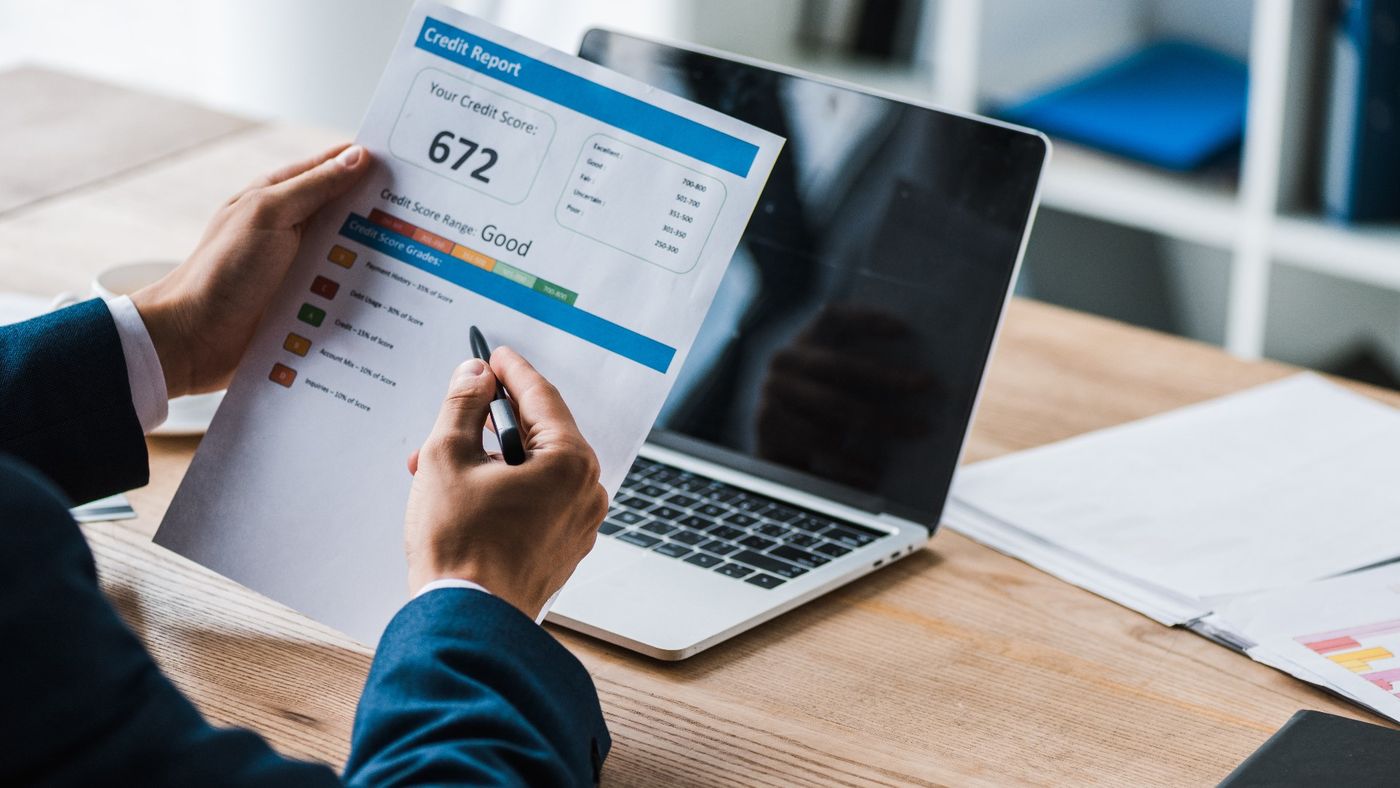
Certaines institutions financières canadiennes offrent à leurs clients un accès gratuit à leur cote de crédit TransUnion comme service. Par exemple, Scotiabank offre à ses clients de services bancaires en ligne et mobiles l'outil Cote de crédit TransUnion sans frais supplémentaires. L'utilisation de ce service n'affecte pas votre cote de crédit. Pour s'inscrire, Scotiabank partage les renseignements personnels nécessaires comme votre nom, votre adresse et votre date de naissance avec TransUnion pour récupérer votre cote. Le service vous permet de suivre votre historique de crédit mensuellement, de voir les informations connexes du rapport et de recevoir des conseils éducatifs sur la construction d'un bon crédit.
Cet accès est régi par des conditions générales distinctes entre la banque et TransUnion. La cote de crédit fournie par un tel service est à des fins éducatives et peut ne pas être la cote exacte qu'un prêteur utilise, car les prêteurs peuvent utiliser différents modèles de notation. C'est un moyen pratique de surveiller les changements, mais cela ne remplace pas votre droit d'obtenir le rapport de crédit complet lui-même gratuitement par les méthodes fournies directement par TransUnion. La banque déclare qu'elle et ses filiales ne sont pas responsables de la Cote de crédit TransUnion ou des informations fournies par le service.
Différences provinciales dans l'accès aux rapports de crédit
La méthode pour obtenir un rapport de crédit TransUnion gratuit peut varier selon votre province de résidence. La législation sur les rapports aux consommateurs au Québec et en Ontario donne spécifiquement droit aux résidents à une Révélation au consommateur gratuite de TransUnion. Dans toutes les autres provinces et territoires, l'accès gratuit est fourni par les politiques générales de TransUnion, comme le site Web libre-service offrant un rapport aux 30 jours. Le tableau suivant décrit les principales méthodes d'accès gratuit par région.
| Région | Méthode d'accès gratuit principale |
|---|---|
| Québec | Révélation au consommateur (par la loi) |
| Ontario | Révélation au consommateur (par la loi) |
| Toutes les autres provinces et territoires | Site Web libre-service, demande par la poste ou par téléphone |
Indépendamment du lieu, tous les Canadiens ont le droit de contester les informations inexactes sur leur rapport. Le processus de contestation et le calendrier d'enquête sont uniformes à travers le pays. Il est important d'utiliser les canaux officiels pour s'assurer que votre demande est traitée correctement et pour protéger vos renseignements personnels contre un accès non autorisé. Ce cadre régional garantit que tous les consommateurs peuvent surveiller leur crédit, bien que le chemin spécifique puisse différer.
Questions fréquentes
À quelle fréquence puis-je obtenir un rapport de crédit TransUnion gratuit au Canada ?
Vous pouvez recevoir votre rapport de crédit TransUnion gratuitement aux 30 jours en utilisant leur site Web libre-service. Les résidents du Québec et de l'Ontario ont droit à une Révélation au consommateur gratuite en tout temps tel que mandaté par la législation provinciale sur les rapports aux consommateurs. Une Révélation au consommateur est un compte rendu complet de toutes les informations sur votre rapport de crédit. Equifax offre également des rapports de crédit gratuits dans toutes les provinces et territoires.
Quelle est la différence entre un rapport de crédit et une cote de crédit ?
Un rapport de crédit TransUnion est un dossier détaillé de votre historique de crédit, y compris les comptes et les paiements. Votre cote de crédit est un nombre à trois chiffres entre 300 et 900 calculé à partir des données de votre rapport, utilisé par les prêteurs pour évaluer votre risque de crédit. Le rapport de crédit décrit votre historique de crédit, tandis que la cote est un résumé numérique de ce risque. Vous avez plus d'une cote de crédit car chaque bureau de crédit utilise son propre algorithme.
Comment contester une erreur sur mon rapport de crédit TransUnion ?
Vous pouvez contester une erreur en appelant TransUnion au 1-800-663-9980 ou en soumettant une contestation par écrit via leur site Web ou par la poste. TransUnion enquêtera auprès du créancier rapporteur, un processus qui prend généralement 30 jours, et vous enverra les résultats par écrit. Il est important de vérifier à nouveau votre rapport après l'enquête pour confirmer les corrections. Il est également recommandé de conserver des copies de toute correspondance.
Est-ce que vérifier ma cote de crédit TransUnion via ma banque est gratuit ?
Oui, certaines banques comme Scotiabank offrent aux clients un accès gratuit à leur cote de crédit TransUnion via des outils de services bancaires en ligne. L'utilisation de ce service n'affecte pas votre cote de crédit, et la banque partage les données personnelles nécessaires avec TransUnion pour la fournir. Les clients de Scotiabank peuvent vérifier leur cote de crédit TransUnion aussi souvent qu'ils le souhaitent sans frais supplémentaires. Le service Cote de crédit TransUnion est fourni par TransUnion Interactive, Inc. aux clients de Scotiabank.
Qu'est-ce qu'une bonne cote de crédit TransUnion au Canada ?
Les cotes de crédit varient de 300 à 900. Les prêteurs décident de leurs propres plages de risque, mais généralement, une cote dans la plage de 700 à 900 est considérée comme bonne à excellente. Une cote plus élevée indique un risque de défaut perçu plus faible pour les créanciers. Chaque prêteur décide quelle plage de cote de crédit il considère comme un bon ou un mauvais risque de crédit. Votre cote de crédit n'est qu'une composante des informations que les prêteurs utilisent pour évaluer le risque de crédit.
Que dois-je faire si je soupçonne une fraude sur mon rapport de crédit ?
Si vous soupçonnez une activité frauduleuse, vous devriez contacter la ligne d'assistance pour fraude de TransUnion au 1-844-580-9978. Vous devriez également vérifier votre rapport de crédit complet pour des comptes ou des demandes de renseignements non autorisés et envisager de placer une alerte à la fraude sur votre dossier. Vous pouvez obtenir des informations sur la prévention et l'assistance en matière de fraude auprès de TransUnion. Il est également important de signaler toute erreur sur vos relevés de compte à TransUnion dès que possible.
Sources et lectures complémentaires
- How to Get Your Free TransUnion Credit Report in Canada nomoredebts.org
- How to check your credit score online scotiabank.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.