Les premiers acheteurs en Colombie-Britannique ont accès à plusieurs programmes provinciaux et fédéraux conçus pour réduire les coûts initiaux d'achat d'une maison. L'incitatif provincial principal est le Programme pour les premiers acheteurs, qui peut éliminer ou réduire la taxe de mutation immobilière payable. Au niveau fédéral, des programmes comme le Régime d'accession à la propriété (RAP) et le Compte d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP) offrent un soutien financier additionnel. Comprendre ces programmes et leurs règles d'admissibilité est essentiel pour tout acheteur potentiel sur le marché immobilier de la C.-B.
Le Programme pour les premiers acheteurs de la C.-B.
Le Programme pour les premiers acheteurs est le principal incitatif provincial, offrant une exemption totale ou partielle de la taxe de mutation immobilière (TMI). Pour bénéficier d'une exemption complète, la juste valeur marchande de la maison doit être de 500 000 $ ou moins. Si le prix d'achat dépasse 500 000 $, une exemption partielle est disponible, offrant un avantage maximal de 8 000 $ sur la TMI totale due. L'exemption s'applique spécifiquement aux premiers 500 000 $ du prix d'achat du bien. L'admissibilité ne dépend pas uniquement de la valeur du bien, mais aussi de la situation personnelle et de l'historique de l'acheteur. Pour les maisons achetées avant le 1er avril 2024, l'exemption complète exigeait une juste valeur marchande de 500 000 $ ou moins, et une exemption partielle s'appliquait pour les valeurs entre 500 000 $ et 525 000 $.
Vous devez également répondre à des exigences spécifiques de résidence en C.-B., avoir vécu dans la province pendant au moins un an immédiatement avant l'achat ou avoir produit au moins deux déclarations de revenus en tant que résident de la C.-B. au cours des six dernières années d'imposition. Il est crucial que vous n'ayez jamais détenu de participation dans une résidence principale n'importe où dans le monde et que vous n'ayez jamais reçu d'exemption ou de remboursement pour premier acheteur auparavant. Si vous achetez avec d'autres personnes qui ne sont pas admissibles, seule votre pourcentage de participation dans le bien est admissible à l'exemption. Par exemple, si vous avez une participation de 60 % et qu'un coacheteur avec une participation de 40 % n'est pas admissible, seule votre part de 60 % reçoit l'exemption fiscale.
Les entités étrangères et les fiduciaires imposables ne sont pas admissibles à cette exemption. Cependant, une personne qui n'est pas citoyenne canadienne ou résidente permanente au moment de l'achat mais qui le devient au plus tard au premier anniversaire de la date d'enregistrement peut demander un remboursement de la taxe de mutation immobilière payée. Pour faire une telle demande, les personnes doivent composer le 236-478-1593. Toutes les demandes d'exemption sont examinées, et une fausse déclaration d'admissibilité peut entraîner une pénalité égale au montant de l'exemption réclamée. Cette pénalité vous sera facturée si vous déclarez faussement que vous répondez aux exigences d'occupation ou que vous êtes un premier acheteur.
Programmes fédéraux pour les premiers acheteurs
Les premiers acheteurs en C.-B. peuvent tirer parti de plusieurs programmes fédéraux clés pour aider avec la mise de fonds et les frais de clôture. Le Régime d'accession à la propriété (RAP) vous permet de retirer jusqu'à 60 000 $ de votre Régime enregistré d'épargne-retraite sans impôt pour l'utiliser pour une maison. Si vous achetez avec un conjoint ou un conjoint de fait, vous pouvez chacun retirer ce montant pour un total combiné pouvant atteindre 120 000 $. Ces fonds doivent être remboursés dans votre REER sur 15 ans pour demeurer non imposables, avec une période de grâce de remboursement pour les retraits effectués avant la fin de 2025. Les retraits dans le cadre du RAP doivent être pris dans un délai d'un an civil, et les retraits de REER bloqués et de REER collectifs ne sont pas permis dans le cadre de ce régime.
Le Compte d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP) est un régime d'épargne enregistré qui combine des caractéristiques du REER et du CELI. Les contributions sont déductibles d'impôt, et la croissance des investissements ainsi que les retraits pour l'achat d'une maison admissible sont non imposables. Vous pouvez contribuer jusqu'à 8 000 $ par année, avec une limite à vie de 40 000 $ par personne. Le droit de cotisation inutilisé est reporté à l'année suivante, jusqu'à un maximum de 8 000 $. Par exemple, si vous avez cotisé 5 000 $ en 2025, vous auriez jusqu'à 11 000 $ de droit de cotisation disponible en 2026. Le compte peut demeurer ouvert jusqu'à 15 ans, ou jusqu'à la fin de l'année où vous achetez votre première maison, selon la première éventualité. Si vous n'achetez pas de maison, l'épargne peut être transférée à un REER ou à un FERR sans pénalités fiscales.
Le Crédit d'impôt pour premiers acheteurs offre un crédit d'impôt non remboursable pouvant atteindre 1 500 $, calculé à 15 % d'une demande de 10 000 $. Ce crédit peut être partagé entre les acheteurs admissibles qui achètent une maison ensemble, mais le total combiné ne peut dépasser 10 000 $. Pour le réclamer, vous inscrivez le montant à la ligne 31270 de votre déclaration de revenus fédérale. Le crédit est non remboursable, ce qui signifie qu'il ne peut réduire l'impôt dû à zéro et ne générera pas de remboursement. Pour les personnes ayant un handicap, ou celles qui achètent une maison pour une personne ayant un handicap qui leur est apparentée, l'exigence de premier acheteur est levée pour ce crédit.
Règles d'admissibilité et exigences de résidence
L'admissibilité aux programmes pour premiers acheteurs implique de répondre à des critères spécifiques qui diffèrent souvent entre les initiatives provinciales et fédérales. Pour l'exemption de taxe de mutation immobilière de la C.-B., la définition d'un premier acheteur est stricte. Vous ne pouvez pas avoir déjà possédé une résidence principale n'importe où dans le monde ou avoir déjà reçu cette exemption spécifique de la C.-B. Votre statut de résidence est également critique. Vous devez être citoyen canadien ou résident permanent au moment de l'achat. Les entités étrangères et les fiduciaires imposables ne sont pas admissibles à l'exemption provinciale. Une personne qui n'est pas admissible initialement en raison de son statut de résidence mais qui devient citoyenne ou résidente permanente dans l'année suivant l'enregistrement peut demander un remboursement.
Les programmes fédéraux ont leurs propres définitions. Pour le Régime d'accession à la propriété et le Compte d'épargne libre d'impôt pour l'achat d'une première propriété, vous êtes généralement considéré comme un premier acheteur si vous n'avez pas possédé et habité une maison comme résidence principale au cours de l'année en cours ou des quatre années civiles précédentes. Une exception existe pour le Crédit d'impôt pour premiers acheteurs, où l'exigence est levée si vous achetez une maison pour une personne ayant un handicap qui vous est apparentée. Il est important de revoir les règles spécifiques de chaque programme que vous comptez utiliser, car elles ne sont pas identiques. Les critères d'admissibilité peuvent varier, donc vérifier les exigences avant la demande est nécessaire.
Pour être admissible comme premier acheteur au Canada pour la plupart des programmes fédéraux, vous devez avoir au moins 18 ans et être citoyen canadien ou résident permanent. Vous ou votre conjoint ou conjoint de fait ne devez pas avoir possédé et habité une maison comme résidence principale au Canada ou à l'étranger au cours de l'année en cours ou des quatre années civiles précédentes. Vous devez également avoir l'intention de faire de la maison achetée votre résidence principale. Vous pourriez toujours être admissible comme premier acheteur dans certaines circonstances même si vous avez déjà possédé une maison auparavant, selon les règles spécifiques du programme.
Montants financiers et limites de prix d'achat
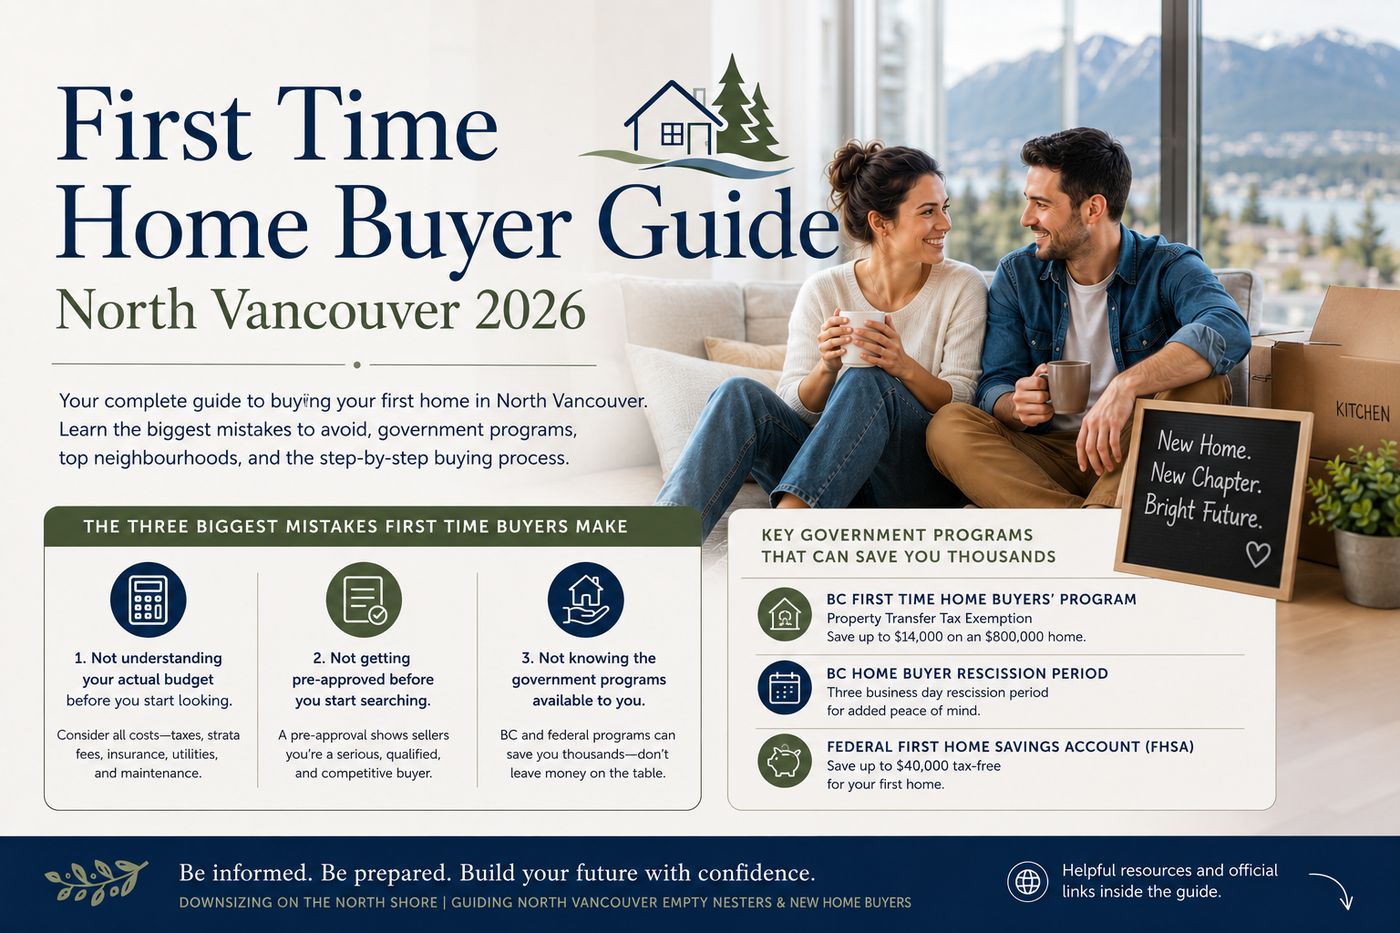
Les avantages financiers et les limites applicables des programmes pour premiers acheteurs sont directement liés aux prix d'achat. L'exemption de taxe de mutation immobilière de la C.-B. s'applique aux premiers 500 000 $ du prix d'achat du bien. Pour une maison évaluée à 500 000 $ ou moins, vous serez exempté de payer toute taxe de mutation immobilière. Si le prix d'achat du bien est supérieur à 500 000 $, le montant d'exemption maximal que vous pouvez recevoir est de 8 000 $. De plus, la mise de fonds minimale requise au Canada est de 5 % pour les premiers 500 000 $ du prix d'achat d'une maison.
| Programme ou seuil | Avantage ou exigence |
|---|---|
| Exemption complète de TMI en C.-B. | Aucune taxe de mutation immobilière due |
| Exemption partielle de TMI en C.-B. | Réduction fiscale maximale de 8 000 $ |
| Mise de fonds minimale | 5 % du prix d'achat |
| Mise de fonds minimale | 5 % sur les premiers 500 000 $, 10 % sur le reste |
| Mise de fonds minimale | 20 % du prix d'achat |
| Crédit d'impôt pour premiers acheteurs | Crédit pouvant atteindre 1 500 $ (sur une demande de 10 000 $) |
| Cotisation à vie du CELIAPP | 40 000 $ par personne |
| Limite de retrait du RAP | 60 000 $ par personne |
Pour l'exemption de la C.-B., si le prix d'achat est supérieur à 500 000 $, l'exemption est calculée uniquement sur les premiers 500 000 $, ce qui donne l'avantage maximal de 8 000 $. Le Remboursement de la TPS/TVH pour logements neufs fédéral offre un remboursement sur la portion fédérale de la taxe payée sur une maison neuve ou substantiellement rénovée, le montant dépendant de la province. Une mesure fédérale proposée dans le projet de loi C-4, qui avait été adoptée par le Sénat au début de 2026, pourrait offrir un remboursement complet de la TPS sur les maisons neuves coûtant jusqu'à 1 million de dollars pour les premiers acheteurs, avec une réduction progressive pour les maisons jusqu'à 1,5 million de dollars. Ce remboursement pourrait réduire le coût initial d'achat d'une maison neuve jusqu'à 50 000 $.
Processus de demande et échéances clés
La demande pour le Programme pour les premiers acheteurs de la C.-B. se fait généralement lors du processus d'enregistrement du bien. Votre avocat ou notaire appliquera l'exemption directement sur la déclaration de taxe de mutation immobilière soumise à la province. Après l'enregistrement, vous devez respecter des exigences continues pour conserver l'exemption fiscale. Si vous ne répondez pas à ces conditions, vous pourriez être tenu de rembourser l'exemption et pourriez faire face à une pénalité.
Si vous étiez admissible au programme mais n'avez pas fait la demande au moment de l'enregistrement, vous pouvez demander un remboursement. La période de demande s'ouvre au premier anniversaire de la date d'enregistrement et se ferme 18 mois après cette date. Pour faire la demande, vous devez remplir, imprimer et signer le formulaire Demande de remboursement pour premiers acheteurs, puis le numériser et le soumettre avec la documentation requise. Pour les programmes fédéraux, le processus est différent. Le Régime d'accession à la propriété nécessite de remplir un formulaire avec votre émetteur de REER, tandis que le CELIAPP et le crédit d'impôt sont gérés respectivement par votre institution financière et votre déclaration de revenus annuelle. La Subvention pour propriétaires-occupants pour les taxes foncières est demandée annuellement par l'entremise de votre municipalité ou du gouvernement provincial.
- Exemption de TMI en C.-B. : Appliquée par le professionnel juridique lors de l'enregistrement du bien.
- Période d'occupation : Doit habiter la maison pendant la première année complète de propriété.
- Période de demande de remboursement : De 12 mois à 18 mois après la date d'enregistrement.
- Retrait du RAP : Doit être pris dans un délai d'un an civil.
- Durée de vie du CELIAPP : Peut demeurer ouvert jusqu'à 15 ans.
- Remboursement du RAP : Commence la deuxième année après le retrait (avec période de grâce pour les retraits jusqu'à la fin de 2025).
- Demande du crédit d'impôt : Déposée à la ligne 31270 de votre déclaration de revenus annuelle.
Si vous déménagez de votre maison avant la fin de la première année de propriété, vous pourriez être tenu de rembourser une partie ou la totalité de l'exemption de taxe de mutation immobilière que vous avez reçue. Vous devez contacter la province si vous faites la demande mais ne déménagez pas dans le bien dans le délai requis, ou si vous déménagez avant le délai requis. Cependant, vous demeurez admissible à conserver l'exemption fiscale complète si le propriétaire est décédé, ou si le bien est transféré en raison d'une entente de séparation ou d'une ordonnance judiciaire en vertu de la Family Law Act avant le premier anniversaire. Toutes les demandes d'exemption sont examinées par les autorités provinciales.
Erreurs courantes et considérations importantes
Une erreur courante est de présumer que l'admissibilité à un programme garantit l'admissibilité à un autre. Les définitions provinciales et fédérales d'un premier acheteur diffèrent, donc vous devez vérifier votre statut pour chacun. Une autre erreur est de mal comprendre les règles d'occupation pour l'exemption de la C.-B. Déménager avant la fin de la première année, sauf pour des raisons permises comme un décès ou une séparation ordonnée par un tribunal, peut déclencher l'obligation de rembourser l'avantage fiscal. Déclarer faussement son admissibilité sur la déclaration de taxe de mutation immobilière peut entraîner une pénalité égale au montant de l'exemption réclamée. Cette pénalité peut vous être facturée si vous déclarez faussement que vous répondez aux exigences d'occupation ou que vous êtes un premier acheteur.
Lors de l'utilisation du Régime d'accession à la propriété, une considération importante est l'impact à long terme sur l'épargne-retraite, car les fonds retirés doivent être remboursés. Manquer un versement de remboursement annuel entraînera l'ajout de ce montant à votre revenu imposable pour cette année. Pour le Compte d'épargne libre d'impôt pour l'achat d'une première propriété, les cotisants doivent être attentifs aux limites de cotisation pour éviter une taxe mensuelle de un pour cent sur les cotisations excédentaires. Il est également important de noter que le Remboursement de la TPS/TVH pour logements neufs est disponible pour les maisons nouvellement construites, ce qui est distinct des programmes pour premiers acheteurs mais peut offrir des économies additionnelles. Le Programme d'accession à la propriété abordable en C.-B. exige seulement une mise de fonds de 5 % sur les premiers 500 000 $, mais une mise de fonds de 10 % est requise sur la valeur restante supérieure à 500 000 $.
Les premiers acheteurs devraient également être conscients de l'Exemption pour maison nouvellement construite en C.-B., qui offre une exemption de taxe de mutation immobilière et n'exige pas que l'acheteur soit un premier acheteur. Toutes les demandes d'exemption pour premier acheteur sont examinées par la province. Utiliser le Régime d'accession à la propriété peut aider à réduire les coûts initiaux, mais cela peut affecter l'épargne-retraite à long terme, donc peser les compromis est important avant de décider de retirer des fonds. Le programme agit comme un prêt avec une période de grâce de 2 ans où aucun remboursement n'est requis pour les retraits effectués avant la fin de 2025, après quoi les remboursements doivent être faits en versements égaux sur 15 ans.
Soutiens provinciaux additionnels et ciblés
Au-delà du principal programme de TMI, la C.-B. offre d'autres formes de soutien aux propriétaires. La Subvention pour propriétaires-occupants aide à réduire les taxes foncières annuelles sur une résidence principale et est disponible à tous les propriétaires admissibles, pas seulement aux premiers acheteurs. Pour être admissible, vous devez être le propriétaire inscrit, un citoyen canadien ou résident permanent, vivre en C.-B. et occuper la maison. Les propriétaires doivent payer au moins 350 $ en taxes foncières avant de recevoir la subvention. Les premiers acheteurs pourraient être en mesure de réclamer cette subvention dans l'année fiscale en cours si le propriétaire précédent ne l'a pas fait. Cette subvention est réclamée chaque année par l'entremise de votre municipalité ou directement auprès de la province si vous vivez en région rurale.
Il existe également des programmes ciblés pour des groupes spécifiques. Le Programme de propriété pour les Métis, offert par la Métis Financial Corporation, est une initiative de soutien financier créée pour aider les citoyens métis admissibles à acheter leur première maison en Colombie-Britannique. De plus, l'Exemption pour maison nouvellement construite peut offrir une exemption totale ou partielle de taxe de mutation immobilière sur une maison nouvellement construite, et ce programme n'exige pas que l'acheteur soit un premier acheteur. Le gouvernement fédéral a également proposé un nouvel allégement de la TPS pour les premiers acheteurs de maisons nouvellement construites dans le cadre du projet de loi C-4, ce qui pourrait réduire les coûts jusqu'à 50 000 $ sur les maisons jusqu'à 1 million de dollars s'il est mis en œuvre.
Certaines provinces et villes canadiennes offrent des remboursements de taxe de bienvenue spécifiquement pour les premiers acheteurs. En Ontario, le remboursement maximal est de 4 000 $, à Toronto il est de 4 475 $, et à l'Île-du-Prince-Édouard il est de 2 000 $. Le remboursement de la C.-B. dans le cadre du Programme pour les premiers acheteurs est un maximum de 8 000 $. Ces remboursements ne sont disponibles que dans certaines provinces et villes, et des règles d'admissibilité s'appliquent. La Fonction publique de la C.-B. reconnaît les territoires des Premières Nations autour de la C.-B. et les droits de tous les peuples autochtones. La Métis Financial Corporation déclare que posséder une maison est un moyen puissant de bâtir une sécurité financière et revêt une signification profonde pour les familles métisses.
Questions fréquentes
Quel est le remboursement maximal de taxe de mutation immobilière en C.-B. pour les premiers acheteurs ?
Le remboursement maximal de taxe de mutation immobilière dans le cadre du Programme pour les premiers acheteurs de la C.-B. est de 8 000 $. C'est la valeur de l'exemption partielle appliquée lorsque le prix d'achat d'une maison dépasse 500 000 $. Si la maison coûte 500 000 $ ou moins, le remboursement est une exemption complète, ce qui signifie que vous ne payez aucune taxe de mutation immobilière. Pour les maisons achetées avant le 1er avril 2024, une exemption partielle était disponible pour les maisons évaluées entre 500 000 $ et 525 000 $.
Puis-je utiliser à la fois le Régime d'accession à la propriété (RAP) et le Compte d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP) ?
Oui, vous pouvez utiliser à la fois le Régime d'accession à la propriété et le Compte d'épargne libre d'impôt pour l'achat d'une première propriété pour épargner pour votre première maison. Le RAP permet un retrait sans impôt de votre REER, tandis que le CELIAPP est un compte enregistré distinct avec des contributions déductibles d'impôt et une croissance non imposable. Utiliser les deux peut augmenter significativement vos fonds disponibles pour une mise de fonds. Le CELIAPP a une limite à vie de 40 000 $ par personne, et le RAP a une limite de 60 000 $ par personne.
Quelle est la valeur du Crédit d'impôt pour premiers acheteurs ?
Le Crédit d'impôt pour premiers acheteurs est un crédit d'impôt fédéral non remboursable valant jusqu'à 1 500 $. Il est calculé en multipliant le taux d'imposition fédéral personnel le plus bas de 15 % par un montant de demande pouvant atteindre 10 000 $. Ce crédit réduit le montant d'impôt sur le revenu que vous devez, mais ne générera pas de remboursement si votre impôt à payer est déjà à zéro. Le crédit peut être partagé entre les acheteurs admissibles, mais la demande totale ne peut dépasser 10 000 $.
Quelles sont les exigences de mise de fonds pour une première maison en C.-B. ?
La mise de fonds minimale au Canada est basée sur le prix d'achat. Pour une maison évaluée à 500 000 $ ou moins, vous avez besoin d'une mise de fonds minimale de 5 %. Pour une maison coûtant entre 500 000 $ et 1 499 999 $, vous avez besoin de 5 % sur les premiers 500 000 $ et de 10 % sur la portion supérieure à 500 000 $. Pour les maisons coûtant 1,5 million de dollars ou plus, une mise de fonds de 20 % est requise. Le Programme d'accession à la propriété abordable (AHOP) en C.-B. exige également une mise de fonds de 5 % sur les premiers 500 000 $.
Suis-je admissible comme premier acheteur si j'ai possédé une maison à l'extérieur du Canada ?
Pour le Programme pour les premiers acheteurs de la C.-B., vous n'êtes pas admissible si vous avez déjà détenu une participation dans une propriété qui était votre résidence principale n'importe où dans le monde. C'est une exigence clé d'admissibilité pour l'exemption provinciale de taxe de mutation immobilière. Vous ne devez jamais avoir possédé ou détenu de participation dans une propriété qui était votre résidence principale n'importe où dans le monde. Cette portée mondiale est plus stricte que certains programmes fédéraux. Les programmes fédéraux comme le Régime d'accession à la propriété et le Compte d'épargne libre d'impôt pour l'achat d'une première propriété ne considèrent généralement que la propriété au Canada pendant une période de référence spécifique, comme les quatre dernières années civiles.
Que se passe-t-il si je déménage de ma première maison en C.-B. dans la première année ?
Si vous déménagez de votre maison avant la fin de la première année de propriété, vous pourriez être tenu de rembourser une partie ou la totalité de l'exemption de taxe de mutation immobilière que vous avez reçue. Vous devez contacter la province si vous déménagez avant le délai requis. Il existe des exceptions spécifiques à cette règle. Vous pouvez conserver une partie de l'exemption si vous avez déménagé avant la fin de la première année. Vous demeurez admissible à conserver l'exemption fiscale complète si le propriétaire est décédé, ou si le bien est transféré en raison d'une entente de séparation ou d'une ordonnance judiciaire en vertu de la Family Law Act avant le premier anniversaire de la date d'enregistrement.
Sources et lectures complémentaires
- First time home buyers' program, Exemptions www2.gov.bc.ca
- First-Time Home Buyers Incentives in British Columbia nesto.ca
- Canada First-Time Home Buyer Incentives & Programs rbcroyalbank.com
- First-Time Home Buyer Programs in Canada in 2026 ratehub.ca
- Métis Homeownership Program | First-Time Buyer Support BC mfcbc.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.