Les premiers acheteurs de maison au Canada ont accès à plusieurs programmes fédéraux et provinciaux conçus pour réduire les coûts initiaux d'achat d'une propriété. Ces programmes comprennent des comptes d'épargne, des crédits d'impôt et des remboursements qui peuvent rendre l'accession à la propriété plus abordable. Les outils les plus importants sont le Compte d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP) et le Régime d'accession à la propriété (RAP), ainsi que diverses mesures de dégrèvement fiscal. Comprendre ces programmes est essentiel pour la planification financière de votre premier achat immobilier.
Programmes fédéraux pour premiers acheteurs
Le gouvernement du Canada administre trois programmes principaux pour aider les premiers acheteurs de maison. Il s'agit du Compte d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP), du Régime d'accession à la propriété (RAP) et du Crédit d'impôt pour premiers acheteurs. Chaque programme a des règles et des avantages distincts visant différentes étapes du processus d'achat. Le CELIAPP est un véhicule d'épargne, le RAP permet un prêt à partir de l'épargne-retraite et le crédit d'impôt offre un allègement direct de l'impôt sur le revenu. Ces initiatives fédérales constituent une part importante du soutien aux nouveaux acheteurs à travers le pays.
Le Compte d'épargne libre d'impôt pour l'achat d'une première propriété est un régime enregistré introduit en avril 2023. Les cotisations à un CELIAPP sont déductibles d'impôt, et les retraits utilisés pour acheter ou construire une première habitation admissible sont libres d'impôt. Le compte a une limite de cotisation annuelle de 8 000 $ et une limite à vie de 40 000 $ par personne. Les droits de cotisation inutilisés peuvent être reportés jusqu'à un maximum de 8 000 $ l'année suivante. Le CELIAPP peut rester ouvert jusqu'à 15 ans, ou jusqu'à la fin de l'année où vous achetez votre première maison, selon la première éventualité.
Le Régime d'accession à la propriété permet aux particuliers de retirer jusqu'à 60 000 $ de leur Régime enregistré d'épargne-retraite (REER) pour l'utiliser comme mise de fonds. Ce retrait n'est pas assujetti à l'impôt sur le revenu, à condition d'être remboursé selon les règles du programme. Les fonds doivent être remboursés au REER sur une période de 15 ans. Pour les retraits effectués entre le 1er janvier 2022 et le 31 décembre 2025, il y a une période de grâce de trois ans, ce qui signifie que les remboursements commencent la cinquième année après le retrait. Si un remboursement obligatoire est manqué, ce montant est ajouté au revenu imposable du particulier pour cette année.
Le Crédit d'impôt pour premiers acheteurs est un crédit non remboursable qui réduit l'impôt fédéral à payer. Les acheteurs admissibles peuvent demander jusqu'à 10 000 $ dans leur déclaration de revenus pour une habitation admissible. Ce montant est multiplié par le taux d'imposition fédéral le plus bas de 15 %, ce qui donne un crédit maximum de 1 500 $. Le crédit peut être partagé entre des acheteurs admissibles, comme un conjoint, mais le total combiné ne peut pas dépasser 10 000 $. Il est conçu pour aider à compenser les frais comme les honoraires juridiques et les inspections.
Programmes provinciaux et municipaux
Plusieurs provinces et certaines municipalités offrent des incitatifs supplémentaires pour les premiers acheteurs, principalement sous forme de remboursements de taxe de bienvenue ou de subventions. Ces programmes sont distincts des offres fédérales et ont leurs propres critères d'admissibilité. La disponibilité et la valeur de ces incitatifs varient considérablement à travers le pays. Les acheteurs devraient se renseigner sur les programmes spécifiques à leur province et à leur ville d'achat, car ceux-ci peuvent permettre des économies significatives sur les frais de clôture.
L'Ontario offre un remboursement de la taxe de bienvenue pour les premiers acheteurs pouvant atteindre 4 000 $. À Toronto, qui prélève une taxe de bienvenue municipale supplémentaire, le remboursement pour les premiers acheteurs peut atteindre 4 475 $. La Colombie-Britannique offre une exemption ou un remboursement de la taxe de transfert de propriété pour les premiers acheteurs, avec un allègement maximum de 8 000 $. L'Île-du-Prince-Édouard offre une subvention couvrant jusqu'à 50 % des frais de clôture juridiques, jusqu'à un maximum de 1 500 $, plus un prêt remboursable. La Nouvelle-Écosse a un projet pilote de Programme pour les premiers acheteurs visant à rendre l'accession à la propriété plus abordable.
Le Québec offre un remboursement d'impôt pour les acheteurs de maisons neuves ou substantiellement rénovées. Ce remboursement couvre une partie de la TPS et de la taxe de vente provinciale. Il est important de contacter les ministères provinciaux du Revenu ou des Finances pour confirmer les détails des programmes. Vous devriez également contacter les hôtels de ville locaux pour connaître les programmes d'aide municipaux. Ces programmes locaux peuvent changer, donc vérifier l'information directement à la source est une étape nécessaire avant d'acheter.
Règles d'admissibilité pour les premiers acheteurs
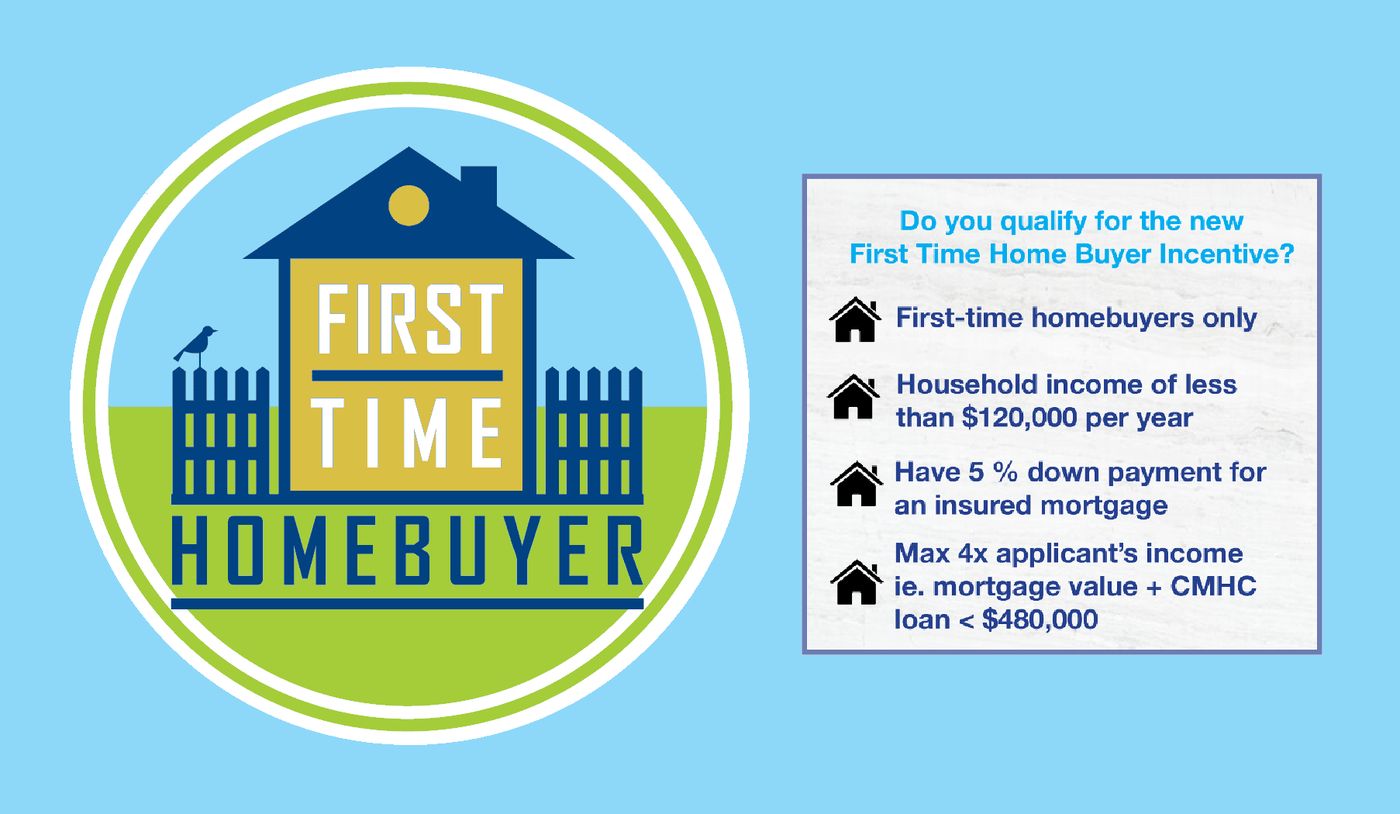
Pour être admissible comme premier acheteur de maison pour la plupart des programmes, vous devez avoir au moins 18 ans et être citoyen canadien ou résident permanent. La définition centrale exige généralement que vous, ou votre conjoint ou conjoint de fait, n'ayez pas été propriétaire et n'ayez pas habité une maison comme résidence principale au cours de l'année civile en cours ou des quatre années civiles précédentes. Cette règle s'applique à la propriété au Canada ou à l'étranger. Vous devez aussi avoir l'intention d'occuper la maison achetée comme résidence principale pour répondre aux exigences des incitatifs comme le RAP et le CELIAPP.
Il existe des exceptions spécifiques à la règle du premier acheteur. Les personnes divorcées ou séparées peuvent être admissibles à des programmes comme le Régime d'accession à la propriété même si elles ont déjà été propriétaires, à condition que tout retrait antérieur du RAP ait été entièrement remboursé. Les personnes qui achètent une maison pour une personne apparentée ayant un handicap sont aussi exemptées de l'exigence du premier acheteur pour le RAP et le Crédit d'impôt pour premiers acheteurs. Chaque programme a des variations légères, donc vérifier les critères spécifiques est essentiel avant de faire une demande.
- Doit avoir 18 ans ou plus et être citoyen canadien ou résident permanent.
- Ne doit pas avoir été propriétaire et avoir occupé une maison comme résidence principale au cours de l'année en cours ou des quatre années précédentes.
- Doit avoir l'intention d'utiliser la maison achetée comme résidence principale.
- Des exceptions existent pour les personnes divorcées/séparées (avec RAP remboursé) et les acheteurs pour des proches handicapés.
L'admissibilité au Compte d'épargne libre d'impôt pour l'achat d'une première propriété a des conditions supplémentaires. Vous devez être résident du Canada et ne pas avoir ouvert de CELIAPP auparavant. Vous ne pouvez pas non plus avoir été propriétaire d'une maison que vous avez habitée comme résidence principale à tout moment au cours de l'année civile en cours ou des quatre années civiles précédentes. Il est possible de transférer des fonds d'un REER à un CELIAPP sans impôt, mais cela compte dans les limites de cotisation annuelle et à vie du CELIAPP.
Limites financières et règles de cotisation clés
Les divers programmes pour premiers acheteurs ont des limites financières spécifiques qui dictent combien vous pouvez épargner, retirer ou réclamer. Ces limites sont établies par le gouvernement fédéral et peuvent changer. Comprendre ces plafonds est essentiel pour une planification financière efficace lors de l'épargne pour une mise de fonds et les frais de clôture. Le tableau ci-dessous présente les limites clés pour les principaux programmes fédéraux.
| Programme | Limite à vie/maximum |
|---|---|
| Compte d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP) | 40 000 $ |
| Retrait du Régime d'accession à la propriété (RAP) | 60 000 $ par personne |
| Crédit d'impôt pour premiers acheteurs | Montant réclamé de 10 000 $ |
| Remboursement de la TPS/TVH pour logements neufs | TPS complète de 5 % sur les maisons jusqu'à 1 million $ |
Pour le CELIAPP, le droit de cotisation commence à s'accumuler seulement une fois le compte ouvert. Si vous ne cotisez pas les 8 000 $ complets dans une année, vous pouvez reporter le montant inutilisé jusqu'à un maximum de 8 000 $ à l'année suivante. Cela signifie que vous pourriez cotiser jusqu'à 16 000 $ en une seule année si vous aviez 8 000 $ de droits inutilisés de l'année précédente. Un impôt de un pour cent par mois s'applique à toute cotisation qui dépasse votre droit de cotisation disponible, donc suivre vos cotisations est important.
Le Régime d'accession à la propriété permet un retrait de jusqu'à 60 000 $ par personne. Le retrait ne doit pas nécessairement être un montant forfaitaire unique, mais doit être pris en totalité au cours d'une même année civile. Pour les couples, chaque personne peut retirer de son propre REER, permettant un total combiné allant jusqu'à 120 000 $. Notez que les retraits des REER bloqués ou de groupe ne sont généralement pas permis dans le cadre du RAP, ce qui est une restriction importante pour certains épargnants.
Étapes pour accéder aux programmes pour premiers acheteurs
Accéder aux avantages pour premiers acheteurs implique une série d'étapes, de l'ouverture de comptes à la demande de crédits dans votre déclaration de revenus. Le processus diffère pour chaque programme, et certaines étapes doivent être complétées dans un ordre spécifique. Être proactif et organisé peut aider à s'assurer que vous recevez tous les avantages auxquels vous avez droit. Suivre une séquence claire vous aidera à gérer les exigences pour le CELIAPP, le RAP et les crédits d'impôt.
- Confirmez votre admissibilité comme premier acheteur pour chaque programme que vous comptez utiliser.
- Ouvrez un Compte d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP) auprès d'une institution financière participante pour commencer à accumuler des droits de cotisation.
- Cotisez à votre CELIAPP et/ou REER, en respectant les limites annuelles et à vie.
- Lorsque vous êtes prêt à acheter, organisez les retraits de votre CELIAPP ou RAP, en vous assurant d'avoir une promesse d'achat signée.
- Demandez les remboursements de taxe de bienvenue provinciaux auprès de votre agence de revenu provinciale au moment de l'achat.
- Réclamez le Crédit d'impôt pour premiers acheteurs dans votre déclaration de revenus annuelle (ligne 31270).
- Demandez le Remboursement de la TPS/TVH pour logements neufs si vous achetez une maison neuve ou substantiellement rénovée.
- Commencez les remboursements du RAP selon votre calendrier, à partir de la deuxième année après le retrait (ou la cinquième année avec la période de grâce).
Pour le Compte d'épargne libre d'impôt pour l'achat d'une première propriété, vous devrez fournir une pièce d'identité avec photo émise par le gouvernement et votre numéro d'assurance sociale lors de l'ouverture du compte. Pour faire un retrait pour un achat immobilier, vous devez avoir une promesse d'achat signée pour acheter ou construire une habitation admissible. Pour le Régime d'accession à la propriété, vous devez soumettre le formulaire T1036 à votre émetteur de REER pour autoriser le retrait. Vous devriez conserver tous les documents pertinents pour vos dossiers, y compris les promesses d'achat et les formulaires de remboursement.
Erreurs fréquentes et considérations
Les premiers acheteurs rencontrent souvent des écueils lorsqu'ils utilisent ces programmes, ce qui peut entraîner des impôts imprévus ou des occasions manquées. Une erreur fréquente est de ne pas comprendre les exigences de remboursement du Régime d'accession à la propriété. Manquer un versement de remboursement obligatoire signifie que ce montant est ajouté à votre revenu imposable pour cette année, créant une obligation fiscale. Une autre erreur est de cotiser en trop au CELIAPP, ce qui déclenche un impôt pénalisant mensuel de un pour cent sur le montant excédentaire. Ne pas utiliser le CELIAPP dans sa durée de vie de 15 ans est une autre considération qui peut affecter votre stratégie d'épargne.
Si vous n'achetez pas de maison dans la période de 15 ans du CELIAPP, le compte doit être fermé. Vous pouvez transférer l'épargne à un REER ou à un Fonds enregistré de revenu de retraite (FERR) sans pénalité fiscale, mais vous perdez l'avantage unique de retrait libre d'impôt pour l'achat d'une maison. Les acheteurs négligent parfois les programmes provinciaux, supposant que tous les incitatifs sont fédéraux. Vérifier les subventions ou remboursements municipaux dans votre ville peut permettre des économies supplémentaires faciles à manquer, donc rechercher les options locales est une étape clé.
Utiliser le Régime d'accession à la propriété affecte l'épargne-retraite à long terme, car les fonds retirés ne croissent plus à l'abri de l'impôt jusqu'à ce qu'ils soient remboursés. Le Crédit d'impôt pour premiers acheteurs est non remboursable, ce qui signifie qu'il ne peut pas générer un remboursement d'impôt si votre impôt à payer est déjà nul. Pour le remboursement proposé de la TPS/TVH sur les maisons neuves, le remboursement est progressivement réduit pour les maisons dont le prix est entre 1 million $ et 1,5 million $ et n'est pas disponible pour les maisons de plus de 1,5 million $. Vérifiez toujours les règles les plus récentes, car les détails des programmes peuvent changer d'année en année.
Changements proposés et récents
Le gouvernement fédéral a proposé des changements aux programmes pour premiers acheteurs par le projet de loi C-4. Au début de 2026, ce projet de loi a été adopté par le Sénat et attend l'approbation finale. Une mesure clé du projet de loi est un nouveau remboursement de la TPS/TVH pour les premiers acheteurs de maisons nouvellement construites. Le remboursement offrirait un remboursement complet de la Taxe sur les produits et services de 5 % sur les maisons neuves dont le prix est jusqu'à 1 million $. Pour les maisons dont le prix est entre 1 million $ et 1,5 million $, le remboursement serait progressivement réduit, et il ne s'appliquerait pas aux maisons de plus de 1,5 million $.
S'il est mis en œuvre, ce remboursement pourrait réduire le coût initial d'achat d'une maison neuve de jusqu'à 50 000 $. Le remboursement s'applique aux maisons nouvellement construites ou substantiellement rénovées qui seront utilisées comme résidence principale de l'acheteur. Ce changement vise à rendre la construction neuve plus accessible aux premiers acheteurs. Il est important de surveiller les sources gouvernementales officielles pour la promulgation de cette loi et toute mise à jour de ses conditions, car cela constituerait un nouvel avantage significatif.
Questions fréquentes
Qu'est-ce que le Compte d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP)?
Le Compte d'épargne libre d'impôt pour l'achat d'une première propriété est un régime enregistré qui aide les premiers acheteurs à épargner pour une mise de fonds. Les cotisations sont déductibles d'impôt, et les retraits utilisés pour acheter une première habitation admissible sont libres d'impôt. La limite de cotisation annuelle est de 8 000 $, avec un maximum à vie de 40 000 $ par personne. Les droits de cotisation inutilisés peuvent être reportés à l'année suivante.
Quelle est la valeur du Crédit d'impôt pour premiers acheteurs?
Le Crédit d'impôt pour premiers acheteurs vous permet de réclamer jusqu'à 10 000 $ dans votre déclaration de revenus. Ce montant est multiplié par le taux d'imposition fédéral le plus bas de 15 pour cent. Cela fournit un crédit non remboursable maximum de 1 500 $ pour réduire votre impôt sur le revenu à payer. Le crédit peut être partagé entre des acheteurs admissibles, mais la demande totale ne peut pas dépasser 10 000 $.
Y a-t-il des programmes pour les premiers acheteurs dans des provinces comme l'Ontario ou la Colombie-Britannique?
Oui, plusieurs provinces offrent des programmes. L'Ontario offre un remboursement de la taxe de bienvenue pouvant atteindre 4 000 $ pour les premiers acheteurs. La Colombie-Britannique offre une exemption ou un remboursement de la taxe de transfert de propriété avec un allègement maximum de 8 000 $. L'Île-du-Prince-Édouard a une subvention couvrant jusqu'à 50 % des frais de clôture juridiques, jusqu'à un maximum de 1 500 $. La Nouvelle-Écosse mène aussi un projet pilote de Programme pour les premiers acheteurs.
Que se passe-t-il si je ne rembourse pas mon retrait du Régime d'accession à la propriété?
Si vous manquez un remboursement annuel obligatoire dans le cadre du Régime d'accession à la propriété, le montant manqué est ajouté à votre revenu imposable pour cette année. Cela signifie que vous paierez de l'impôt sur le revenu sur cette somme. Il est essentiel de respecter l'échéancier de remboursement de 15 ans. L'échéancier commence typiquement la deuxième année après votre retrait, ou la cinquième année si vous avez utilisé la période de grâce pour les retraits effectués avant la fin de 2025.
Combien puis-je retirer de mon REER dans le cadre du Régime d'accession à la propriété?
Vous pouvez retirer jusqu'à 60 000 $ de votre REER sans impôt dans le cadre du Régime d'accession à la propriété. Si vous achetez une maison avec un conjoint ou conjoint de fait, chaque personne peut retirer jusqu'à 60 000 $ pour un total combiné de 120 000 $. Ce retrait est spécifiquement pour acheter ou construire une première habitation admissible. Le montant retiré doit être remboursé à votre REER sur une période de 15 ans. Les remboursements commencent généralement deux ans après le retrait, bien que les retraits effectués entre 2022 et 2025 aient une période de grâce de trois ans, commençant les remboursements la cinquième année.
Qui est admissible comme premier acheteur de maison au Canada?
Pour être admissible comme premier acheteur de maison au Canada, vous devez avoir au moins 18 ans et être citoyen canadien ou résident permanent. Vous ou votre conjoint ne devez pas avoir été propriétaire et avoir habité une maison comme résidence principale au cours de l'année en cours ou des quatre années civiles précédentes. Il existe des exceptions spécifiques à cette règle. Par exemple, les personnes divorcées ou séparées peuvent être admissibles si un retrait antérieur du Régime d'accession à la propriété a été entièrement remboursé. Une autre exception s'applique à ceux qui achètent une maison pour une personne apparentée ayant un handicap, où l'exigence du premier acheteur est levée.
Sources et lectures complémentaires
- Government of Canada Homebuyer Incentives and Rebates cmhc-schl.gc.ca
- First-Time Home Buyer Programs in Canada in 2026 ratehub.ca
- Grants and incentives for first-time home buyers nbc.ca
- Canada First-Time Home Buyer Incentives & Programs rbcroyalbank.com
- The Scoop on Five First-Time Home Buyer Programs in Canada crea.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.