Un prêt aux petites entreprises au Canada est une forme de financement utilisée pour démarrer, exploiter ou développer une entreprise. Le principal programme fédéral est le Programme de financement des petites entreprises du Canada (PFPEC), qui s'associe à des institutions financières pour offrir des prêts allant jusqu'à 1,15 million de dollars. Ces prêts sont essentiels pour les entrepreneurs canadiens afin d'acheter de l'équipement, d'améliorer des biens immobiliers ou de couvrir des frais de fonds de roulement. Comprendre les règles d'admissibilité, les montants de prêt et le processus de demande est essentiel pour accéder à ce capital.
Qu'est-ce que le Programme de financement des petites entreprises du Canada
Le Programme de financement des petites entreprises du Canada est une initiative du gouvernement fédéral conçue pour augmenter la disponibilité du financement pour les petites entreprises. Le programme fonctionne en partageant le risque avec les prêteurs, car le gouvernement garantit jusqu'à 85 pour cent du montant du prêt. Cela rend les institutions financières telles que les banques plus disposées à prêter aux petites entreprises qui pourraient autrement avoir de la difficulté à obtenir du financement. Le programme est administré par Innovation, Sciences et Développement économique Canada en collaboration avec les prêteurs participants à travers le pays. Les prêts dans le cadre du PFPEC peuvent être utilisés pour une variété de besoins d'affaires, offrant une source de capital flexible pour la croissance et les opérations.
Ce programme est distinct des prêts gouvernementaux directs, car le financement lui-même provient de l'institution financière partenaire. Le rôle du gouvernement est de fournir une garantie, ce qui réduit le risque du prêteur. Le PFPEC est disponible à la fois pour les nouvelles startups et les entreprises existantes qui répondent aux critères d'admissibilité. C'est l'un des outils de financement fédéraux les plus utilisés pour les petites entreprises au Canada, soutenant l'achat d'actifs essentiels et les coûts opérationnels quotidiens. La structure du programme vise à combler les lacunes du marché du crédit commercial et à soutenir la croissance économique.
Admissibilité et règles du programme
Pour être admissible à un prêt du PFPEC, une entreprise doit opérer à but lucratif au Canada et avoir des revenus annuels bruts de 10 millions de dollars ou moins. Cela inclut un large éventail de structures d'entreprise telles que les entreprises individuelles, les sociétés de personnes et les sociétés constituées en corporation. Le programme est conçu pour être inclusif pour les petites entreprises dans la plupart des secteurs de l'économie. Cependant, il y a une exclusion notable pour les entreprises agricoles, qui sont dirigées vers un programme distinct offert par Agriculture et Agroalimentaire Canada. Les startups sont admissibles, ce qui signifie qu'une entreprise n'a pas besoin d'un historique financier établi pour faire une demande, bien que les prêteurs évalueront tout de même la demande.
Les actifs ou les coûts financés doivent être pour l'usage de l'entreprise. Les achats effectués dans les 365 jours précédant la date d'approbation du prêt sont admissibles au financement dans le cadre du programme. L'emprunteur et le prêteur doivent négocier le montant final du financement, qui ne peut pas dépasser les maximums du programme. Une règle clé est que le prêt doit être utilisé à des fins admissibles, qui sont clairement définies par le programme. L'entreprise doit également être prête à payer les frais d'inscription gouvernementaux associés, qui sont un coût standard pour accéder à ce financement garanti.
Montants des prêts et utilisations admissibles
Le PFPEC établit des montants de prêt maximums spécifiques pour différents types de dépenses. Le montant total maximal du prêt qu'un emprunteur peut recevoir est de 1,15 million de dollars. Ce total est divisé en catégories avec leurs propres limites. Pour les prêts garantis par des biens immobiliers, comme pour l'achat de terrains ou de bâtiments, la limite d'emprunt est de 1 000 000 $. Pour les prêts non garantis par des biens immobiliers, qui couvrent la plupart des autres actifs, la limite d'emprunt est de 500 000 $. Dans cette limite de 500 000 $, une entreprise peut également emprunter jusqu'à 150 000 $ spécifiquement pour les actifs incorporels et le fonds de roulement.
Les utilisations admissibles des fonds du prêt sont clairement prescrites par le programme. Le prêt peut financer l'achat d'améliorations locatives, d'équipement incluant les véhicules à des fins commerciales, et de biens immobiliers incluant les améliorations aux propriétés. Il peut également couvrir le coût d'actifs incorporels, tels que des brevets ou des frais de franchise, et les coûts de fonds de roulement pour les opérations quotidiennes. Le programme peut financer jusqu'à 90 pour cent du coût de ces achats admissibles, sous réserve des maximums du programme. Cette structure permet aux entreprises de répondre à de multiples besoins financiers par le biais d'un seul programme.
Coûts, frais et taux d'intérêt
Il y a des coûts spécifiques associés à un prêt du PFPEC que les emprunteurs doivent prendre en compte dans leur planification. Des frais d'inscription fédéraux uniques de 2 pour cent du montant total du prêt sont payables au moment du décaissement du prêt. Ces frais peuvent être financés dans le cadre du prêt lui-même, sous réserve des limites maximales de prêt du programme. De plus, des frais d'administration de 1,25 pour cent sont inclus dans le taux d'intérêt facturé sur le prêt. Ces frais contribuent à l'administration du programme de garantie gouvernementale.
Les taux d'intérêt sont fixés par le prêteur individuel et ne sont pas fixés par le programme gouvernemental. Par exemple, une grande banque liste ses taux pour les prêts du PFPEC comme son taux préférentiel plus 3 pour cent pour les prêts à terme à taux variable, ou son taux de base plus 3 pour cent pour les prêts à taux fixe. Le taux d'intérêt final pour un emprunteur variera selon l'évaluation du prêteur et les conditions spécifiques négociées. Il est important pour les propriétaires d'entreprise de comprendre que même si le gouvernement garantit une partie du prêt, le prêteur commercial détermine le taux d'intérêt et les autres conditions de prêt.
Le processus de demande et les documents requis
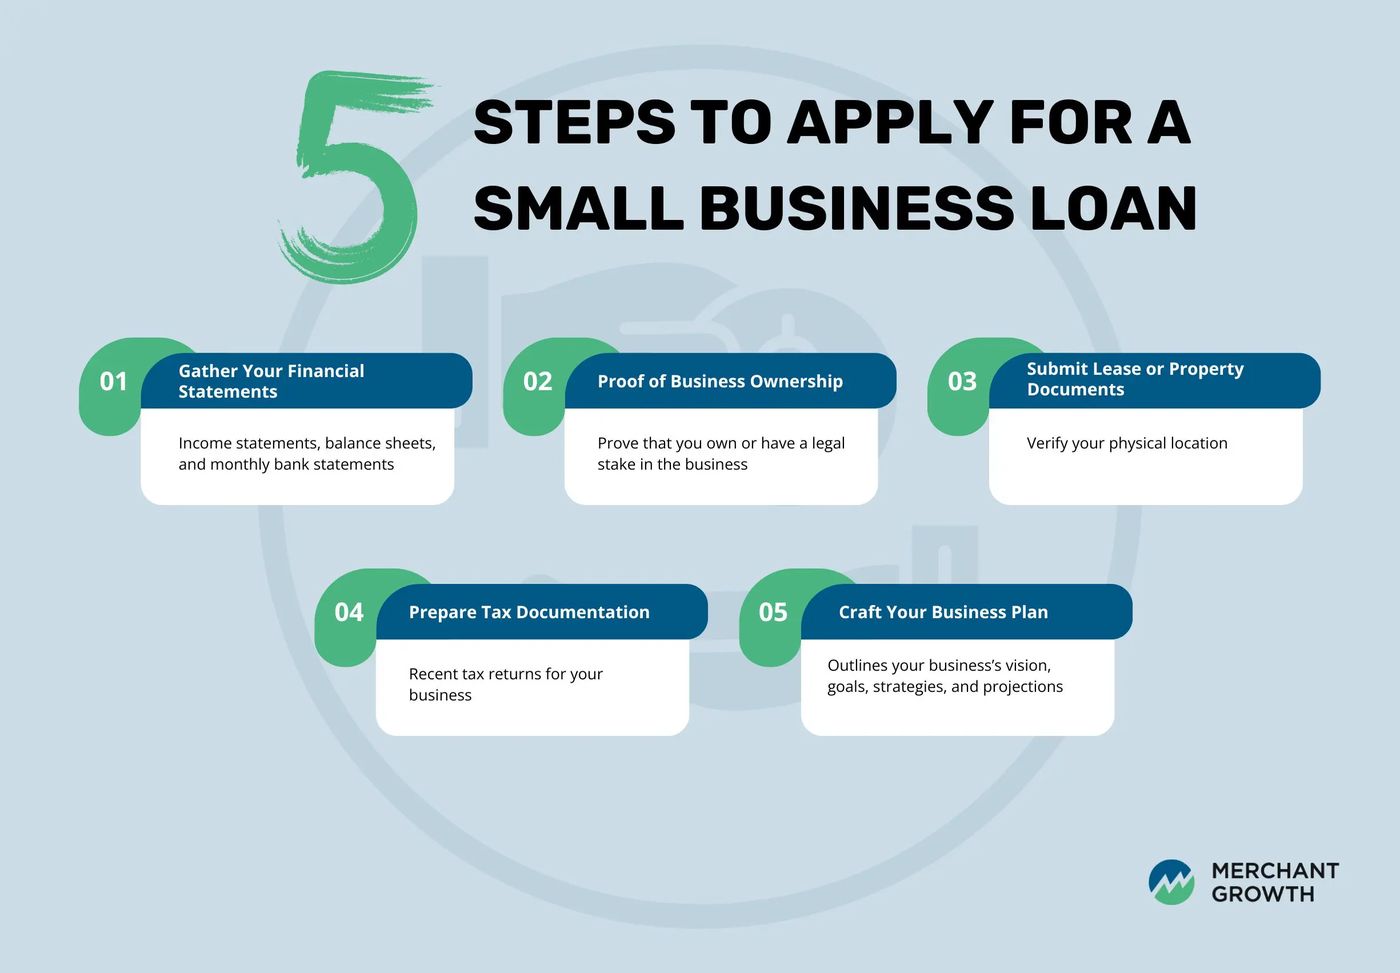
La demande pour un prêt du PFPEC se fait directement auprès d'une institution financière participante, et non auprès du gouvernement. Le processus commence généralement par contacter un conseiller en affaires dans une banque ou un autre prêteur qui offre le programme. Les prêteurs conseillent généralement qu'avoir une bonne cote de crédit et un plan d'affaires détaillé augmente les chances d'approbation. Le prêteur examinera la demande complète, y compris la situation financière de l'entreprise et l'objet du prêt. Toutes les demandes sont soumises à un examen complet de l'entreprise et de ses propriétaires.
Les propriétaires d'entreprise doivent être prêts à fournir une documentation complète. Les informations couramment requises incluent des détails d'inscription d'entreprise complets et à jour, les noms et coordonnées du président, des administrateurs et des actionnaires de la société, et un chèque annulé d'entreprise. Des informations personnelles telles qu'une pièce d'identité avec photo émise par le gouvernement pour le propriétaire sont également standard. Le prêteur peut également demander des états financiers ou des projections. Après approbation, le prêteur enregistre le prêt auprès d'Innovation, Sciences et Développement économique Canada, puis débloque les fonds.
Pour compléter une demande, vous devrez avoir des informations commerciales complètes et à jour telles que listées dans votre registre des entreprises. Vous aurez également besoin des noms, adresses courriel, adresses personnelles et numéros de téléphone mobile du président de la société, des membres du conseil d'administration et des actionnaires. Un chèque annulé d'entreprise et une pièce d'identité avec photo émise par le gouvernement pour les informations personnelles sont requis.
Avoir ces documents prêts peut aider à rationaliser le processus de demande avec votre prêteur choisi. Le formulaire de demande en ligne spécifie le type d'information demandée dans chaque section. Il vous permet de sauvegarder votre travail à différents moments si vous devez obtenir certains détails et revenir plus tard pour compléter le formulaire. Fournir toutes les informations nécessaires rapidement aide à s'assurer que votre demande de prêt est traitée aussi vite que possible.
- Informations commerciales complètes et à jour telles que listées dans votre registre des entreprises.
- Noms, adresses courriel, adresses personnelles et numéros de téléphone mobile pour le président de la société, le conseil d'administration et les actionnaires.
- Un chèque annulé d'entreprise.
- Une pièce d'identité avec photo émise par le gouvernement pour le propriétaire.
Avoir ces documents prêts peut aider à rationaliser le processus de demande avec votre prêteur choisi. Le formulaire de demande en ligne spécifie le type d'information demandée dans chaque section. Il vous permet de sauvegarder votre travail à différents moments si vous devez obtenir certains détails et revenir plus tard pour compléter le formulaire. Fournir toutes les informations nécessaires rapidement aide à s'assurer que votre demande de prêt est traitée aussi vite que possible.
Conditions de remboursement et assurance de prêt
Les conditions de remboursement pour les prêts du PFPEC sont structurées en fonction du type d'actif financé. Pour les prêts garantis par des biens immobiliers, la durée maximale est de 15 ans, bien que les paiements puissent être calculés sur la base d'une période d'amortissement allant jusqu'à 25 ans. Pour tous les autres prêts non garantis par des biens immobiliers, comme pour l'équipement ou le fonds de roulement, la durée maximale est de 15 ans. Certains prêteurs peuvent offrir des options de remboursement flexibles, comme des paiements d'intérêts seulement pour une période initiale, pour aider à la gestion des flux de trésorerie lorsque le prêt devient actif.
L'assurance de prêt est une option disponible que les emprunteurs peuvent envisager. Certaines institutions financières offrent des plans de protection de prêt commercial qui peuvent couvrir les paiements réguliers du prêt ou payer le solde impayé si le propriétaire de l'entreprise ou un employé clé devient invalide ou décède. Cette assurance est distincte du PFPEC lui-même et est soumise à ses propres conditions et critères d'admissibilité du fournisseur. Les propriétaires d'entreprise devraient s'informer auprès de leur prêteur sur la disponibilité et les détails de tels plans de protection lorsqu'ils discutent de leurs conditions de prêt.
Erreurs courantes et limites clés du programme
Une erreur courante est de ne pas comprendre la différence entre le PFPEC et d'autres produits de financement. Le PFPEC est un programme spécifique soutenu par le gouvernement avec des règles strictes sur l'admissibilité, l'utilisation du prêt et les montants maximums. Ce n'est pas un prêt général aux petites entreprises d'une banque. Une autre erreur est de faire une demande sans un plan d'affaires solide ou une documentation financière appropriée, ce qui peut entraîner des retards ou un refus. Les entreprises devraient également s'assurer que les actifs qu'elles prévoient d'acheter sont admissibles et que les coûts entrent dans le délai prescrit de 365 jours avant l'approbation du prêt.
Les entreprises devraient soigneusement considérer le coût total de l'emprunt, incluant les frais d'inscription de 2 pour cent et le taux d'intérêt. Elles devraient également confirmer que leur secteur d'activité est admissible, en se rappelant que l'agriculture est explicitement exclue. Finalement, il est important de commencer le processus de demande tôt et de communiquer clairement avec le prêteur choisi. Répondre aux critères d'admissibilité de base ne garantit pas l'approbation, car le prêteur effectuera sa propre évaluation approfondie de la solvabilité et de la viabilité de l'entreprise.
Il est essentiel de comprendre les limites financières spécifiques du programme. Les montants maximums clés sous le Programme de financement des petites entreprises du Canada sont les suivants. Le montant total maximal du prêt pour un emprunteur est de 1,15 million de dollars. Pour les prêts garantis par des biens immobiliers, la limite d'emprunt est de 1 000 000 $. Pour les prêts non garantis par des biens immobiliers, la limite est de 500 000 $, et dans cette limite, vous pouvez emprunter jusqu'à 150 000 $ pour les actifs incorporels et le fonds de roulement.
- Montant maximal total du prêt : 1,15 million de dollars.
- Maximum pour les prêts garantis par des biens immobiliers : 1 000 000 $.
- Maximum pour les prêts non garantis par des biens immobiliers (équipement, etc.) : 500 000 $.
- Maximum dans les 500 000 $ pour les actifs incorporels et le fonds de roulement : 150 000 $.
- Garantie gouvernementale sur le prêt : Jusqu'à 85 %.
- Financement disponible pour les achats admissibles : Jusqu'à 90 % du coût.
Rester dans ces limites est essentiel pour une demande réussie. L'emprunteur et le prêteur doivent négocier un montant de financement approprié dans ces maximums. Ces limites s'appliquent à l'achat d'actifs admissibles comme l'équipement, les améliorations locatives et le fonds de roulement. Le respect de ces maximums du programme est une exigence clé pour l'approbation du prêt dans le cadre du Programme de financement des petites entreprises du Canada.
Considérations provinciales et financement alternatif
Bien que le PFPEC soit un programme fédéral, les propriétaires d'entreprise devraient également être conscients des ressources et programmes provinciaux qui peuvent compléter le financement fédéral. Certaines provinces offrent des services de soutien supplémentaires ou des subventions pour les petites entreprises, bien que ceux-ci varient selon la région. Il est important de rechercher à la fois les options fédérales et provinciales pour bien comprendre le paysage de financement disponible. La fonction publique de la Colombie-Britannique, par exemple, reconnaît les territoires des Premières Nations et travaille avec les communautés autochtones, ce qui peut influencer les initiatives locales de soutien aux entreprises.
Pour les entreprises qui ne sont pas admissibles au PFPEC, comme les exploitations agricoles, des programmes fédéraux alternatifs existent. Agriculture et Agroalimentaire Canada administre des programmes de prêt spécifiques pour l'industrie agricole. D'autres institutions financières offrent également des prêts commerciaux standards, des marges de crédit pour le fonds de roulement et des prêts à tempérament qui peuvent fournir un financement allant jusqu'à 250 000 $ avec une demande sans frais. Explorer toutes les options disponibles assure qu'une entreprise peut trouver le produit financier approprié à ses besoins et circonstances spécifiques.
Questions fréquentes
Quel est le montant maximal d'un prêt aux petites entreprises au Canada ?
Le montant maximal d'un prêt dans le cadre du Programme de financement des petites entreprises du Canada (PFPEC) est de 1,15 million de dollars. Il s'agit d'un programme soutenu par le gouvernement offert en collaboration avec des institutions financières. Le montant total est divisé en catégories spécifiques. Pour les prêts garantis par des biens immobiliers, comme l'achat de terrains ou de bâtiments, la limite d'emprunt est de 1 000 000 $. Pour les prêts non garantis par des biens immobiliers, qui couvrent l'équipement et d'autres actifs, la limite est de 500 000 $. Dans cette limite de 500 000 $, une entreprise peut également emprunter jusqu'à 150 000 $ spécifiquement pour les actifs incorporels et le fonds de roulement.
Qui est admissible à un prêt du Programme de financement des petites entreprises du Canada ?
L'admissibilité à un prêt du Programme de financement des petites entreprises du Canada exige qu'une entreprise opère à but lucratif au Canada avec des revenus annuels bruts de 10 millions de dollars ou moins. Cela inclut les nouvelles ou existantes entreprises, les entreprises individuelles, les sociétés de personnes et les sociétés constituées en corporation. Le programme est conçu pour aider les petites entreprises et les startups à obtenir du financement. Cependant, les entreprises agricoles ne sont explicitement pas admissibles dans le cadre de ce programme fédéral spécifique. Agriculture et Agroalimentaire Canada administre un programme distinct pour l'industrie agricole.
À quoi puis-je utiliser un prêt du PFPEC ?
Un prêt du PFPEC peut être utilisé pour financer plusieurs types d'actifs et de coûts d'entreprise. Les utilisations admissibles incluent l'achat d'améliorations locatives, d'équipement incluant les véhicules à des fins commerciales, et de biens immobiliers incluant les améliorations aux propriétés. Il couvre également les actifs incorporels et les coûts de fonds de roulement pour les dépenses opérationnelles quotidiennes. Les actifs doivent être utilisés directement dans les opérations de l'entreprise. De plus, les achats effectués dans les 365 jours précédant la date d'approbation du prêt sont admissibles au financement dans le cadre du programme.
Comment fonctionne la garantie gouvernementale ?
La garantie gouvernementale dans le cadre du Programme de financement des petites entreprises du Canada couvre jusqu'à 85 pour cent du montant du prêt à l'institution financière prêteuse. Ce mécanisme de partage des risques est central au programme car il rend les prêteurs plus disposés à fournir des prêts en réduisant leur perte potentielle. L'emprunteur fait la demande et rembourse le prêt directement à sa banque ou autre institution financière, et non au gouvernement. Cette garantie est une caractéristique clé qui facilite l'accès au capital pour les petites entreprises à travers le Canada.
Quels sont les frais pour un prêt du PFPEC ?
Il y a deux frais principaux associés à un prêt du Programme de financement des petites entreprises du Canada. Premièrement, il y a des frais d'inscription fédéraux uniques équivalents à 2 pour cent du montant total du prêt. Ces frais sont payables au moment du décaissement du prêt et peuvent être financés dans le cadre du montant emprunté. Deuxièmement, des frais d'administration de 1,25 pour cent sont inclus dans le taux d'intérêt facturé par le prêteur. Ces frais contribuent à l'administration du programme soutenu par le gouvernement.
Combien de temps faut-il pour obtenir un prêt aux petites entreprises ?
Le temps pour obtenir un prêt aux petites entreprises varie selon le prêteur et les spécificités de la demande. Certaines demandes de prêt en ligne pour des montants allant jusqu'à 350 000 $ annoncent une approbation en moins de 10 jours avec un minimum de paperasse. Pour les prêts de moins de 100 000 $, moins de documents sont requis, ce qui peut mener à un processus plus rapide. Cependant, le délai global dépend de facteurs comme la rapidité avec laquelle le demandeur fournit toutes les informations nécessaires et le volume de demandes que le prêteur traite. La demande du PFPEC par une banque implique un examen par un conseiller en affaires.
Sources et lectures complémentaires
- Small Business Loan, Apply online for up to ... bdc.ca
- Canada Small Business Financing Loan (CSBFL) rbcroyalbank.com
- Canadian Small Business Financing Program, Term Loan 1 scotiabank.com
- Canada Small Business Financing Program www2.gov.bc.ca
- Canada Small Business Financing Program cibc.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.