Le plafond de cotisation à vie du CELI est le montant total maximum qu'un Canadien peut déposer dans son compte d'épargne libre d'impôt depuis 2009. Pour une personne qui avait au moins 18 ans et était résidente du Canada en 2009 et qui n'a jamais cotisé, le plafond à vie est de 109 000 $ à compter de 2026. Cette limite est la somme de tous les droits de cotisation annuels accumulés chaque année où vous étiez admissible. Comprendre votre plafond personnel à vie est crucial pour maximiser la croissance à l'abri de l'impôt et éviter les pénalités coûteuses pour cotisation excédentaire.
Fonctionnement du plafond de cotisation à vie du CELI
Le plafond de cotisation à vie du CELI n'est pas un chiffre fixe unique pour tous, mais un total cumulatif personnel. Il représente la somme du plafond annuel du CELI pour chaque année où vous avez été admissible depuis que vous avez eu 18 ans. Le programme a débuté en 2009, donc le plafond à vie maximal possible pour une personne admissible depuis lors est de 109 000 $ en 2026. Votre limite s'accumule chaque année où vous avez au moins 18 ans et êtes résident du Canada, même si vous n'ouvrez pas de compte ou ne produisez pas de déclaration de revenus. La limite annuelle est fixée par le gouvernement fédéral et est indexée à l'inflation, arrondie au 500 $ le plus près. Il est crucial de comprendre que cette limite à vie ne s'applique qu'aux cotisations. Les revenus de placement générés dans le compte ne comptent pas contre elle et croissent à l'abri de l'impôt.
Votre droit de cotisation personnel est calculé par l'Agence du revenu du Canada (ARC) et se compose de trois éléments. Le premier est le plafond annuel de l'année en cours, qui est de 7 000 $ pour 2026. Le second est tout droit de cotisation inutilisé reporté de toutes les années précédentes où vous étiez admissible. Le troisième est le montant total de tous les retraits de CELI que vous avez effectués l'année civile précédente, car ces montants sont réintégrés à votre droit le 1er janvier. Il est de votre responsabilité de connaître votre propre limite, et l'ARC fournit des outils comme Mon dossier et le service téléphonique de renseignements fiscaux (TIPS) pour vous aider à la suivre.
L'ARC détermine votre droit de cotisation disponible au CELI en fonction des renseignements fournis annuellement par les émetteurs de CELI comme les banques et les sociétés de placement. Ces renseignements incluent vos cotisations et vos retraits. Comme ces rapports sont soumis annuellement, il y a un décalage, et vos transactions de l'année en cours peuvent ne pas être reflétées dans le chiffre officiel de l'ARC avant après février de l'année suivante. Ce décalage explique pourquoi il est fortement recommandé de tenir des registres personnels pour éviter une cotisation excédentaire basée sur des informations désuètes.
Plafonds de cotisation annuels et historique cumulatif
Le plafond de cotisation annuel du CELI a changé au fil des ans depuis son introduction. Il a commencé à 5 000 $ pour 2009 et est resté à ce niveau pendant plusieurs années avant d'augmenter avec l'inflation. La limite pour 2024 est de 7 000 $, et ce montant a été confirmé pour 2025 et 2026. Le tableau suivant montre les limites annuelles et cumulatives complètes pour une personne admissible depuis 2009.
| Année | Plafond annuel | Plafond cumulatif |
|---|---|---|
| 2009 | 5 000 $ | 5 000 $ |
| 2024 | 7 000 $ | 95 000 $ |
| 2025 | 7 000 $ | 102 000 $ |
| 2026 | 7 000 $ | 109 000 $ |
Si vous êtes devenu admissible après 2009, votre plafond à vie commence l'année de vos 18 ans. La limite cumulative augmente chaque 1er janvier lorsque le droit de cotisation de la nouvelle année est ajouté à votre total. Ce report du droit inutilisé se poursuit indéfiniment, offrant une flexibilité significative pour la planification de l'épargne à long terme. La limite annuelle est indexée à l'inflation et arrondie au 500 $ le plus près, c'est pourquoi elle ne change pas chaque année.
Admissibilité, règles provinciales et statut de non-résident
Pour accumuler un droit de cotisation au CELI, vous devez être résident du Canada, avoir au moins 18 ans et posséder un numéro d'assurance sociale (NAS) valide. Le droit s'accumule chaque année où ces conditions sont remplies, que vous ouvriez un compte ou non. Il existe une distinction provinciale importante concernant l'âge de la majorité. Dans les provinces et territoires où l'âge légal pour conclure un contrat est de 19 ans, comme la Colombie-Britannique, le Nouveau-Brunswick, Terre-Neuve-et-Labrador, les Territoires du Nord-Ouest, la Nouvelle-Écosse, le Nunavut et le Yukon, vous ne pouvez pas ouvrir un CELI à 18 ans. Cependant, vous accumulez quand même le droit de cotisation pour l'année de vos 18 ans, et il est reporté pour que vous puissiez l'utiliser une fois que vous avez 19 ans.
Les non-résidents du Canada ayant un NAS valide sont admissibles à ouvrir un CELI, mais ils ne peuvent pas cotiser sans encourir de pénalités. Si un non-résident effectue une cotisation, il est assujetti à une taxe de 1 % par mois pour chaque mois où la cotisation reste dans le compte. Les résidents canadiens qui deviennent non-résidents cessent d'accumuler de nouveaux droits de CELI pour chaque année où ils sont non-résidents, mais leur droit de cotisation existant demeure disponible. Il est essentiel de comprendre votre statut de résidence, tel que défini par l'ARC, pour déterminer correctement votre admissibilité et votre droit. Un non-résident peut détenir un CELI et les placements qu'il contiennent continuent de croître à l'abri de l'impôt, mais aucune nouvelle cotisation ne peut être effectuée sans pénalité.
L'ARC définit un titulaire de CELI comme une personne âgée d'au moins 18 ans qui a conclu un arrangement de CELI avec un émetteur. L'émetteur est l'organisation, comme une banque ou une société de fiducie, qui offre le produit CELI. Au moment d'ouvrir votre compte, votre émetteur de CELI fournit des détails spécifiques sur la façon dont vos cotisations peuvent être investies et les types de rendements auxquels vous pouvez vous attendre. Travailler avec un émetteur est nécessaire pour établir le compte et s'assurer qu'il est correctement enregistré auprès de l'ARC.
Règles détaillées pour les retraits et les recotisations
Les retraits d'un CELI sont libres d'impôt et peuvent être effectués en tout temps, pour n'importe quelle raison. Le montant que vous retirez n'est pas perdu à jamais de votre espace de cotisation. Le montant total de tout retrait effectué au cours d'une année civile est réintégré à votre droit de cotisation au début de l'année civile suivante. Par exemple, un retrait de 3 000 $ effectué en décembre 2026 augmentera votre droit de cotisation le 1er janvier 2027 de 3 000 $. Cette règle offre une grande flexibilité, vous permettant d'accéder à des fonds et de reconstituer votre épargne plus tard. Les retraits n'ont pas besoin d'être déclarés comme un revenu et n'affectent pas les prestations assujetties à un test de revenu comme la Sécurité de la vieillesse ou l'Allocation canadienne pour enfants.
Une erreur courante est de tenter de recotiser un retrait au cours de la même année civile sans avoir suffisamment de droit de cotisation restant. Si vous avez déjà utilisé tout votre droit de cotisation pour l'année, remettre l'argent retiré avant le 1er janvier entraînera une cotisation excédentaire. Vous devez attendre l'année civile suivante pour que le montant du retrait soit officiellement ajouté à votre droit. Tenir des registres personnels de tous les retraits et cotisations est essentiel pour éviter cette erreur, car les données de l'ARC peuvent être en retard. Par exemple, si vous avez cotisé 7 000 $ en 2026, votre droit est à zéro. Un retrait plus tard en 2026 ne crée pas immédiatement un nouveau droit pour une recotisation la même année.
La règle de recotisation s'applique également aux retraits multiples. Le total de tous les retraits effectués au cours d'une année est additionné et réintégré en un seul montant le 1er janvier de l'année suivante. Cette somme est ensuite disponible pour que vous puissiez cotiser à nouveau, en plus du plafond annuel de la nouvelle année et de tout droit reporté. Cette caractéristique rend le CELI particulièrement flexible pour les objectifs d'épargne qui peuvent nécessiter un accès périodique aux fonds, comme l'épargne pour un véhicule, des rénovations domiciliaires ou un fonds d'urgence.
Calcul et suivi de votre droit de cotisation
La façon la plus fiable de connaître votre droit de cotisation exact au CELI est de vérifier auprès de l'Agence du revenu du Canada. Vous pouvez vous connecter à votre service en ligne Mon dossier de l'ARC, où vous trouverez une section détaillant votre droit de cotisation au CELI. Vous pouvez également appeler le service téléphonique de renseignements fiscaux (TIPS) de l'ARC au 1-800-267-6999. L'ARC peut aussi fournir, sur demande, un relevé de droit de CELI et un sommaire des transactions de CELI. Il est important de noter que les informations de l'ARC peuvent ne pas refléter les cotisations ou retraits de l'année en cours avant après février, car elles dépendent des rapports annuels des institutions financières.
Étant donné le décalage potentiel dans les données de l'ARC, tenir vos propres registres est une pratique prudente. Vous devriez conserver les relevés de tous vos fournisseurs de CELI et suivre chaque dépôt et retrait. Vous pouvez calculer manuellement votre droit de l'année en cours en additionnant votre droit inutilisé connu des années précédentes, en ajoutant le plafond annuel de l'année en cours, en ajoutant les retraits de l'année précédente, puis en soustrayant toutes les cotisations effectuées au cours de l'année en cours. Ce registre personnel vous aidera à rester dans vos limites et fournira une documentation en cas d'écart avec l'ARC. Vous pouvez avoir plusieurs comptes de CELI auprès de différents émetteurs, mais vos cotisations combinées à tous ces comptes ne peuvent pas dépasser votre droit de cotisation personnel.
Si vous n'avez pas tenu de registre, vous devez vous fier aux dossiers de l'ARC. Cependant, vous devez être conscient que l'ARC détermine votre droit de cotisation disponible au CELI en fonction des renseignements fournis annuellement par les émetteurs de CELI. Des écarts peuvent survenir, il est donc dans votre intérêt de vous assurer que vos registres concordent avec ceux de l'ARC. Si vous découvrez une erreur, vous devriez contacter votre émetteur de CELI pour qu'il corrige son rapport à l'ARC.
Les conséquences coûteuses et le calcul de la cotisation excédentaire
Une cotisation excédentaire à votre CELI se produit lorsque le montant total que vous avez déposé dans tous vos CELI dépasse votre droit de cotisation disponible. L'Agence du revenu du Canada impose une taxe-pénalité de 1 % par mois sur le montant excédentaire le plus élevé dans le compte pour chaque mois où la cotisation excédentaire demeure. Cette pénalité s'applique que la cotisation excédentaire ait été accidentelle ou non. La taxe est calculée sur le montant excédentaire de CELI le plus élevé dans le compte pour chaque mois.
Plusieurs situations peuvent mener à une cotisation excédentaire. L'une est simplement de perdre la trace des dépôts dans plusieurs comptes de CELI. Une autre est de mal comprendre la règle de recotisation et de déposer un retrait la même année. Une troisième est d'estimer incorrectement votre droit de cotisation, surtout si les dossiers de l'ARC, qui dépendent des rapports annuels des institutions financières, n'ont pas encore été mis à jour avec vos transactions récentes. La responsabilité incombe entièrement à l'individu de surveiller ses cotisations et de corriger tout excès rapidement en retirant les fonds supplémentaires. La pénalité continue de s'appliquer chaque mois jusqu'à ce que le montant excédentaire soit retiré. La formule pour la pénalité est de 1 % multiplié par le montant excédentaire le plus élevé du mois, multiplié par le nombre de mois où l'excédent demeure. Si vous retirez partiellement l'excédent, la pénalité des mois suivants est calculée sur le nouveau montant excédentaire, plus bas.
Principales différences entre le CELI et le REER
Bien que le CELI et le REER soient tous deux des véhicules d'épargne enregistrés, leurs règles concernant les cotisations et la fiscalité sont fondamentalement différentes. Les cotisations au CELI sont faites avec de l'argent après impôt. Vous n'obtenez pas de déduction fiscale lorsque vous cotisez. En revanche, les cotisations au REER sont déductibles d'impôt, réduisant votre revenu imposable pour l'année. Les retraits d'un CELI sont complètement libres d'impôt, tandis que les retraits du REER sont traités comme un revenu imposable. Le droit de cotisation au CELI ne dépend pas du revenu gagné, alors que le droit au REER est basé sur un pourcentage de votre revenu gagné de l'année précédente.
Une autre différence majeure est l'effet sur les prestations gouvernementales. L'argent retiré d'un CELI n'est pas considéré comme un revenu, il n'affecte donc pas votre admissibilité aux prestations fédérales assujetties à un test de revenu comme la Sécurité de la vieillesse, le Supplément de revenu garanti, l'Allocation canadienne pour enfants ou le crédit pour la TPS/TVH. Les retraits du REER, cependant, sont comptés comme un revenu et pourraient potentiellement réduire ces prestations. Contrairement au REER, il n'y a aucune exigence de convertir un CELI en un véhicule de revenu de retraite à un âge quelconque.
Le droit de cotisation au CELI s'accumule chaque année pour toute personne de 18 ans et plus, indépendamment de l'emploi ou du revenu. Le droit au REER ne croît qu'avec le revenu gagné. Les retraits du CELI sont réintégrés à votre droit de cotisation l'année suivante, vous permettant de recotiser. Les retraits du REER sont définitivement retirés de votre épargne-retraite, sauf dans le cadre de programmes spécifiques comme le Régime d'accession à la propriété. Les deux comptes peuvent contenir des placements similaires comme de l'argent comptant, des CPG, des fonds communs de placement, des FNB et des actions, mais leur traitement fiscal et leur objectif sont conçus pour différentes étapes de la planification financière.
Utilisations courantes et avantages d'un CELI
Un CELI est un compte flexible adapté à la fois aux objectifs d'épargne à court et à long terme. Beaucoup de gens utilisent un CELI pour mettre de l'argent de côté pour une mise de fonds sur une maison, un nouveau véhicule, des vacances ou un fonds d'urgence. Parce que les retraits sont libres d'impôt et n'affectent pas les prestations gouvernementales, c'est aussi un excellent outil pour épargner en vue d'un complément de revenu de retraite. Contrairement à d'autres comptes enregistrés, il n'y a aucune restriction sur la façon dont vous utilisez l'argent que vous retirez. Vous êtes libre d'épargner pour ce que vous voulez.
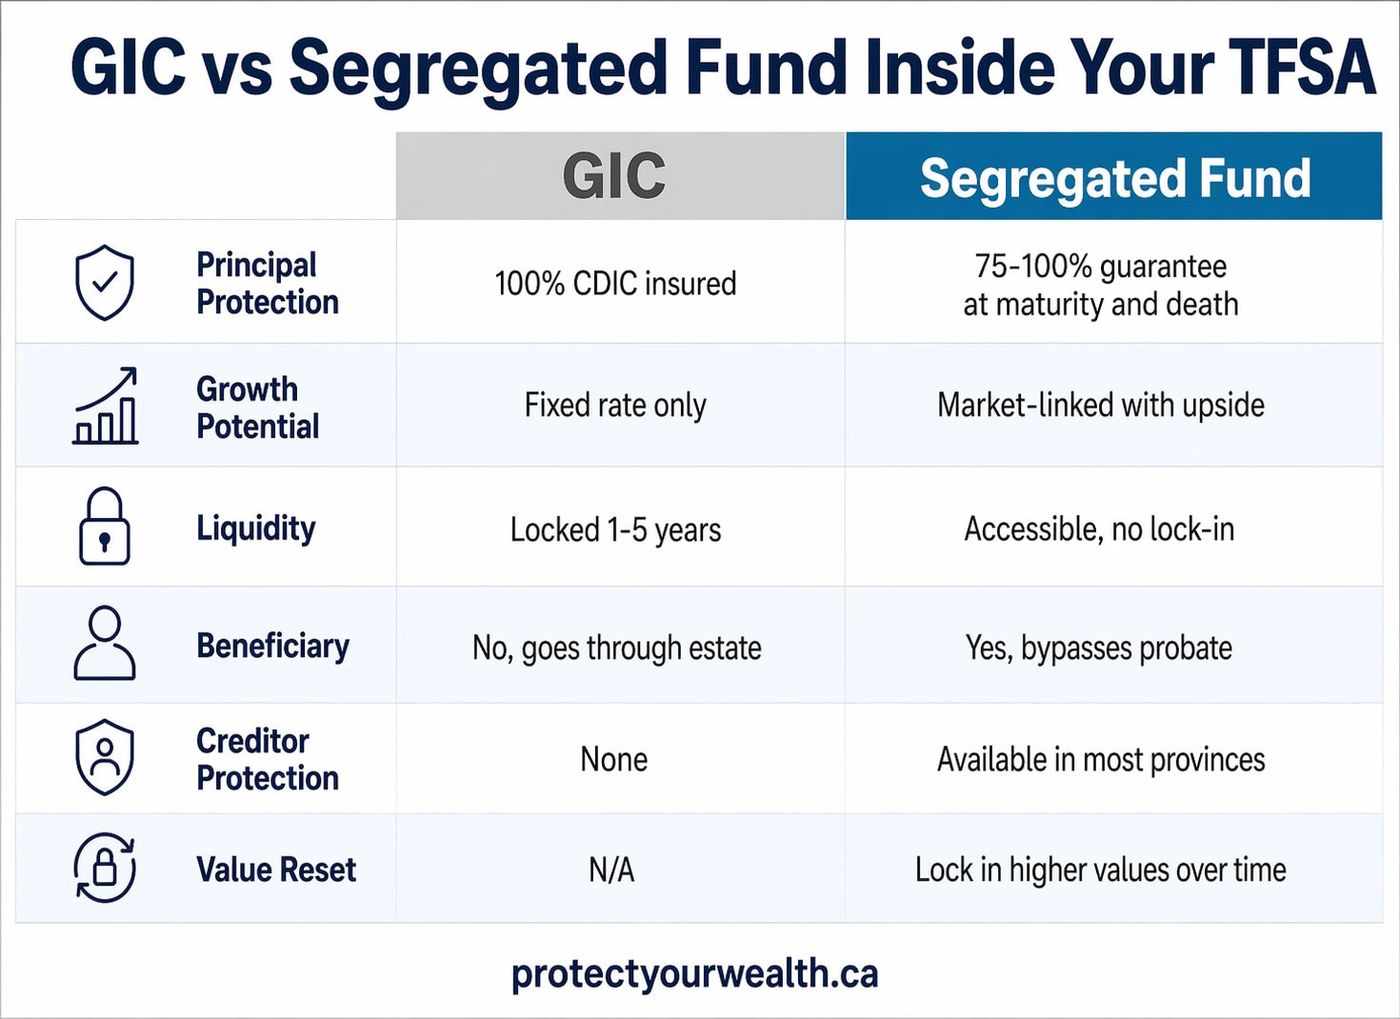
Tous les revenus de placement générés dans un CELI, y compris les intérêts, les dividendes et les gains en capital, sont libres d'impôt à vie. Cette croissance à l'abri de l'impôt s'applique pendant que l'argent est dans le compte et lorsqu'il est retiré. Vous n'avez jamais à déclarer les gains ou les retraits du CELI comme un revenu dans votre déclaration de revenus. Cela fait du CELI un outil puissant pour investir, car la croissance composée n'est pas érodée par les impôts annuels. Un CELI peut contenir de nombreux types de placements admissibles, y compris l'épargne en espèces, les fonds communs de placement, les valeurs mobilières inscrites à une bourse désignée, les certificats de placement garanti (CPG) et les obligations.
Le CELI offre également des avantages en matière de planification successorale. Au décès, la valeur totale d'un CELI peut être transférée au CELI d'un conjoint ou partenaire conjoint de fait survivant sans affecter son droit de cotisation et sans conséquences fiscales immédiates. S'il est transféré à un autre bénéficiaire, les fonds ne sont pas imposables pour le défunt, mais la juste valeur marchande du compte à la date du décès peut être considérée comme un revenu dans la déclaration finale s'il y a un gain sur certaines propriétés. La flexibilité, la croissance à l'abri de l'impôt et l'absence d'impact sur les prestations font du CELI une composante fondamentale des finances personnelles canadiennes.
Questions fréquentes
Quel est le plafond de cotisation à vie du CELI pour 2026?
Pour un résident canadien qui est admissible depuis 2009 et n'a jamais cotisé, le plafond de cotisation à vie en date de 2026 est de 109 000 $. Cette limite cumulative est la somme de tous les droits de cotisation annuels de 2009 à 2026 inclusivement. Votre limite personnelle sera plus basse si vous êtes devenu admissible après 2009, par exemple l'année de vos 18 ans. Elle sera également plus basse si vous avez déjà effectué des cotisations à un CELI.
Que se passe-t-il si je cotise trop à mon CELI?
Si vous cotisez plus que votre droit de cotisation disponible au CELI, vous devez payer une taxe-pénalité de 1 % par mois. Cette taxe est calculée sur le montant excédentaire de CELI le plus élevé dans votre compte pour chaque mois où la cotisation excédentaire demeure. Il est de votre responsabilité de retirer les fonds excédentaires pour empêcher la pénalité de continuer à s'accumuler. Vous devez également produire une déclaration de CELI pour déclarer et payer cette taxe.
Puis-je recotiser un retrait de CELI la même année?
Vous ne pouvez recotiser un retrait au cours de la même année civile que si vous avez un droit de cotisation inutilisé restant pour cette année. Si vous avez déjà utilisé tout votre droit de cotisation, recotiser le montant retiré entraînera une cotisation excédentaire. Pour éviter les pénalités, vous pouvez attendre le 1er janvier de l'année suivante, lorsque le montant du retrait est réintégré à votre droit de cotisation. Par exemple, si vous retirez de l'argent en 2024, ce montant n'est réintégré à votre droit de cotisation qu'au début de 2025. Les cotisations excédentaires sont assujetties à une taxe-pénalité de 1 % par mois sur le montant excédentaire.
Comment puis-je connaître mon droit de cotisation au CELI?
Vous pouvez trouver votre droit de cotisation officiel au CELI en vous connectant au service en ligne Mon dossier de l'ARC. Vous pouvez également appeler le service téléphonique de renseignements fiscaux (TIPS) au 1-800-267-6999. L'ARC met à jour cette information annuellement en fonction des rapports des institutions financières, elle peut donc ne pas refléter les transactions de l'année en cours avant après la fin février. Il est également recommandé de tenir vos propres registres de transactions pour vous assurer qu'ils concordent avec les informations de l'ARC. Votre droit de cotisation se compose du plafond de l'année en cours, de tout droit inutilisé des années précédentes et de la valeur des retraits de l'année précédente.
Est-ce que je perds mon droit de cotisation au CELI si je ne l'utilise pas?
Non, vous ne perdez pas votre droit de cotisation inutilisé au CELI. Tout droit inutilisé d'une année donnée est reporté indéfiniment dans les années futures. Ce droit s'accumule chaque année où vous êtes admissible, c'est-à-dire que vous avez 18 ans ou plus et êtes résident du Canada, même si vous n'ouvrez pas de compte ou ne produisez pas de déclaration de revenus. Votre droit de cotisation total se compose du plafond de l'année en cours plus tous les droits inutilisés accumulés des années précédentes. Par exemple, si vous étiez admissible à partir de 2009 et n'avez jamais cotisé, votre limite à vie serait de 109 000 $.
Puis-je cotiser au CELI de mon conjoint?
Vous ne pouvez pas cotiser directement au compte de CELI de votre conjoint ou partenaire conjoint de fait. Cependant, vous pouvez lui donner de l'argent, qu'il peut ensuite cotiser à son propre CELI en utilisant son propre droit de cotisation disponible. Tout revenu de placement généré par ces fonds dans son CELI lui appartient et croît à l'abri de l'impôt. Ceci est différent d'un REER de conjoint, où vous pouvez cotiser directement. Les règles d'attribution du revenu ne s'appliquent pas aux fonds donnés pour une cotisation à un CELI.
Sources et lectures complémentaires
- 2026 Maximum TFSA Contribution Limits & Withdrawal Rules td.com
- What you should know about contributing to your TFSA in ... scotiabank.com
- TFSA Calculator, RBC Royal Bank rbcroyalbank.com
- What is the TFSA limit for 2025? (+ TFSA lifetime limits) fbc.ca
- How to determine your TFSA contribution limit northernbirchcu.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.