Le crédit d'impôt pour personnes handicapées (CIPH) est un crédit d'impôt fédéral non remboursable conçu pour réduire l'impôt sur le revenu dû par les Canadiens ayant une déficience grave et prolongée ou par les membres de leur famille qui les soutiennent. Le montant du crédit varie chaque année, le montant de base fédéral pour 2025 étant fixé à 10 138 $, plus un supplément de 5 914 $ pour les personnes de moins de 18 ans. Ce crédit aide à compenser certains des coûts supplémentaires associés à une déficience en réduisant directement l'impôt fédéral et provincial à payer. L'approbation du CIPH sert également de porte d'entrée vers d'autres programmes et prestations gouvernementaux importants.
Comprendre les montants du crédit d'impôt pour personnes handicapées
Le montant du crédit d'impôt pour personnes handicapées est établi chaque année par le gouvernement fédéral et comprend un montant de base pour les personnes admissibles, plus un supplément pour celles de moins de 18 ans. Pour l'année d'imposition 2025, le montant de base fédéral est de 10 138 $. Les montants sont ajustés chaque année. Le montant de base pour 2024 était de 9 872 $ avec un supplément de 5 758 $, et le montant de base pour 2026 devrait être de 10 341 $. Ces chiffres représentent le montant du crédit utilisé pour calculer une réduction de l'impôt à payer. Il ne s'agit pas d'un paiement direct.
Pour déterminer la réduction d'impôt réelle, le montant du CIPH est multiplié par le taux d'imposition fédéral personnel le plus bas, qui est de 15 %. Si une personne doit moins que ce montant en impôt fédéral, le crédit réduira son impôt à payer à zéro, mais elle ne recevra pas de remboursement pour la partie non utilisée. Cependant, cette partie non utilisée peut souvent être transférée à un membre de la famille qui la soutient. Le CIPH est un crédit non remboursable, ce qui signifie qu'il peut réduire ou éliminer l'impôt dû, mais n'entraîne pas de paiement si aucun impôt n'est payable.
Les gouvernements provinciaux et territoriaux offrent également des crédits d'impôt pour personnes handicapées correspondants. Le montant provincial varie selon la juridiction et est calculé en utilisant le taux d'imposition le plus bas de cette province. Par exemple, un résident de la Colombie-Britannique multiplierait le montant du crédit provincial par le taux de la C.-B. de 5,06 %. Il est important que les demandeurs soient conscients des composantes fédérale et provinciale, car le crédit combiné peut entraîner une réduction plus substantielle de l'impôt total à payer. L'admissibilité au crédit provincial est généralement basée sur la même approbation fédérale via le formulaire T2201.
Critères d'admissibilité au CIPH
Pour être admissible au crédit d'impôt pour personnes handicapées, une personne doit avoir une déficience grave et prolongée des fonctions physiques ou mentales, certifiée par un professionnel de la santé qualifié. La déficience doit avoir duré ou être prévue pour durer pendant une période continue d'au moins 12 mois. L'Agence du revenu du Canada évalue l'admissibilité en fonction de restrictions marquées dans des catégories spécifiques d'activités de base de la vie quotidienne. Ces catégories incluent parler, entendre, marcher, s'alimenter, s'habiller, éliminer (fonctions intestinales ou vésicales) et les fonctions mentales nécessaires à la vie quotidienne.
Une restriction marquée signifie que la personne est incapable de réaliser l'activité ou qu'elle prend un temps démesuré pour la réaliser, même avec une thérapie, des appareils et des médicaments appropriés. Plus précisément, l'activité doit prendre trois fois plus de temps que pour une personne du même âge sans déficience, ou la personne doit être incapable de la réaliser au moins 90 % du temps. Pour les fonctions mentales, cela inclut des limitations importantes dans le fonctionnement adaptatif, l'attention, la concentration, la mémoire, le jugement, la résolution de problèmes et la régulation du comportement et des émotions. L'évaluation est complétée par un professionnel de la santé sur le formulaire T2201.
Les personnes peuvent également être admissibles si elles ont des limitations importantes dans deux ou plusieurs des activités de base de la vie quotidienne, même si aucune limitation individuelle n'est considérée comme marquée. De plus, l'admissibilité s'étend à celles qui nécessitent une thérapie vitale. Cette thérapie doit être nécessaire pour soutenir une fonction vitale, administrée au moins deux fois par semaine et nécessiter en moyenne 14 heures par semaine. Des exemples incluent l'insulinothérapie pour le diabète, la dialyse pour l'insuffisance rénale ou l'oxygénothérapie. La combinaison de déficiences multiples peut également être considérée si leur effet cumulatif est équivalent à une restriction marquée.
Comment faire une demande pour le crédit d'impôt pour personnes handicapées
La demande pour le crédit d'impôt pour personnes handicapées se fait à l'aide du formulaire T2201, le certificat pour le crédit d'impôt pour personnes handicapées. Le processus comporte deux parties principales : la partie A est remplie par la personne ayant une déficience ou son représentant légal, et la partie B doit être remplie et certifiée par un professionnel de la santé approprié comme un médecin, un infirmier praticien ou un ergothérapeute. Le formulaire demande des informations détaillées sur la nature et la durée de la déficience. Les demandeurs peuvent choisir de soumettre le formulaire numériquement via leur compte Mon dossier de l'ARC ou en envoyant une copie papier par la poste à l'Agence du revenu du Canada.
Le demandeur remplit la partie A du formulaire T2201 avec ses informations personnelles. Cela inclut l'autorisation pour l'Agence du revenu du Canada de contacter son professionnel de la santé. Le demandeur peut également consentir à ce que l'ARC ajuste ses déclarations de revenus des années précédentes si la déficience était présente dans le passé. Le professionnel de la santé doit ensuite remplir avec précision la partie B du formulaire. Des informations incomplètes ou imprécises dans la partie B sont une raison courante de retard ou de refus de la demande. Si la demande est faite en ligne, le demandeur reçoit un numéro de confirmation. Ce numéro doit être donné au professionnel de la santé pour qu'il puisse remplir sa section électroniquement et l'associer à la bonne demande.
Après la soumission, l'ARC examine la demande et envoie un avis de détermination par la poste. Le délai de traitement standard est d'environ 8 semaines, bien qu'il puisse être plus long si des informations supplémentaires sont requises. Si la demande est approuvée, l'admissibilité est souvent accordée pour une période future, et les personnes n'ont pas besoin de refaire une demande chaque année. Elles réclament simplement le crédit dans leur déclaration de revenus annuelle jusqu'à ce que l'ARC indique qu'un réexamen est nécessaire. Un refus peut être contesté en déposant un avis d'opposition dans les 90 jours suivant la date indiquée sur l'avis de refus.
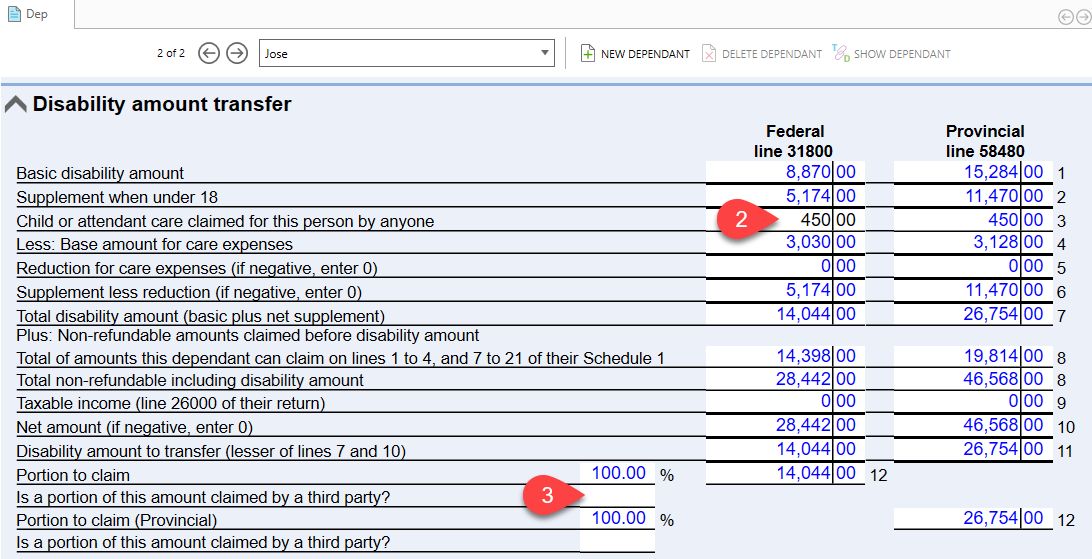
Réclamer le crédit et transférer les montants inutilisés
Une fois approuvé, le crédit d'impôt pour personnes handicapées est réclamé dans la déclaration de revenus personnelle. Une personne admissible réclame le montant de base à la ligne 31600. Si la personne a moins de 18 ans, le supplément est également réclamé ici, bien qu'il puisse être réduit par toute déduction pour frais de garde d'enfants et de soins d'un préposé réclamée pour cette personne à charge. Le calcul implique de soustraire certaines dépenses réclamées du supplément maximum. Si la personne ayant une déficience n'a pas suffisamment de revenu imposable pour utiliser le crédit en entier, la partie non utilisée peut être transférée à un parent qui la soutient.
Pour transférer le crédit, le membre de la famille qui soutient la personne doit être nommé sur le formulaire T2201 approuvé. Le transfert est réclamé à la ligne 31800 pour une personne à charge ou à la ligne 32600 pour un conjoint ou conjoint de fait. La personne ayant une déficience doit d'abord réclamer le crédit dans sa propre déclaration. Tout montant non nécessaire pour réduire son propre impôt à payer à zéro peut ensuite être transféré. Ce mécanisme assure que l'avantage financier du crédit atteigne le ménage qui soutient la personne ayant une déficience, maximisant ainsi son impact.
Pour le supplément pour les enfants de moins de 18 ans, des règles spécifiques s'appliquent. Le montant maximum du supplément est réduit par tout frais de garde d'enfants et de soins d'un préposé réclamé pour cette personne à charge. Une feuille de travail détaillée est fournie par l'ARC pour aider à calculer le montant final du supplément. Il est important de coordonner les demandes entre le supplément pour personnes handicapées et d'autres crédits liés aux personnes à charge pour optimiser le résultat fiscal. La possibilité de transférer les crédits inutilisés est une caractéristique clé du CIPH, en faisant un outil précieux pour les familles.
Demandes rétroactives et prestations connexes
Une caractéristique importante du crédit d'impôt pour personnes handicapées est son application rétroactive. Si la déficience d'une personne est déterminée comme ayant été grave et prolongée dans les années précédentes, elle peut demander le crédit pour jusqu'à 10 années d'imposition antérieures. Sur le formulaire T2201, les demandeurs peuvent autoriser l'ARC à ajuster toutes les déclarations passées applicables. Si approuvé, l'ARC réévaluera ces années et émettra tout remboursement d'impôt résultant, qui peut inclure des intérêts. Cette demande rétroactive peut fournir un avantage financier ponctuel substantiel pour les personnes et les familles qui vivent avec une déficience depuis de nombreuses années.
L'approbation du CIPH agit comme une porte d'entrée vers plusieurs autres programmes fédéraux et provinciaux. C'est une condition préalable pour ouvrir un Régime enregistré d'épargne-invalidité (REEI), qui est un régime d'épargne à long terme avec des subventions et des obligations gouvernementales. Il qualifie également les personnes pour le supplément pour personnes handicapées de la Prestation canadienne pour les travailleurs, un crédit d'impôt remboursable bonifié pour les travailleurs ayant une déficience. Pour les familles avec des enfants de moins de 18 ans, il déclenche l'admissibilité à l'Allocation canadienne pour enfants pour les enfants handicapés, un paiement mensuel non imposable. De plus, il peut simplifier les demandes pour le crédit d'impôt pour aidants naturels et les frais médicaux.
L'approbation du crédit d'impôt pour personnes handicapées peut mener à l'admissibilité à d'autres prestations. Celles-ci incluent le montant pour l'achat d'une première habitation pour les acheteurs d'une première maison ayant une déficience. Cela inclut également la possibilité de réclamer certaines dépenses de rénovation domiciliaire via le crédit d'impôt pour l'accessibilité domiciliaire. Le CIPH sert de passerelle pour accéder à des programmes de soutien gouvernementaux plus larges. Obtenir l'approbation du CIPH est souvent la première étape d'un plan financier pour les coûts liés à une déficience. Les personnes sont encouragées à utiliser les outils de recherche de prestations gouvernementales pour découvrir tous les programmes auxquels elles pourraient être admissibles.
Montants fédéraux pour personnes handicapées par année
Les montants du crédit d'impôt fédéral pour personnes handicapées sont ajustés chaque année. Le montant de base pour un adulte et le supplément pour un enfant de moins de 18 ans changent annuellement. Ces changements affectent la réduction d'impôt potentielle maximale. Le gouvernement publie les montants spécifiques pour chaque année d'imposition. Un tableau présente généralement les montants fédéraux pour les années récentes et à venir.
| Année d'imposition | Montant de base (18 ans et plus) |
|---|---|
| 2026 | 10 341 $ |
| 2025 | 10 138 $ |
| 2024 | 9 872 $ |
| 2023 | 9 428 $ |
| 2022 | 8 870 $ |
Les chiffres publiés du CIPH sont utilisés pour calculer le crédit d'impôt non remboursable. Cela se fait en multipliant le montant par le taux d'imposition fédéral de 15 %. Il est important d'utiliser le bon montant pour l'année d'imposition spécifique qui est produite. Cela s'applique à la fois aux demandes de l'année courante et rétroactives. Le supplément pour un enfant de moins de 18 ans peut être réduit par toute déduction pour frais de garde d'enfants et de soins d'un préposé réclamée pour cette personne à charge la même année.
Erreurs courantes et où obtenir de l'aide
Plusieurs erreurs courantes peuvent retarder ou faire échouer une demande de crédit d'impôt pour personnes handicapées. Un formulaire T2201 incomplet, particulièrement la partie B remplie par le professionnel de la santé, est un problème fréquent. La description de la déficience doit être détaillée, établissant clairement un lien entre l'état et les critères d'admissibilité spécifiques de restriction marquée, limitations importantes multiples ou thérapie vitale. Des déclarations vagues comme « le patient a de la difficulté à marcher » sans quantifier l'impact sont souvent insuffisantes. Les demandeurs devraient s'assurer que leur professionnel de la santé comprend les définitions de l'ARC et fournit des exemples concrets de la façon dont la déficience affecte la vie quotidienne. Une autre erreur est de ne pas demander les années rétroactives lorsque la déficience existe depuis longtemps. Les demandeurs devraient considérer attentivement la date de début de leur déficience et autoriser l'ARC à ajuster les années antérieures.
De plus, les personnes supposent parfois qu'elles ne sont pas admissibles parce qu'elles peuvent gérer certaines activités, ne réalisant pas que les critères considèrent l'effet cumulatif de limitations multiples ou le temps démesuré requis. Ne pas explorer le transfert des montants inutilisés à un membre de la famille qui les soutient est une autre omission qui peut laisser de l'argent non réclamé. De nombreux organismes sans but lucratif à travers le Canada offrent une aide gratuite avec le processus de demande du CIPH. Des organisations comme Inclusion Canada via son programme Prestations sans obstacles, la Société pour les troubles de l'humeur du Canada avec son programme Pathway to Benefits, et d'autres groupes spécifiques à certaines déficiences offrent des services de navigation. Ces ressources peuvent être inestimables pour comprendre les critères complexes et remplir correctement les formulaires. Bien que des entreprises privées offrent également de l'aide, elles facturent souvent des frais ou prennent un pourcentage du crédit rétroactif. Rechercher d'abord une aide gratuite et réputée est généralement conseillé pour la plupart des demandeurs.
- Informations incomplètes ou vagues d'un professionnel de la santé sur le formulaire T2201.
- Ne pas demander la période rétroactive complète de 10 ans lorsque admissible.
- Négliger la possibilité de transférer les montants de crédit inutilisés à un membre de la famille qui les soutient.
- Ne pas tenir compte de la façon dont les déductions pour frais de garde d'enfants réduisent le supplément pour les moins de 18 ans.
- Supposer qu'une condition n'est pas admissible sans vérifier les critères pour les déficiences multiples ou la thérapie vitale.
- Ne pas utiliser les services de navigation gratuits des organismes sans but lucratif avant de considérer une aide payante.
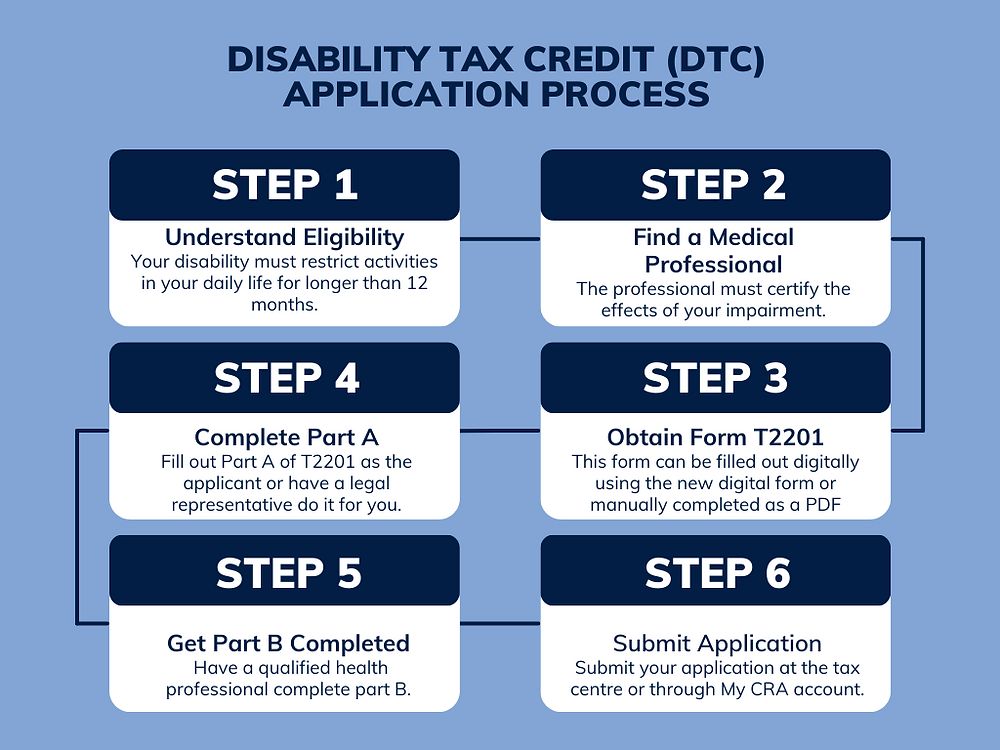
Étapes clés du processus de demande du CIPH
Faire une demande pour le crédit d'impôt pour personnes handicapées implique une séquence définie d'étapes, de la collecte d'informations à la réception d'une décision. Suivre ces étapes attentivement peut aider à s'assurer que la demande est complète et traitée efficacement. Le processus est centré sur le formulaire T2201 et nécessite une coordination entre le demandeur et un professionnel de la santé. La première étape est d'obtenir le formulaire T2201, le certificat pour le crédit d'impôt pour personnes handicapées, sur le site Web de l'ARC ou par téléphone. Ensuite, vous devez remplir la partie A du formulaire avec les informations personnelles du demandeur et le consentement pour que l'ARC contacte le professionnel et ajuste les années précédentes. La troisième étape est de faire remplir et certifier la partie B par un professionnel de la santé qualifié, détaillant la déficience grave et prolongée.
- Obtenir le formulaire T2201, le certificat pour le crédit d'impôt pour personnes handicapées, sur le site Web de l'ARC ou par téléphone.
- Remplir la partie A du formulaire avec les informations personnelles du demandeur et le consentement pour que l'ARC contacte le professionnel et ajuste les années précédentes.
- Faire remplir et certifier la partie B par un professionnel de la santé qualifié, détaillant la déficience grave et prolongée.
- Soumettre le formulaire entièrement rempli numériquement via Mon dossier de l'ARC ou par la poste à l'Agence du revenu du Canada.
- Attendre l'examen de l'ARC, qui prend typiquement 8 semaines, aboutissant à une lettre d'avis de détermination.
- Si approuvé, réclamer le crédit à la ligne 31600 de votre déclaration de revenus pour l'année courante et les années futures.
- Pour les demandes rétroactives, l'ARC réévaluera les déclarations antérieures si autorisé sur le formulaire.
- Si refusé, déposer un avis d'opposition dans les 90 jours suivant la date indiquée sur l'avis de refus.
Après l'approbation, vous n'avez pas besoin de refaire une demande pour le crédit d'impôt pour personnes handicapées chaque année. Vous continuez à réclamer le crédit dans votre déclaration de revenus chaque année jusqu'à ce que l'Agence du revenu du Canada vous avise autrement. Il est important de conserver une copie du formulaire T2201 approuvé et de l'avis de détermination pour vos dossiers. Si votre situation change ou que votre période d'admissibilité expire, vous pourriez avoir besoin de soumettre une nouvelle demande dans le futur.
Questions fréquentes
Quel est le montant du crédit d'impôt pour personnes handicapées pour 2025?
Pour l'année d'imposition 2025, le montant de base fédéral du crédit d'impôt pour personnes handicapées est de 10 138 $. Ce montant est multiplié par le taux d'imposition fédéral de 15 % pour calculer la réduction de l'impôt à payer. Le crédit est non remboursable, ce qui signifie qu'il réduit l'impôt payable mais n'entraîne pas un remboursement en argent si le crédit dépasse l'impôt dû. Ces chiffres sont établis par le gouvernement fédéral et sont sujets à changement chaque année.
Puis-je obtenir le crédit d'impôt pour personnes handicapées sous forme de remboursement en argent?
Non, le crédit d'impôt pour personnes handicapées est un crédit d'impôt non remboursable. Cela signifie qu'il peut réduire ou éliminer l'impôt fédéral et provincial sur le revenu que vous devez, mais si le crédit est plus grand que votre impôt payable, vous ne recevrez pas la différence sous forme de remboursement en argent. Cependant, toute partie non utilisée peut souvent être transférée à un membre de la famille qui vous soutient. Le crédit est conçu pour aider à compenser les coûts supplémentaires liés à une déficience en réduisant l'impôt à payer. Il est appliqué à l'impôt dû par la personne ayant une déficience en premier, tout solde restant étant potentiellement transférable.
Jusqu'à combien d'années en arrière puis-je réclamer le crédit d'impôt pour personnes handicapées?
Vous pouvez réclamer le crédit d'impôt pour personnes handicapées de façon rétroactive pour jusqu'à 10 années d'imposition précédentes, à condition de répondre aux critères d'admissibilité pour ces années. Sur le formulaire T2201, vous pouvez autoriser l'Agence du revenu du Canada à ajuster toutes les déclarations des années antérieures applicables. Si approuvé, l'ARC réévaluera ces années et émettra tout remboursement dû, qui peut inclure des intérêts. Cette application rétroactive est une caractéristique clé du CIPH, permettant aux personnes de recevoir le crédit pour les années où elles étaient admissibles mais n'avaient pas encore fait de demande. Le processus exige que la déficience ait été grave et prolongée pendant ces années passées.
Qui peut remplir la section médicale du formulaire du CIPH?
La partie B du formulaire T2201 doit être remplie et certifiée par un professionnel de la santé qualifié. Cela inclut les médecins, les infirmiers praticiens, les optométristes pour les déficiences visuelles, les audiologistes pour les déficiences auditives, les ergothérapeutes, les physiothérapeutes, les psychologues et les orthophonistes, selon la nature de la déficience. Le professionnel doit certifier que le demandeur a une déficience grave et prolongée qui répond aux critères d'admissibilité de l'Agence du revenu du Canada. Son rôle est d'attester de l'impact de la déficience sur les activités de la vie quotidienne ou les exigences de thérapie vitale.
Un enfant ayant une déficience est-il admissible à un montant supplémentaire?
Oui, un supplément additionnel est disponible pour les personnes qui ont moins de 18 ans à la fin de l'année d'imposition et qui sont admissibles au CIPH. Pour 2025, ce supplément est de 5 914 $. Ce montant peut être réduit si des déductions pour frais de garde d'enfants ou de soins d'un préposé sont réclamées pour la même personne à charge. Le supplément vise à reconnaître les coûts supplémentaires liés aux soins d'un enfant ayant une déficience. Le supplément maximum est réduit par certaines dépenses de soins réclamées, et si le résultat est négatif, aucun supplément n'est ajouté.
Quelles autres prestations viennent avec l'approbation du CIPH?
L'approbation du crédit d'impôt pour personnes handicapées ouvre l'accès à plusieurs autres programmes gouvernementaux. Ceux-ci incluent le Régime enregistré d'épargne-invalidité (REEI), le supplément pour personnes handicapées de la Prestation canadienne pour les travailleurs, l'Allocation canadienne pour enfants pour les enfants handicapés, et peuvent simplifier les demandes pour le crédit d'impôt pour aidants naturels et les frais médicaux. Il sert de prestation passerelle pour de nombreux soutiens liés aux déficiences. L'Agence du revenu du Canada et les gouvernements provinciaux utilisent l'approbation du CIPH pour déterminer l'admissibilité à ces programmes additionnels. Certaines prestations nécessitent une demande séparée tandis que d'autres sont fournies automatiquement.
Sources et lectures complémentaires
- Disability Tax Credit (DTC) inclusioncanada.ca
- Canadian Disability Tax Credit (DTC): Eligibility & How to Apply turbotax.intuit.ca
- Benefits of the Disability Tax Credit and related programs mydtc.dabc.ca
- A Guide to the Canada Disability Tax Credit disabilityawards.ca
- Disability tax credit (DTC) support.hrblock.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.