Les meilleurs taux hypothécaires variables sur 5 ans au Canada sont généralement offerts sur les hypothèques assurées et sont exprimés sous forme d’escompte par rapport au taux préférentiel du prêteur. En octobre 2026, le taux hypothécaire variable sur 5 ans le plus bas disponible au Canada est de 3,30 %, tandis que certains prêteurs affichent des taux aussi bas que 3,41 % pour les hypothèques assurées. Ces taux sont importants pour les acheteurs canadiens et les emprunteurs en renouvellement, car ils offrent souvent des paiements initiaux plus bas que les alternatives à taux fixe, mais ils fluctuent avec les décisions de politique de la Banque du Canada, ce qui introduit une incertitude sur les paiements. Le terme de cinq ans est de loin le choix le plus populaire pour les hypothèques à taux variable, sélectionné par 98 % des emprunteurs à taux variable chez un prêteur en avril 2026.
Comment fonctionnent les taux hypothécaires variables sur 5 ans
Les taux hypothécaires variables au Canada sont directement liés au taux préférentiel d'un prêteur, qui lui-même évolue en réponse aux changements du taux directeur de la Banque du Canada. Lorsque la Banque du Canada ajuste son taux directeur, les prêteurs ajustent rapidement leurs taux préférentiels, ce qui entraîne une modification presque immédiate des paiements hypothécaires variables. En septembre 2026, la Banque du Canada a maintenu son taux directeur à 2,25 %, ce qui a maintenu le taux préférentiel des prêteurs stable à 4,45 %. Cette stabilité a permis au taux hypothécaire variable sur 5 ans le plus bas disponible de rester à 3,30 %. Le terme de cinq ans est de loin le choix le plus populaire pour les hypothèques à taux variable, 98 % des emprunteurs de nesto ayant choisi un taux variable en avril 2026 ayant opté pour le terme de cinq ans. Le coût pour rompre l'hypothèque, la flexibilité des remboursements anticipés et le calendrier d'amortisation sont généralement les mêmes que pour un terme variable plus court, mais le terme plus long signifie une renégociation moins fréquente de l'escompte sur le taux.
Facteurs clés qui déterminent votre taux variable
Plusieurs facteurs spécifiques déterminent le taux hypothécaire variable sur 5 ans exact auquel un emprunteur a droit au Canada. Le facteur le plus important est le statut d'assurance de l'hypothèque, qui est déterminé par la mise de fonds. Les hypothèques avec une mise de fonds de moins de 20 % sont classées comme assurées et reçoivent généralement les taux les plus bas, car le risque du prêteur est couvert par l'assurance prêt. Pour les propriétés de moins de 1,5 million $, la mise de fonds minimale est de 5 % sur les premiers 500 000 $ et de 10 % sur la portion de 500 000 $ à 1,5 million $. Les emprunteurs avec une mise de fonds de 20 % ou plus ont des hypothèques non assurées, qui comportent généralement des taux plus élevés. La cote de crédit de l'emprunteur est un autre facteur critique, les meilleurs taux étant réservés à ceux ayant un bon crédit, généralement un score d'environ 700 ou plus, et un revenu vérifié. L'emplacement de la propriété influence également le taux, car les prêteurs et les courtiers se font concurrence province par province, ce qui entraîne des variations du taux le plus bas disponible selon les régions.
L'environnement économique, en particulier la politique monétaire de la Banque du Canada, est le principal moteur des niveaux de taux variable. Les décisions de la Banque concernant le taux directeur influencent directement les taux préférentiels des prêteurs. Après avoir réduit les taux neuf fois entre juin 2024 et octobre 2025, la Banque est restée stable, contribuant à une stabilité relative dans la tarification des hypothèques variables en 2026. L'inflation, qui tournait autour de 3 % en 2026, ainsi que des facteurs comme les prix de l'énergie et les tarifs, influencent les décisions de la Banque de maintenir, de réduire ou éventuellement de relever à nouveau les taux. L'écart entre les taux variables et fixes est également une considération pour les emprunteurs, car un écart significatif peut rendre les taux variables plus attrayants pour des économies potentielles. Lorsque le taux préférentiel est supérieur à sa moyenne quinquennale et qu'il s'aplatit, les taux courts et variables ont historiquement tendance à offrir de meilleurs rendements.
Paysage actuel des taux et variations provinciales
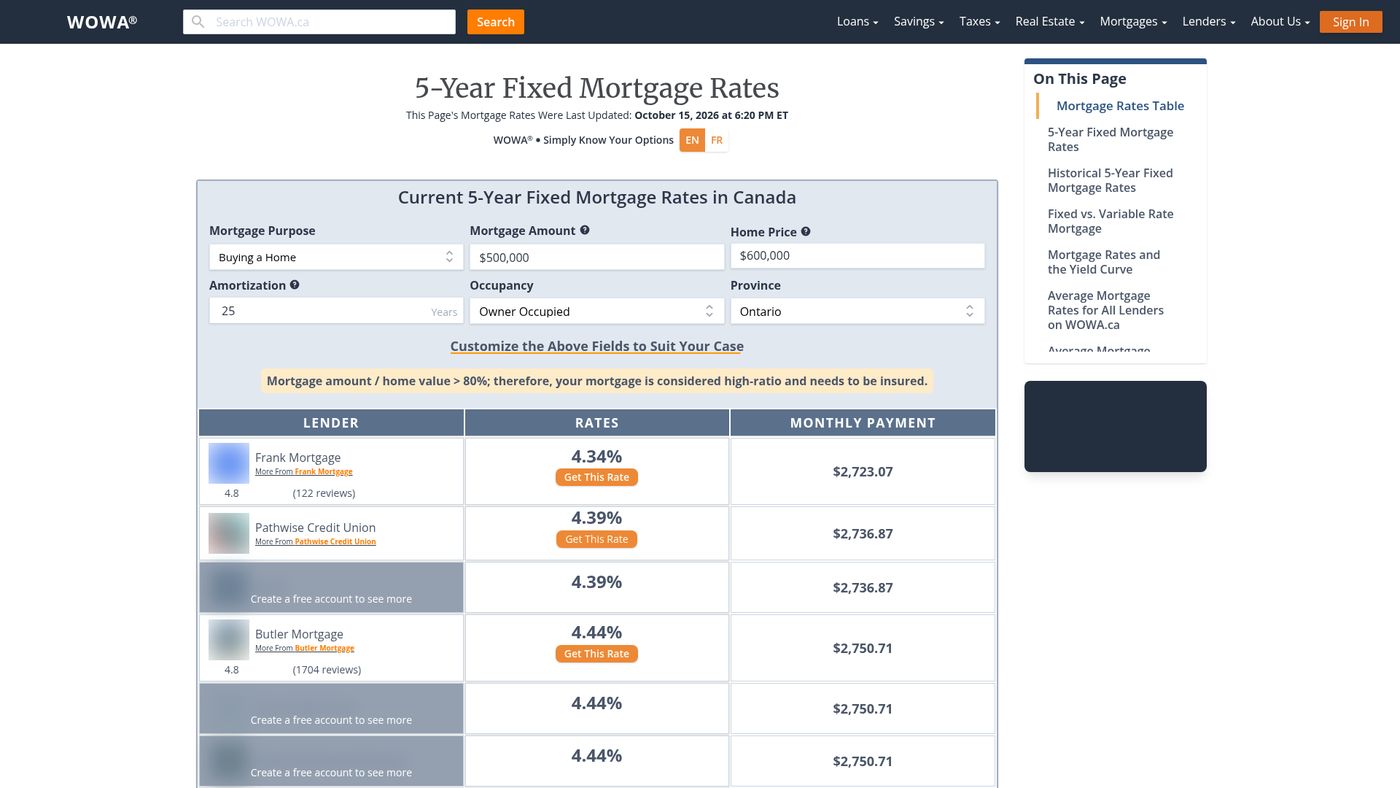
En octobre 2026, le paysage des taux hypothécaires montre que les taux variables maintiennent un avantage de coût par rapport aux taux fixes. Le taux hypothécaire variable sur 5 ans le plus bas disponible est de 3,30 %, contre 4,09 % pour le taux fixe assuré sur 5 ans le plus bas. Les offres spécifiques des prêteurs varient, nesto affichant un taux variable assuré sur 5 ans de 3,41 % et TD Canada Trust affichant un taux variable fermé spécial sur 5 ans de 4,29 % basé sur son taux préférentiel de 4,60 %. Le taux variable conventionnel moyen sur 5 ans parmi les six grandes banques du Canada était de 4,27 % au 19 octobre 2026, en hausse de 2 points de base par rapport à la semaine précédente et de 3 points de base par rapport au mois précédent. Les taux hypothécaires ne sont pas uniformes à travers le pays en raison des licences provinciales et des marchés concurrentiels. Les emprunteurs de différentes provinces peuvent trouver des meilleurs taux disponibles différents auprès du même prêteur national. Les grands centres urbains comme Toronto, Calgary, Vancouver, Montréal et Ottawa ont également des environnements de taux distincts influencés par les conditions du marché local et la concurrence des prêteurs.
Le tableau suivant illustre des exemples de taux hypothécaires variables sur 5 ans de différents prêteurs tels qu'affichés en octobre 2026. Au 21 octobre 2026, le meilleur taux variable sur 5 ans à ratio élevé au Canada était de 3,43 %. Par exemple, RBC affichait un taux variable fermé sur 5 ans au taux préférentiel de RBC moins 0,300 %, ce qui équivalait à 4,150 %. TD Canada Trust affichait un taux variable fermé spécial sur 5 ans de 4,29 %, soit son taux préférentiel moins 0,31 %. Une autre source listait un meilleur taux variable assuré sur 5 ans de 3,49 %. Ces chiffres démontrent l'éventail des prix disponibles et comment les taux sont structurés par rapport au taux préférentiel.
| Prêteur / Source | Taux affiché |
|---|---|
| nesto (Assuré) | 3,41 % |
| TD Canada Trust | 4,29 % |
| Site Canada Mortgage Rates | 3,49 % |
| Le plus bas disponible (marché) | 3,30 % |
| Moyenne (6 grandes banques) | 4,27 % |
Risques et considérations pour les emprunteurs à taux variable
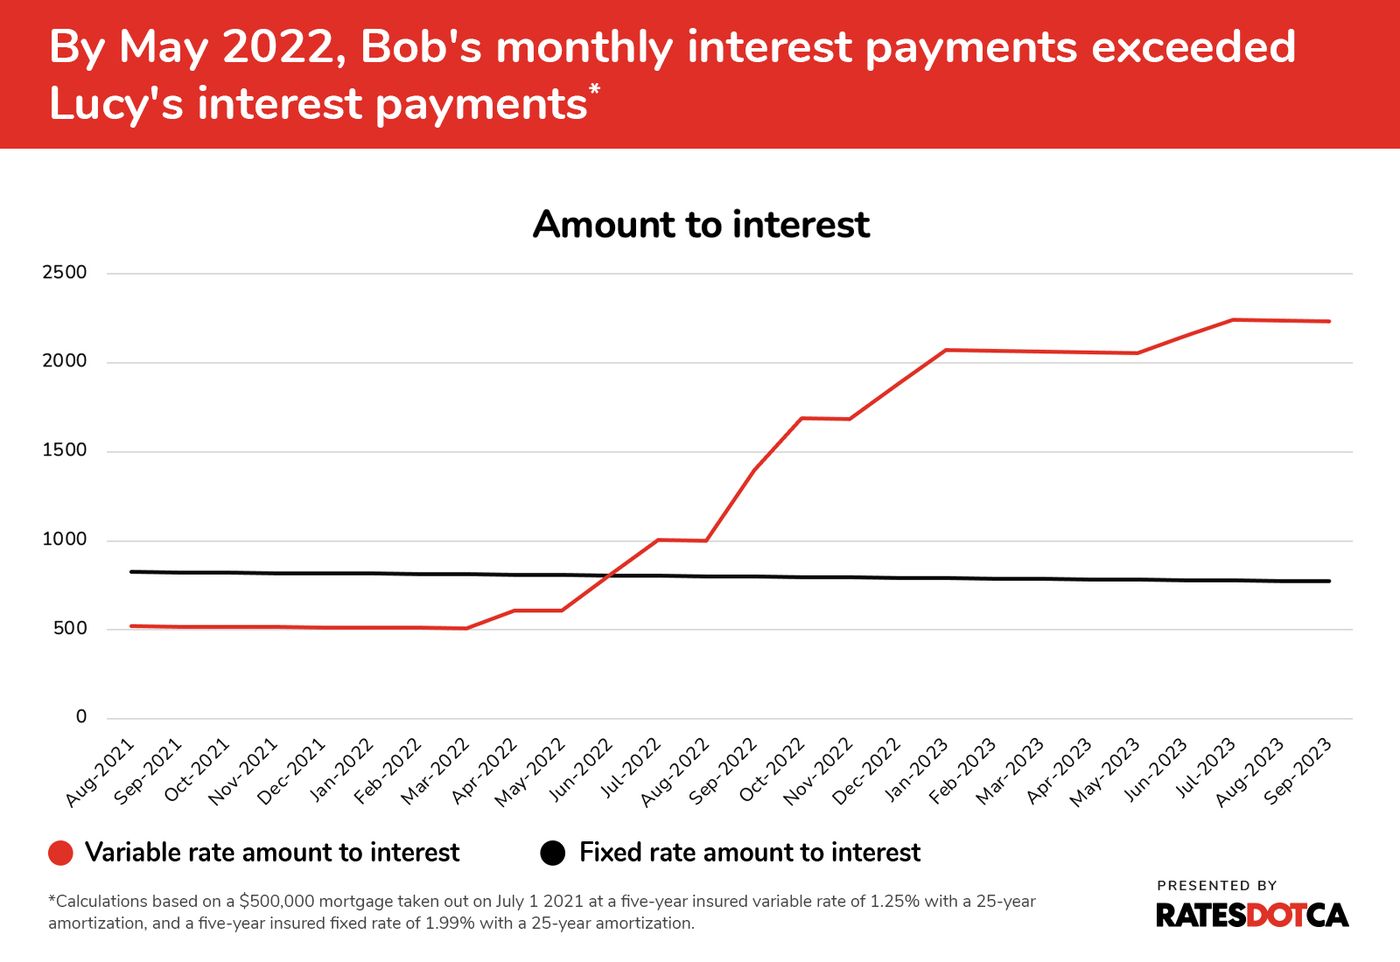
Choisir un taux hypothécaire variable sur 5 ans implique d'accepter un risque de fluctuation des paiements pour la possibilité de coûts d'intérêt globaux plus bas. Le risque principal est qu'une augmentation du taux directeur de la Banque du Canada entraîne un taux préférentiel plus élevé et, par conséquent, des paiements hypothécaires plus élevés. Les emprunteurs avec des hypothèques variables à paiement fixe font face à un risque supplémentaire connu sous le nom de taux déclencheur. Si les taux augmentent suffisamment, le paiement fixe peut ne plus couvrir tous les intérêts dus, ce qui fait augmenter le solde du prêt au lieu de diminuer, une situation appelée amortissement négatif. Avant de choisir un taux variable, les emprunteurs doivent s'assurer que leurs finances peuvent supporter des augmentations potentielles des paiements. Il est également prudent de considérer les mouvements futurs des taux. À la fin de 2026, de nouvelles réductions de taux semblent moins certaines en raison des données économiques, bien que des baisses restent possibles. La décision dépend finalement du confort de l'emprunteur face à l'incertitude par rapport à son désir de stabilité des paiements.
Les hypothèques à taux variable offrent des privilèges de remboursement anticipé et des options de conversion importants. La plupart des hypothèques à taux variable permettent aux emprunteurs d'effectuer des paiements supplémentaires ou d'augmenter les paiements réguliers dans des limites annuelles sans pénalité, offrant une flexibilité pour rembourser l'hypothèque plus rapidement. Une caractéristique clé est la possibilité de convertir une hypothèque à taux variable en taux fixe, généralement à tout moment pendant le terme. Une conversion interne avec votre prêteur actuel est la voie la plus simple, bien qu'elle vous verrouille généralement dans le taux fixe affiché ou escompté du prêteur à ce moment-là et ne nécessite pas de nouvelle approbation. Passer à un taux fixe avec un nouveau prêteur nécessite un refinancement complet, ce qui implique une requalification, des pénalités de rupture potentielles, des frais juridiques et un nouveau test de résistance. Les emprunteurs doivent peser soigneusement l'écart de taux. Se verrouiller lorsque les taux fixes sont nettement plus élevés que votre taux variable actuel augmentera vos paiements. Cependant, si les signaux du marché indiquent une hausse des taux ou si vous préférez des paiements stables, la conversion peut offrir une tranquillité d'esprit.
Erreurs courantes lors du choix d'un taux variable
De nombreux emprunteurs commettent des erreurs évitables lors de la sélection et de la gestion d'un taux hypothécaire variable sur 5 ans. Une erreur fréquente est de se concentrer uniquement sur le faible taux initial sans budgéter pour des augmentations possibles des paiements, ce qui peut entraîner des difficultés financières si les taux augmentent. Une autre erreur courante est de ne pas comprendre les conditions spécifiques de leur hypothèque variable, en particulier s'ils ont un paiement fixe ou un paiement ajustable qui change avec chaque mouvement de taux, et de ne pas connaître leur taux déclencheur. Les emprunteurs négligent parfois d'utiliser la flexibilité offerte par les hypothèques variables, comme effectuer des remboursements anticipés forfaitaires pour réduire le principal lorsque les taux sont bas. Certains se précipitent également pour convertir en taux fixe pendant une période de panique de hausse des taux, verrouillant potentiellement à un taux plus élevé sans considérer que le cycle économique peut éventuellement tourner. Enfin, ne pas magasiner auprès de plusieurs prêteurs, y compris les prêteurs spécialisés et les courtages, peut signifier manquer un meilleur escompte ou des conditions plus favorables, car les taux et les conditions peuvent varier considérablement.
- Ne pas budgéter pour des augmentations potentielles des paiements dues à la hausse des taux préférentiels.
- Ne pas comprendre la différence entre les hypothèques variables à paiement fixe et à paiement ajustable et le risque des taux déclencheurs.
- Négliger les privilèges de remboursement anticipé qui permettent une réduction plus rapide du principal.
- Se verrouiller dans un taux fixe de manière réactive pendant la volatilité du marché, potentiellement au sommet.
- Ne pas comparer les offres d'un large éventail de prêteurs, y compris les banques, les caisses populaires et les prêteurs spécialisés.
- Ignorer l'impact de l'assurance prêt hypothécaire sur l'admissibilité au taux et le coût.
- Supposer que le meilleur taux affiché s'applique à tous les scénarios de mise de fonds et types de propriétés.
Le processus de demande et de qualification
La qualification pour les meilleurs taux hypothécaires variables sur 5 ans suit un processus standard qui commence par la détermination de votre mise de fonds et de votre statut d'assurance. Les prêteurs exigent une preuve de revenu, une vérification de l'emploi, un examen de votre historique de crédit et de votre cote, ainsi qu'une évaluation de vos dettes existantes. Pour les hypothèques assurées, la propriété doit être occupée par le propriétaire et avoir un prix inférieur à 1,5 million $. Tous les demandeurs de prêt hypothécaire au Canada sont soumis à un test de résistance, où ils doivent se qualifier au plus élevé de leur taux contractuel plus 2 % ou du taux de qualification minimal établi par le Bureau du surintendant des institutions financières. Pour les hypothèques à taux variable, le test de résistance utilise le taux de référence ou le taux contractuel plus 2 %, selon le plus élevé. Une fois préapprouvés, les emprunteurs peuvent souvent verrouiller un taux pour une période, par exemple 120 jours, pendant qu'ils recherchent une propriété. La demande finale implique une évaluation de la propriété et un examen de l'offre d'achat avant que les fonds ne soient versés.
Travailler avec un courtier hypothécaire peut donner accès aux taux de plusieurs prêteurs, potentiellement y compris les prêteurs spécialisés qui offrent des escomptes compétitifs. Il est important de fournir des informations et une documentation exactes tout au long du processus pour éviter des retards. Les emprunteurs doivent être conscients que les taux affichés sont pour les emprunteurs de premier ordre, et les offres individuelles peuvent varier selon le profil financier complet. L'ensemble du processus, de l'enquête initiale au financement, prend généralement plusieurs semaines, le verrouillage du taux protégeant l'emprunteur contre les augmentations du marché pendant cette période.
Comparaison des hypothèques à taux variable et à taux fixe
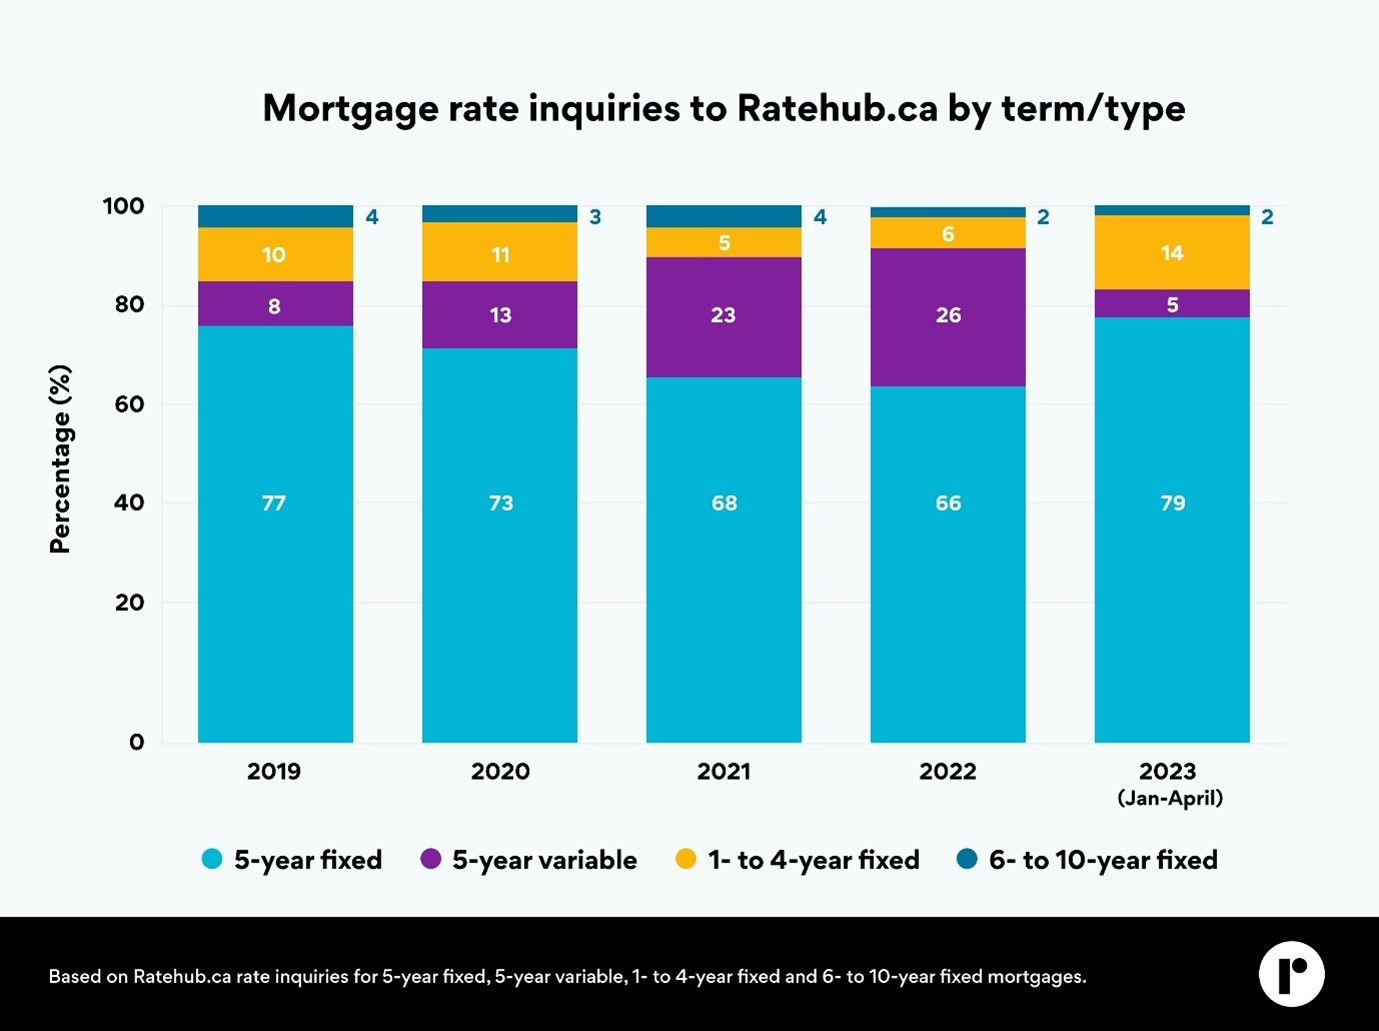
Le choix entre une hypothèque variable sur 5 ans et une hypothèque fixe sur 5 ans implique un compromis entre des économies potentielles et une certitude des paiements. Les taux variables sont généralement plus bas au départ, comme on le voit en octobre 2026 où le meilleur taux variable était de 3,30 % contre 4,09 % pour le meilleur taux fixe assuré. Cet écart permet aux emprunteurs variables d'économiser sur les intérêts et de rembourser le principal plus rapidement lorsque les taux sont stables ou en baisse. Les taux fixes offrent une stabilité des paiements pour toute la durée du terme, ce qui peut être précieux pour le budget, mais ils entraînent généralement un coût initial plus élevé. Les taux hypothécaires fixes évoluent avec les rendements des obligations gouvernementales, tandis que les taux variables évoluent avec le taux préférentiel du prêteur. Historiquement, l'hypothèque fixe sur 5 ans a été l'option la plus populaire au Canada, bien que les termes plus courts aient gagné en popularité entre 2023 et 2025 alors que les emprunteurs anticipaient des taux futurs plus bas. En 2026, les termes plus courts restent populaires car ils sont tarifés de manière plus compétitive. Le bon choix dépend de votre résilience financière, de votre tolérance au risque et de votre perspective sur les tendances des taux d'intérêt.
Implications financières et coûts à long terme
L'impact financier du choix d'un taux variable sur 5 ans peut être significatif, tant en économies mensuelles qu'en intérêts totaux payés sur la durée du terme. Par exemple, sur une hypothèque de 500 000 $ avec une amortisation de 25 ans, le paiement mensuel au taux variable de 3,41 % de nesto serait de 2 479,05 $. Sur un terme de cinq ans, cette économie équivaut à 14 114,40 $ en intérêts, tout en remboursant 6 696,60 $ supplémentaires sur le principal. Ces calculs supposent que les taux restent stables, ce qui souligne l'importance des prévisions de taux. Le potentiel d'amortissement négatif dans un environnement de hausse des taux avec une hypothèque variable à paiement fixe ajoute une couche de risque de coût à long terme, car le solde du principal pourrait augmenter. Les emprunteurs devraient utiliser des calculateurs hypothécaires pour modéliser différents scénarios de taux avant de s'engager afin de comprendre toute la gamme des résultats financiers possibles sur leur terme choisi.
Questions fréquentes
Quel est le meilleur taux hypothécaire variable sur 5 ans au Canada en ce moment ?
En octobre 2026, le taux hypothécaire variable sur 5 ans le plus bas disponible au Canada est de 3,30 %. Des prêteurs spécifiques affichent des taux aussi bas que 3,41 % pour les hypothèques assurées, qui nécessitent une mise de fonds de moins de 20 % sur une propriété de moins de 1,5 million $. Le taux variable moyen sur 5 ans offert par les grandes banques du Canada est plus élevé, s'établissant à 4,27 % au 19 octobre 2026. Les taux sont exprimés sous forme d'escompte par rapport au taux préférentiel d'un prêteur, qui est actuellement de 4,45 %.
Comment un taux hypothécaire variable change-t-il avec le temps ?
Un taux hypothécaire variable change en corrélation directe avec le taux préférentiel du prêteur, qui évolue lorsque la Banque du Canada ajuste son taux directeur. Votre contrat spécifie un escompte ou une prime par rapport au taux préférentiel, par exemple, taux préférentiel moins 0,50 %. Si la Banque du Canada augmente son taux, le taux préférentiel augmente et votre paiement hypothécaire augmentera en conséquence, généralement à la prochaine date de paiement. Inversement, si la Banque réduit les taux, votre paiement diminue. En septembre 2026, la Banque a maintenu son taux à 2,25 %, maintenant les taux variables relativement stables.
Quelle est la différence entre un taux variable assuré et non assuré ?
Un taux variable assuré s'applique à une hypothèque à ratio élevé où la mise de fonds est inférieure à 20 % du prix d'achat. Ces hypothèques sont garanties par une assurance prêt et offrent généralement les taux les plus bas, car l'assureur assume le risque du prêteur. Les taux non assurés s'appliquent aux hypothèques avec une mise de fonds de 20 % ou plus. Malgré le montant du prêt plus faible, les hypothèques non assurées ont souvent des taux légèrement plus élevés parce que le prêteur supporte l'intégralité du risque de défaut. La propriété doit être occupée par le propriétaire et avoir un prix inférieur à 1,5 million $ pour être admissible à l'assurance.
Puis-je passer d'un taux variable à un taux hypothécaire fixe ?
Oui, la plupart des prêteurs vous permettent de convertir votre hypothèque à taux variable en taux fixe à tout moment pendant votre terme. La méthode la plus simple est une conversion interne avec votre prêteur actuel, qui vous fait passer à son taux fixe affiché ou escompté sans nouvelle approbation. Vous pouvez également passer à un taux fixe avec un nouveau prêteur par le biais d'un refinancement, mais cela implique de rompre votre hypothèque actuelle, ce qui peut entraîner une pénalité, et nécessite une requalification complète selon les règles actuelles du test de résistance. Il est important de comparer le nouveau taux fixe à votre taux variable actuel avant de vous verrouiller.
Qu'est-ce qu'un taux déclencheur sur une hypothèque variable ?
Un taux déclencheur est un risque spécifique aux hypothèques variables à paiement fixe. C'est le point où une augmentation du taux d'intérêt signifie que votre paiement mensuel fixe ne couvre plus tous les intérêts dus. Lorsque cela se produit, le déficit est ajouté au solde du principal de votre prêt, ce qui le fait augmenter au lieu de diminuer, une situation appelée amortissement négatif. Les emprunteurs avec ce type d'hypothèque doivent être conscients de leur taux déclencheur et surveiller leur solde si les taux d'intérêt augmentent significativement.
Comment le test de résistance hypothécaire s'applique-t-il aux taux variables ?
Pour les hypothèques à taux variable, le test de résistance exige que les emprunteurs se qualifient au plus élevé de leur taux contractuel plus 2 points de pourcentage ou du taux de qualification minimal établi par les régulateurs fédéraux. Ce test garantit que les emprunteurs peuvent toujours se permettre leurs paiements si les taux d'intérêt augmentent. Le taux contractuel utilisé est le taux variable initial, et non le taux préférentiel. Cet obstacle à la qualification est un élément clé du processus de demande pour toutes les hypothèques au Canada, qu'elles soient à taux fixe ou variable.
Sources et lectures complémentaires
- Current Mortgage Rates | RBC Royal Bank of Canada rbcroyalbank.com
- Find the best 5-year variable mortgage rates in Canada ratehub.ca
- Best Mortgage Rates Canada from 3.25% (Compare 50 ... wowa.ca
- Canada Mortgage Rates from 2.49% | 19,000 Five Star Reviews truenorthmortgage.ca
- Best 5-Year Variable Mortgage Rates in Canada nesto.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.