Les taux hypothécaires variables au Canada sont des taux d'intérêt qui fluctuent avec le taux préférentiel d'un prêteur, lequel est lui-même influencé par les décisions de politique de la Banque du Canada. Les meilleurs taux variables disponibles sont généralement offerts aux emprunteurs ayant une bonne cote de crédit, un revenu vérifié et des hypothèques soit assurées contre le défaut de paiement, soit répondant aux critères d'assurabilité. Ces taux peuvent varier considérablement selon la province, le prêteur et les conditions spécifiques du contrat hypothécaire. Comprendre comment ces taux sont déterminés et comparés est essentiel pour les propriétaires et les acheteurs canadiens qui cherchent un financement dans un environnement de taux d'intérêt dynamique.
Comprendre les taux hypothécaires variables au Canada
Une hypothèque à taux variable au Canada comporte un taux d'intérêt qui change en fonction du taux préférentiel du prêteur. Par exemple, une hypothèque variable de la Banque Royale du Canada pourrait être annoncée comme le taux préférentiel RBC plus ou moins un certain pourcentage. Le taux préférentiel utilisé par les grandes institutions financières évolue généralement en réponse aux changements apportés par la Banque du Canada à son taux directeur. Cela signifie que le montant de votre paiement mensuel ou la portion de votre paiement consacrée aux intérêts peut changer pendant la durée de votre hypothèque. Les taux variables sont distincts des taux fixes, qui sont verrouillés pour toute la durée et évoluent généralement avec les rendements des obligations gouvernementales. Les termes hypothécaires variables les plus couramment comparés sont les termes fermés de trois ans et de cinq ans, bien que d'autres durées soient disponibles. Sur le marché actuel, à la fin de 2026, les taux variables de cinq ans ont été annoncés à partir de 3,25 % pour les hypothèques assurées.
Facteurs clés qui déterminent votre taux hypothécaire
Plusieurs facteurs spécifiques influencent directement le taux hypothécaire offert à un emprunteur canadien, au-delà de l'environnement économique général. Le type d'emprunteur est primordial, les meilleurs taux hypothécaires de premier ordre étant réservés à ceux ayant une bonne cote de crédit, généralement autour de 700 ou plus, et un revenu pleinement vérifié. Le type d'hypothèque et son statut d'assurance créent des paliers de taux distincts. Les hypothèques avec assurance contre le défaut de paiement, requises pour les mises de fonds inférieures à 20 % sur les résidences principales de moins de 1,5 million de dollars, offrent généralement les taux les plus bas. Viennent ensuite les hypothèques assurables, qui ont au moins 20 % d'équité, une amortisation de 25 ans ou moins et sont pour des résidences principales achetées à moins de 1 million de dollars. Les hypothèques non assurables, qui ne répondent pas à ces critères, ont généralement les taux les plus élevés. L'emplacement de la propriété affecte également les taux, car la concurrence entre les prêteurs et les courtiers varie d'une province à l'autre. Enfin, la durée du terme hypothécaire influence le prix, les prêteurs fixant des taux différents pour des termes comme un, trois ou cinq ans.
La liste suivante détaille les scénarios courants qui peuvent entraîner des primes de taux importantes ou nécessiter un financement non conventionnel. Les hypothèques pour condominiums peuvent avoir une prime de 10 points de base. Les propriétés situées dans de petites villes ou en milieu rural peuvent voir des primes de 10 à 20 points de base. Les hypothèques non conventionnelles coûtent généralement au moins 100 à 200 points de base de plus que les taux de premier ordre et incluent souvent des frais de prêteur ou de courtier d'un pour cent du montant de l'hypothèque ou plus. De plus, les préapprobations peuvent parfois entraîner une prime de coût car une portion importante ne se traduit pas par une hypothèque fermée, laissant les prêteurs avec des frais de couverture non récupérés.
Il est important que les emprunteurs comprennent que les meilleurs taux annoncés sont pour les hypothèques résidentielles de premier ordre et peuvent ne pas s'appliquer à leur situation spécifique sans une demande complète et une qualification. Le test de résistance est un autre facteur majeur, car les prêteurs réglementés par le gouvernement fédéral doivent calculer si un emprunteur peut assumer les paiements à un taux qui est de 200 points de base au-dessus de son taux contractuel ou de 5,25 %, selon le plus élevé. Cet obstacle à la qualification peut dicter le terme hypothécaire et le taux pour lesquels un emprunteur est finalement approuvé, surtout pour ceux ayant des ratios d'endettement plus élevés. Les règles de ce test de résistance ont été modifiées pour les emprunteurs changeant de prêteur à l'échéance, une exemption étant entrée en vigueur le 21 novembre 2024.
Le rôle de l'assurance contre le défaut de paiement et l'admissibilité hypothécaire
L'assurance contre le défaut de paiement hypothécaire est un élément crucial pour accéder aux meilleurs taux hypothécaires au Canada. Cette assurance est légalement requise pour tout achat immobilier où la mise de fonds est inférieure à 20 % du prix d'achat, applicable sur les premiers 500 000 $ à 5 % de mise de fonds et 10 % sur la portion de 500 000 $ à 1,5 million de dollars. Contrairement à l'intuition, ces hypothèques assurées ont souvent les taux les plus bas parce que l'assureur, et non le prêteur, assume le risque de défaut de paiement. Cela rend le prêt moins risqué pour le prêteur, qui peut alors offrir un taux d'intérêt plus bas. Pour les emprunteurs ayant 20 % d'équité ou plus, une hypothèque assurable peut offrir des taux de 10 à 25 points de base inférieurs aux hypothèques conventionnelles non assurées, à condition que l'amortisation soit de 25 ans ou moins et que la maison soit occupée par le propriétaire. Une économie de 10 points de base se traduit par plus de 470 $ gardés sur cinq ans pour chaque tranche de 100 000 $ empruntés sur une amortisation de 25 ans.
L'admissibilité aux meilleurs taux de premier ordre implique de répondre à des critères spécifiques du prêteur au-delà de la simple mise de fonds. Les emprunteurs doivent avoir un bon historique de crédit, généralement avec une cote autour de 700 ou plus. Ils doivent également fournir une vérification d'un revenu stable. Les prêteurs réglementés par le gouvernement fédéral sont tenus d'appliquer un test de résistance à toutes les hypothèques assurées et non assurées au moment de l'octroi. Cette règle a changé pour les emprunteurs changeant de prêteur à l'échéance à compter du 21 novembre 2024. À cette date, le test de résistance fédéral a été supprimé pour les transactions de transfert où le montant de l'hypothèque et la période d'amortisation restent inchangés, que l'hypothèque soit assurée ou non.
Comment comparer et trouver les taux variables actuels
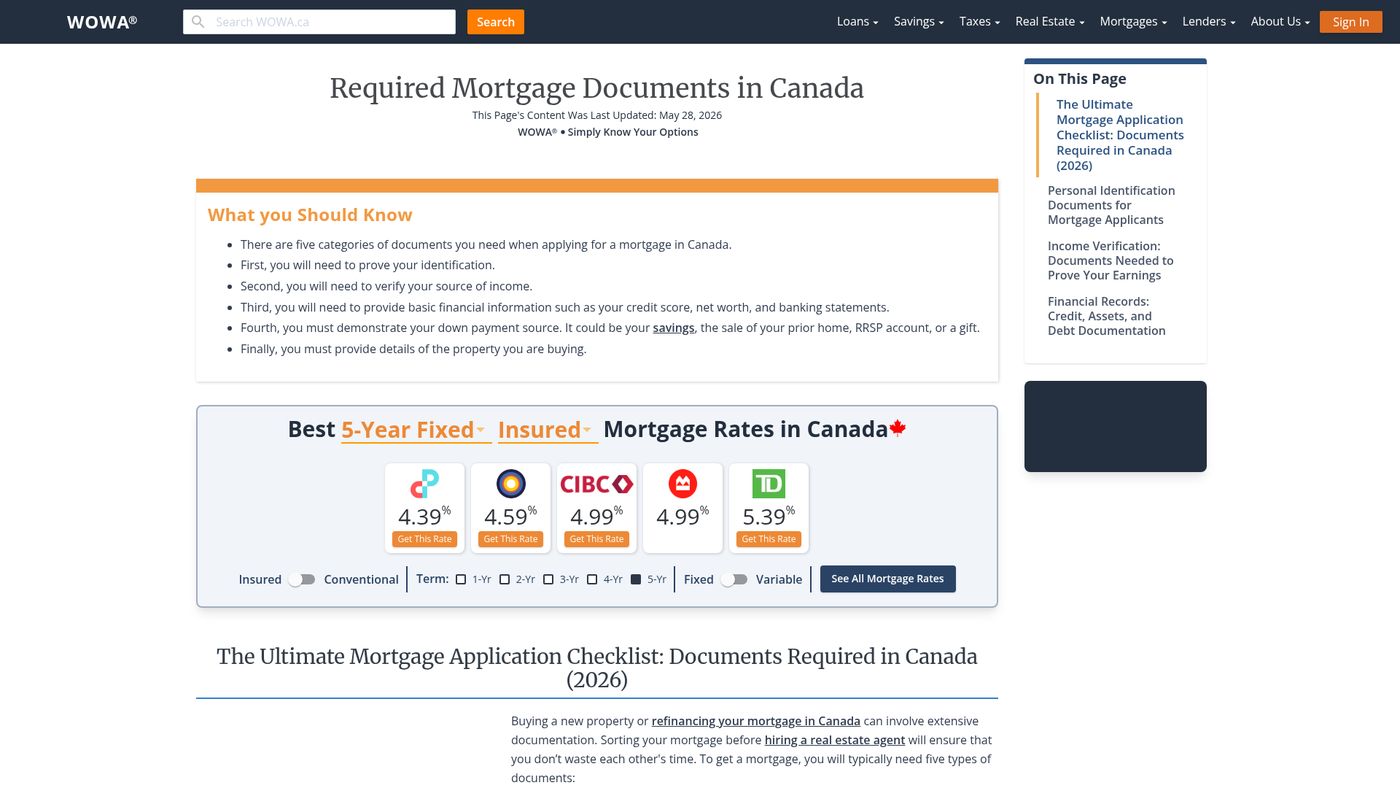
Les taux hypothécaires canadiens sont dynamiques et peuvent changer plusieurs fois au cours d'une même journée ouvrable. Pour trouver et comparer les meilleurs taux variables actuels, les emprunteurs devraient consulter les sites web de comparaison de taux et les courtages qui agrègent les données de nombreux prêteurs. Ces services, comme Ratehub.ca, collectent les taux hypothécaires trois fois par jour les jours ouvrables auprès de plus de cinquante prêteurs fédéraux et provinciaux et des grandes sociétés de courtage à travers le pays. Ils filtrent les taux par province et les classent comme assurés, assurables ou non assurables, les présentant du plus bas au plus haut. Il est important de noter que le meilleur taux affiché est basé sur les données que ces services peuvent recueillir, et il est possible que certaines sociétés de courtage ou prêteurs spécialisés avec des taux légèrement meilleurs ne soient pas inclus. De plus, les institutions financières peuvent compenser ces sites de comparaison par de la publicité ou des prospects, mais les sites réputés maintiennent que cela n'influence pas leurs systèmes de classement indépendants des taux.
Lors de la comparaison des taux, les emprunteurs devraient personnaliser leur recherche en spécifiant leur province, car les taux peuvent différer régionalement en raison de la concurrence locale. Le même prêteur peut offrir des taux différents en Ontario par rapport à l'Alberta, par exemple. Les détails clés à comparer incluent le taux annoncé, le taux annuel effectif global (TAEG) qui inclut certains coûts associés, et si le taux est pour une hypothèque assurée, assurable ou non assurable. Par exemple, un prêteur pourrait annoncer un taux variable fermé de 5 ans à 3,65 % avec un TAEG de 3,68 %. Les emprunteurs devraient également regarder au-delà du taux d'appel pour comprendre les conditions, les pénalités potentielles pour briser l'hypothèque et tous les frais associés au produit. Collaborer avec un courtier hypothécaire peut donner accès à un plus large éventail de prêteurs et aider avec ces détails spécifiques, car les courtiers ont des relations avec plusieurs institutions et peuvent souvent obtenir des offres concurrentielles.
Variations provinciales et paliers de taux
Les taux hypothécaires au Canada ne sont pas uniformes à travers le pays. Le paysage concurrentiel, l'agrément des prêteurs et les conditions économiques locales contribuent aux variations de taux d'une province à l'autre. Les principales plateformes de comparaison de taux permettent aux utilisateurs de filtrer les taux spécifiquement pour l'Ontario, la Colombie-Britannique, l'Alberta, le Québec, le Manitoba, la Nouvelle-Écosse, la Saskatchewan, le Nouveau-Brunswick et Terre-Neuve-et-Labrador. Ce filtrage provincial est crucial car le taux disponible le plus bas pour une hypothèque variable de 5 ans à Vancouver peut différer du taux disponible le plus bas pour le même produit à Calgary ou Toronto. Même les prêteurs nationaux peuvent ajuster leurs offres pour concurrencer sur des marchés régionaux spécifiques. Par conséquent, l'emplacement d'un emprunteur est un facteur concret dans les taux qui lui sont proposés, ce qui rend essentiel de rechercher des taux dans le contexte provincial correct.
Au sein de chaque province, les taux sont en outre stratifiés en paliers distincts basés sur le risque et le statut d'assurance. Les paliers principaux sont assuré, assurable et non assurable. Les taux assurés s'appliquent aux hypothèques avec assurance contre le défaut de paiement, typiquement des acheteurs avec moins de 20 % de mise de fonds. Les taux assurables sont pour les hypothèques conventionnelles avec au moins 20 % de mise de fonds qui répondent toujours aux lignes directrices des assureurs pour les propriétés occupées par le propriétaire, l'amortisation et le prix. Les taux non assurables sont pour toutes les autres hypothèques, y compris celles sur des propriétés locatives, avec des amortisations de plus de 25 ans, ou pour des résidences principales de plus de 1 million de dollars. La différence de taux entre ces paliers est systématique, l'assuré étant généralement le plus bas et le non assurable le plus élevé. Le tableau suivant illustre les différentiels de taux typiques et des exemples de critères pour ces paliers.
| Paliers de taux | Prime de taux typique | Critères courants |
|---|---|---|
| Assuré | Taux le plus bas | Mise de fonds < 20 %, occupé par le propriétaire, prix < 1,5 M$ |
| Assurable | 10-25 pb au-dessus de l'assuré | Mise de fonds ≥ 20 %, amortisation ≤ 25 ans, occupé par le propriétaire, prix < 1 M$ |
| Non assurable | Taux le plus élevé | Propriétés locatives, amortisation > 25 ans, ou ne répond pas aux critères assurables |
Comprendre dans quel palier une hypothèque se situe est la première étape pour anticiper la fourchette de taux pour laquelle un emprunteur pourrait être admissible. Ce système par paliers explique pourquoi deux emprunteurs avec des cotes de crédit identiques mais des montants de mise de fonds ou des types de propriété différents peuvent recevoir des offres de taux hypothécaire substantiellement différentes du même prêteur. Le statut d'assurance trie les hypothèques en paliers de taux qui augmentent de l'assuré à l'assurable puis au non assurable à mesure que le prêteur prend plus de risque. Les critères de ces paliers sont basés sur le profil de risque évalué à la fois par les prêteurs et les assureurs contre le défaut de paiement, créant un modèle de prix structuré à travers le marché hypothécaire canadien.
Erreurs courantes lors de la recherche de taux variables
Une erreur fréquente est de se concentrer uniquement sur le taux d'appel annoncé sans considérer le statut d'assurabilité de l'hypothèque. Un emprunteur avec une mise de fonds de 25 % pourrait voir un taux annoncé très bas, sans réaliser qu'il s'agit d'une hypothèque assurée et donc non applicable à sa situation. Il regarderait plutôt un taux assurable ou non assurable plus élevé. Une autre erreur courante est de négliger de tenir compte du test de résistance lors du calcul de l'accessibilité financière. Certains emprunteurs ne comparent pas non plus les taux dans leur province spécifique, manquant potentiellement de meilleures offres locales disponibles uniquement par l'entremise de certaines caisses populaires ou prêteurs régionnels.
Négliger les coûts potentiels au-delà du taux d'intérêt est un autre piège. Cela inclut les frais du prêteur, les coûts d'évaluation, les frais juridiques et le coût potentiel de briser une hypothèque à taux variable tôt, qui est typiquement de trois mois d'intérêts mais peut être plus. Se fier à une préapprobation comme un taux garanti peut être trompeur, car les taux de préapprobation sont souvent légèrement plus élevés que les taux offerts finaux et ne constituent pas un engagement ferme tant que la demande complète n'est pas approuvée et le taux verrouillé. Enfin, une erreur importante pour les propriétaires actuels est de ne pas être au courant de l'exemption du test de résistance pour les transactions de transfert entrée en vigueur à la fin de 2024. Lors du renouvellement avec un nouveau prêteur sans changer le montant de l'hypothèque ou l'amortisation, le test de résistance ne s'applique plus, ce qui pourrait ouvrir des options plus concurrentielles qui n'étaient auparavant pas disponibles en raison de l'obstacle de qualification. Cette exemption, en vigueur le 21 novembre 2024, s'applique que l'hypothèque soit assurée ou non.
Questions fréquentes
Quel est le meilleur taux hypothécaire variable de 5 ans au Canada ?
Le meilleur taux hypothécaire variable de 5 ans disponible change fréquemment, parfois plusieurs fois par jour. À la fin de 2026, les taux pour les hypothèques assurées ont été annoncés à partir de 3,25 %. Le meilleur taux spécifique pour un individu dépend de sa province, de son profil de crédit, du montant de sa mise de fonds et du fait que son hypothèque soit qualifiée d'assurée, d'assurable ou de non assurable. Les sites web de comparaison de taux qui agrègent les données de plus de cinquante prêteurs sont la source la plus fiable pour les meilleurs taux actuels.
Comment le test de résistance hypothécaire affecte-t-il les taux variables ?
Cela s'applique à la fois aux hypothèques à taux variable et à taux fixe lors de l'octroi. Pour un taux variable de 3,25 %, le taux du test de résistance serait de 5,25 %. Cette règle garantit que les emprunteurs peuvent faire face à des augmentations potentielles de paiement. Une exemption importante existe pour les emprunteurs changeant de prêteur à l'échéance sans changer leur montant hypothécaire ou leur amortisation, car le test de résistance ne s'applique plus à ces transferts à compter du 21 novembre 2024.
Pourquoi les taux hypothécaires assurés sont-ils souvent plus bas ?
Les taux hypothécaires assurés sont souvent les plus bas parce que l'assurance contre le défaut de paiement hypothécaire protège le prêteur, et non l'emprunteur, en cas de défaut. Ce transfert de risque rend le prêt moins risqué pour l'institution financière, ce qui lui permet d'offrir un taux d'intérêt plus bas. L'assurance est requise par la loi sur toute hypothèque où la mise de fonds est inférieure à 20 % du prix d'achat, pour les résidences principales de moins de 1,5 million de dollars. Cela crée la situation contre-intuitive où mettre moins d'argent peut parfois entraîner un taux hypothécaire plus bas.
Les taux hypothécaires variables diffèrent-ils selon la province ?
Oui, les taux hypothécaires variables peuvent et diffèrent selon la province au Canada. Les prêteurs et les courtiers sont agréés provincialement, et la concurrence locale influence les prix. Le taux disponible le plus bas pour une hypothèque variable de 5 ans en Ontario peut ne pas être le même que le taux le plus bas en Alberta ou en Colombie-Britannique. Les outils de comparaison de taux réputés permettent aux utilisateurs de filtrer les taux par province pour voir les meilleures offres disponibles sur leur marché régional spécifique, ce qui est une étape cruciale pour une comparaison précise.
Quelle est la différence entre les hypothèques assurées et assurables ?
Une hypothèque assurée a une assurance contre le défaut de paiement payée par l'emprunteur, requise lorsque la mise de fonds est inférieure à 20 %. Une hypothèque assurable a au moins 20 % d'équité mais répond toujours aux lignes directrices de l'assureur pour l'occupation par le propriétaire, une amortisation maximale de 25 ans et un prix d'achat inférieur à 1 million de dollars. Les prêteurs peuvent obtenir une assurance sur ces prêts eux-mêmes, ce qui leur permet d'offrir des taux qui sont généralement de 10 à 25 points de base inférieurs aux hypothèques non assurables. Les hypothèques non assurables, comme celles pour des propriétés locatives ou avec des amortisations plus longues, ne répondent pas à ces critères et ont des taux plus élevés.
À quelle fréquence les taux hypothécaires sont-ils mis à jour ?
Les taux hypothécaires au Canada sont très dynamiques. Les principales plateformes de comparaison de taux collectent et mettent à jour les taux trois fois par jour les jours ouvrables à partir des sites web de plus de cinquante prêteurs et sociétés de courtage à travers le pays. Cette mise à jour fréquente reflète les changements sur le marché obligataire qui affectent les taux fixes et les changements dans les taux préférentiels des prêteurs qui affectent les taux variables. Les emprunteurs devraient vérifier les taux près du moment où ils sont prêts à faire une demande ou à verrouiller un taux, car la meilleure offre disponible peut changer dans un court laps de temps.
Sources et lectures complémentaires
- Ratehub.ca: Compare Mortgages and Personal Finance ... ratehub.ca
- Best Mortgage Rates Canada from 3.25% (Compare 50 ... wowa.ca
- Current Mortgage Rates | RBC Royal Bank of Canada rbcroyalbank.com
- Canada Mortgage Rates from 2.49% | 19,000 Five Star Reviews truenorthmortgage.ca
- The best mortgage rates in Canada right now financialpost.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.