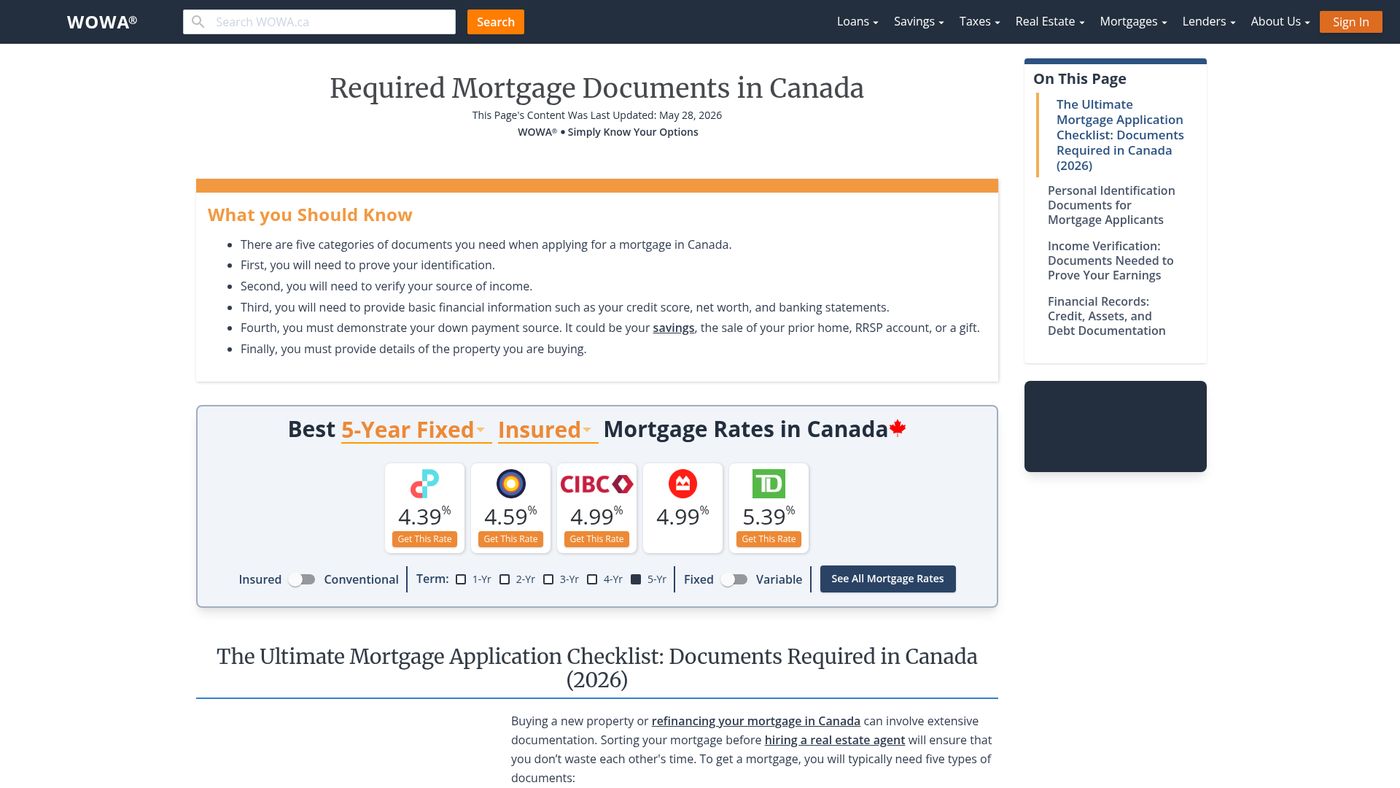
Les meilleurs taux hypothécaires fixes au Canada sont déterminés par une combinaison de votre mise de fonds, de la durée du terme que vous choisissez et de votre province. En 2026, les taux les plus bas sont généralement disponibles pour les hypothèques assurées, qui exigent une mise de fonds de moins de 20 %, certains prêteurs affichant des taux à partir de 4,34 % pour un terme fixe de 5 ans. Comprendre comment les taux sont échelonnés et les facteurs qui influencent la tarification est crucial pour les acheteurs et les renouvelants canadiens afin d'obtenir le financement le plus avantageux. Ce guide explique le mécanisme des taux hypothécaires fixes, les principaux critères d'admissibilité et les étapes pour comparer efficacement les offres.
Comment les taux hypothécaires fixes sont déterminés
Les taux hypothécaires fixes au Canada sont principalement influencés par les rendements des obligations d'État, en particulier l'obligation du gouvernement du Canada à 5 ans. Les prêteurs utilisent ces rendements comme référence pour tarifer leurs produits hypothécaires à taux fixe, en ajoutant une marge pour couvrir leurs coûts et leur profit. L'environnement économique général, y compris les attentes en matière d'inflation et la politique monétaire de la Banque du Canada, a un impact direct sur ces rendements obligataires et, par conséquent, sur les taux offerts aux consommateurs. Alors que les taux variables évoluent avec le taux préférentiel du prêteur, les taux fixes offrent une certitude de paiement pour la durée choisie, qui peut aller de six mois à dix ans.
Le taux spécifique offert à un emprunteur dépend fortement du profil de risque du prêt, qui est catégorisé par son statut d'assurance. Les hypothèques avec une mise de fonds de moins de 20 % doivent être assurées contre le défaut de paiement par la Société canadienne d'hypothèques et de logement (SCHL), Sagen ou Canada Guaranty. Ces hypothèques assurées affichent les taux les plus bas parce que l'assureur assume le risque du prêteur. Les hypothèques avec une mise de fonds de 20 % ou plus ne sont pas assurées, mais un sous-ensemble appelé hypothèques assurables peut tout de même bénéficier de taux plus bas s'il répond à des critères spécifiques, comme une amortisation de 25 ans et une maison occupée par son propriétaire achetée pour moins de 1 million de dollars. Les prêteurs appliquent également des primes de taux pour certains facteurs de risque, ce qui augmente le taux affiché. Les primes courantes incluent 10 points de base supplémentaires pour les propriétés locatives et 15 points de base pour les offres de prêt hypothécaire avec remise en argent. Les préapprobations peuvent aussi coûter plus cher en raison des coûts de couverture que les prêteurs engagent pour des taux qui pourraient ne pas se concrétiser.
Facteurs clés qui affectent votre taux hypothécaire
Plusieurs facteurs propres à l'emprunteur influencent directement le taux hypothécaire qui vous sera offert. Votre cote de crédit est un déterminant principal, les meilleurs taux préférentiels étant généralement accessibles aux emprunteurs ayant une cote d'environ 700 ou plus. Le montant de votre mise de fonds détermine non seulement si vous avez besoin d'assurance, mais vous place également dans un palier de taux spécifique, les prêts assurés ayant souvent des taux plus bas que les prêts conventionnels non assurés. Vos ratios d'endettement, calculés à l'aide du test de résistance fédéral, doivent également être dans les limites du prêteur pour être admissible aux taux affichés.
Le type de propriété et son utilisation prévue sont des facteurs importants. Les hypothèques pour les résidences principales occupées par leur propriétaire bénéficient de la tarification la plus favorable. L'emplacement de la propriété compte aussi, car la concurrence hypothécaire et les licences des prêteurs varient selon la province, ce qui entraîne des meilleurs taux disponibles différents en Ontario, en Colombie-Britannique, en Alberta et dans d'autres régions. Les prêteurs évaluent tous ces éléments ensemble pour déterminer le taux d'intérêt final pour votre demande.
La durée du terme que vous choisissez est un autre facteur majeur dans le taux. Les prêteurs tarifient le risque différemment selon les termes, ce qui entraîne des variations où un taux fixe de 2 ans peut être plus élevé ou plus bas qu'un taux fixe de 5 ans à un moment donné. Historiquement, les termes courts et les taux variables ont permis aux emprunteurs d'économiser plus d'argent à long terme lorsque le taux préférentiel est au-dessus de sa moyenne quinquennale et qu'il se stabilise. À l'inverse, les taux fixes à long terme performent généralement mieux lorsque le taux préférentiel est bien en dessous de sa moyenne historique. Votre choix de terme doit correspondre à vos perspectives financières et à votre tolérance à la variabilité des paiements au renouvellement.
Comprendre l'assurance hypothécaire et les paliers de taux
L'assurance contre le défaut de paiement hypothécaire est une composante essentielle du marché immobilier canadien et crée directement une tarification échelonnée pour les taux d'intérêt. Pour les maisons dont le prix d'achat est inférieur à 1,5 million de dollars, une mise de fonds de moins de 20 % exige cette assurance, qui est fournie par la SCHL, Sagen ou Canada Guaranty. L'assurance protège le prêteur si l'emprunteur fait défaut, ce qui permet aux prêteurs d'offrir des taux d'intérêt plus bas sur ces prêts. Cela crée la situation contre-intuitive où une mise de fonds plus petite peut entraîner un taux hypothécaire plus bas comparativement à une mise de fonds plus importante et non assurée.
Les hypothèques sont généralement classées en trois paliers de taux selon leur statut d'assurance. Le premier et plus bas palier est pour les hypothèques assurées, pour lesquelles la prime d'assurance contre le défaut est payée par l'emprunteur. Le palier suivant est pour les hypothèques assurables, qui sont des prêts conventionnels avec au moins 20 % d'équité, une amortisation de 25 ans ou moins, et pour une maison occupée par son propriétaire achetée pour moins de 1 million de dollars. Celles-ci peuvent être admissibles à une assurance payée par le prêteur et ont souvent des taux de 10 à 25 points de base inférieurs au palier le plus élevé. Le dernier palier est pour les hypothèques non assurables, qui incluent tous les prêts qui ne répondent pas aux critères d'assurabilité, comme ceux avec des amortisations de plus de 25 ans ou pour des propriétés locatives, et elles affichent les taux les plus élevés.
Maintenir un statut d'assurance peut offrir des avantages à long terme. Si vous changez de prêteur à l'échéance sans augmenter le montant de votre hypothèque ou l'amortisation, vous pouvez souvent transférer votre assurance existante au nouveau prêteur. Cela vous permet de continuer à être admissible aux taux plus bas des hypothèques assurées ou assurables à l'avenir, ce qui peut vous faire économiser des milliers de dollars sur la durée de votre hypothèque. Une économie de seulement 10 points de base garde plus de 470 $ dans votre poche sur cinq ans pour chaque tranche de 100 000 $ empruntés sur une amortisation de 25 ans.
Variations provinciales des taux hypothécaires
Les taux hypothécaires ne sont pas uniformes à travers le Canada en raison des différences dans la réglementation provinciale, la concurrence entre prêteurs et les conditions du marché local. Les prêteurs et les courtiers sont autorisés provincialement, et leurs stratégies de tarification peuvent varier d'une région à l'autre. Cela signifie que le meilleur taux disponible pour une hypothèque fixe de 5 ans en Ontario peut différer du meilleur taux offert pour le même produit en Alberta ou au Québec. Il est conseillé aux consommateurs de comparer les taux spécifiquement pour leur province pour s'assurer qu'ils voient les offres les plus précises et les plus concurrentielles pour leur emplacement. Le niveau de concurrence entre les institutions financières, les caisses populaires et les prêteurs spécialisés dans une province donnée influence la tarification des taux, les grands centres urbains comme Toronto, Vancouver et Calgary ayant souvent une concurrence intense qui peut faire baisser les taux.
| Province | Facteur de variation des taux |
|---|---|
| Ontario | Forte concurrence, mises à jour fréquentes des taux |
| Colombie-Britannique | Influencée par les marchés à haute valeur |
| Alberta | Paysage concurrentiel des prêteurs |
| Québec | Présence distincte des institutions financières |
| Provinces de l'Atlantique | Taux fixés par la concurrence régionale |
Pour trouver les taux les plus récents pour votre région, vous pouvez utiliser des outils de comparaison en ligne qui filtrent les offres par province ou grande ville. Ces outils collectent des données directement sur les sites web des prêteurs et des courtages, fournissant un aperçu des taux assurés, assurables et non assurés les plus bas disponibles. Il est important de noter que certains courtages ou prêteurs spécialisés peuvent ne pas être inclus dans chaque comparaison, donc consulter un professionnel hypothécaire autorisé dans votre province est également une étape recommandée. Les taux spécifiques sont mis à jour plusieurs fois par jour sur la base de données collectées auprès de plus de cinquante prêteurs à travers le pays, bien que les chiffres exacts fluctuent quotidiennement.
Étapes pour comparer et obtenir le meilleur taux fixe
Obtenir le meilleur taux hypothécaire fixe nécessite une approche systématique pour magasiner et négocier. Le processus commence par connaître votre cote de crédit et obtenir une copie de votre rapport de crédit pour vous assurer qu'il n'y a pas d'erreurs qui pourraient affecter votre demande. Vous devriez ensuite rassembler toute la documentation nécessaire, y compris la preuve de revenu, la vérification d'emploi et les détails sur la source de votre mise de fonds. Avoir ces documents prêts accélérera le processus de demande une fois que vous aurez trouvé un taux convenable.
L'étape suivante est de comparer les taux de plusieurs sources. Cela inclut de vérifier auprès des grandes banques, des caisses populaires et des courtages hypothécaires en ligne. Les sites web de comparaison de taux collectent des données de nombreux prêteurs et peuvent fournir une vue large du marché, bien qu'ils puissent ne pas inclure tous les prêteurs spécialisés. Il est crucial de comparer non seulement le taux d'intérêt, mais aussi les conditions générales, les privilèges de remboursement anticipé et tous les frais associés. Lorsque vous avez une liste restreinte de prêteurs potentiels, vous devriez les contacter directement ou travailler avec un courtier hypothécaire pour obtenir une soumission formelle.
- Vérifiez votre cote de crédit et votre rapport pour leur exactitude.
- Rassemblez la preuve de revenu, d'emploi et de mise de fonds.
- Comparez les taux des banques, des caisses populaires et des courtages.
- Examinez toutes les conditions, modalités et frais, pas seulement le taux.
- Obtenez des soumissions formelles de plusieurs prêteurs.
- Négociez avec les prêteurs, en utilisant les offres concurrentes comme levier.
- Comprenez la ventilation complète des coûts avant de vous engager.
- Assurez-vous de pouvoir satisfaire aux exigences du test de résistance.
La négociation est une partie clé du processus. Utilisez les offres concurrentes comme levier lorsque vous parlez avec des prêteurs ou des courtiers. Demandez la possibilité d'une réduction de taux, où le courtier ou le prêteur réduit sa commission pour vous garantir un taux plus bas. Assurez-vous de comprendre la ventilation complète des coûts, y compris les frais d'évaluation, les frais juridiques ou les pénalités potentielles pour briser l'hypothèque avant terme. Enfin, assurez-vous que votre demande peut passer le test de résistance fédéral, qui exige de prouver que vous pouvez assumer les paiements à votre taux contractuel plus 2 % ou à 5,25 %, selon le plus élevé.
Erreurs courantes à éviter lors du magasinage d'hypothèque
Une des erreurs les plus courantes est de se concentrer uniquement sur le taux d'intérêt affiché sans considérer le coût global de l'hypothèque. Un taux légèrement plus bas d'un prêteur pourrait être assorti de conditions restrictives, de pénalités élevées pour briser l'hypothèque ou de frais importants qui effacent toute économie. Les emprunteurs doivent lire l'engagement hypothécaire attentivement, en portant une attention particulière aux privilèges de remboursement anticipé, aux options de portabilité et à la méthode de calcul des pénalités pour différence de taux d'intérêt. Ces facteurs peuvent avoir un impact financier significatif si vos circonstances changent avant la fin du terme.
Ne pas magasiner suffisamment est une autre erreur fréquente. S'en remettre à une seule banque ou courtier peut signifier manquer de meilleurs taux disponibles ailleurs. Le marché hypothécaire est très concurrentiel, et les taux peuvent varier considérablement entre les institutions. De même, ne pas obtenir une préapprobation peut être une erreur, car cela verrouille un taux et vous donne un budget clair, bien qu'il soit important de comprendre que les taux de préapprobation sont parfois légèrement plus élevés que les taux de l'offre finale en raison des coûts de couverture pour les prêteurs. Cependant, une préapprobation offre une certitude précieuse dans un environnement de taux à la hausse.
De nombreux emprunteurs sous-estiment l'importance du test de résistance fédéral. Même si vous êtes admissible à une hypothèque au taux offert, vous devez aussi prouver que vous pouvez assumer les paiements au taux d'admissibilité, qui est le plus élevé entre votre taux contractuel plus 2 % ou 5,25 %. Ce test peut limiter le montant que vous pouvez emprunter et peut influencer le terme ou le produit pour lequel vous pouvez être approuvé. Une autre erreur est de ne pas réviser votre hypothèque au moment du renouvellement. Accepter simplement l'offre de renouvellement de votre prêteur actuel sans magasiner peut vous coûter des milliers de dollars, car vous n'êtes plus soumis au test de résistance lorsque vous changez de prêteur pour un renouvellement avec le même montant et la même amortisation.
L'impact de la durée du terme sur les taux fixes
La durée de votre terme hypothécaire est un contrat qui verrouille votre taux d'intérêt et vos conditions, et c'est un facteur principal du taux que vous payez. Les termes vont généralement de six mois à dix ans, le terme fixe de cinq ans étant le plus populaire au Canada. Cependant, la tarification des prêteurs varie selon le terme en fonction de leur coût des fonds et de leurs perspectives pour les futurs taux d'intérêt. En 2026, les termes fixes courts comme un, deux et trois ans sont tarifés de manière concurrentielle alors que les emprunteurs anticipent des baisses potentielles de taux, ce qui conduit à des situations où un taux fixe de 3 ans peut être plus bas qu'un taux fixe de 5 ans.
Choisir un terme implique d'équilibrer la certitude des paiements avec la flexibilité. Un terme plus long, comme cinq ou dix ans, offre une stabilité et une protection contre les hausses de taux pour une période prolongée. Un terme plus court, comme un ou deux ans, offre des opportunités plus fréquentes de renouveler ou de renégocier à des taux potentiellement plus bas, mais comporte le risque que les taux soient plus élevés au renouvellement. Votre choix doit correspondre à votre plan financier, à votre tolérance au risque et à vos attentes concernant le cycle des taux d'intérêt. Historiquement, les termes courts et les taux variables ont permis aux emprunteurs d'économiser plus d'argent lorsque le taux préférentiel est au-dessus de sa moyenne à long terme et commence à se stabiliser.
Il est important de comparer les taux pour tous les termes disponibles pour voir lequel offre la meilleure valeur pour votre situation. Les outils de comparaison en ligne vous permettent de voir les meilleurs taux pour les hypothèques à taux fixe de 1 an, 2 ans, 3 ans et 5 ans séparément. Les différentiels de taux entre ces termes peuvent changer quotidiennement en fonction des mouvements du marché obligataire. Les emprunteurs devraient aussi considérer leurs projets futurs, comme vendre la maison ou avoir besoin de briser l'hypothèque, car les pénalités pour briser une hypothèque à taux fixe avant l'échéance peuvent être substantielles et sont calculées en fonction du terme restant et des taux affichés du prêteur.
Questions fréquentes
Quel est le meilleur taux hypothécaire fixe au Canada ?
Le meilleur taux hypothécaire fixe change quotidiennement et varie selon la province, la mise de fonds et la durée du terme. En 2026, les taux affichés les plus bas pour une hypothèque fixe de 5 ans commencent à partir de 4,34 % pour les hypothèques assurées. Les hypothèques assurées, qui exigent une mise de fonds de moins de 20 %, offrent généralement les taux les plus bas parce que le risque du prêteur est couvert par l'assurance contre le défaut de paiement. Pour trouver le meilleur taux actuel pour votre situation, vous devez comparer les offres de plusieurs prêteurs et courtages, en filtrant pour votre province et votre type d'hypothèque spécifiques.
Comment la mise de fonds affecte-t-elle mon taux hypothécaire ?
Votre mise de fonds affecte directement votre taux hypothécaire en déterminant son statut d'assurance. Une mise de fonds de moins de 20 % vous oblige à acheter une assurance contre le défaut de paiement hypothécaire, ce qui entraîne souvent un taux d'intérêt plus bas parce que l'assureur assume le risque du prêteur. Une mise de fonds de 20 % ou plus signifie que votre hypothèque n'est pas assurée. Cependant, si elle répond à des critères spécifiques comme une amortisation de 25 ans et qu'il s'agit d'une résidence principale achetée pour moins de 1 million de dollars, elle peut être qualifiée d'« assurable » et obtenir des taux relativement bas. Les hypothèques non assurables, qui ne répondent pas à ces critères, ont les taux les plus élevés.
Qu'est-ce que le test de résistance hypothécaire au Canada ?
Le test de résistance hypothécaire est une règle fédérale qui exige que les emprunteurs soient admissibles à leur hypothèque à un taux d'intérêt plus élevé que leur taux contractuel réel. Le taux d'admissibilité est le plus élevé entre votre taux contractuel plus 2 % ou 5,25 %. Ce test assure que vous pouvez assumer vos paiements si les taux d'intérêt augmentent. Il s'applique à la plupart des nouvelles hypothèques et des refinancements auprès de prêteurs réglementés par le gouvernement fédéral. Une mise à jour importante, en vigueur depuis le 21 novembre 2024, est que le test de résistance ne s'applique plus lorsque les emprunteurs changent de prêteur au renouvellement, à condition que le montant de l'hypothèque et l'amortisation restent inchangés.
Puis-je obtenir une amortisation de 30 ans au Canada ?
Oui, les amortissements de 30 ans sont disponibles au Canada, mais avec des restrictions. Ils sont permis pour les hypothèques non assurées, où la mise de fonds est de 20 % ou plus. Depuis décembre 2024, les amortissements de 30 ans sont aussi disponibles pour les hypothèques assurées, mais seulement pour les acheteurs d'une première maison et les acheteurs de maisons nouvellement construites. Pour toutes les autres hypothèques assurées, l'amortisation maximale est de 25 ans. Il est important de noter que les prêteurs non conventionnels sont la principale source pour les amortissements de plus de 30 ans, mais ceux-ci viennent avec des taux d'intérêt significativement plus élevés.
Les taux hypothécaires varient-ils selon la province ?
Oui, les taux hypothécaires peuvent varier selon la province en raison des différences dans la concurrence entre prêteurs, les autorisations provinciales et les conditions du marché local. Le meilleur taux disponible pour une hypothèque à terme fixe en Ontario peut ne pas être le même qu'en Alberta ou au Québec. De nombreux sites web de comparaison de taux vous permettent de filtrer les résultats par province ou grande ville pour voir les offres les plus pertinentes. Cette variation signifie qu'il est essentiel pour les emprunteurs de rechercher des informations sur les taux spécifiques à leur emplacement plutôt que de se fier à une seule moyenne nationale.
Quelle est la différence entre une hypothèque assurée et une hypothèque assurable ?
Une hypothèque assurée est une hypothèque pour laquelle l'emprunteur paie une prime d'assurance contre le défaut de paiement parce que la mise de fonds est inférieure à 20 %. Une hypothèque assurable est une hypothèque conventionnelle avec au moins 20 % de mise de fonds qui répond toujours aux lignes directrices de l'assureur (amortisation de 25 ans, occupée par le propriétaire, prix d'achat inférieur à 1 million de dollars). Les prêteurs peuvent payer la prime d'assurance sur ces prêts en interne, ce qui leur permet d'offrir des taux qui sont généralement de 10 à 25 points de base inférieurs à ceux des hypothèques non assurables. Les hypothèques non assurables, qui incluent les propriétés locatives ou les prêts avec des amortissements plus longs, ne répondent pas à ces lignes directrices et ont les taux les plus élevés.
Sources et lectures complémentaires
- Ratehub.ca: Compare Mortgages and Personal Finance ... ratehub.ca
- Best Mortgage Rates Canada from 3.25% (Compare 50 ... wowa.ca
- Canada Mortgage Rates from 2.49% | 19,000 Five Star Reviews truenorthmortgage.ca
- The best mortgage rates in Canada right now financialpost.com
- Current Mortgage Rates | RBC Royal Bank of Canada rbcroyalbank.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.