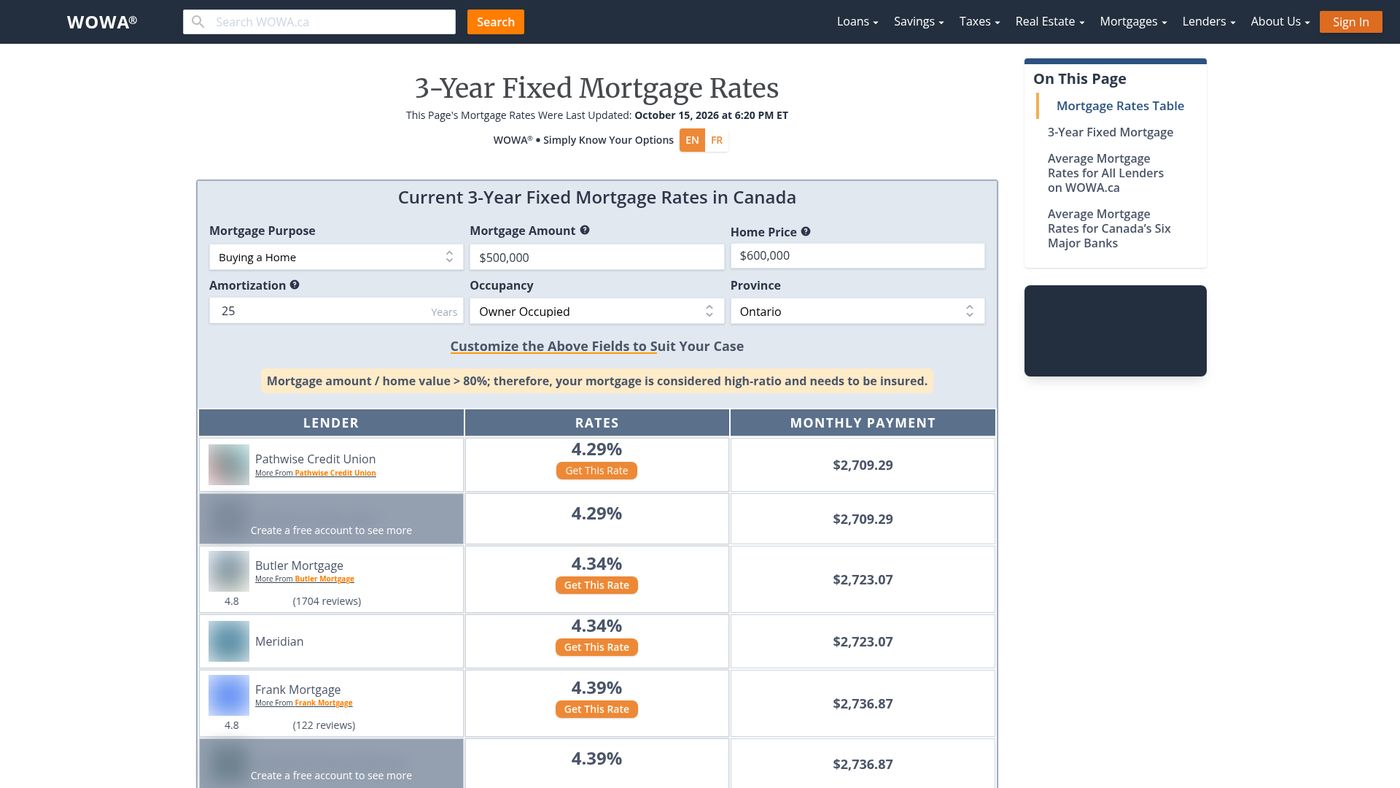
Les meilleurs taux hypothécaires de 3 ans au Canada sont déterminés en comparant les offres de plus de cinquante prêteurs et varient selon le statut d'assurance, la région et le profil de l'emprunteur. En octobre 2026, le taux fixe de 3 ans annoncé le plus bas à l'échelle nationale est de 4,54 %, tandis que la moyenne des grandes banques se rapproche plutôt de 5,23 %. Obtenir un taux concurrentiel pour cette hypothèque à moyen terme peut générer des économies d'intérêt importantes sur la durée du prêt. Il est essentiel pour les propriétaires et les acheteurs canadiens de comprendre les facteurs qui influencent ces taux.
Comment les taux hypothécaires de 3 ans sont déterminés
Les taux hypothécaires pour un terme de trois ans ne sont pas fixés arbitrairement, mais sont établis par les prêteurs en fonction du risque, du coût des fonds et de la concurrence sur le marché. Les prêteurs évaluent le risque de défaut de paiement principalement à travers le prisme de l'assurance prêt hypothécaire. Une hypothèque qui est assurée, généralement parce que l'emprunteur a versé moins de 20 % de mise de fonds, présente le risque le plus faible pour le prêteur, car l'assureur couvre les pertes potentielles. Cela se traduit par les taux les plus bas disponibles, ce qui explique pourquoi une mise de fonds plus faible peut parfois permettre d'obtenir un meilleur taux qu'un prêt conventionnel. Pour les hypothèques conventionnelles avec 20 % d'équité ou plus, les meilleurs taux sont offerts sur les prêts qui sont encore « assurables », c'est-à-dire qu'ils respectent les critères des assureurs pour les résidences principales d'une valeur inférieure à 1 million de dollars et une amortisation de 25 ans. Les hypothèques non assurables, qui ne respectent pas ces critères, ont des taux plus élevés, car le prêteur assume plus de risques. L'environnement général des taux d'intérêt affecte aussi directement les prix, les taux fixes comme le terme de 3 ans évoluant généralement en corrélation avec les rendements des obligations gouvernementales. Les taux hypothécaires variables sont liés aux taux préférentiels des prêteurs, qui évoluent généralement en réponse aux changements du taux directeur de la Banque du Canada. Les prêteurs fixent aussi des prix différents selon les termes, en fonction de leurs anticipations sur l'évolution future des taux et de leur désir d'attirer des affaires dans des segments spécifiques du marché, ce qui explique pourquoi les termes plus courts comme trois ans sont offerts à des prix concurrentiels depuis 2023.
Facteurs clés qui affectent votre taux de 3 ans
Plusieurs caractéristiques spécifiques à l'emprunteur et à la propriété influencent directement le taux hypothécaire qu'un prêteur offrira pour un terme de trois ans. Votre cote de crédit est un facteur primordial, les meilleurs taux préférentiels exigeant généralement un bon historique de crédit et une cote d'environ 700 ou plus. Vos ratios d'endettement sont calculés à l'aide d'un test de résistance obligatoire, qui correspond à votre taux contractuel plus deux points de pourcentage ou 5,25 %, le plus élevé étant retenu. Ce test peut limiter les options de qualification pour les personnes ayant des niveaux d'endettement plus élevés, et pour celles ayant un ratio dette-revenu élevé, le test de résistance dicte souvent le taux et le terme pour lesquels elles seront approuvées. Le type de propriété et son utilisation prévue sont importants, les résidences principales occupées par le propriétaire bénéficiant des meilleurs taux. Les propriétés de placement ou les logements locatifs entraînent généralement une prime de taux. La taille de votre mise de fonds et le statut d'assurance qui en résulte créent des paliers de taux distincts, allant de l'assuré à l'assurable, puis au non assurable. De plus, votre province ou votre ville peut affecter le taux, car la concurrence entre les prêteurs et les exigences d'agrément varient selon les régions. Enfin, le fait que vous demandiez une préautorisation ou que vous ayez une transaction en cours peut influencer le taux, car les prêteurs peuvent ajouter une prime aux préautorisations en raison des coûts de couverture associés aux offres qui ne se concrétisent pas toujours. Économiser 10 points de base sur votre taux vous permet de garder plus de 470 $ dans vos poches sur cinq ans pour chaque tranche de 100 000 $ empruntés avec une amortisation de 25 ans, ce qui souligne l'impact financier de même de petites différences de taux.
Les taux hypothécaires ne sont pas uniformes à travers le Canada et peuvent varier selon la province ou la ville en raison de la concurrence locale entre les prêteurs. La durée spécifique d'un terme hypothécaire, comme un taux fixe de 3 ans, est un facteur majeur dans la détermination du taux offert. Les taux sont présentés pour les hypothèques résidentielles de premier ordre, destinées aux emprunteurs ayant un bon crédit et un revenu vérifié. Ces facteurs, ainsi que le montant de la mise de fonds de l'emprunteur et l'environnement économique général, influencent le taux final.
- Une prime additionnelle de 10 points de base ou plus pour les propriétés locatives.
- Une prime additionnelle de 10 points de base ou plus pour les propriétés à logements multiples.
- Une prime additionnelle de 10 points de base ou plus pour les condominiums.
- Une prime additionnelle de 10 points de base ou plus pour les propriétés non occupées par le propriétaire.
- Des primes plus élevées pour les emprunteurs non de premier ordre, souvent de 100 à 200 points de base au-dessus des taux préférentiels.
Comparaison des taux fixes et variables de 3 ans
Le choix entre une hypothèque à taux fixe ou variable sur un terme de trois ans implique des structures de risque et de prix différentes. Un taux fixe de 3 ans offre une certitude de paiement pour toute la durée du terme, car le taux d'intérêt et les paiements de principal et d'intérêt ne changent pas. Ces taux sont influencés par le marché obligataire et les stratégies de tarification des prêteurs. En octobre 2026, le taux fixe de 3 ans annoncé le plus bas est de 4,54 %, tandis que la moyenne des 6 grandes banques canadiennes est actuellement de 5,23 % pour le même terme. Une hypothèque à taux variable de 3 ans a un taux d'intérêt qui fluctue avec le taux préférentiel du prêteur, qui à son tour évolue avec le taux directeur de la Banque du Canada. Le paiement mensuel peut rester le même, mais la proportion allouée aux intérêts par rapport au capital s'ajustera avec les changements de taux. Le taux variable de 3 ans annoncé le plus bas en octobre 2026 est de 3,55 %. Historiquement, les taux variables et les termes plus courts ont permis aux emprunteurs d'économiser de l'argent à long terme, particulièrement lorsque le taux préférentiel est au-dessus de sa moyenne à long terme et qu'il se stabilise. Les taux fixes à long terme performent généralement mieux lorsque le taux préférentiel est bien en dessous de sa moyenne quinquennale. L'hypothèque fixe de 5 ans a traditionnellement été l'option la plus populaire au Canada, bien que les termes plus courts soient devenus plus populaires entre 2023 et 2025 alors que les emprunteurs anticipaient des taux plus bas à l'avenir, et en 2026, ils restent populaires car ils sont offerts à des prix plus concurrentiels.
Variations provinciales et paliers de taux
Les taux hypothécaires au Canada ne sont pas uniformes à travers le pays en raison des différences dans l'agrément des prêteurs provinciaux, de la concurrence sur le marché et des conditions économiques. Le même prêteur national peut offrir des taux légèrement différents en Ontario comparativement à l'Alberta ou à la Colombie-Britannique. Les caisses populaires régionales et les prêteurs spécialisés (monolines) font aussi une concurrence agressive sur leurs marchés locaux, ce qui peut faire baisser les meilleurs taux disponibles dans certaines provinces. Pour cette raison, les sites web de comparaison de taux et les courtiers filtrent les taux par province pour fournir l'information locale la plus précise, avec des pages spécifiques pour l'Ontario, la Colombie-Britannique, l'Alberta, le Québec, le Manitoba, la Nouvelle-Écosse, la Saskatchewan, le Nouveau-Brunswick, et Terre-Neuve-et-Labrador. Les emprunteurs devraient toujours vérifier les taux spécifiques à leur province ou même à leur ville, comme Toronto, Calgary, Vancouver, Montréal ou Ottawa, pour s'assurer de voir les offres locales les plus concurrentielles. Cette granularité provinciale est une raison clé pour laquelle l'utilisation d'un courtier ou d'un service de comparaison qui agrège les taux de plus de cinquante prêteurs peut être avantageuse. Les taux affichés sont pour les hypothèques résidentielles de premier ordre pour les résidences occupées par le propriétaire achetées par des emprunteurs ayant un bon crédit et un revenu vérifié, et ils représentent le palier le plus bas sur le marché.
| Paliers de taux | Mise de fonds typique | Caractéristiques clés | Niveau de taux relatif |
|---|---|---|---|
| Assuré | Moins de 20 % | Assurance prêt obligatoire, résidence principale sous 1,5 M$ | Le plus bas |
| Assurable | 20 % ou plus | Respecte les critères de l'assureur, résidence principale sous 1 M$, amortissement de 25 ans | Bas |
| Non assurable | 20 % ou plus | Ne respecte pas les critères de l'assureur (p. ex., location, amortissement plus long) | Le plus élevé |
Étapes pour obtenir le meilleur taux hypothécaire de 3 ans
Obtenir un taux hypothécaire de 3 ans concurrentiel nécessite de la recherche, de la préparation et une négociation stratégique. Suivre un processus structuré peut aider les emprunteurs canadiens à naviguer efficacement sur le marché. La première étape est de vérifier votre rapport et votre cote de crédit bien à l'avance, en vous assurant qu'il n'y a pas d'erreurs et que votre profil est aussi solide que possible. Ensuite, vous devriez obtenir une préautorisation pour comprendre votre budget et verrouiller une garantie de taux, bien que les taux de préautorisation puissent être légèrement plus élevés. Il est ensuite crucial de magasiner en comparant les taux de plusieurs prêteurs, y compris les grandes banques, les caisses populaires et les prêteurs spécialisés, en utilisant les courtages et les sites de comparaison qui collectent des données trois fois par jour les jours ouvrables. Lors de la comparaison, regardez au-delà du taux annoncé pour considérer tous les frais, les privilèges de remboursement anticipé et les calculs de pénalités. Vous devriez ensuite négocier avec les prêteurs ou faire négocier en votre nom par votre courtier, en utilisant les offres concurrentes comme levier, car les courtiers peuvent parfois obtenir des rabais de volume ou acheter des taux à la baisse. Préparez-vous à fournir rapidement toute la documentation concernant votre revenu, votre mise de fonds et vos dettes. Enfin, assurez-vous de comprendre toutes les conditions avant de signer l'engagement, en portant une attention particulière aux conditions de la garantie de taux et aux détails de l'application du test de résistance. Un guide en huit étapes pour la négociation comprend la préparation de vos documents, la comparaison des coûts totaux et la volonté de refuser des conditions défavorables.
Erreurs courantes et implications financières
Plusieurs erreurs courantes peuvent empêcher les emprunteurs d'obtenir le meilleur taux hypothécaire de 3 ans possible ou entraîner des difficultés financières futures. Une erreur majeure est de se concentrer uniquement sur le taux d'intérêt affiché sans considérer le coût total d'emprunt, qui comprend les frais du prêteur, les coûts d'évaluation et les pénalités potentielles. Une autre erreur est de ne pas comprendre les règles du test de résistance hypothécaire, ce qui peut disqualifier des candidats qui semblent admissibles sur la base du seul taux contractuel. Les emprunteurs négligent parfois de vérifier si leur assurance prêt hypothécaire existante peut être transférée lors d'un changement de prêteur au renouvellement, ce qui pourrait leur donner droit à des taux assurés plus bas. Un conseil rapide est de s'assurer que le nouveau prêteur maintient votre assurance en vigueur si vous n'augmentez pas votre emprunt ou votre amortissement. Accepter la première offre de votre banque actuelle sans magasiner est une autre erreur fréquente, car la fidélité est rarement récompensée par les meilleurs taux du marché et les courtiers peuvent souvent obtenir un meilleur taux de votre propre banque. Négliger la flexibilité offerte par les privilèges de remboursement anticipé peut être coûteux si vous prévoyez effectuer des paiements forfaitaires ou augmenter vos paiements réguliers. Enfin, ne pas lire attentivement le contrat hypothécaire peut entraîner des surprises concernant les frais de libération, les règles de portabilité ou la méthode utilisée pour calculer les pénalités pour différence de taux d'intérêt. Pour les emprunteurs non de premier ordre, les coûts sont significativement plus élevés, avec des primes de 100 à 200 points de base et des frais de un pour cent ou plus du montant de l'hypothèque.
Utiliser les courtiers et comprendre leur rémunération
Les courtiers hypothécaires et les plateformes de comparaison de taux en ligne sont des acteurs importants du marché hypothécaire canadien en agrégeant les offres et en augmentant la transparence. Ces services collectent les taux plusieurs fois par jour à partir des sites web de plus de cinquante prêteurs fédéraux et provinciaux et des grandes courtages. Ils filtrent ces taux par province et les classent comme assurés, assurables ou non assurables pour fournir aux emprunteurs des informations personnalisées et à jour. Une fonction clé des courtiers est d'agir comme un point d'accès unique à plusieurs prêteurs, ce qui peut inclure des institutions qui ne traitent pas directement avec le public. Ils peuvent souvent négocier des rabais de volume ou acheter des taux à la baisse pour obtenir de meilleures conditions pour leurs clients, et certains courtages sont salariés pour fournir des conseils impartiaux. Il est important de comprendre que ces services peuvent être rémunérés par les prêteurs par le biais de commissions, de publicité ou de prospects. Les courtiers et sites réputés divulguent cette relation et soutiennent qu'elle n'influence pas leur classement des taux pour les listes non commanditées, car ils trient tous les taux non commandités du plus bas au plus haut indépendamment de toute relation d'affaires. Utiliser ces services peut faire gagner du temps et donner accès à une plus grande gamme de produits hypothécaires que la plupart des individus ne pourraient rechercher par eux-mêmes, et certains ont été nommés Courtage de l'année au Canada et ont plus de 13 000 avis en ligne.
Contexte historique et tendances du marché
La popularité et la tarification des termes hypothécaires de 3 ans s'inscrivent dans des tendances historiques plus larges du marché du financement immobilier canadien. L'hypothèque fixe de 5 ans a traditionnellement été l'option la plus populaire au Canada, offrant une longue période de stabilité des paiements. Cependant, les préférences des emprunteurs ont changé entre 2023 et 2025 alors que beaucoup anticipaient des taux d'intérêt plus bas à l'avenir, rendant les termes plus courts comme le fixe de 3 ans et les options variables plus attrayants. En 2026, les termes plus courts restent populaires parce qu'ils sont souvent offerts à des prix plus concurrentiels par les prêteurs. Les règles régissant les hypothèques ont aussi évolué, un changement important survenant en décembre 2024 lorsque les amortissements de 30 ans sont devenus disponibles sur les hypothèques assurées pour les acheteurs d'une première propriété et les acheteurs de maisons neuves. Un autre changement réglementaire clé est entré en vigueur le 21 novembre 2024, lorsque le test de résistance du gouvernement fédéral a été supprimé pour les emprunteurs changeant de prêteur à l'échéance, à condition que le montant de l'hypothèque et l'amortissement restent les mêmes. Cela crée une échappatoire potentielle pour les propriétaires existants afin d'obtenir de meilleurs taux sans subir un nouveau test de résistance. Le marché comprend aussi des produits hypothécaires alternatifs comme le produit Rate Relief, qui offre six mois de taux réduit pour aider avec les frais de clôture, et Compass Mortgage, conçu pour une plus grande flexibilité d'approbation en utilisant des sources de revenus non traditionnelles.
Questions fréquentes
Quel est le meilleur taux hypothécaire fixe de 3 ans au Canada actuellement ?
En octobre 2026, le taux hypothécaire fixe de 3 ans annoncé le plus bas au Canada est de 4,54 %. Ce taux est typiquement pour une hypothèque assurée, ce qui signifie que l'emprunteur a une mise de fonds de moins de 20 %. Les taux des grandes banques canadiennes sont en moyenne d'environ 5,23 % pour le même terme. Il est important de noter que le meilleur taux pour un emprunteur individuel dépend de sa situation financière spécifique, de l'emplacement de la propriété et du statut d'assurance de son hypothèque, et les taux sont collectés et mis à jour plusieurs fois par jour à partir des sites web des prêteurs.
Comment fonctionne un terme hypothécaire de 3 ans ?
Un terme hypothécaire de 3 ans est la durée de votre contrat de taux avec le prêteur, pendant laquelle votre taux d'intérêt et vos conditions de paiement sont verrouillés. À la fin du terme de trois ans, l'hypothèque arrive à échéance, et vous devez la renouveler avec votre prêteur actuel, la refinancer ou changer de prêteur sous un nouveau terme. La période d'amortisation, qui est souvent de 25 ans mais peut être de 30 ans sous certaines conditions, est le temps total pour rembourser le prêt, et elle se poursuit à travers les termes successifs. Choisir un terme de trois ans offre un juste milieu entre la flexibilité à court terme et la certitude de paiement à moyen terme.
Quelle est la différence entre les hypothèques assurées, assurables et non assurables ?
Une hypothèque assurée oblige l'emprunteur à souscrire une assurance prêt hypothécaire parce que la mise de fonds est inférieure à 20 %. Ces prêts ont les taux les plus bas et sont pour les résidences principales d'une valeur inférieure à 1,5 million de dollars. Une hypothèque assurable a au moins 20 % d'équité, une amortisation de 25 ans ou moins, et est pour une résidence principale d'une valeur inférieure à 1 million de dollars. Elle respecte les critères de l'assureur et obtient de meilleurs taux. Une hypothèque non assurable ne respecte pas ces critères et a les taux les plus élevés, car le prêteur assume tous les risques.
Dois-je passer un test de résistance pour une hypothèque de 3 ans ?
Oui, pour la plupart des nouvelles hypothèques et des refinancements avec des prêteurs réglementés par le gouvernement fédéral, vous devez passer un test de résistance. Vos ratios d'endettement sont calculés en utilisant votre taux contractuel plus deux points de pourcentage ou 5,25 %, le plus élevé étant retenu. Cette règle garantit que vous pouvez assumer les paiements si les taux augmentent. Une exemption importante s'applique si vous changez de prêteur à l'échéance sans modifier le montant de l'hypothèque ou l'amortissement. Depuis novembre 2024, le test de résistance ne s'applique pas dans ce scénario spécifique, ce qui peut faciliter le changement pour les propriétaires existants.
Puis-je obtenir une amortissement de 30 ans sur une hypothèque à terme de 3 ans ?
Les amortissements de 30 ans sont disponibles, mais sous des conditions spécifiques. Pour les hypothèques non assurées, les amortissements de 30 ans sont une option depuis longtemps. Pour les hypothèques assurées, depuis décembre 2024, les amortissements de 30 ans sont permis pour les acheteurs d'une première propriété et les acheteurs de maisons neuves. Cependant, il est important de savoir que les prêteurs non de premier ordre sont typiquement ceux qui offrent des amortissements de plus de 30 ans, et ceux-ci viennent avec des taux d'intérêt significativement plus élevés et souvent des frais additionnels. Une marge de crédit hypothécaire offre une amortissement effectivement infinie si seuls les paiements d'intérêts sont effectués.
Les taux hypothécaires sont-ils les mêmes dans chaque province canadienne ?
Non, les taux hypothécaires peuvent varier selon la province en raison des différences dans la concurrence entre les prêteurs, les exigences d'agrément et les conditions du marché local. La même banque nationale peut offrir un taux légèrement différent en Ontario qu'en Alberta ou au Québec. Les prêteurs régionaux et les caisses populaires peuvent aussi influencer les prix locaux, ce qui explique pourquoi de nombreux sites de comparaison ont des pages séparées pour chaque province et grande ville. Pour cette raison, les services de comparaison de taux vous permettent de filtrer les résultats par province ou grande ville comme Toronto, Calgary ou Vancouver pour voir les offres les plus concurrentielles disponibles dans votre région spécifique.
Sources et lectures complémentaires
- Ratehub.ca: Compare Mortgages and Personal Finance ... ratehub.ca
- Best Mortgage Rates Canada from 3.25% (Compare 50 ... wowa.ca
- Canada Mortgage Rates from 2.49% | 19,000 Five Star Reviews truenorthmortgage.ca
- The best mortgage rates in Canada right now financialpost.com
- Fixed Rate Mortgages | Scotiabank Canada scotiabank.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.