Les meilleurs taux hypothécaires au Canada sont les taux d'intérêt les plus bas offerts aux emprunteurs admissibles pour financer l'achat ou le renouvellement d'une maison. Ces taux varient quotidiennement et sont influencés par des facteurs comme votre mise de fonds, votre cote de crédit et le type d'hypothèque que vous choisissez. Comprendre comment les taux sont déterminés et où les trouver est crucial pour les acheteurs et propriétaires canadiens, car même une petite différence de taux peut permettre d'économiser des milliers de dollars sur la durée du prêt. Ce guide explique les facteurs clés qui influencent le prix d'une hypothèque et les étapes pour obtenir un taux compétitif.
Comment les taux hypothécaires sont déterminés au Canada
Les taux hypothécaires au Canada ne sont pas fixés par une seule autorité, mais sont plutôt déterminés par une combinaison de forces du marché, d'évaluation du risque par les prêteurs et de politiques gouvernementales. Les taux que vous voyez annoncés sont pour les hypothèques résidentielles préférentielles, c'est-à-dire les prêts pour des maisons occupées par leur propriétaire, achetées par des emprunteurs ayant un bon crédit, généralement une cote d'environ 700 ou plus, et un revenu vérifié. Ces prêts sont financés par des banques, des caisses populaires ou des sociétés de financement hypothécaire et affichent les taux les plus bas du marché. L'environnement général des taux d'intérêt est un moteur principal, les taux hypothécaires fixes évoluant généralement avec les rendements des obligations gouvernementales et les taux variables étant liés aux taux préférentiels des prêteurs, qui évoluent généralement en réponse aux changements du taux directeur de la Banque du Canada. En 2026, le taux directeur de la Banque du Canada est de 2,25 % et le taux préférentiel typique d'un prêteur est de 4,45 %. Le type d'emprunteur et les caractéristiques spécifiques de la demande d'hypothèque ajoutent ensuite des ajustements supplémentaires, créant un système de tarification à plusieurs niveaux, des meilleurs taux assurés aux offres non préférentielles plus élevées.
Votre mise de fonds est l'un des facteurs les plus importants pour déterminer votre niveau de taux. La mise de fonds minimale est de 5 % sur les premiers 500 000 $ du prix d'achat d'une maison et de 10 % sur la portion de 500 000 $ à 1,5 million de dollars. Si vous versez moins de 20 %, la loi vous oblige à souscrire une assurance prêt hypothécaire auprès de fournisseurs comme la SCHL. Paradoxalement, ces hypothèques assurées contre le défaut de paiement offrent souvent les taux les plus bas parce que l'assureur couvre le risque de défaut du prêteur. Les hypothèques avec une mise de fonds de 20 % ou plus sont considérées comme conventionnelles et ne nécessitent pas d'assurance. Parmi celles-ci, un sous-ensemble appelé hypothèques assurables peut toujours bénéficier de taux très compétitifs s'il répond à des critères comme une amortisation de 25 ans ou moins et s'il s'agit d'une maison occupée par son propriétaire achetée pour moins de 1 million de dollars. Enfin, les hypothèques non assurables, qui ne répondent pas à ces critères, ont généralement les taux les plus élevés, car le prêteur assume l'ensemble du risque.
Facteurs clés qui influencent votre taux hypothécaire
Plusieurs éléments spécifiques de votre profil financier et du prêt lui-même influenceront directement le taux d'intérêt qu'un prêteur vous offrira. Votre cote de crédit est primordiale, les taux préférentiels nécessitant généralement une cote d'environ 700 ou plus. Vos ratios d'endettement sont également examinés de manière critique grâce à un test de résistance obligatoire pour les prêteurs réglementés par le gouvernement fédéral. Ce test oblige les prêteurs à calculer votre capacité de paiement en utilisant un taux de qualification qui est le plus élevé entre 5,25 % ou 200 points de base au-dessus de votre taux contractuel réel. Cet obstacle peut affecter les termes et les montants auxquels vous êtes admissible. Le type de propriété et son utilisation prévue sont importants, car les taux pour les propriétés locatives sont généralement plus élevés que pour les résidences principales occupées par leur propriétaire. De plus, l'emplacement de la propriété peut entraîner des variations de taux, car la concurrence entre les prêteurs diffère d'une province à l'autre et même d'une ville à l'autre.
Les prêteurs appliquent des primes ou des majorations spécifiques pour compenser les risques qu'ils perçoivent dans une demande. Par exemple, une hypothèque pour une propriété locative comporte généralement une prime de taux de 10 à 30 points de base par rapport à une résidence principale. De même, une offre d'hypothèque avec remise en argent, où le prêteur verse une somme forfaitaire initiale, a généralement un taux qui est de 10 à 50 points de base plus élevé qu'une hypothèque standard. Les emprunteurs qui sont travailleurs autonomes sans vérification de revenu traditionnelle, ou ceux ayant des antécédents de problèmes de crédit comme une proposition de consommateur ou une faillite, seront confrontés à des taux non préférentiels nettement plus élevés. Ces hypothèques non préférentielles peuvent coûter au moins 100 à 200 points de base de plus que les meilleurs taux préférentiels et incluent souvent des frais de prêteur ou de courtier d'un pour cent du montant de l'hypothèque ou plus. Les préautorisations peuvent aussi parfois comporter une légère prime parce que beaucoup ne se concrétisent pas, laissant le prêteur avec des coûts de couverture et aucun revenu.
Comparaison des taux fixes, variables et à court terme
Choisir entre une hypothèque à taux fixe et à taux variable est une décision fondamentale qui influence à la fois vos paiements et votre taux. Une hypothèque à taux fixe verrouille votre taux d'intérêt pour toute la durée du terme, qui peut aller de six mois à dix ans, le fixe de cinq ans étant l'option la plus populaire au Canada. Le taux d'une hypothèque fixe est déterminé au départ et ne change pas, offrant une certitude de paiement. En revanche, une hypothèque à taux variable a un taux d'intérêt qui fluctue avec le taux préférentiel du prêteur. Vos paiements peuvent rester les mêmes, mais la portion consacrée aux intérêts change. Si les taux augmentent, une plus grande partie de votre paiement couvre les intérêts, et s'ils baissent, une plus grande partie va au capital. Historiquement, les taux variables ont permis aux emprunteurs d'économiser de l'argent à long terme, mais ils comportent le risque d'une augmentation des paiements si les taux d'intérêt augmentent.
La durée du terme hypothécaire affecte également le taux que vous recevez. Les prêteurs tarifient chaque terme différemment en fonction de leurs attentes concernant les futurs taux d'intérêt et leur coût de financement. Dans la période de 2023 à 2025, les hypothèques à court terme sont devenues plus populaires, car les emprunteurs anticipaient des taux plus bas à l'avenir. En 2026, les termes courts restent populaires parce qu'ils sont souvent tarifés de manière plus compétitive. Par exemple, un taux fixe de trois ans peut être offert à un niveau différent d'un taux fixe de cinq ans. Il est important de comparer les taux pour tous les termes, y compris les taux fixes d'un an, deux ans, trois ans et cinq ans, ainsi que les taux variables de trois ans et cinq ans. À long terme, les données historiques suggèrent que les termes courts et les taux variables ont permis aux emprunteurs d'économiser plus que les taux fixes à plus long terme, en particulier lorsque le taux préférentiel est supérieur à sa moyenne à long terme et commence à se stabiliser.
Paysage actuel des taux hypothécaires et exemples
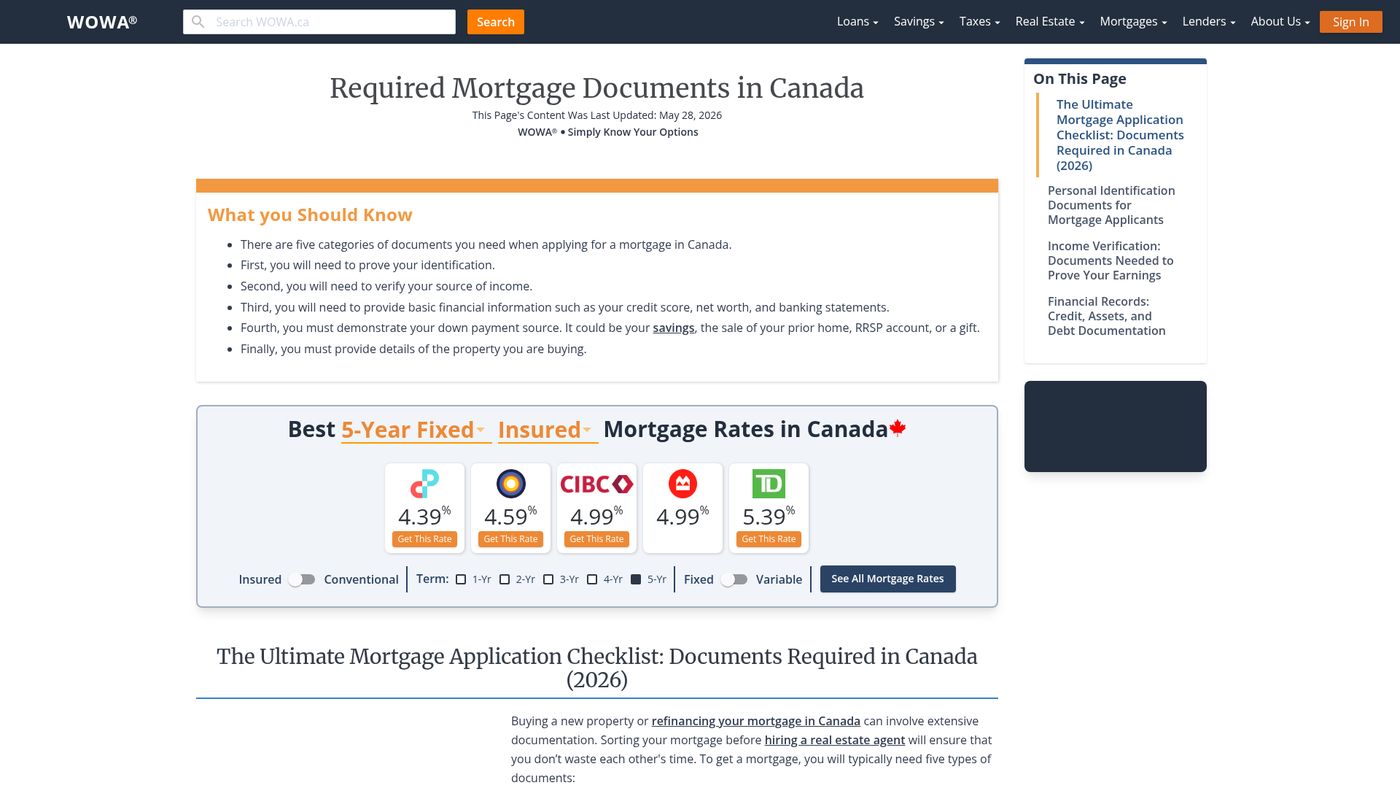
Les taux hypothécaires au Canada sont dynamiques et changent fréquemment, certains services mettant à jour leurs taux compilés plusieurs fois par jour ouvrable. Les taux proviennent de plus de cinquante prêteurs fédéraux et provinciaux et de grandes sociétés de courtage à travers le pays. Selon des données récentes, le taux fixe de cinq ans non assuré moyen au Canada est d'environ 5,39 %, tandis que le taux fixe de trois ans moyen est d'environ 5,23 %. Les offres annoncées spécifiques des prêteurs peuvent varier, certains taux promotionnels pour les hypothèques fixes de cinq ans assurées commençant aussi bas que 4,34 %. Les taux variables sont généralement exprimés comme un rabais sur le taux préférentiel du prêteur. Il est essentiel de comprendre que les meilleurs taux sont généralement réservés aux hypothèques assurées, où le prêt est protégé par une assurance prêt hypothécaire. Les taux hypothécaires au Canada varient selon le type et le prêteur. Les taux pour les hypothèques assurées, qui nécessitent une mise de fonds de moins de 20 %, sont généralement inférieurs à ceux des hypothèques non assurées. Ces taux sont recueillis quotidiennement auprès des banques et des courtiers hypothécaires et sont sujets à des changements fréquents.
| Type d'hypothèque | Taux d'exemple | Terme |
|---|---|---|
| Fixe de 5 ans assuré | À partir de 4,34 % | 5 ans |
| Fermé à 1 an fixe | 5,69 % | 1 an |
Ces exemples mettent en évidence les niveaux de tarification, les hypothèques assurées étant au bas de l'échelle. Les taux pour les hypothèques non assurées sont plus élevés, reflétant le risque supplémentaire pour le prêteur. Il est également à noter que les hypothèques ouvertes, qui permettent un remboursement sans pénalité à tout moment, ont des taux nettement plus élevés, comme une hypothèque ouverte d'un an avec un taux affiché de 9,95 %. Les taux qui vous seront offerts dépendront de votre province spécifique, car la concurrence entre les prêteurs et les licences peuvent entraîner des variations à travers le pays. Par exemple, un prêteur peut offrir un taux légèrement meilleur en Ontario qu'en Saskatchewan en raison de conditions de marché différentes.
Variations provinciales et où trouver les taux
Les taux hypothécaires ne sont pas uniformes à travers le Canada. Parce que de nombreux prêteurs et courtiers sont autorisés et font concurrence sur une base provinciale, le taux disponible le plus bas peut varier selon l'endroit où vous achetez une maison. Le même prêteur national peut citer des taux légèrement différents sur différents marchés régionaux en raison de la concurrence locale et des conditions économiques. Pour cette raison, de nombreux services de comparaison de taux et sociétés de courtage vous permettent de filtrer les taux par province ou même par grande ville pour obtenir l'image la plus précise pour votre emplacement. Les grands centres urbains comme Toronto, Vancouver, Calgary, Montréal et Ottawa ont souvent des marchés très concurrentiels avec une large gamme de prêteurs, ce qui peut être avantageux pour un emprunteur. Les caisses populaires régionales peuvent également offrir des produits compétitifs qui ne sont disponibles que dans des provinces spécifiques.
Pour trouver et comparer les taux actuels, les Canadiens utilisent diverses ressources en ligne. Les sites Web des grandes banques, comme ceux de RBC et TD Canada Trust, affichent leurs taux affichés et leurs offres spéciales actuelles. Les sites Web indépendants de comparaison de taux et les portails de courtiers hypothécaires agrègent les taux de dizaines de prêteurs, les mettant à jour fréquemment tout au long de la journée ouvrable. Ces plateformes offrent souvent des outils pour personnaliser les taux en fonction de votre mise de fonds, de votre prix d'achat et de votre province. Il est important d'utiliser plusieurs sources, car aucun site ne capture toutes les offres disponibles de tous les prêteurs spécialisés et sociétés de courtage. De plus, faire appel à un courtier hypothécaire peut vous donner accès à des offres de prêteurs qui ne sont pas largement annoncées au public, car les courtiers ont des relations avec plusieurs institutions de prêt et peuvent souvent négocier en votre nom.
Étapes pour obtenir le meilleur taux hypothécaire disponible
Obtenir un taux hypothécaire compétitif nécessite de la préparation et une approche stratégique. Le processus implique plus que d'accepter la première offre que vous recevez. Il nécessite de comprendre votre position, de magasiner et d'être prêt à négocier. La première étape est toujours de vérifier et de renforcer votre profil de crédit bien avant de faire une demande, en vous assurant que votre cote est aussi élevée que possible et que vos dettes déclarées sont bien gérées. Vous devriez ensuite avoir une compréhension claire de votre budget, y compris combien vous pouvez vous permettre pour une mise de fonds et quelle sera votre fourchette de prix d'achat approximative. Utiliser des calculateurs hypothécaires en ligne peut vous aider à estimer les paiements et à comprendre comment différents taux affectent vos coûts mensuels. Avec ces informations en main, vous êtes prêt à commencer à comparer les offres de différentes sources.
Il existe un processus reconnu pour magasiner efficacement un taux hypothécaire. Premièrement, recherchez et comparez les taux des banques, des caisses populaires et des courtiers hypothécaires en ligne pour établir un point de référence pour le meilleur taux disponible. Deuxièmement, obtenez une préautorisation hypothécaire formelle d'au moins un prêteur pour comprendre votre capacité d'emprunt et verrouiller une garantie de taux, bien qu'il faille être conscient que les taux de préautorisation peuvent ne pas être les plus bas absolus. Troisièmement, n'hésitez pas à négocier avec les prêteurs ou votre courtier. Utilisez des offres concurrentes comme levier pour demander une meilleure offre ou pour que des frais soient annulés. Quatrièmement, examinez attentivement toutes les conditions de l'offre hypothécaire au-delà du taux d'intérêt, y compris les privilèges de remboursement anticipé, les pénalités pour rupture de l'hypothèque et tous les frais associés. Enfin, assurez-vous que toute votre documentation financière est organisée et exacte pour faciliter un processus de demande fluide une fois que vous avez choisi un prêteur.
Erreurs courantes et considérations importantes
Lorsqu'ils recherchent une hypothèque, les emprunteurs se concentrent souvent uniquement sur le taux d'intérêt annoncé sans considérer le coût total du prêt. Cela peut les amener à négliger des frais importants, des conditions restrictives ou des pénalités qui pourraient l'emporter sur l'avantage d'un taux légèrement inférieur. Par exemple, une hypothèque avec un taux très bas mais des pénalités élevées pour rupture anticipée du contrat pourrait être coûteuse si vos circonstances changent. Une autre erreur courante est de ne pas comprendre les implications du test de résistance. Même si vous êtes admissible à une hypothèque à un faible taux contractuel, le test de résistance à un taux de qualification plus élevé peut limiter le montant que vous pouvez emprunter, affectant votre budget d'achat de maison. C'est aussi une erreur de supposer que votre banque actuelle vous offrira automatiquement son meilleur taux. Les clients doivent souvent demander et négocier pour obtenir des prix promotionnels.
Plusieurs détails réglementaires et procéduraux sont importants pour que les emprunteurs canadiens les connaissent. À compter du 21 novembre 2024, le test de résistance du gouvernement fédéral ne s'applique plus lorsque les emprunteurs changent de prêteur à l'échéance, à condition que le montant de l'hypothèque et l'amortisation restent les mêmes. Cela peut faciliter le changement de prêteur pour un meilleur taux au renouvellement. Depuis décembre 2024, des amortissements de trente ans sont disponibles sur les hypothèques assurées, mais uniquement pour les acheteurs d'une première maison et les acheteurs de maisons nouvellement construites. Pour toutes les autres hypothèques assurées et pour les hypothèques non assurées, l'amortissement maximum standard reste de 25 ans, bien que certains prêteurs non préférentiels puissent offrir des termes plus longs. Lorsque vous comparez les taux, vérifiez toujours si le taux est pour une hypothèque assurée, assurable ou non assurable, car cette classification a un impact majeur sur le prix. Enfin, rappelez-vous que les taux affichés que vous voyez sur les sites Web des banques sont souvent plus élevés que les taux négociés ou les offres spéciales que vous pouvez obtenir, donc cela vaut la peine de vous renseigner directement.
Questions fréquentes
Quel est le taux hypothécaire le plus bas au Canada en ce moment ?
Les taux hypothécaires les plus bas au Canada sont généralement pour les hypothèques assurées, où l'emprunteur a une mise de fonds de moins de 20 %. Selon des données récentes, les taux annoncés pour les hypothèques fixes de cinq ans assurées peuvent commencer à environ 4,34 %. Cependant, le meilleur taux disponible pour un individu dépend de sa cote de crédit, de ses ratios d'endettement, de l'emplacement de la propriété et des offres spécifiques du prêteur, qui changent plusieurs fois par jour. La moyenne nationale pour un taux fixe de cinq ans non assuré est d'environ 5,39 %.
Comment la mise de fonds affecte-t-elle mon taux hypothécaire ?
Votre mise de fonds affecte considérablement votre taux hypothécaire en déterminant si votre prêt nécessite une assurance prêt hypothécaire. Une mise de fonds de moins de 20 % oblige à souscrire une assurance, ce qui entraîne souvent un taux d'intérêt plus bas parce que l'assureur assume le risque du prêteur. Cela signifie qu'une mise de fonds plus petite peut paradoxalement conduire à un meilleur taux qu'une mise de fonds de 20 % ou plus sur une hypothèque non assurée. Les hypothèques avec 20 % de mise de fonds ou plus sont classées en catégories assurables et non assurables, les prêts assurables (répondant à des critères comme une amortisation de 25 ans) obtenant de meilleurs taux que les non assurables.
Devrais-je choisir un taux hypothécaire fixe ou variable ?
Le choix entre un taux fixe et un taux variable dépend de votre tolérance au risque et de votre vision des futurs taux d'intérêt. Un taux fixe offre une certitude de paiement pour toute la durée du terme, qui est souvent de cinq ans. Un taux variable fluctue avec le taux préférentiel du prêteur, ce qui peut entraîner des coûts plus bas si les taux baissent, mais des coûts plus élevés s'ils augmentent. Historiquement, les taux variables ont permis aux emprunteurs d'économiser de l'argent à long terme. Votre décision devrait tenir compte de l'environnement économique actuel, de la flexibilité de votre budget et de la durée pendant laquelle vous prévoyez détenir l'hypothèque.
À quelle fréquence les taux hypothécaires changent-ils au Canada ?
Les taux hypothécaires au Canada peuvent changer très fréquemment. Les grands prêteurs peuvent ajuster leurs taux affichés et leurs offres spéciales en réponse aux mouvements des rendements obligataires (pour les taux fixes) ou aux décisions de la Banque du Canada (affectant les taux préférentiels et variables). Certains services de comparaison de taux collectent et mettent à jour les données de plus de cinquante prêteurs plusieurs fois par jour ouvrable pour fournir des informations actuelles. Cela signifie que le meilleur taux disponible que vous voyez aujourd'hui peut être différent demain, soulignant l'importance de surveiller les taux et de verrouiller une offre lorsque vous en trouvez une convenable.
Qu'est-ce que le test de résistance hypothécaire au Canada ?
Le test de résistance hypothécaire est une règle obligeant les prêteurs réglementés par le gouvernement fédéral à qualifier les emprunteurs à un taux d'intérêt plus élevé que leur taux contractuel réel. Le taux de qualification est le plus élevé entre 5,25 pour cent ou 200 points de base au-dessus du taux hypothécaire réel de l'emprunteur. Ce test garantit que les emprunteurs peuvent se permettre les paiements si les taux d'intérêt augmentent. Une mise à jour importante, entrée en vigueur le 21 novembre 2024, est que le test de résistance ne s'applique plus lors d'un changement de prêteur à l'échéance, à condition que le montant de l'hypothèque et l'amortisation restent les mêmes. Cette règle s'applique aux hypothèques assurées et non assurées lors d'un changement.
Puis-je obtenir une hypothèque avec un mauvais crédit au Canada ?
Oui, vous pouvez obtenir une hypothèque avec un mauvais crédit au Canada, mais elle est classée comme une hypothèque non préférentielle. Ces emprunteurs peuvent s'attendre à payer au moins 100 à 200 points de base de plus que les meilleurs taux hypothécaires préférentiels. De plus, les hypothèques non préférentielles impliquent généralement des frais de prêteur ou de courtier d'un pour cent du montant de l'hypothèque ou plus. Ces coûts plus élevés reflètent le risque accru pour le prêteur.
Sources et lectures complémentaires
- Canada Mortgage Rates from 2.49% | 19,000 Five Star Reviews truenorthmortgage.ca
- Compare Canada Mortgage Rates ratehub.ca
- Current Mortgage Rates | RBC Royal Bank of Canada rbcroyalbank.com
- The best mortgage rates in Canada right now financialpost.com
- Best Mortgage Rates Canada from 3.25% (Compare 50 ... wowa.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.