Un certificat de placement garanti (CPG) rachetable offre aux Canadiens une façon à faible risque de gagner des intérêts tout en conservant l'accès à leurs fonds avant la fin du terme. Ces CPG offrent de la flexibilité, vous permettant de retirer votre argent, mais généralement à un taux d'intérêt inférieur à celui des CPG non rachetables. Comprendre les règles spécifiques, les périodes d'attente et les structures de taux est essentiel pour prendre une décision éclairée. Ce guide explique comment fonctionnent les CPG rachetables au Canada, y compris les taux actuels, l'admissibilité et les considérations courantes.
Comment fonctionnent les CPG rachetables
Les CPG rachetables sont un type spécifique de certificat de placement garanti conçu pour offrir de la liquidité. Contrairement aux CPG non rachetables standard, qui verrouillent vos fonds pour toute la durée du terme, les CPG rachetables vous permettent d'accéder à votre capital et aux intérêts gagnés avant la date d'échéance. Cette flexibilité est une caractéristique clé pour les épargnants qui pourraient avoir besoin de leur argent pour des dépenses imprévues ou qui sont incertains de leurs besoins de trésorerie. En échange de cet accès, les institutions financières paient généralement un taux d'intérêt plus bas sur les CPG rachetables que sur leurs homologues non rachetables. Le compromis entre l'accès garanti et le rendement potentiel est la caractéristique centrale de ce produit de placement. Le taux d'intérêt est généralement fixe pour la durée du terme, offrant une prévisibilité sur les gains si le CPG est conservé jusqu'à l'échéance.
La plupart des CPG rachetables imposent une période d'attente obligatoire, également appelée période fermée, pendant laquelle vous ne pouvez pas retirer vos fonds sans encourir une pénalité importante. Cette période est couramment de 30 jours, mais peut s'étendre jusqu'à 90 jours selon l'émetteur et le produit spécifique. Si vous retirez votre placement avant l'expiration de cette période d'attente, la pénalité est habituellement la perte de tous les intérêts qui auraient été gagnés. Cette règle est conçue pour décourager l'utilisation très à court terme du produit, qui est mieux adaptée à un compte d'épargne à intérêt élevé.
Si vous retirez vos fonds après la période d'attente mais avant la date d'échéance officielle, vous conserverez tous les intérêts gagnés jusqu'à ce moment. Les intérêts sont calculés quotidiennement sur la base du taux annuel affiché. Par exemple, si vous avez un CPG rachetable avec un taux annuel de 2,00 % et que vous retirez après 180 jours, vous recevriez des intérêts pour exactement 180 jours au taux de 2,00 %. L'institution financière n'appliquera pas de pénalité complexe sur le capital. La pénalité est uniquement le coût d'opportunité de ne pas gagner les intérêts complets du terme. Cette structure fait des CPG rachetables une option viable pour placer des fonds dont vous pourriez avoir besoin à moyen terme, en comprenant que votre rendement n'est pas maximisé.
Taux et offres actuels de CPG rachetables
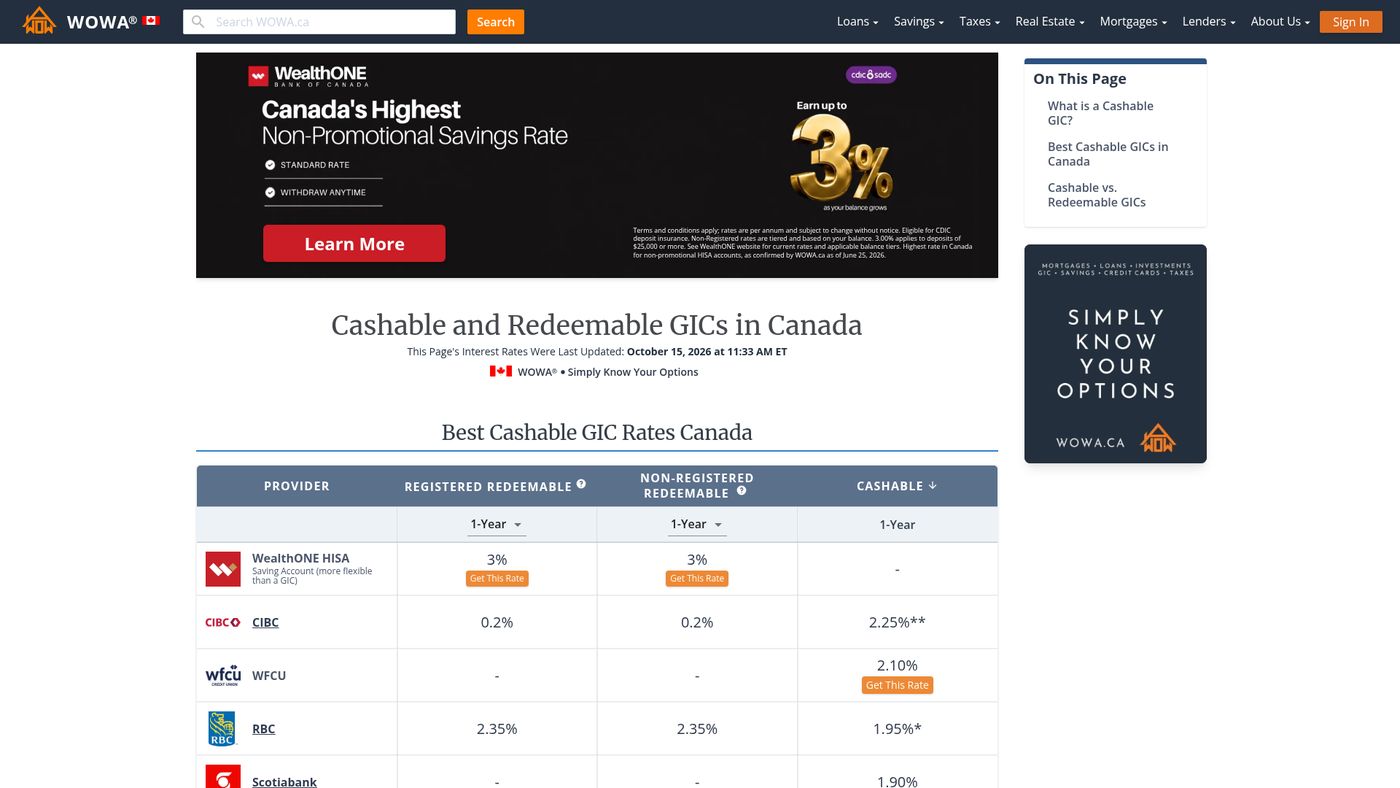
Les taux des CPG rachetables sont dynamiques et varient entre les institutions financières, la durée spécifique du terme et le montant investi. Selon des informations récentes, les taux pour ces produits flexibles sont généralement inférieurs à ceux des CPG fixes non rachetables. Par exemple, une grande banque peut offrir un CPG rachetable d'un an à un taux d'environ 2,25 %, tandis que son CPG non rachetable d'un an pourrait être offert à 3,00 % ou plus. Cet écart illustre la prime payée pour la liquidité. Il est important de vérifier les taux affichés directement auprès des banques et des caisses populaires, car ils peuvent changer à tout moment sans préavis. Les taux sont calculés sur une base annuelle, ce qui signifie que le pourcentage cité est le taux annuel.
Certaines institutions offrent des taux d'intérêt échelonnés en fonction du montant du dépôt. Une structure courante pourrait offrir un taux plus bas pour les soldes inférieurs à 10 000 $ et un taux légèrement plus élevé pour les soldes de 25 000 $ ou plus. Par exemple, un fournisseur peut annoncer un taux de CPG rachetable de 3,00 % pour les dépôts de 25 000 $ ou plus, avec un taux inférieur pour les soldes plus petits. Ces paliers sont clairement décrits dans les conditions générales du produit. De plus, les CPG rachetables sont disponibles dans divers régimes enregistrés, y compris les comptes d'épargne libre d'impôt (CELI), les régimes enregistrés d'épargne-retraite (REER) et les comptes d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP). Détenir un CPG dans un compte enregistré peut offrir des avantages fiscaux, comme une croissance à l'abri de l'impôt dans un CELI.
Le tableau ci-dessous illustre un échantillon de taux et de termes de CPG rachetables provenant de différents types d'institutions financières canadiennes. Par exemple, la Banque Royale du Canada offre un taux de CPG rachetable d'un an de 2,25 %. BMO offre un certificat de placement à court terme rachetable avec un terme de 364 jours et un taux de 1,50 %. La Banque Nationale offre un CPG rachetable avec un terme de 60 mois et un taux de 0,65 %. Ces chiffres sont à titre d'illustration et sont sujets à des changements fréquents.
| Institution financière | Exemple de produit | Taux noté |
|---|---|---|
| Banque Nationale | CPG rachetable | 0,65 % |
| BMO | Certificat de placement à court terme rachetable | 1,50 % |
| RBC Banque Royale | CPG rachetable | 2,25 % |
| Banque Scotia | CPG personnel rachetable | 2,75 % |
| Peoples Bank of Canada | CPG à court terme | 1,20 % |
Lorsque vous comparez les taux, il est crucial de lire les conditions complètes pour comprendre la période d'attente et le processus de retrait. Les institutions financières qui offrent des CPG rachetables paient des taux d'intérêt légèrement inférieurs à ceux des CPG non rachetables. Les banques numériques et les caisses populaires offrent parfois des taux plus compétitifs sur les produits rachetables que les grandes banques nationales. Vérifiez toujours le taux actuel directement auprès de l'institution au moment de l'achat, car tous les taux sont sujets à changement.
Règles de retrait et de rachat
Les règles régissant le retrait des fonds d'un CPG rachetable sont établies par l'institution financière émettrice et font partie intégrante de la convention de produit. La règle la plus courante est l'imposition d'une période d'attente à partir de la date d'achat. Pendant cette période fermée, toute demande de liquidation du CPG entraînera une pénalité, qui est typiquement la perte de tous les intérêts accumulés. Le montant du capital est toujours remboursé, mais les intérêts gagnés sont réduits à 0 %. Cette période est souvent de 30 jours pour les CPG rachetables détenus dans des comptes non enregistrés. Pour les CPG détenus dans des régimes enregistrés comme les REER ou les FERR, la période d'attente peut être plus longue, par exemple 90 jours, comme le notent certains fournisseurs.
Une fois la période d'attente écoulée, vous pouvez généralement racheter le CPG en totalité ou en partie sans pénalité. Le processus pour le faire varie. Certaines institutions vous permettent d'initier un retrait en ligne ou via une application mobile, tandis que d'autres peuvent exiger que vous contactiez le service à la clientèle ou que vous vous rendiez en succursale. Les fonds du CPG racheté, y compris le capital et les intérêts gagnés jusqu'à la date de rachat, sont généralement déposés dans votre compte bancaire lié en quelques jours ouvrables. Il est important de confirmer les procédures de rachat spécifiques avec votre fournisseur, car certains peuvent avoir des heures limites pour le traitement des demandes qui peuvent affecter le calcul des intérêts.
Les intérêts sur les CPG rachetables sont accumulés quotidiennement. Cela signifie que pour chaque jour où vous détenez le placement, vous gagnez une fraction du taux d'intérêt annuel. Lorsque vous rachetez, l'institution calcule les intérêts exacts dus en fonction du nombre de jours où votre argent a été déposé. Les intérêts sont généralement payés au moment du rachat ou à l'échéance. À des fins fiscales dans les comptes non enregistrés, les institutions financières déclarent les intérêts en utilisant le taux de rendement à l'échéance plutôt que les paiements en espèces effectués chaque année, conformément aux règlements de l'impôt sur le revenu canadien. Cette méthode de déclaration assure que vous êtes imposé sur les intérêts que vous avez gagnés, même s'ils ne vous ont pas encore été versés.
Admissibilité et comment acheter
Pour acheter un CPG rachetable au Canada, vous devez généralement être résident du Canada et avoir atteint l'âge de la majorité dans votre province ou territoire. Vous aurez également besoin d'un compte existant auprès de l'institution financière, comme un compte chèque ou d'épargne, pour financer l'achat et recevoir le produit lors du rachat ou à l'échéance. La plupart des institutions exigent que vous ayez un numéro d'assurance sociale (NAS) canadien valide à des fins de déclaration fiscale, surtout pour les comptes enregistrés. Le processus d'achat est simple et peut souvent être complété entièrement en ligne, par téléphone ou en personne dans une succursale. La première étape est de décider du montant que vous souhaitez investir, car la plupart des CPG rachetables ont un investissement minimum requis, couramment 500 $, bien que certains puissent avoir des minimums plus élevés, comme 1 000 $ ou 5 000 $ pour des produits ou des taux spécifiques.
Vous devez également choisir le terme, qui pour les CPG rachetables s'étend souvent de périodes courtes comme 90 jours jusqu'à plusieurs années. Bien que le CPG soit rachetable, la durée du terme indique la période pendant laquelle le taux d'intérêt cité est garanti si vous le conservez jusqu'à l'échéance. Ensuite, vous sélectionnez le type de compte dans lequel détenir le CPG. Les options courantes incluent un compte non enregistré, un compte d'épargne libre d'impôt (CELI), un régime enregistré d'épargne-retraite (REER) ou un compte d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP). Les dernières étapes impliquent le transfert de fonds et l'acceptation des conditions. Vous autoriserez le transfert d'argent de votre compte bancaire lié pour acheter le CPG. Avant de confirmer, vous devez examiner et accepter les conditions générales spécifiques du CPG, qui détaillent le taux d'intérêt, la période d'attente, les règles de rachat et les instructions à l'échéance.
Une fois acheté, le CPG apparaîtra dans le résumé de votre compte. Vous recevrez un document de confirmation, souvent appelé directive de placement ou avis de confirmation, qui sert de preuve des détails du placement. Il est conseillé de conserver ce document pour vos dossiers. De nombreuses banques offrent également des outils de prise de rendez-vous en ligne pour vous aider à trouver le bon CPG pour vos besoins si vous avez besoin d'assistance pendant le processus. Acheter un CPG en ligne est généralement rapide, simple et sécuritaire, et vous aurez besoin d'un régime enregistré ou d'un plan non enregistré pour compléter l'achat.
Protection par l'assurance-dépôts
Les CPG rachetables, comme d'autres produits de dépôt, sont admissibles à l'assurance-dépôts au Canada, qui protège votre placement principal jusqu'à une certaine limite. Le type d'assurance dépend de l'institution émettant le CPG. Les CPG achetés auprès des banques sont généralement assurés par la Société d'assurance-dépôts du Canada (SADC), une société d'État fédérale. La SADC fournit une protection pour les dépôts admissibles jusqu'à 100 000 $ par catégorie assurée dans chaque institution membre. Cela signifie que votre CPG rachetable détenu dans un compte non enregistré est assuré séparément de votre CPG détenu dans un CELI à la même banque, chacun jusqu'à la limite de 100 000 $.
Si vous achetez un CPG rachetable auprès d'une caisse populaire, il est assuré par une corporation provinciale d'assurance-dépôts, et non par la SADC. Chaque province a son propre régime, comme la Deposit Insurance Corporation of Ontario (DICO) ou l'Alberta Credit Union Deposit Guarantee Corporation. Il est important de vérifier les règles de couverture spécifiques auprès de la caisse populaire ou de l'assureur provincial. Cette assurance protège votre dépôt dans l'éventualité peu probable que l'institution financière fasse faillite. Elle couvre le montant du principal et tout intérêt accumulé jusqu'à la date de la faillite de l'institution, dans les limites de couverture. L'assurance ne protège pas contre une perte de valeur si vous rachetez tôt et subissez une pénalité d'intérêts. Lorsque vous envisagez un CPG rachetable, surtout d'une petite banque en ligne ou d'une caisse populaire, confirmer que l'émetteur est membre de la SADC ou d'un régime d'assurance provincial fournit une couche importante de sécurité pour vos économies.
Erreurs courantes à éviter
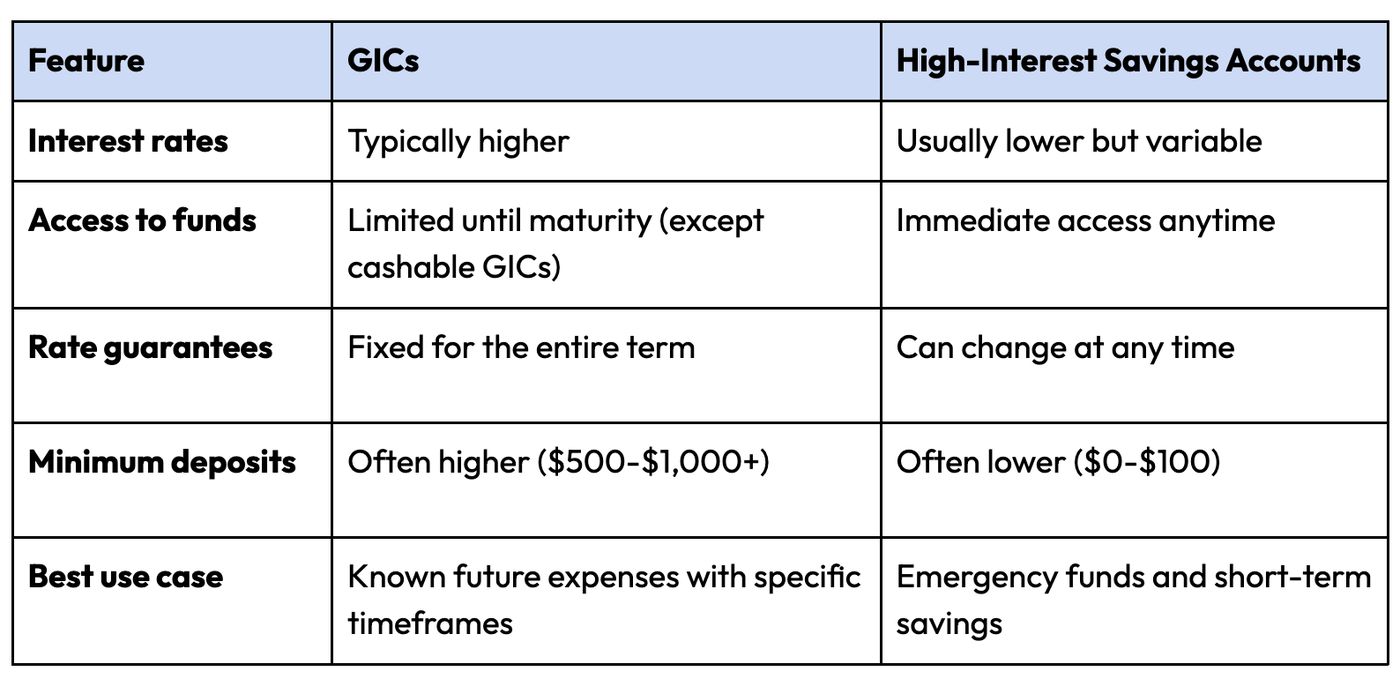
Une erreur fréquente est de ne pas comprendre la période d'attente ou la période fermée. Les investisseurs peuvent supposer qu'un CPG rachetable peut être retiré immédiatement sans conséquence, pour découvrir que le rachat dans les premiers 30 ou 90 jours entraîne zéro intérêt gagné. Cela peut transformer ce qui semblait être une place de stationnement flexible pour de l'argent en un produit moins utile. Lisez toujours la divulgation du produit pour confirmer la durée de la période fermée et la pénalité exacte pour un rachat anticipé. Une autre erreur connexe est de confondre un CPG rachetable avec un compte d'épargne à intérêt élevé, qui offre typiquement un accès immédiat sans période d'attente, bien qu'à un taux variable.
Une autre omission courante est de négliger de comparer le taux du CPG rachetable avec les taux des CPG non rachetables d'un terme similaire. Bien que l'option rachetable offre de la flexibilité, la différence de taux d'intérêt peut être substantielle. Pour les fonds dont vous êtes confiant de ne pas avoir besoin pendant la durée du terme, un CPG non rachetable rapportera presque toujours un rendement plus élevé. Ne pas faire cette comparaison signifie que vous pourriez laisser des revenus d'intérêts sur la table inutilement. De plus, certains investisseurs ne vérifient pas les taux échelonnés. Supposer que le taux annoncé principal s'applique à tous les montants d'investissement peut mener à une déception si votre dépôt est sous le seuil pour le meilleur taux.
Les investisseurs font parfois aussi des erreurs concernant les comptes enregistrés. Placer un CPG rachetable dans un compte non enregistré alors que vous avez de l'espace de cotisation dans un CELI signifie que les intérêts gagnés seront imposables. Utiliser un CELI abrite ces intérêts de l'impôt, rendant le rendement effectif plus élevé. À l'inverse, retirer un CPG d'un REER avant l'échéance est considéré comme un désenregistrement et est sujet à l'impôt de retenue et à l'inclusion du montant dans votre revenu annuel. Il est crucial de comprendre les règles du compte enregistré détenant le CPG, pas seulement les règles propres au CPG. Enfin, une erreur est de supposer que les taux sont verrouillés au moment de l'enquête. Les taux de CPG peuvent changer quotidiennement, donc le taux n'est garanti qu'une fois que votre transaction d'achat est complétée et que les fonds sont reçus par l'émetteur.
Questions fréquentes
Quelle est la différence entre un CPG rachetable et un CPG non rachetable ?
Un CPG rachetable vous permet de retirer vos fonds avant la date d'échéance, habituellement après une courte période d'attente, mais offre un taux d'intérêt inférieur. Un CPG non rachetable verrouille votre argent pour toute la durée du terme pour un taux garanti plus élevé. Un retrait anticipé d'un CPG non rachetable n'est soit pas permis, soit assorti de pénalités. Les institutions financières qui offrent des CPG rachetables paient des taux d'intérêt légèrement inférieurs à ceux des CPG non rachetables.
Que se passe-t-il si je retire mon CPG rachetable tôt ?
Si vous retirez avant la période d'attente spécifiée, vous recevrez probablement votre capital d'origine mais gagnerez 0 % d'intérêt. Si vous retirez après la période d'attente mais avant l'échéance, vous conserverez tous les intérêts gagnés jusqu'à la date du retrait. Les intérêts sont calculés quotidiennement sur la base du taux annuel. Pour certains produits, il y a une période d'investissement minimale, comme 30 jours pour les comptes non enregistrés.
Les taux de CPG rachetables sont-ils les mêmes dans toutes les banques ?
Non, les taux de CPG rachetables varient significativement entre les institutions financières. Par exemple, le taux de CPG rachetable d'un an de la Banque Royale du Canada est de 2,25 %. BMO offre un taux de 1,50 % sur un certificat de placement à court terme rachetable de 364 jours. Les taux sont aussi souvent échelonnés en fonction du montant du dépôt. Il est important de comparer les offres actuelles directement auprès des fournisseurs.
Mon argent est-il en sécurité dans un CPG rachetable ?
Oui, les CPG rachetables sont considérés comme des placements très sécuritaires. Votre capital est garanti, et les dépôts sont admissibles à la protection par l'assurance-dépôts fédérale ou provinciale. Les CPG des banques sont assurés par la Société d'assurance-dépôts du Canada jusqu'à 100 000 $ par catégorie. Les CPG des caisses populaires sont couverts par des régimes d'assurance provinciaux qui offrent une protection similaire.
Puis-je détenir un CPG rachetable dans mon CELI ou mon REER ?
Oui, les CPG rachetables sont couramment disponibles à l'achat dans les régimes enregistrés. Ils sont offerts dans les régimes CELI, REER, CELIAPP, FERR et REEE. Détenir un CPG dans un CELI permet aux intérêts de croître à l'abri de l'impôt. Détenir un CPG dans un REER permet à l'argent de croître avec report d'impôt. L'investissement minimum pour ces régimes est souvent de 500 $.
Quel est l'investissement minimum typique pour un CPG rachetable ?
L'investissement minimum pour un CPG rachetable est couramment de 500 $. Par exemple, le CPG rachetable de la Banque Nationale a un minimum de 500 $. Certaines institutions financières peuvent avoir des minimums plus élevés, comme 1 000 $ pour un produit BMO ou 5 000 $ pour certains comptes non enregistrés. Le montant minimum est toujours clairement indiqué dans les conditions du produit.
Sources et lectures complémentaires
- The best GIC rates in Canada 2026 ratehub.ca
- GIC Interest rates | Scotiabank Canada scotiabank.com
- Non Cashable Gic Rates | TD Canada Trust td.com
- GIC Rates, RBC Royal Bank rbcroyalbank.com
- Best Cashable and Redeemable GICs in Canada wowa.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.